У «пузырьковидной» толпы есть один классический тест: мультипликаторы расходятся, пока прибыль спит. Сейчас этот тест проваливается — очень заметно.
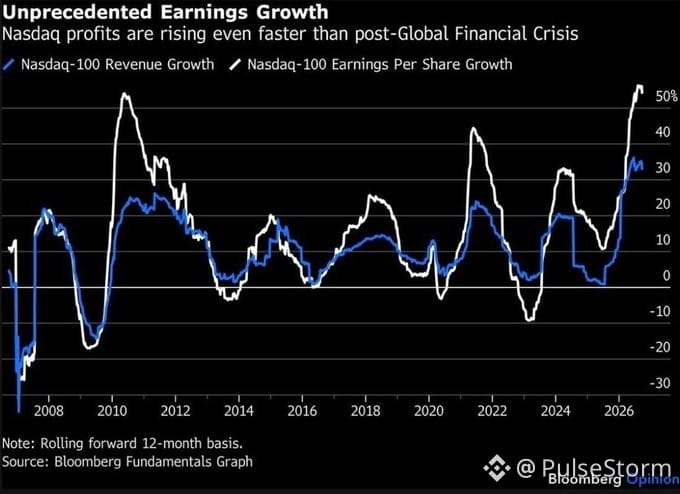
EPS Nasdaq-100 за 1 кв. 2026: +45,6%. S&P 500: +28,8%. К 2 кв. собственные данные Nasdaq показывают рост прибыли около 80% в годовом выражении — самый сильный показатель с 2010 года. Рост выручки: 18,6% против 11,8% у S&P.
Широта рынка говорит сама за себя. Более половины компаний Nasdaq-100 отчитались о росте прибыли на 20%+ . Больше чем четыре из пяти показали положительную динамику. Максимум с 4 кв. 2021 года.
Вот ключевое отличие от 1999 года: тогда оценка убегала далеко вперед от прибыли. У многих компаний прибыль фактически была нулевой.
Сегодня, в таких секторах, как полупроводники, P/E-кратные показатели действительно снижаются, пока прибыль растет быстрее цены. Forward P/E: 25,2. Trailing: 35,2. Именно этот разрыв и отражает реальный рост прибыли с точки зрения оценок.
Главный контраргумент: концентрация в топ-10 активах сейчас заметно выше пика доткомов. Доля акций в активах домохозяйств достигла рекорда — 48%.
Меняются фундаментальные показатели, а не только мультипликаторы. Сможет ли прибыль продолжать наращиваться достаточно быстро, чтобы оправдать доходности 5% по гособлигациям США, — вот главный открытый вопрос.
Пока что это не 1999 год. Это ралли, движимое фундаменталами, с реальной «скоростью» роста прибыли. Тест на «пузырь» не проходит — и это выглядит бычье, пока не станет иначе.