#USDC #稳定币支付 Компания-разработчик платежного ПО охватывает четыре из крупнейших пяти корпоративных банков в мире, однако это не означает, что эти четыре банка уже проводят расчеты в USDC. Сегодня Circle и Volante объявили о сотрудничестве. По-настоящему важный вопрос здесь такой: после того как функциональность стейблкоина встроят в платежные системы, хорошо знакомые банкам, сколько шагов еще отделяет это от реального использования?
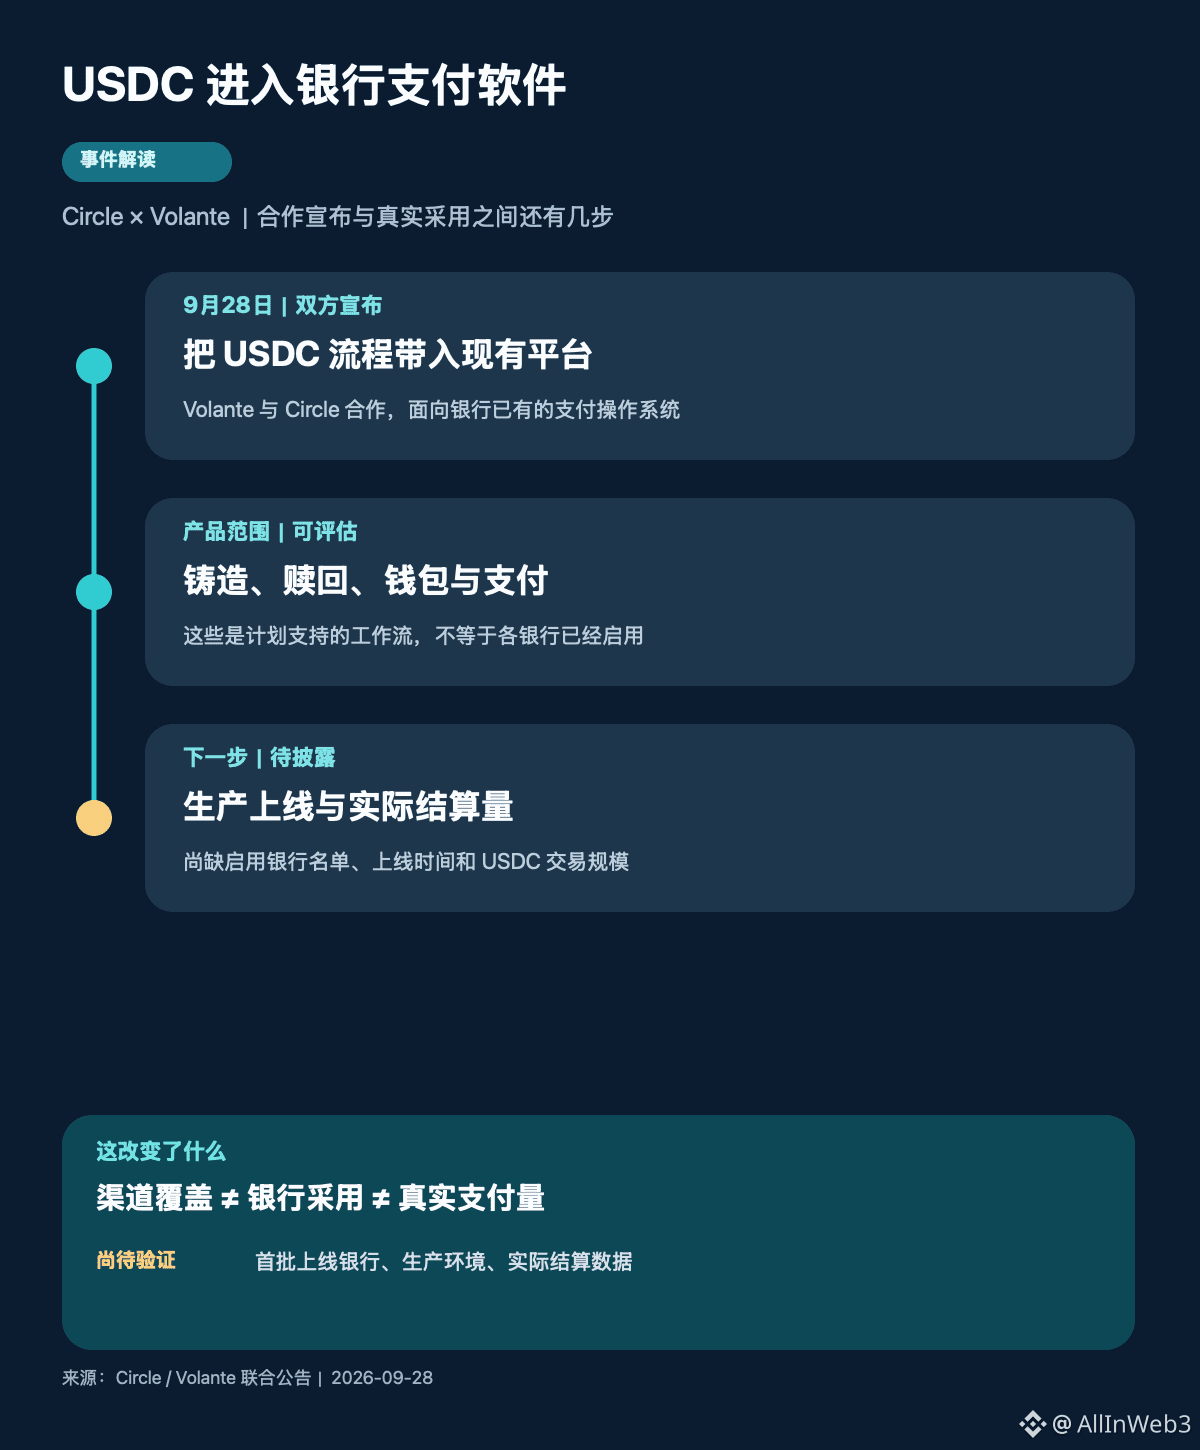
Сначала посмотрим, что именно сказано в пресс-релизе. 28 сентября Circle и Volante сообщили, что Volante внедрит в свою платежную платформу процессы, связанные с USDC, чтобы финансовые учреждения могли оценить платежи со стейблкоинами в рамках уже существующих операций, механизмов контроля и требований к входящим/исходящим операциям с фиатом. В перечисленные процессы входят эмиссия (mint), погашение (redeem), регистрация платежного кошелька для получения, перевод средств, уведомления и платежи между кошельками. Volante утверждает, что среди его текущих клиентов — четыре из крупнейших пяти корпоративных банков мира и семь из десяти крупнейших банков США. Речь идет о покрытии клиентов софтверной компанией, а не о том, что эти банки уже подключили USDC. В оригинальной формулировке руководителя Volante клиенты «скоро смогут протестировать» соответствующие процессы; при этом в объявлении нет списка первых банков или даты выхода в продакшен.
Первый смысл — это изменение способа подключения. Если банк сможет просматривать USDC-процессы в уже используемой платежной платформе, ему не придется ради тестирования дополнительно собирать полностью отдельную систему для цифровых активов. Это может сократить путь технической оценки. Но наличие технического входа не означает, что завершены вопросы соответствия требованиям (compliance), управления кошельками, финансовой сверки и клиентских согласований. Меня интересует не то, сколько функций поддерживает платформа, а какие именно процессы банк поместит в реальный бизнес.
Второй смысл — границы по объему. Эмиссия и погашение, регистрация кошельков, платежи между кошельками включены в список операций, которые можно оценить. Это лишь подтверждает, что дизайн сотрудничества охватывает эти этапы. Но это не доказывает, что USDC уже проходит через всех клиентов Volante во всех банках, и тем более не позволяет на этой основе оценить новый объем эмиссии, комиссионные или долю, приходящуюся на банковские расчеты. В объявлении не раскрыты реальные объемы сделок, какие банки уже подключены, «коридоры» платежей или данные о сбоях и compliance после запуска. Прямой пересчет числа клиентов в показатель adoption (принятия) стейблкоина — это, пожалуй, самое вероятное неверное толкование этой новости.
Мое мнение: конкуренция стейблкоинов сейчас входит в банковские существующие рабочие процессы, но по-настоящему решающий тест все еще происходит в производственной среде. Если дальше будут раскрыты идентифицируемые банки, сроки запуска, реальные объемы расчетов и путь погашения, тогда можно будет понять, что это сотрудничество перешло от демонстрации возможностей к внедрению. Как вы считаете, какой шаг банкам труднее всего преодолеть: техническое подключение, комплаенс-одобрения или готовность реальных клиентов пользоваться?
Источник: совместное заявление Circle/Volante от 28 сентября.