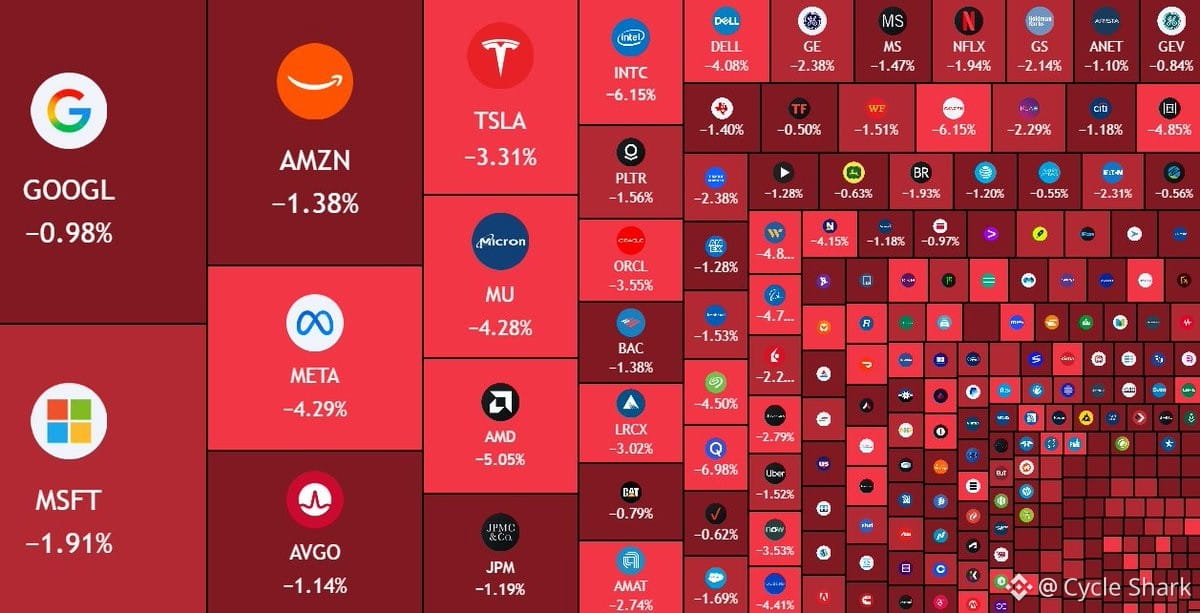
700 миллиардов долларов стерты с акций США, так как доходность 30-летних гособлигаций только что достигла уровней, невиданных с 2001 года.
Это рынок облигаций буквально кричит. Когда долгосрочные доходности так резко подскакивают, дело уже не только в инфляционных ожиданиях или политике ФРС — речь идет о срочной (терм- премии), опасениях по поводу фискальной устойчивости и о колоссальном объеме долга, который Минфин США должен рефинансировать.
Три вещи, на которые стоит обратить внимание:
1. Акции получают удар. Когда безрисковая ставка растет до таких высот, оценка компаний рушится. Если вы можете зафиксировать 4,5%+ по 30-летним бумагам, зачем брать риск акций? Ставка дисконтирования для будущих денежных потоков только что была заново «перезапущена», и в первую очередь страдают растущие (growth) компании.
2. Это не происходит в изоляции. Мы видим похожие движения в суверенном долге Европы, а валюты развивающихся рынков находятся под давлением. Капитал уходит в сторону доллара и безопасности, а значит, глобальная ликвидность сжимается.
3. Петля обратной связи выглядит зловеще. Более высокие доходности означают более высокие расходы на обслуживание долга для правительства США, а это, в свою очередь, ведет к большему объему выпуска, что толкает доходности еще выше. В какой-то момент либо ФРС вмешается, либо что-то сломается.
Падение на 700 миллиардов долларов — это лишь верхушка айсберга. Важнее другое: станет ли это началом более широкого цикла «деделевериджа» (снижения долговой нагрузки). Если доходности останутся на повышенных уровнях, то с переоценкой столкнутся все — от кредитов до частного капитала (private equity) и рынка недвижимости. И крипто не окажется исключением — рискованные активы движутся вместе, когда макроусловия так быстро ужесточаются.