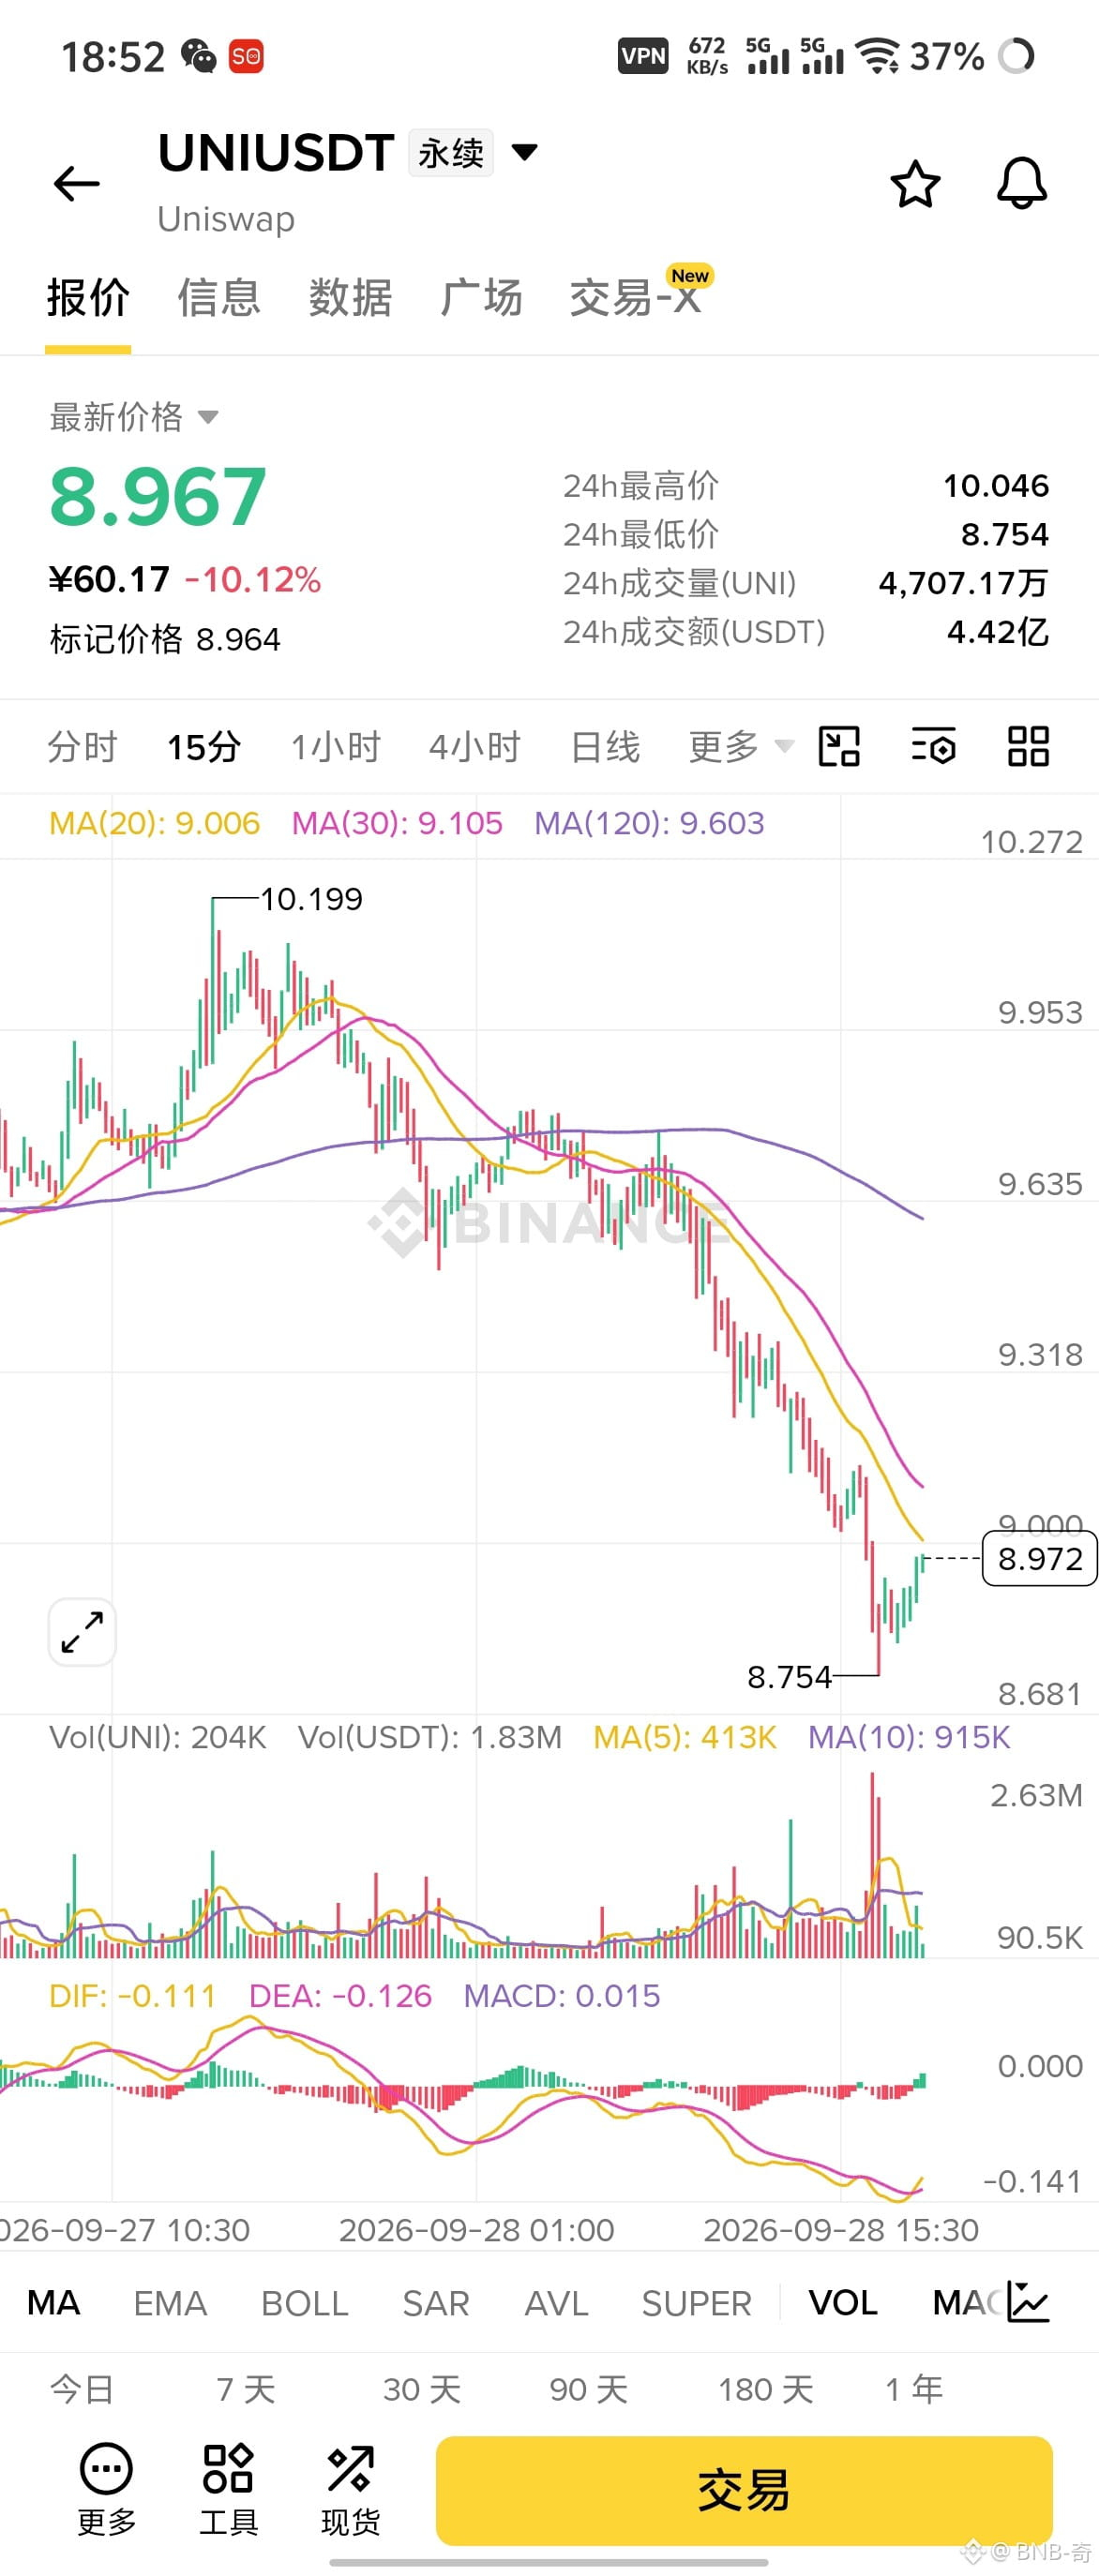
Почему CME выбирает UNI, а не BCH
У BCH есть майнерские пулы, платежные сценарии и ликвидность. UNI — лидер DeFi; для институционалов обойти его, чтобы зайти в DeFi, почти невозможно
Логика проста: Уолл-стрит хочет получить доступ к «альткоинам-однодневкам», но делать это нужно через путь, соответствующий требованиям комплаенса. И это палка о двух концах: комплаенс повышает доверие, но одновременно снижает порог для шорта
Фьючерсы на BTC по линии CME уперлись в максимум в декабре 2017 года; после запуска фьючерсов на ADA цена всё равно оставалась на низких уровнях. Сам по себе выход фьючерсов не равен бычьему рынку — это скорее добавляет рынку ещё один «официальный» канал для хеджирования и шорта
Раньше институционалам, чтобы шортить BCH или UNI, приходилось идти на OTC или на площадки без строгого регулирования. Теперь это можно делать через CME. Для быков это хорошо или плохо — не по лозунгам, а по тому, пришли ли институционалы покупать или продавать
После 19 октября смотреть нужно только на OI (открытый интерес): OI продолжает расти — значит, есть реальное наращивание позиций. Поэтому тренд с большей вероятностью продолжится. Если OI не растёт, то предыдущая волна, скорее всего, была больше про эмоции: «накачали и ушли».
И ещё: это фьючерсы, не спотовый ETF. Фьючерсы — нулевая сумма и напрямую не приносят дополнительный капитал. Именно ETF будет покупать спот, чтобы поддержать цену. Так что не начинайте FOMO только потому, что слышите «приход институционалов».
В краткосрочной перспективе есть премия за ожидания и эмоции, а для подтверждения тренда нужно опираться на данные по позициям. Но если говорить о реальном применении UNI, лично я очень положительно смотрю на него. В долгосрочной перспективе целевой актив нужно держать в портфеле: цель — обновление исторических максимумов
#UNI #BCH