


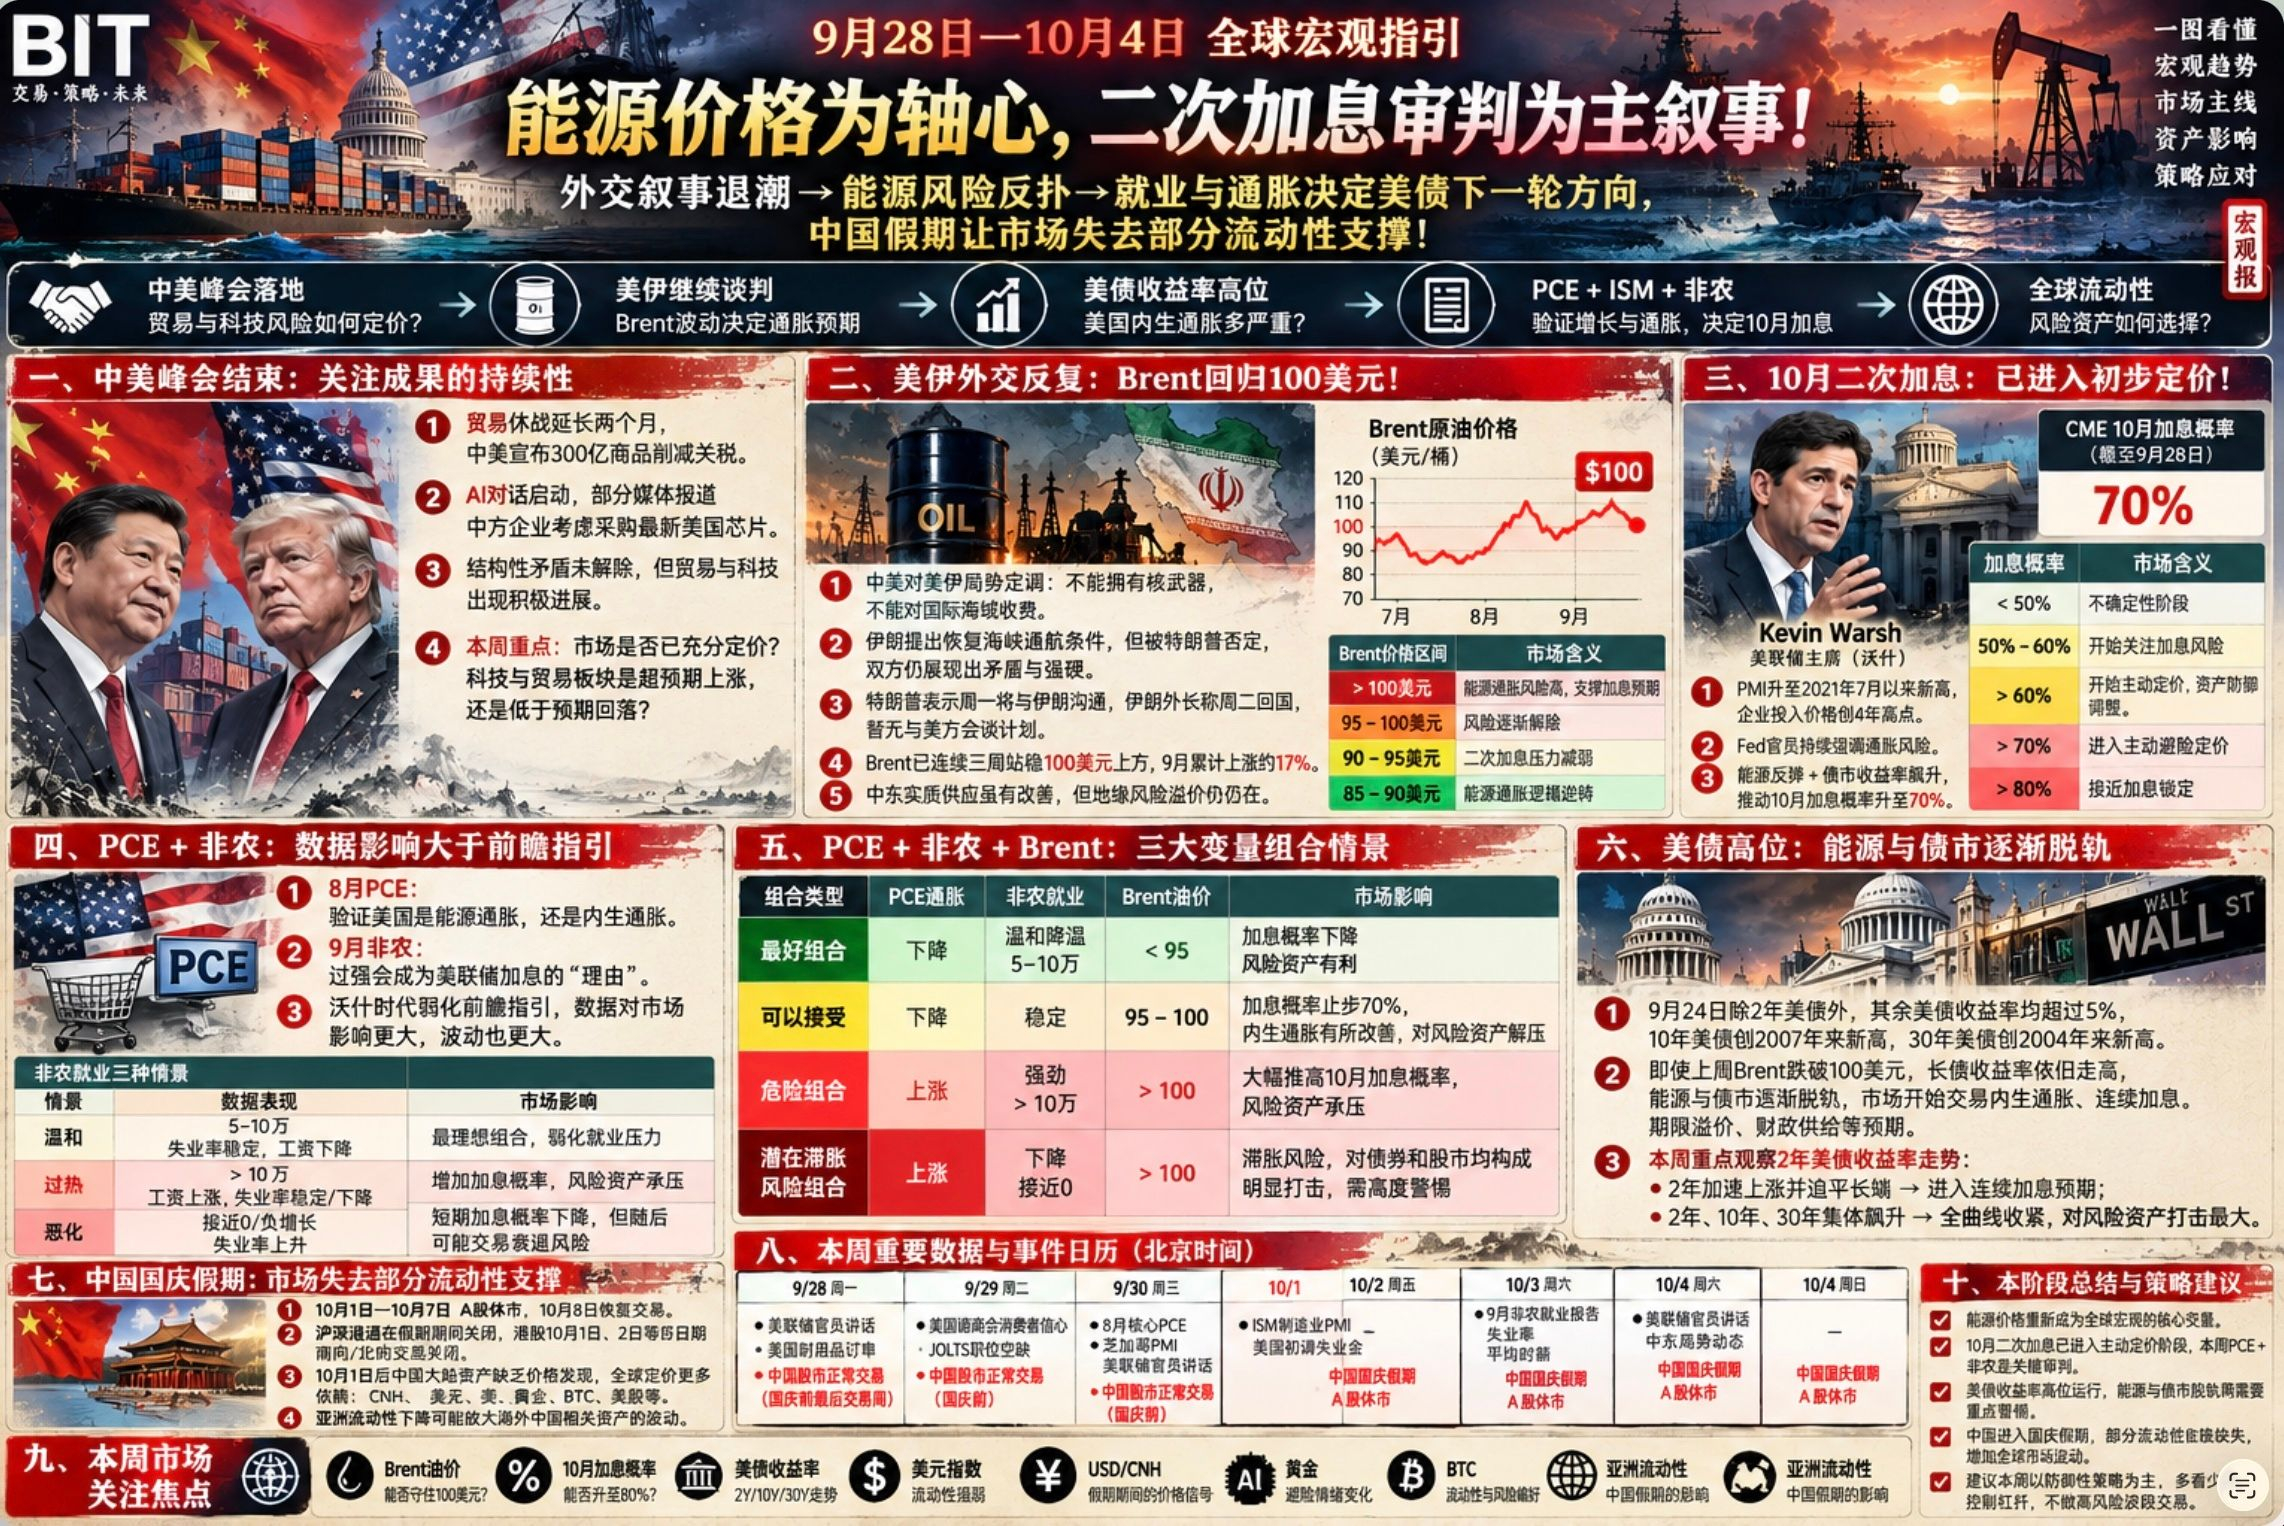
28 сентября — 4 октября: глобальные макроориентиры — энергетические цены в центре, а основной сюжет: суд над повышением ставок во второй раз!
Отлив дипломатического нарратива → возврат энергетических рисков → занятость и инфляция определяют следующее направление по гособлигациям США; китайские праздничные дни лишают рынок части поддержки по ликвидности!
Цепочка макрологики на этой неделе: #比特币跌破8.3万美元
Встреча лидеров США и Китая прошла: будет ли заново переоценена премия за риск торговых и технологических факторов?
США и Иран продолжают переговоры: смогут ли они продолжиться при оптимистичных ожиданиях; колебания цены Brent определяют глобальные ожидания по энергетической инфляции
Доходности по гособлигациям США на высоком уровне: насколько серьезна внутренняя инфляция в США?
PCE + ISM + NFP: комбинация данных подтверждает рост и инфляцию в США; как будет заново переоценена ставка в октябре, в какую сторону пойдет рынок облигаций и как это повлияет на глобальную ликвидность?
Первая линия: после завершения саммита США и Китая — проверка сторонами того, подтвердят ли результаты саммита ожидания
После прошлой недели саммита США и Китая, хотя структурные противоречия не были сняты, на линии технологий и торговли появился прогресс
В торговле: перемирие в торговых вопросах продлили еще на два месяца, США и Китай объявили о снижении тарифов на товары на 30 млрд долларов. По ИИ: стороны начали диалог, затем некоторые СМИ сообщали, что компании из Китая рассматривают закупку последних американских чипов.
Поэтому на этой неделе нужно обратить внимание на то, сколько оптимистичного ценообразования рынок уже «заложил» в активы до саммита США и Китая, выполняются ли после завершения саммита ожидания рынка, как корректируется склонность к риску: это рост сверх ожиданий или откат ниже ожиданий, особенно в ключевых секторах — технологии и торговля
На текущий момент, по сообщениям СМИ, продвижение есть и в теме ИИ, и в торговле; далее посмотрим, будут ли эти две линии развиваться успешно
Вторая линия: дипломатические контакты США и Ирана снова и снова «туда‑сюда», Brent возвращается к 100 долларам — шок для глобальных активов!
1. На этом саммите США и Китай согласовали первоначальную рамку по ситуации с Ираном и США: ядерного оружия быть не может, нельзя взимать плату за международные морские акватории. Это — первоначальный консенсус двух стран
2. В период саммита США и Китая, по моему мнению, это будет ключевой момент во второй половине года для посредничества по ситуации США и Иран; обе стороны — США и Иран, Китай и другие страны‑посредники собрались в США. Если это посредничество не сработает, ситуация США и Иран может стать еще более сложной.
3. На фоне определения курса в американо‑китайских договоренностях Иран сейчас прямо заявляет, что ядерного оружия не имеет, временно не будет взимать плату за проход через проливы, и выдвигает условия восстановления морского сообщения через пролив. Но это условие Трамп отверг.
4. Конечно, после того как Трамп в выходные все опроверг, он затем заявил, что в понедельник будет общаться с Ираном. А министр иностранных дел Ирана, находящийся в ООН, при этом заявил, что во вторник вернется домой, и что планов переговоров с американской делегацией нет
5. Обе стороны на публике демонстрируют противоречия и жесткость; я считаю, что это не обязательно плохо. Отрицание публичных контактов не означает, что приватное общение невозможно, и эффект посредничества, вызванный саммитом США и Китая, я думаю, все еще присутствует. На этой неделе — важный тест того, насколько результат посредничества окажется действенным!
6. Внутридневной отскок Brent на 2% возвращается к зоне около 100 долларов; Brent уже третью неделю подряд закрепляется выше 100 долларов, а рост за сентябрь — 17%. Ранее я уже говорил, какое влияние цена Brent оказывает на рынок
Свыше 100 долларов — энергетическая инфляция как вклад
Риск постепенно снимается в диапазоне 95–100 долларов
Риск второго повышения ставок снят в диапазоне 90–95 долларов
Диапазон 85–90 долларов: логика по энергетической инфляции разворачивается в обратную сторону, инфляционная логика возвращается к инфляции, порождаемой экономикой
А сейчас энергетические цены вернулись к уровню 100 долларов, плюс на прошлой неделе рынок облигаций с высокими доходностями вызвал беспокойство по поводу эндогенной инфляции — очевидно, вероятность повышения ставок заметно растет
Третья линия: из‑за влияния цен на энергию повышение ставки в октябре уже перешло от неопределенности к первоначальному ценообразованию!
23 сентября: американский S&P Global поднялся до максимума с июля 2021 года; при этом данные показывают, что цены, по которым компании закладывают издержки, выросли до 4‑летнего максимума. Затем должностные лица Fed начали подчеркивать риск инфляции, что толкнуло вероятность повышения ставок в октябре до более чем 60%
И по состоянию на момент публикации статьи: данные CME показывают, что вероятность повышения ставок в октябре достигает 70%. Влияние вероятности на ожидания рынка:
<50%, рынок находится в стадии неопределенности
50%-60%, рынок начинает обращать внимание на риски повышения ставок
>60%,рынок начинает активно закладывать цены, часть активов переходит к оборонительной корректировке из‑за повышения ставок
>70%: ценообразование уходит от обороны к активному уходу от риска, и ценообразование повышения ставок становится еще более явным
>80%, приближается к «зафиксации» повышения ставки: рынок полноценно заложит повышение в октябре
А сейчас: в понедельник на фоне отскока Brent доходности на рынке UST резко взлетели, и риск‑активы заметно под давлением. Это типичная логика перехода от оборонительного ценообразования к ценообразованию «на повышение ставок ради хеджирования»
Четвертая: эпоха «Волш», влияние данных сильнее, чем ожидания управления со стороны Fed; на этой неделе PCE за август + NFP за сентябрь — логика рыночного ценообразования становится еще сложнее!
a. Важность PCE за август нужно отметить дополнительно
Суть этих данных PCE не в том, чтобы смотреть, насколько высокая инфляция была в прошлом, а в том, чтобы понять, где сейчас США находятся — в энергетической инфляции или в эндогенной
На прошлой неделе цены на энергоносители краткосрочно откатывали вниз, но доходности UST по коротким и длинным ставкам + данные по PMI дали предупреждение: инфляция в США уже перешла от «энергетического шока» к этапу отскока эндогенной инфляции. В августе Brent держался около 87–97 долларов, значит энергетический шок ослабевает. Поэтому PCE за август станет важным «окном» для наблюдения за тем, как выглядит эндогенная инфляция в США
Сейчас Fed попадает в ситуацию давления:
Brent>100 долларов (давление на дизель) → рост затрат компаний (PMI, затраты, 4‑летний максимум) → активность в США по‑прежнему сильная → если на этой неделе базовый PCE сохранит «липкость» → Fed получит среду, где будет и энергетическая инфляция, и инфляция из‑за роста издержек компаний, и инфляция спроса, что увеличит необходимость повышения ставок, резко повышая вероятность хода по ставкам
b. Если NFP будет слишком сильным, это станет вторым «ножом для Fed» (то есть фактором для повышения ставок)!
Сейчас многосторонние данные показывают, что институты считают инфляцию + занятость на этой неделе самыми ключевыми сочетаниями, и именно эти данные станут главным драйвером для дальнейшего повышения вероятности повышения ставок в октябре
Рыночные ожидания сейчас: занятость по NFP в сентябре 90–100 тыс. Здесь я делю NFP на три «порога», что дает три разных типа влияния:
Умеренный: занятость по NFP в диапазоне 50–100 тыс., безработица стабильна, зарплаты снижаются — это, по сути, самый «комфортный» для рынка сценарий; он ослабляет значение данных по занятости самих по себе
Перегрев: занятость по NFP больше 100 тыс., рост зарплат, безработица стабильна или даже снижается; если перегрев по занятости наложится на «липкость» PCE, то это неизбежно увеличит вероятность повышения ставок
Внезапное ухудшение: память по NFP близка к 0 или даже отрицательный рост, безработица растет. В краткосрочной перспективе вероятность повышения ставок в октябре снижается, доходности 2‑летних UST идут вниз, но затем рынок может начать торговать риском экономического спада
c. На этой неделе сочетание PCE + занятость по NFP + Brent — многосоставное и сложное; я так же разделяю его на три разных типа комбинаций
Лучшая комбинация: PCE снижается + занятость умеренная + Brent<95 долларов — подавляется вероятность повышения ставок, риск‑активы в выигрыше
Можно принять: PCE снижается + занятость стабильна + Brent 95–100 долларов. Хотя для риск‑рынка давление еще сохраняется, вероятность повышения ставок останавливается на уровне около 70%; эндогенная инфляция улучшается — для риск‑рынка это похоже на «разгрузку»
Опасная комбинация: PCE растет + занятость сильная + Brent>100 долларов — это еще больше повысит вероятность повышения ставок в октябре, из‑за чего риск‑активы начнут закладывать «10 повышений» или уходить в защиту
Потенциальный риск стагфляции: PCE растет + занятость падает + Brent>100 долларов. Риск стагфляции оказывает заметный негативный удар по облигациям и фондовому рынку — нужно быть настороже!
Пятое: в моей личной наблюдательной системе доходности гособлигаций США временно превысили энергетику, риск‑экспозиция продолжает расширяться — будьте настороже!
24 сентября: за исключением 2‑летних UST, доходности остальных гособлигаций США превысили 5%; 10‑летние UST — выше нового максимума с 2007 года, 30‑летние — выше максимума с 2004 года. На фоне высоких ставок рынок все больше беспокоится о дефиците бюджета и рисках по гособлигациям США!
Особенно на прошлой неделе Brent опускался ниже 100 долларов, но динамика шла вразрез с доходностями длинных облигаций — очевидно, энергетика и рынок облигаций постепенно разошлись. Если на прошлой неделе это было лишь случайностью, то на этой неделе это важная точка наблюдения. Если разрыв продолжится, это будет означать, что давление со стороны эндогенной инфляции уже нельзя игнорировать
Если в дальнейшем рынок гособлигаций продолжит «отрываться» от энергетики, это означает, что он уже начинает торговать другими ожиданиями — например, эндогенной инфляцией, ожиданиями серии повышений ставок, ростом спроса на премию за срок, изменением ожиданий по фискальному предложению и повторным ценообразованием на риск глобальной бездоходности, и т.п. Эти торговые ожидания сильно ударят по ликвидности финансовых рынков
Поэтому на этой неделе ключевое, что нужно внимательно наблюдать: доходность 2‑летних UST. Если после выхода макроданных она будет ускоренно расти, при этом подавляя короткие и длинные ставки, то кривая доходностей сблизится/догонит друг друга. Это будет означать, что рынок входит в сценарий непрерывных повышений ставок — и будет давить на риск‑рынок, но это не похоже на большой риск
Но если дальше продолжится ситуация, когда доходности 2‑, 10‑ и 30‑летних UST одновременно резко пойдут вверх — по всей кривой произойдет «сжатие», — для риск‑активов это будет крайне губительно, нужно быть настороже!
Итог по этому этапу: #黄金跌至4144美元
Те, кто давно следит за моими постами с фокусом на макроосновной сюжет, могли заметить, что на этой неделе я больше не поднимал риск по иене. Это действительно так: после повышения ставок по иене сама иена даже ослабла — риск сделок закрытия кэрри‑трейда пока снят; на этой неделе я это не считаю приоритетной точкой наблюдения
Также нужно учитывать: со среды на этой неделе в Китае начинается праздничный период по случаю национального дня; фондовый рынок не работает, поэтому материковым активам не хватает ценообразования и формирования цены, что также влияет на глобальную ликвидность активов
Поэтому на этой неделе усложнение макро‑сценариев плюс полунедельные праздники увеличивают число неопределенностей. Я рекомендую всем больше наблюдать и меньше действовать, в основном использовать защитные меры, не совершать сделки с высоким риском на коротких волнах!