


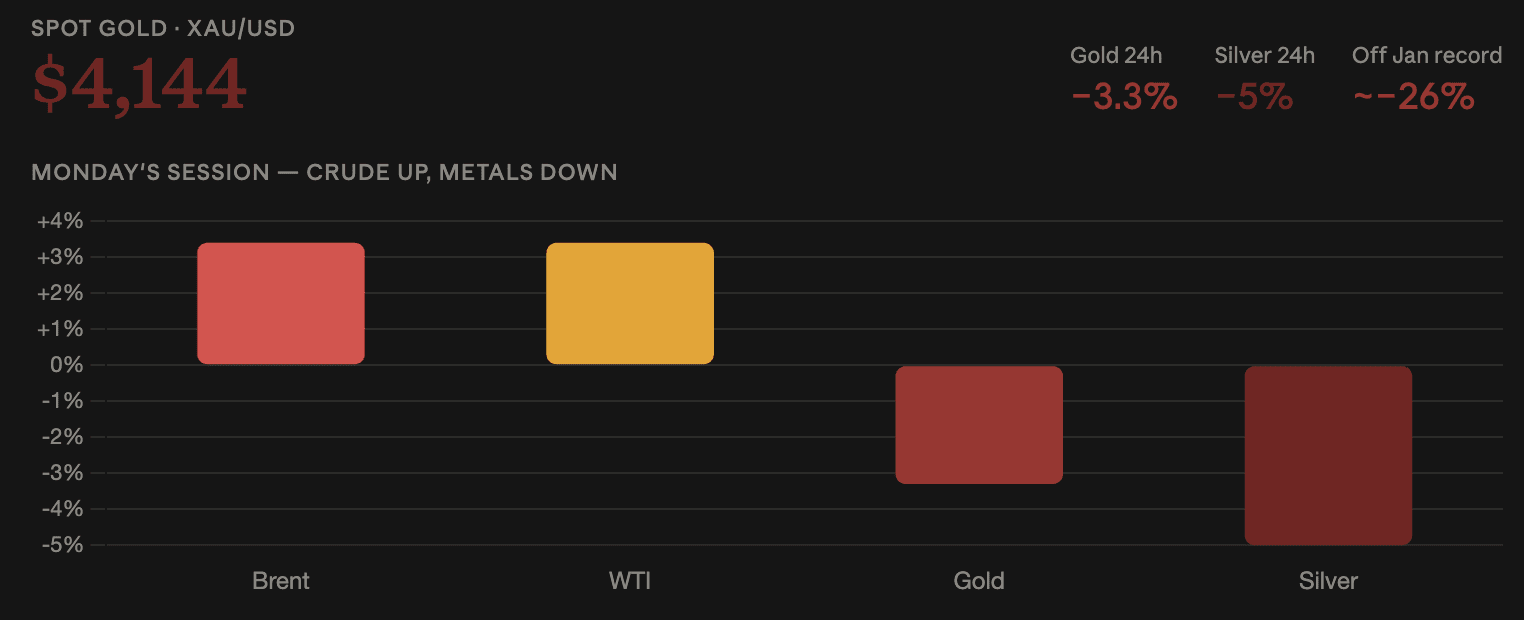
Драгоценные металлы продолжили падение в понедельник: спотовое золото снизилось примерно на 3,3% до около $4 144 за тройскую унцию, а серебро рухнуло на 5%.
Оба сырьевых бенчмарка пошли в противоположную сторону. Brent — международный маркер, по которому чаще всего оценивают нефть, торгуемую по миру, — поднялся выше $100, а американский бенчмарк WTI вырос примерно на 3,4% до $95,60. Смена ожиданий по мирному исходу и возобновившиеся геополитические риски на Ближнем Востоке подтолкнули движение.
Фьючерсы на золото на Comex торговались около $4 176.
Пункты бенчмаржного спреда указывают на экспортную проблему
Разрыв между двумя контрактами несёт информацию, которой нет в заголовочных ценах.
Brent выше $100 по отношению к WTI на $95,60 — это спред примерно $5, шире обычных $2–4. Цены Brent на североморскую нефть и служат бенчмарком примерно для двух третей нефти, торгуемой в мире. WTI — это цены на лёгкую сладкую нефть, поставляемую в Кушинг, Оклахома.
Расширение спреда в пользу Brent согласуется с экспортным ограничением на море, а не с шоков глобального спроса. Саудовские партии, которые не могут пройти через Ормуз или порт Янбу в Красном море, напрямую затрагивают грузовые потоки, торгуемые на международном уровне, но попадают в запасы США только косвенно.
Этот нюанс важен для того, что способно это изменить. Ралли, обусловленное спросом, затухает, когда замедляется рост. Экспортный «узкий горлышко» исчезает лишь тогда, когда снова открывается маршрут.
Мирная торговля развалилась
На прошлой неделе нефть снижалась на ожиданиях урегулирования. WTI дошла до $89 — примерно на 15% ниже своего сентябрьского пика $106 — после сообщений, что Иран сможет вновь открыть Ормуз в течение семи дней, если США ослабят блокаду порта.
Эти ожидания сошли на нет, и WTI восстановилась более чем на $6 от минимума.
Физическое ограничение не было устранено переговорами. Саудовский трубопровод Восток–Запад, идущий специально в Янбу, чтобы обойти Ормуз, оставался закрытым на протяжении всего периода, удерживая добычу на уровне 6,238 млн баррелей в сутки — самом низком с 1990 года.
Дипломатия убирала только премию за риск. Когда премия вернулась, дефицит снова учитывается в цене.
Рафинированные продукты — это то, что доходит до инфляции
Сырьевые бенчмарки — это не то, что платят потребители, и различие важно для аргумента по ставкам.
Дизель, бензин и авиакеросин закладываются в транспортные и логистические издержки, а спрэды по переработке — маржа между сырой нефтью и рафинированными продуктами — могут расширяться независимо от цены барреля. Дизель работает near record highs, примерно на 90% выше уровней до войны.
Именно через этот канал движение по сырой нефти превращается в публикацию PCE.
Золото уступило свой сентябрьский «пол»
На уровне $4 144 золото находится ниже $4 296, которые оно удерживало 14 сентября, и примерно на 26% ниже своего январского рекорда $5 600.
Напряжение в его позиции определило месяц. Золото держат как защиту от растущих цен, но более высокие процентные ставки — реакция политики на эти цены — напрямую снижают его привлекательность, потому что золото не платит доходность, пока конкурирующие безрисковые доходности растут.
Обе силы действуют одновременно, и реакция по ставкам продолжает побеждать. Золото падает из-за энергетического шока, который должен был бы его поддержать.
Его 90-дневная корреляция с доходностью 10-летних казначейских бумаг составляет −0,41, поэтому переоценка ставок бьёт по золоту сильнее, чем по большинству активов.
Серебро упало почти вдвое сильнее
Падение серебра на 5% на фоне снижения золота на 3,3% — это примерно то соотношение, которое их взаимосвязь обычно даёт.
Серебро несёт и монетарный, и промышленный спрос, поэтому у него более высокая бета к золоту в любом направлении.
Порядок величин указывает на движение, driven ставками, а не на страх роста. Если бы на сессии слабость спроса начала отражаться по цене, это показало бы разный ущерб по всему комплексу и не подняло бы нефть одновременно.
Четыре фактора на этой неделе
Инвесторы смотрят на число вакансий, отчёт ADP по занятости, публикацию PCE по инфляции и данные по занятости вне сельского хозяйства.
Глава торгового подразделения KCM, главный рыночный аналитик Тим Уотерер обозначил риск: «Если инфляционные или данные по занятости окажутся сильнее ожиданий, это может продолжить толкать доходности облигаций выше и ещё больше давить на цены золота».
Он описал текущее давление теми же словами. «Сочетание высоких доходностей по облигациям и повышенных цен на нефть продолжает давить на золото. На фоне неопределенности в прогнозе по нефтяным поставкам цены на нефть выросли, возвращая инфляцию в центр внимания для инвесторов».
PCE имеет особый вес. Председатель Кевин Уорш построил свою аргументацию для Jackson Hole вокруг неё, а не вокруг CPI, ссылаясь на более «горячую» шестимесячную ставку по сравнению с 12-месячной и утверждая, что именно недавний тренд был определяющим.
ФРС повысила ставки на 25 базисных пунктов до 3,75%–4,00% 16 сентября — это первое повышение с июля 2023 года. Медиана в dot plot указывала на ещё одно движение в 2026-м — ниже того, что рынки успели заложить заранее. Горячая публикация PCE напрямую проверит этот прогноз.
Крипто-отражение
Биткоин находится по другую сторону разрыва корреляции, наказывая золото.
При −0,17 к 10-летним, он поглощает движения по ставкам примерно с половинной чувствительностью. До середины сентября он многократно рос в те дни, когда золото падало, а собственная корреляция двух активов рухнула до 0,28 с 0,69 за 30 дней.
Эта развязка сохраняется только пока доминирует канал по ставкам. Если данные на этой неделе подтолкнут доходности резко выше, конкурирующая безрисковая ставка будет давить на всё, что не приносит доходности — основу QCP Capital описала как конкурирующую ставку 5% без импульса роста, который обычно с ней идет.