

Micron Technology (Nasdaq: MU) $MUB сообщит результаты за четвертый финансовый квартал после закрытия торгов 30 сентября, завершив финансовый год, в котором акции взлетели. Вопрос для инвесторов уже не в том, сможет ли производитель памяти превзойти прогнозы. Вопрос в том, смогут ли результаты и, особенно, прогнозы обосновать оценку, которая заметно ушла вперёд по сравнению с сектором.
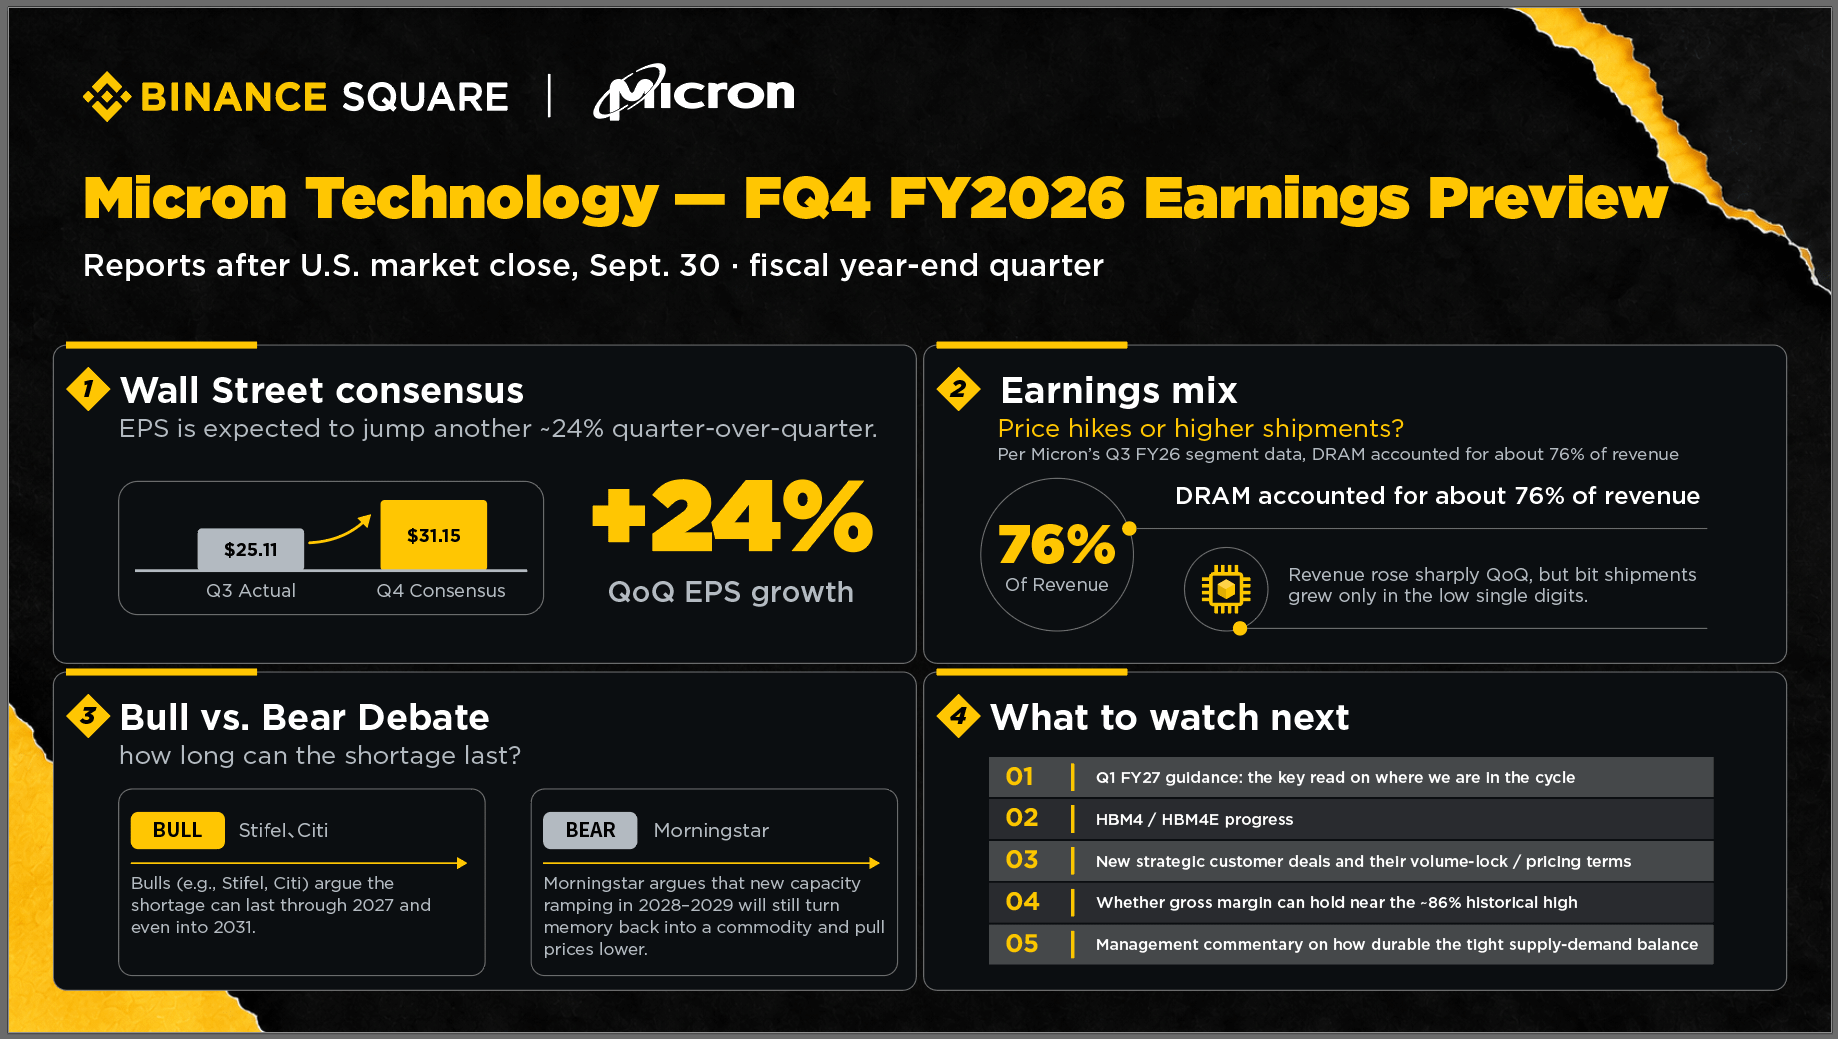
В августовском квартале Micron прогнозировала выручку в 1 млрд; не по GAAP прибыль в 1; прибыль по GAAP в пересчёте на разводнённую акцию в 1; и валовую маржу примерно 86%. Уолл-стрит находится на уровне или чуть выше середины этого диапазона. По данным TipRanks, консенсус со стороны аналитиков предполагает выручку порядка 50,6 млрд и скорректированную прибыль около 31,16. Год назад квартал назад, в финансовом Q3, Micron заработала $25,11 на акцию, когда выручка выросла примерно на 346% по сравнению с годом ранее. Достижение консенсуса означало бы ещё примерно 24% последовательный рост прибыли — довольно крутой скачок для любого производителя чипов.
Прибыль идет за счет цены, а не объема
Большинство аналитиков связывают колебание прибыли в этом квартале с жестким предложением и ростом цен в высокоскоростной памяти с большой пропускной способностью и AI-связанной DRAM, а не с всплеском отгрузок единиц.
Смесь в фискальном Q3 показывает суть. DRAM обеспечил около 76% выручки, и хотя эта выручка резко выросла по сравнению с предыдущим кварталом, поставки битов увеличились лишь в пределах низких однозначных процентов. Прибавка пришла за счет более высоких средних цен реализации; дополнительный объем почти не внес вклад.
Что отличает этот цикл от более ранних — роль долгосрочных соглашений по поставкам. На конференц-звонке по итогам прибыли менеджмент заявил, что спрос со стороны некоторых ключевых клиентов сейчас примерно на 50% выше объема, который Micron может обязаться поставить. По состоянию на прошлый квартал компания подписала 16 стратегических соглашений с клиентами, покрывающих примерно 20% ее DRAM-битов и около 30% ее NAND-битов, привязанных к примерно $22 млрд депозитов и обязательств клиентов.
Аналитики склоняются к бычьему сценарию, но целевые цены разнятся почти во всем диапазоне
Данные TipRanks по состоянию на 24 сентября показывают, что 29 аналитиков оценивают акции выше рынка в течение предыдущих трех месяцев: консенсус Strong Buy — 28 покупок, один hold и нет рекомендаций sell. Средняя целевая цена — около 2,200, а минимум — $1,100. Этот разброс отражает реальное разногласие в том, на каком этапе находится цикл.
Stifel оценивает Micron как покупку с целевой ценой $1,500 и ожидает, что и результаты за Q4, и прогноз превзойдут консенсус. При этом он считает потенциал более сдержанным, чем в недавних кварталах, учитывая соглашения по поставкам с «привязанным» ценообразованием и ограничения на ближайшие отгрузки битов. Также компания ожидает, что цена HBM4 за бит примерно удвоится, а переговоры на 2027 год близки к завершению.
Аналитик TD Cowen Криш Санкар имеет рекомендацию buy и целевую цену $1,600; он подает это как переоценку (re-rating), а не историю про прибыль: Micron примерно на 80% прошла 18-месячный этап расширения маржи, но растущая уверенность в устойчивости цикла все еще может подтолкнуть мультипликатор вверх.
Citi тоже настроен оптимистично: компания утверждает, что спрос на ИИ способен удерживать рынок памяти в дефиците вплоть до 2031 года.
Аналитик Melius Research Бен Райтцес держит самую высокую целевую цену на Уолл-стрит — $2,200 — ссылаясь на годы проданной «наперед» мощности HBM и на видимость выручки, которая приходит вместе с зафиксированными долгосрочными контрактами.
Осторожный лагерь беспокоится о нормализации и оценке
Контраргумент со стороны нескольких названных организаций и инвесторов заключается меньше в предположении об обвале спроса на ИИ, чем в том, что высокие маржи возвращаются к норме, а бумаги уже заложили в цену многое.
Аналитик Goldman Sachs Джеймс Шнайдер — самый осторожный из трех крупнейших банков: нейтральный рейтинг и 62 в показателе по прибыли. Тем не менее собственный прогноз Goldman по кварталу находится на несколько процентов выше консенсуса — 32,54 — и компания ожидает роста выручки в низких двузначных цифрах в поквартальном выражении в фискальном Q1, при этом отмечая в качестве основного риска долгосрочные наращивания мощностей со стороны китайских производителей. Иными словами, нейтральная позиция Goldman опирается на оценку, а не на какие-либо сомнения в базовых показателях.
Аналитик Morningstar Уильям Кервин оценивает акции на две звезды, называет бизнес «без рва» и присваивает ему «очень высокую» неопределенность. После квартала за июнь он повысил свою оценку справедливой стоимости до 455, но все равно считает, что акции дороги. Его медвежий настрой сводится к цикличности: Кервин рассматривает память как фундаментально цикличный бизнес и ожидает волны новых мощностей в 2028 и 2029 годах, которая создаст избыток предложения и будет тянуть цены вниз. В долгосрочной перспективе, по его мнению, долгие соглашения смягчают удар, но не предотвращают спад: выручка, действительно «зафиксированная» контрактами с клиентами, покрывает лишь часть от общего объема.
Майкл Берри, инвестор из «Большой короткой позиции» и основатель Scion Asset Management, нарастил ставки против Micron. Согласно Yahoo Finance, он шортит акции вместе с iShares Semiconductor ETF. Его фундаментальный тезис опирается на отраслевые сигналы: он ссылался на слова председателя Acer, который описал рынок DDR4 с большим числом продавцов, чем покупателей, и следит за прогрессом китайской CXMT — ее достижения в DDR5 по выходам годных к производству и объемному выпуску могут добавить предложение и ограничить любое устойчивое повышение цен на память.
Сдвиг «быки против медведей» в конечном счете упирается во время. «Быки» — среди них Stifel и Citi — считают, что дефицит продлится до 2027 года и даже до 2031-го. Morningstar возражает: мощности, которые выйдут в 2028 и 2029 годах, вернут память к ее сырьевым (commodity) корням и потянут цены вниз.
Другие переменные, за которыми стоит следить
Тарифы. Investing.com сообщает, что администрация Трампа рассматривает более широкие тарифы на полупроводники, которые могут затронуть серверы и ноутбуки; отрасль опасается, что это может замедлить темпы расходов на инфраструктуру ИИ.
Патентные споры. Netlist подала жалобу на Micron по памяти DDR5 в U.S. International Trade Commission, и недавно Micron проиграла апелляцию по патенту против этой компании. Исключающий приказ в ближайшей перспективе выглядит маловероятным, но это будет существенный риск.
Возврат капитала. По данным CNBC, примерно $6,165 млрд прямого финансирования по CHIPS Act для Micron, выданного в декабре 2024 года, сопровождались ограничителями, которые запрещают получателям крупномасштабные обратные выкупы и дивиденды. Эти ограничения, специфичные для компании, истекают после 9 декабря этого года. Финансовый директор Марк Мерфи заявил, что компания намерена активизировать возврат капитала после этой даты: в долгосрочном плане — возвращать акционерам 100% избыточного свободного денежного потока. У конкурентов вроде SK Hynix, которые уже объявили много миллиардные выкупы, инвесторы будут прислушиваться к любым обещаниям на звонке.
R&D. Micron планирует инвестировать $10 млрд в течение следующего десятилетия в исследовательский центр в Бойсе, штат Айдахо, под названием Micron Research Labs.
Что важнее всего 30 сентября
Консенсус сводится к тому, что прогноз на следующий квартал будет важнее, чем цифры текущего квартала.
Прогноз по фискальному Q1 — главный ориентир того, на каком этапе сейчас цикл. TipRanks оценивает консенсус sell-side по ноябрьскому кварталу примерно в 46,9 млрд и 31,49 по прибыли (35,11); собственная модель Goldman по кварталу дает около $57,7 млрд, что выше рыночной цифры, которую он цитирует.
Прогресс HBM4 и HBM4E и сможет ли Micron удержать или нарастить свою примерно 20%-ную долю рынка HBM.
Новые стратегические соглашения с заказчиками, а также их условия по объему и цене — особенно прогресс в фиксации половины выручки.
Сохранится ли валовая маржа около ее пика в 86% и начнет ли темп роста цен замедляться и выравниваться.
Формулировки менеджмента о долговечности предложения и спроса. Любое смягчение по ценам или спросу на HBM может вызвать реакцию «продавай новости», даже если отчет будет лучше ожиданий.