

Рынок перешёл от одностороннего медвежьего тренда к боковому диапазону, а эффект от нарративных спекуляций полностью иссяк. Эра, когда можно было привлекать капитал, опираясь на грандиозные видения и концептуальные истории, безвозвратно ушла. Будь то L1/публичные цепи, DeFi или любые проекты экосистемы, всем неизбежно придётся столкнуться с одной ключевой задачей: пересобрать токеномику. В условиях флет-рынка токен-модель больше не является «вишенкой» в белой книге, а становится жёсткой необходимостью, от которой зависит, сможет ли проект пережить цикл и удержать доверие сообщества.
В прошлом цикле у множества проектов было одинаково очевидное «болезненное место»: выпуск токенов опирался на постоянную инфляцию, вознаграждения — на наращивание эмиссии и субсидии, а команда и ранние инвесторы разблокировали токены, как правило, концентрированно в определённые периоды. При этом сам токен нес только право на голосование в управлении и не мог отражать реальные доходы протокола. В такой модели в бычьем рынке ещё можно было поднимать оценку за счёт эмоций, но стоит рынку ослабеть — инфляционное давление продаж в сочетании с ожиданиями разблокировок полностью разрывает связь между фундаментальными показателями проекта и ценой токена. В итоге проект превращается в чисто «воздушный» нарратив. Когда рынок возвращается к рациональности, первый критерий, который используют капитал, пользователи сообщества и институциональные исследования, — есть ли у токен-модели устойчиво работающий цикл создания ценности.
Обновление токеномики в этом цикле сосредоточено на пяти направлениях: обратный выкуп и сжигание, сокращение инфляции, оптимизация графика разблокировки, получение дохода от протокола и расширение преимуществ стейкинга. Суть этой комплексной системы — тесно связать ценность токена с доходами от деятельности протокола, чтобы рост экосистемы отражался на благосостоянии держателей токенов, а не поддерживался исключительно новыми участниками, покупающими токены у прежних.
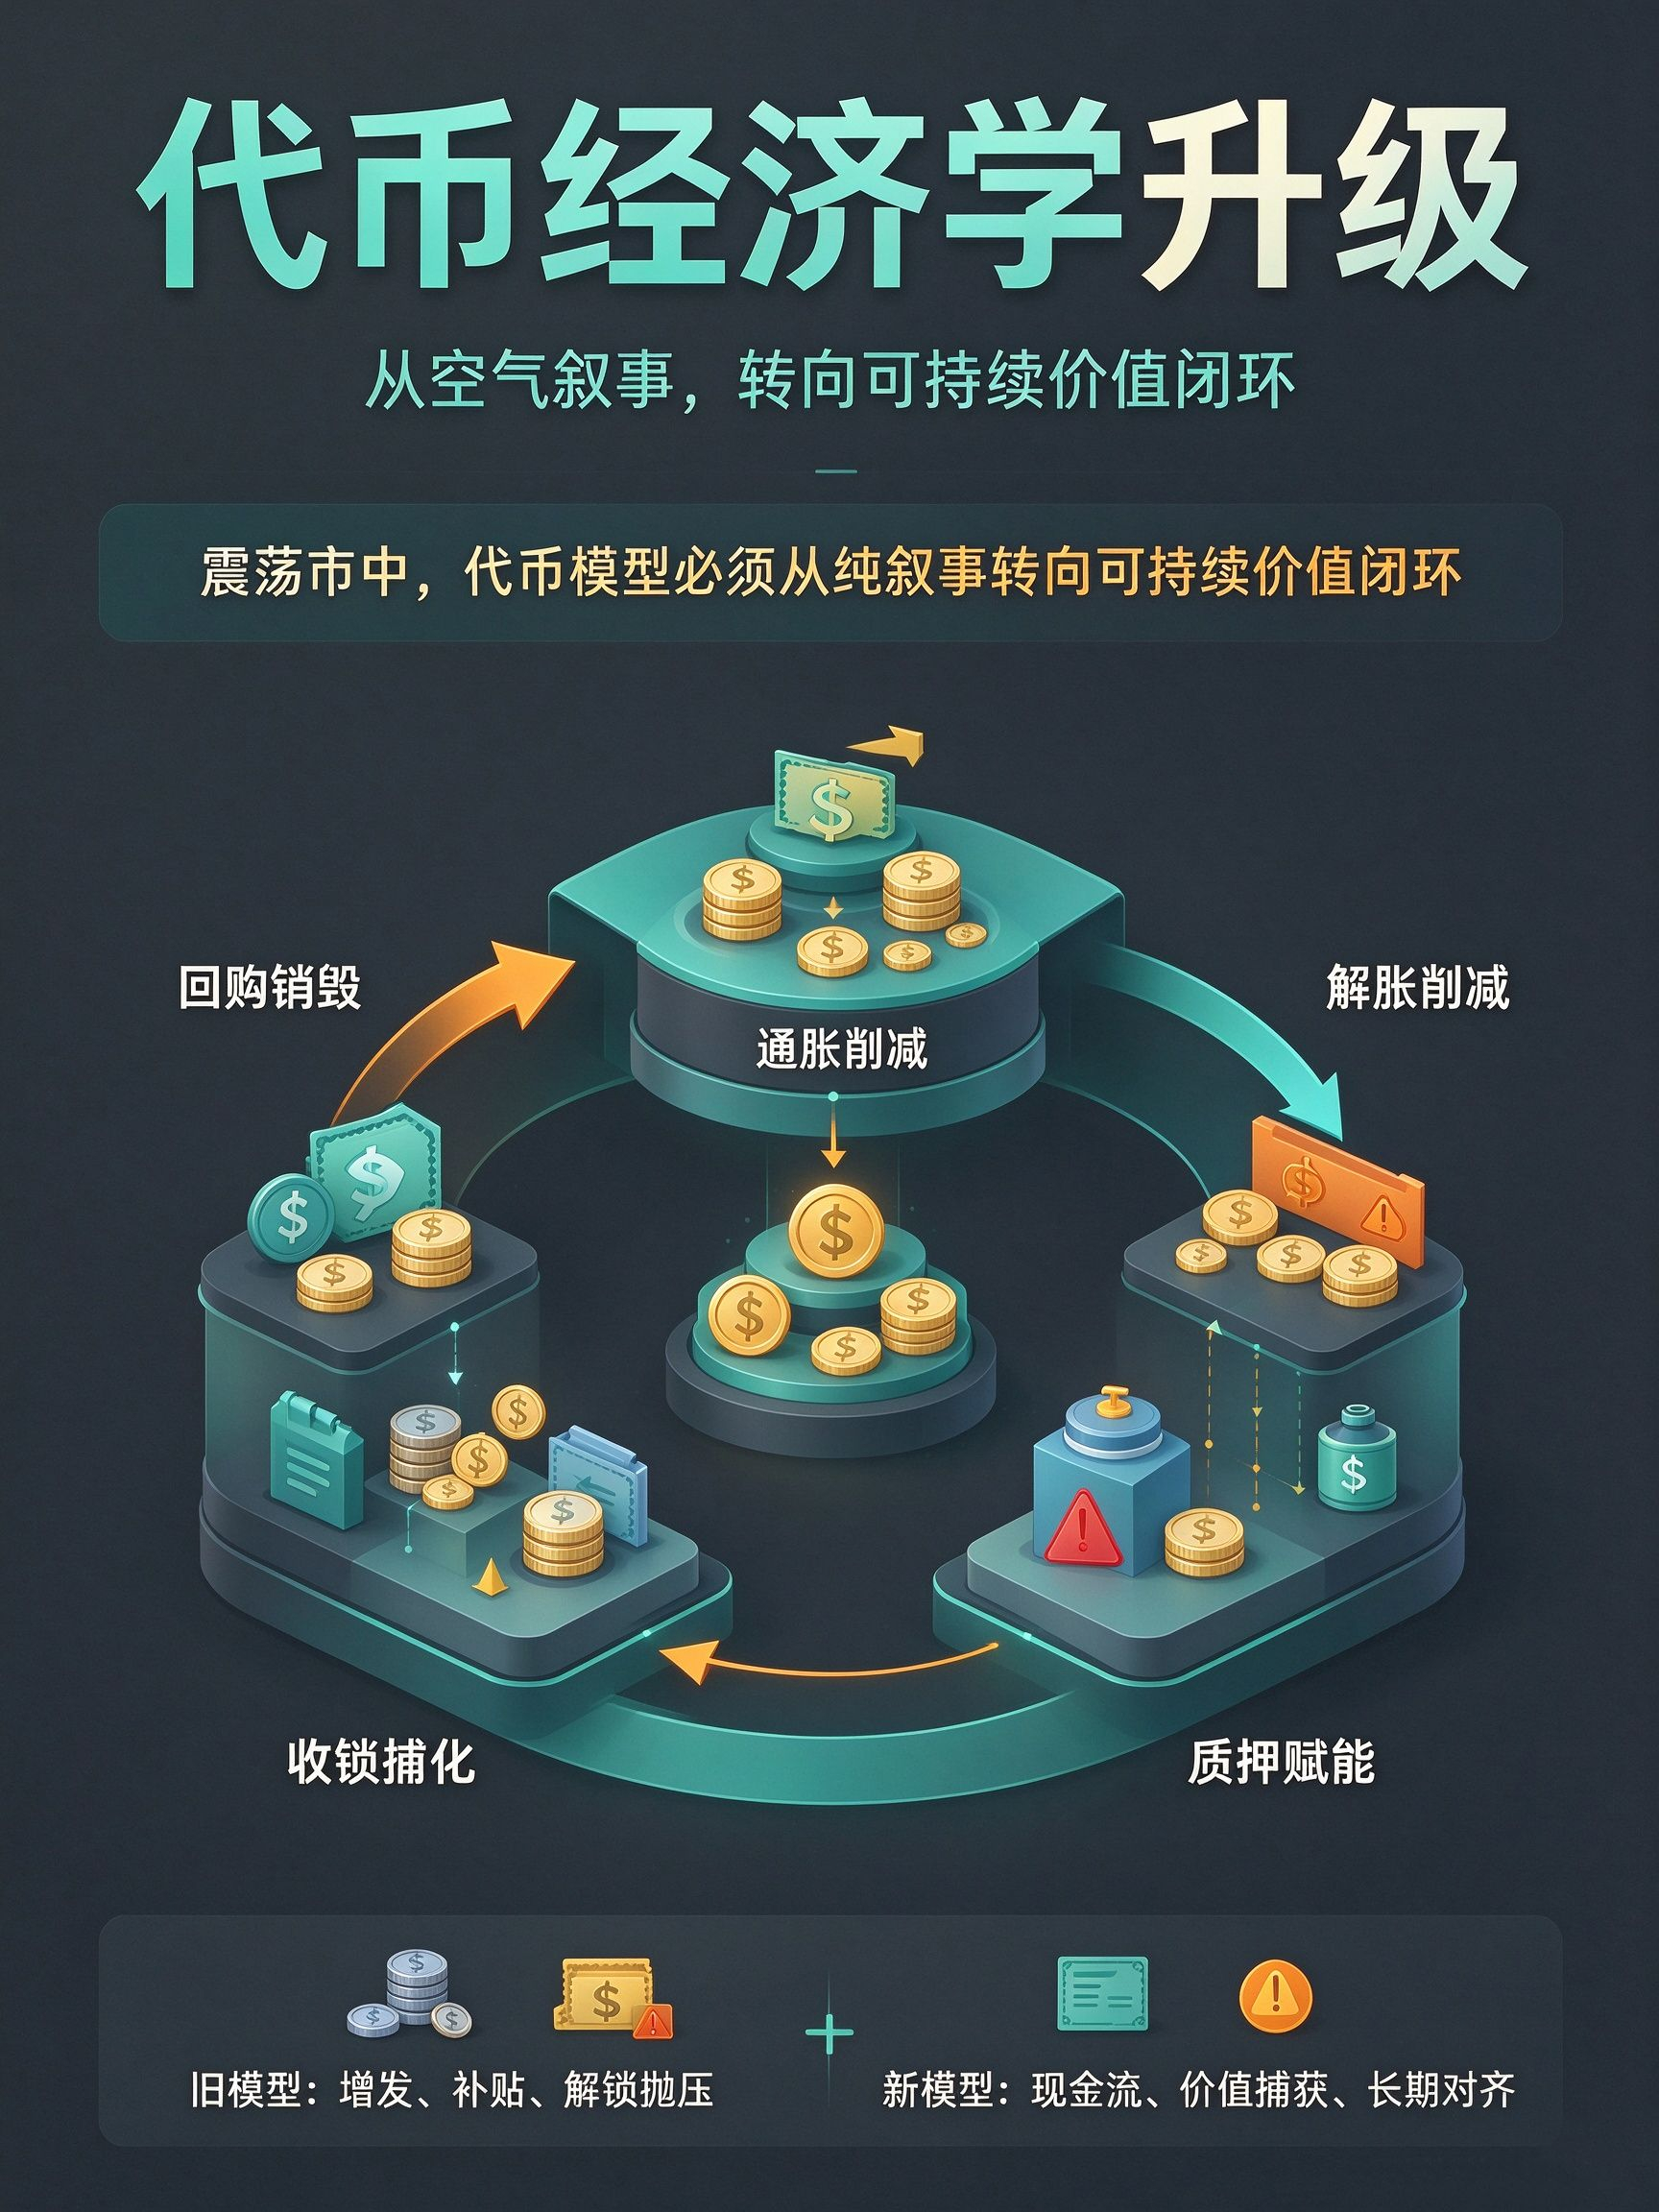
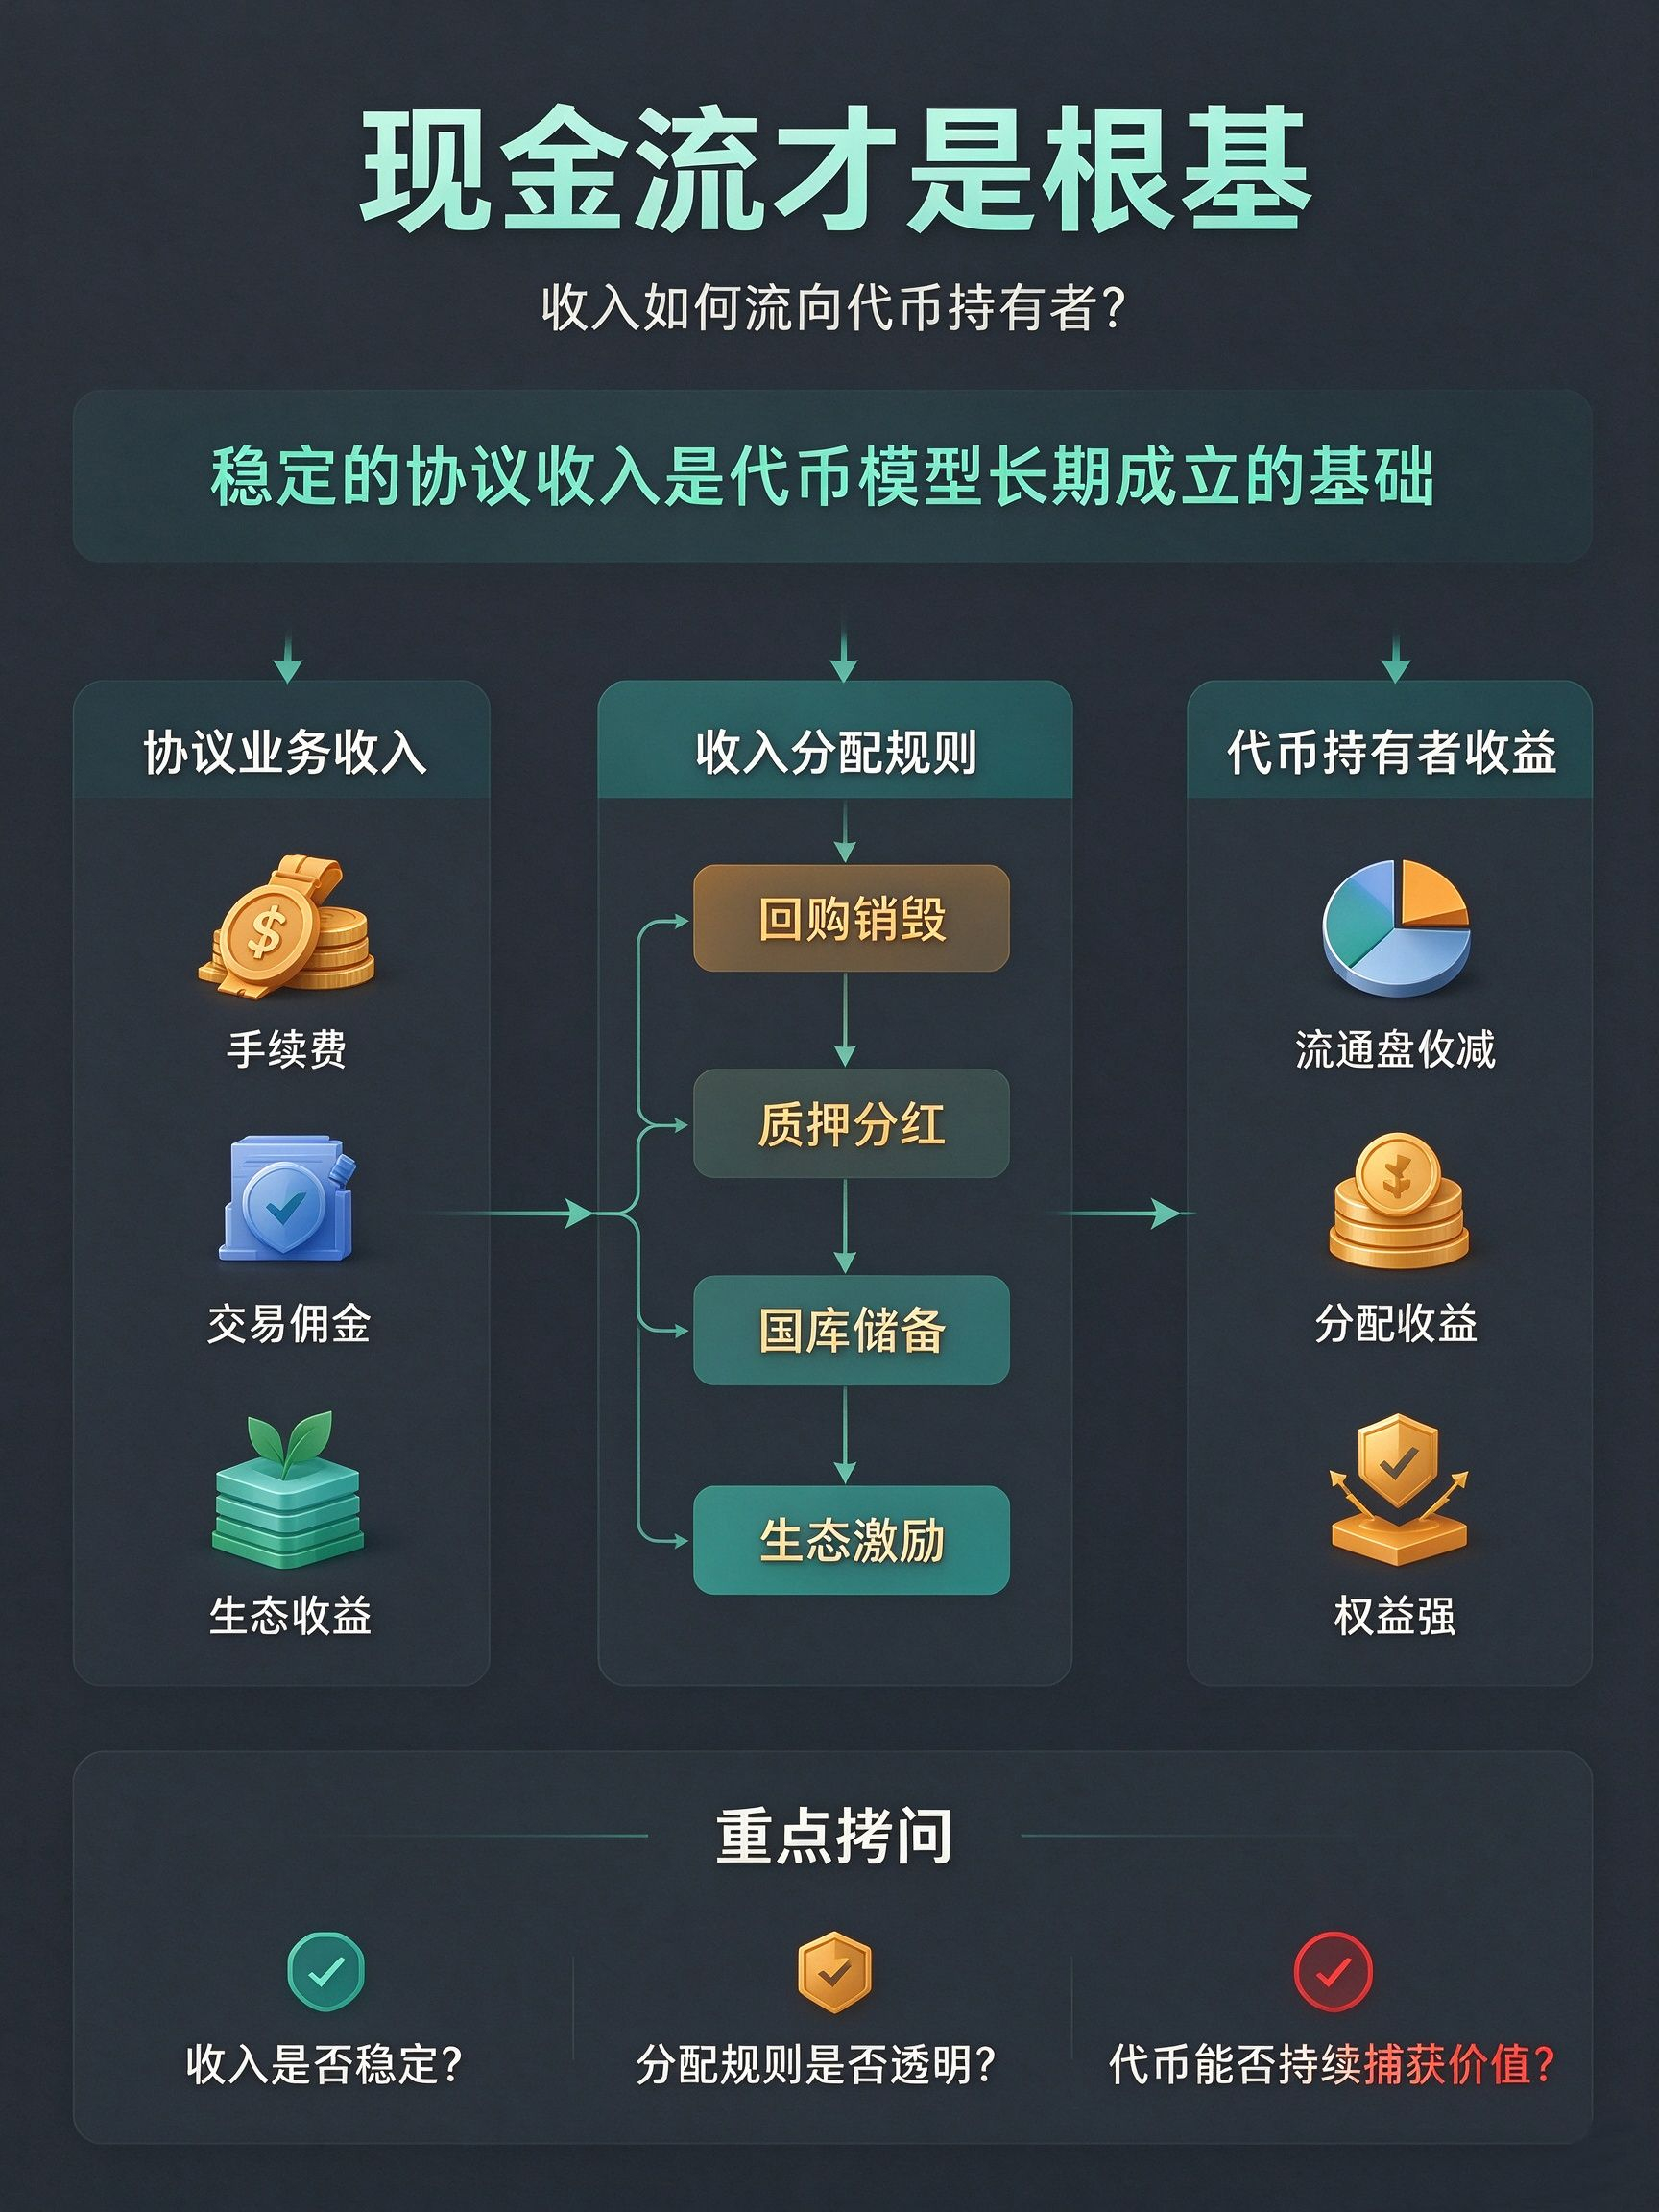
Обратный выкуп и сжигание — самый наглядный на сегодня способ направить доходы на пользу держателям. Проект использует реальные денежные потоки — например, комиссии протокола и операционную прибыль — для выкупа токенов на вторичном рынке с последующим сжиганием, напрямую сокращая их предложение в обращении. В отличие от сжигания токенов из казначейства, обратный выкуп за счёт реальных доходов запускает позитивный цикл: чем выше объём транзакций в протоколе и больше доход, тем активнее выкуп и тем меньше токенов остаётся в обращении. Многие ведущие DeFi-проекты уже внедрили этот механизм, направляя большую часть комиссий на выкуп и сжигание. Так токен превращается из простого инструмента управления в актив, дающий право на долю прибыли протокола.
Сокращение инфляции — основа борьбы с долгосрочным размыванием долей из-за роста предложения. Старые модели обычно предусматривали длительную линейную эмиссию: токены постоянно выпускались для майнинга ликвидности и вознаграждения за вклад в экосистему, постепенно размывая доли существующих держателей. Теперь команды проектов начинают активно снижать годовой уровень инфляции, задавать кривую её постепенного уменьшения и даже устанавливать жёсткий предел предложения. Меняется и подход к стимулированию: вместо безусловной эмиссии токены распределяются целевым образом. Ресурсы направляются не на простое субсидирование накрутки показателей, а на вознаграждение за реальные действия в блокчейне и долгосрочный вклад в экосистему, что сокращает неэффективную инфляцию.
Оптимизация графика разблокировки позволяет устранить главный источник неопределённости на рынке — ожидание давления продаж. Традиционная модель с фиксированными календарными сроками создаёт чёткие периоды повышенного давления: рынок заранее учитывает их в цене, и по мере приближения разблокировки котировки продолжают снижаться. Теперь команды проектов начинают применять разблокировку по достижении этапов: доли команды и инвесторов высвобождаются не по фиксированному графику, а при выполнении таких условий, как достижение продуктовых показателей, рост доходов протокола и масштабирование экосистемы. Некоторые проекты предпочитают единовременно высвободить оставшиеся токены, чтобы разом поглотить ожидаемое в будущем давление продаж и рассеять затянувшуюся неопределённость вокруг разблокировки. Постепенное высвобождение, корректировка условий в критические моменты и разделение токенов на категории — распространённые способы снизить давление продаж.
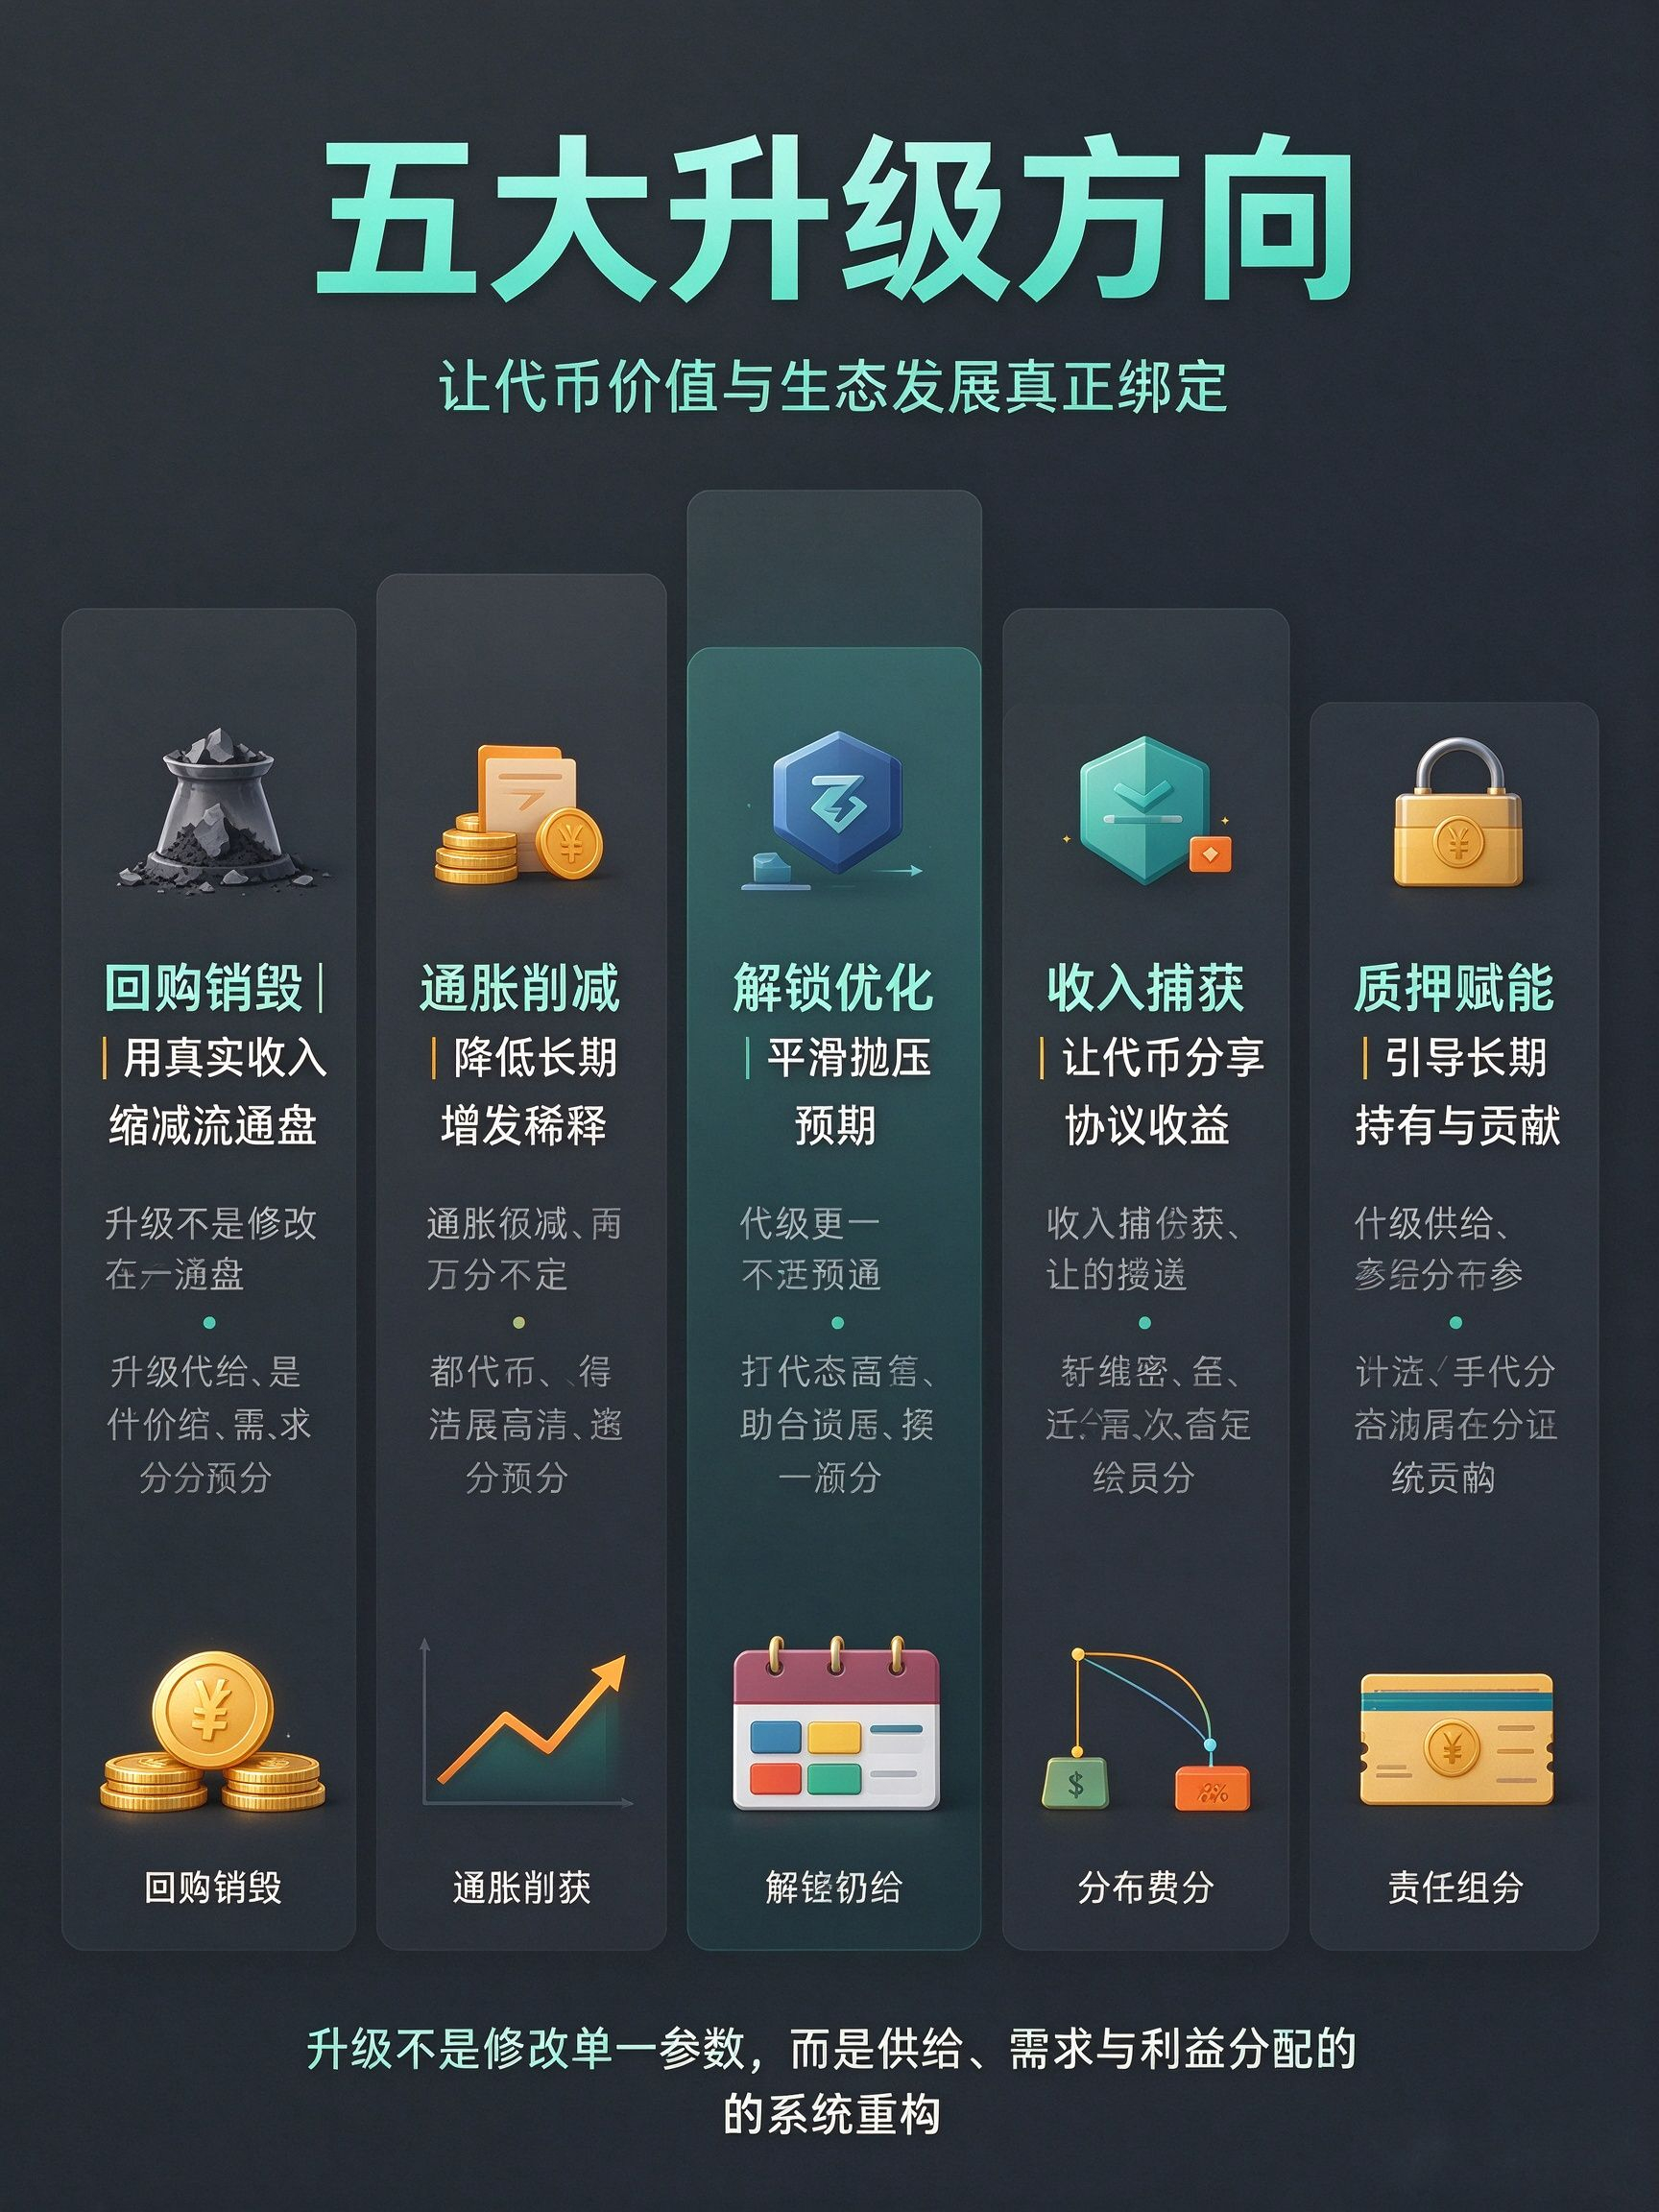
Получение дохода от протокола — основа всей токеномики и необходимое условие долгосрочной эффективности любых механизмов. Без реальных денежных потоков обратный выкуп и сжигание становятся лишь краткосрочным маркетинговым ходом. Сегодня рынок прежде всего спрашивает проекты: способен ли протокол получать стабильный, проверяемый доход? Как этот доход распределяется между держателями токенов? В прошлом многие токены управления давали только право голоса и не позволяли получать долю от комиссий платформы: протоколы зарабатывали огромные суммы, а держатели токенов не получали ничего. Всё больше DeFi-проектов включают механизм распределения комиссий, направляя их обратно в токеномику и связывая доходы от деятельности с ценностью токена.
Стейкинг помогает стимулировать долгосрочное владение токенами и сдерживать желание продать их в краткосрочной перспективе. Продуманный стейкинг уже не сводится к простой эмиссии токенов в качестве вознаграждения: он дополняется правом голоса с повышенным весом, долей от комиссий и другими преимуществами в экосистеме. Это мотивирует пользователей блокировать токены и сокращает их количество в свободном обращении. Главная цель механизма стейкинга — согласовать интересы команды, инвесторов и рядовых пользователей, переключив сообщество с краткосрочных спекуляций на долгосрочное совместное развитие экосистемы.
При перестройке токеномики команде проекта необходимо прямо ответить на три ключевых вопроса. Во-первых, подкреплён ли токен реальными денежными потоками? Механизм дефляции, не связанный с доходами от деятельности, может лишь ненадолго подогреть интерес, но не способен поддерживать долгосрочную оценку. Во-вторых, как контролировать давление продаж при разблокировке? Любая токеномика теряет смысл, если крупные объёмы токенов в долгосрочной перспективе высвобождаются одновременно, — даже самая убедительная концепция не спасёт ситуацию. В-третьих, как токен управления будет обеспечивать получение ценности? Право голоса не равно ценности: для токена управления необходимо разработать понятный механизм распределения доходов, иначе ему будет трудно рассчитывать на долгосрочное доверие инвесторов.
Эта перестройка токеномики подходит для публичных блокчейнов, DeFi и самых разных экосистемных проектов. Она охватывает весь процесс — от AMA с сообществом и обновления белой книги до разработки механизмов аирдропа. Общаясь с сообществом, команда проекта должна прозрачно объяснять логику токеномики и чётко показывать источники дохода, график разблокировки и правила обратного выкупа. При обновлении белой книги в ключевые положения необходимо включать динамические механизмы токеномики, снижение инфляции и распределение доходов. При разработке аирдропа стоит отказаться от крупных разовых раздач в пользу поэтапной разблокировки и выдачи токенов с учётом вклада в экосистему — так можно избежать массовой распродажи полученных токенов.
В основе логики волатильного рынка лежит то, что капитал начинает оценивать реальные ценности. Обновление токеномики — это не маркетинговая упаковка в виде простой корректировки параметров и добавления функции сжигания, а фундаментальная перестройка бизнес-модели проекта. В будущем выживут проекты, чья деятельность генерирует денежный поток, чьи токены позволяют получать долю от доходов и чьё давление со стороны предложения находится под контролем. Только прочно связав ценность токена с развитием экосистемы, проект сможет сохранить доверие сообщества и уверенно пройти через рыночные циклы, несмотря на колебания.