Стоит ли покупать акции Meta?
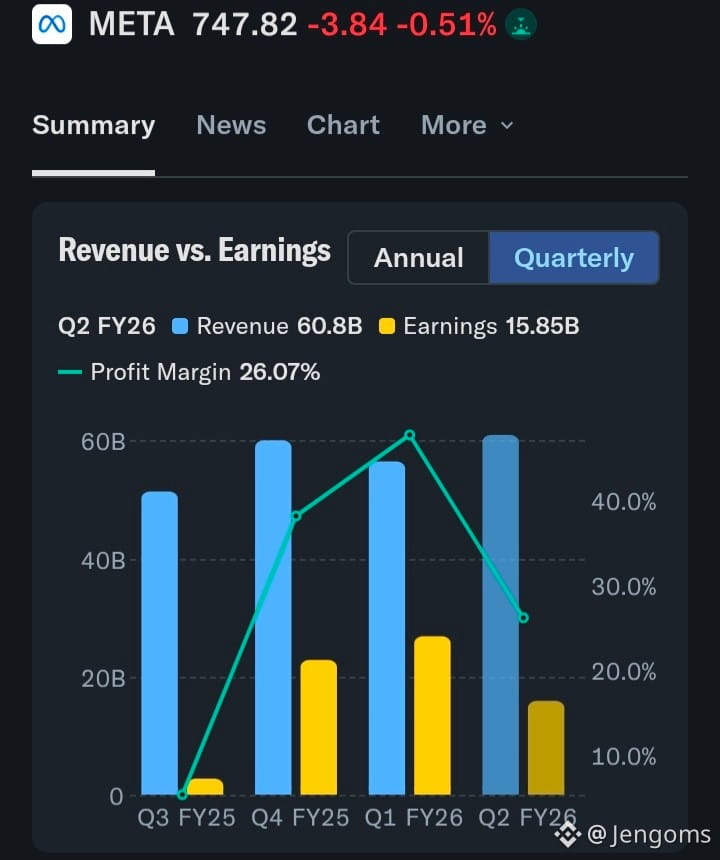
Расходы Meta на ИИ были продуманными, и хотя они негативно сказались на краткосрочной прибыли и свободном денежном потоке (помимо этого на текущую рентабельность влияли и другие факторы), компания сейчас демонстрирует потенциал своей стратегии. В ближайшем будущем может быть еще больше. Как сообщается, Meta изучала возможность продать избыточные вычислительные мощности, связанные с ИИ. Руководство отметило, что, учитывая текущий спрос на эти услуги, компания могла бы продавать вычислительные ресурсы с существенной надбавкой к цене по сравнению с тем, что она за них заплатила.
Тем временем ключевой рекламный бизнес остается в хорошем состоянии, и Meta продолжает развивать свою экосистему. Выручка во втором квартале выросла на 28% в годовом исчислении до $60,8 млрд, а количество ежедневных активных пользователей составило 3,60 млрд — на 3% больше, чем за тот же период год назад. Глубокая экосистема Meta — это сильное конкурентное преимущество, которое открывает множество возможностей для монетизации. Наконец, компания продвинулась ближе к решению еще одной проблемы.Meta сталкивалась с исками из‑за предполагаемого вреда от социальных сетей, но недавно достигла мирового соглашения со многими истцами. Meta согласилась выплатить около $18 млрд в течение 10 лет — довольно небольшую сумму для компании, которая генерирует более $60 млрд годовой прибыли — и усилила ограничения на своих сайтах и в приложениях, чтобы защитить молодых пользователей. По всем этим причинам акции Meta выглядят привлекательными для инвесторов, готовых удерживать их в долгосрочной перспективе.
$NVDAB
$META
#CircleMints500MUSDCOnSolana #CircleTetherFreezeBitgetHackerWallet #BlackRockBuildsTokenizedPortfoliosForOndo #Metaplane #TrumpRejectsIranHormuzReopening