Мелкая зелень · Глобальный макро-обзор (09-27 специальный выпуск)
Базовый период: с 09-26 08:35 до 09-27 08:35 | Глобальная макроэкономика: вертикальные треки — первичный анализ
【Глубокий разбор больших моделей · стратегический ответ】
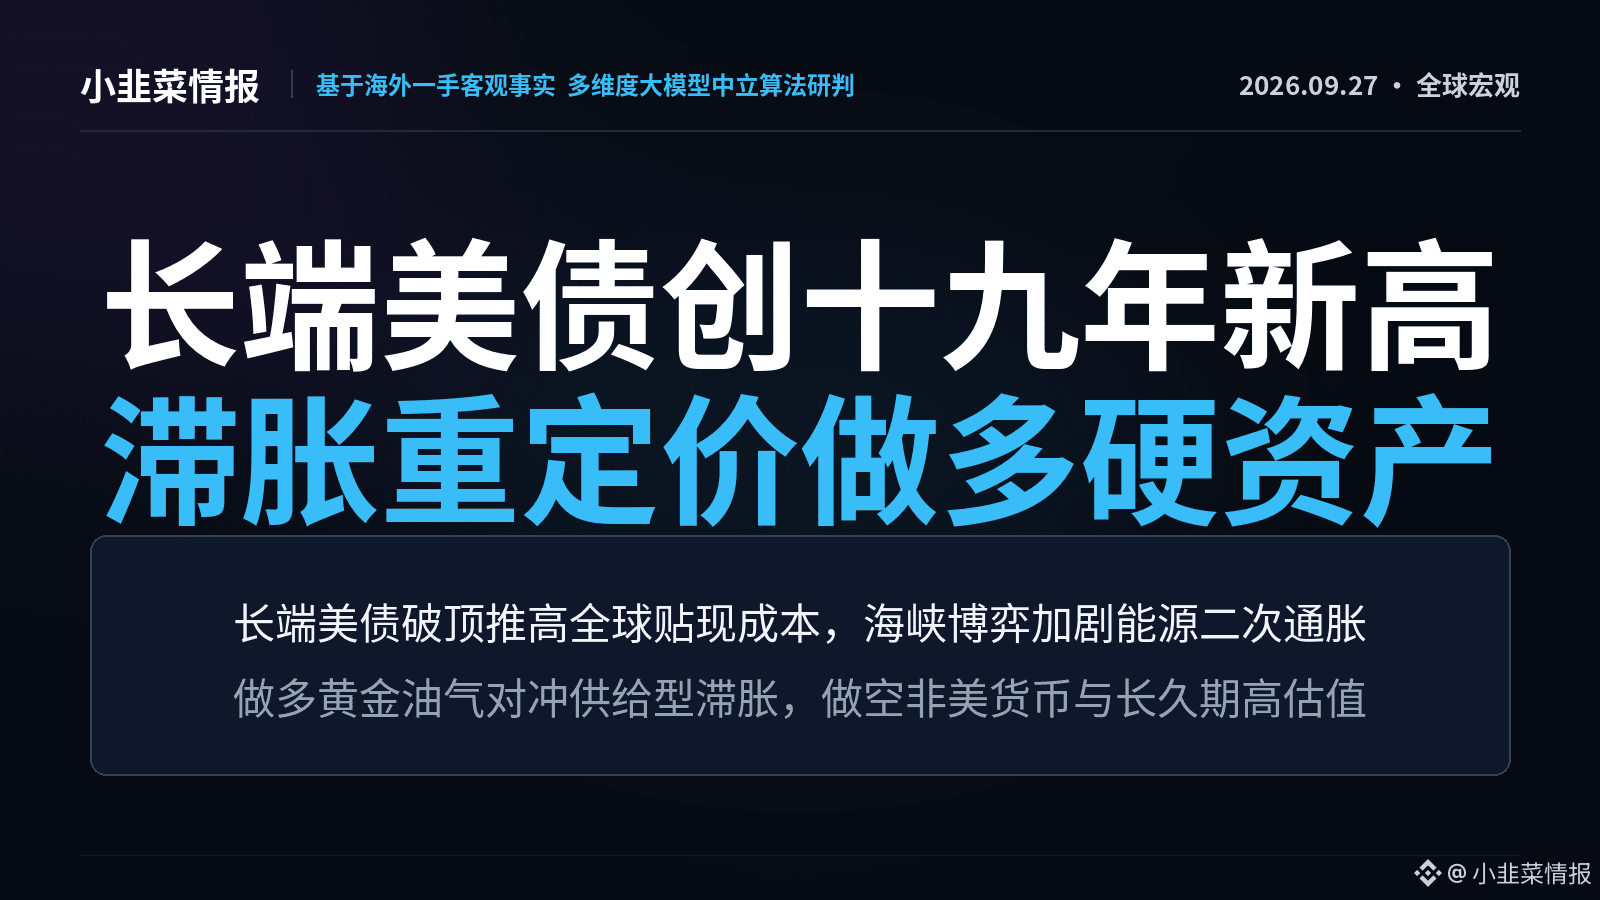
Базовая доходность по американским гособлигациям прорвалась к максимумам за девятнадцать лет; на этом фоне — пик масштабного выпуска облигаций на фоне крупного бюджетного дефицита, а вероятность повышения ставки ФРС в октябре по данным CME взлетела до 64,2%. Это окончательно разрушило иллюзию быстрого смягчения ликвидности. Системное повышение дисконтирования на дальнем участке кривой доходности заново перестраивает модели оценки стоимости по разным классам активов в глобальном масштабе. В отличие от прежних циклов ужесточения, липкость инфляции была глубоко усилена риском срыва энергопоставок, который был спровоцирован геополитическим кризисом в районе Ормузского пролива. Ожидания сжатия предложения природного газа распространились «через край» на лето следующего года: сбои в цепочках поставок со стороны предложения фиксируют премию за риск нефти и газа как инерционную топливную энергию для вторичного стагфляционного импульса. Индекс доллара, благодаря преимуществу в процентных ставках и «радужному» эффекту бегства в защиту, выходит на траекторию долгосрочного усиления; это усиливает обесценение валют вне США и ужесточает офшорную ликвидность.
На этапе ребалансировки активов внутри S&P и Nasdaq наблюдается резкое расхождение оценок: выстоять способен лишь технологический «крупняк» с обильным свободным денежным потоком и острой потребностью в вычислительных мощностях для ИИ; при этом переоцененные активы роста без опоры на прибыль сталкиваются с болезненностью девчитающего процесса — «разгрузкой» кредитного плеча. Что касается стратегий хеджирования long/short, твердо фиксируется оборонительный набор против стагфляции: лонг по спот-золоту и сырьевым энергоносителям (нефть/газ) на стороне спроса, чтобы уловить размывание кредитной ценности из‑за суверенного дефицита и премию за геополитический разрыв поставок; на повышении — шорт по слабым валютам вне США и по американским облигациям с долгой дюрацией, выполняя даунхедж для хрупких акций с высоким мультипликатором.
【Динамический перечень «самого первого» за 24H】
• Доходность 10-летних гособлигаций находится на самом высоком уровне за последние два десятилетия: под давлением липкой инфляции, большого объема эмиссий и инвестиционного ажиотажа, подпитываемого искусственным интеллектом, базовая доходность поднялась до пика за 19 лет.
• ФРС: вероятность повышения ставки на 25 б.п. в октябре — временно 64,2% — по данным CME «FedWatch»: вероятность сохранения ставки в октябре без изменений — 35,8%, а вероятность повышения на 25 б.п. — 64,2%.
• Morgan Stanley: переход к бычьему взгляду на доллар — высокие доходности продолжат выдавливать глобальные рисковые предпочтения: Morgan Stanley скорректировал ранее пессимистичную оценку по доллару и ожидает, что сила доллара сохранится до середины 2027 года.
————————————
Первичные материалы с фактами и глубокие AI‑разборы по всей сети уже синхронизированы с официальным сайтом:
Первичные факты по всей сети и глубокие AI‑разборы в многомерном формате уже синхронизированы с официальной панелью; специальный канал — смотрите на главной, закреплено вверху.