Большая часть рынка RWA — это не про владение компаниями или недвижимостью.
Это про получение доходности в долларах, потому что ваши стейблкоины ничего вам не платят.
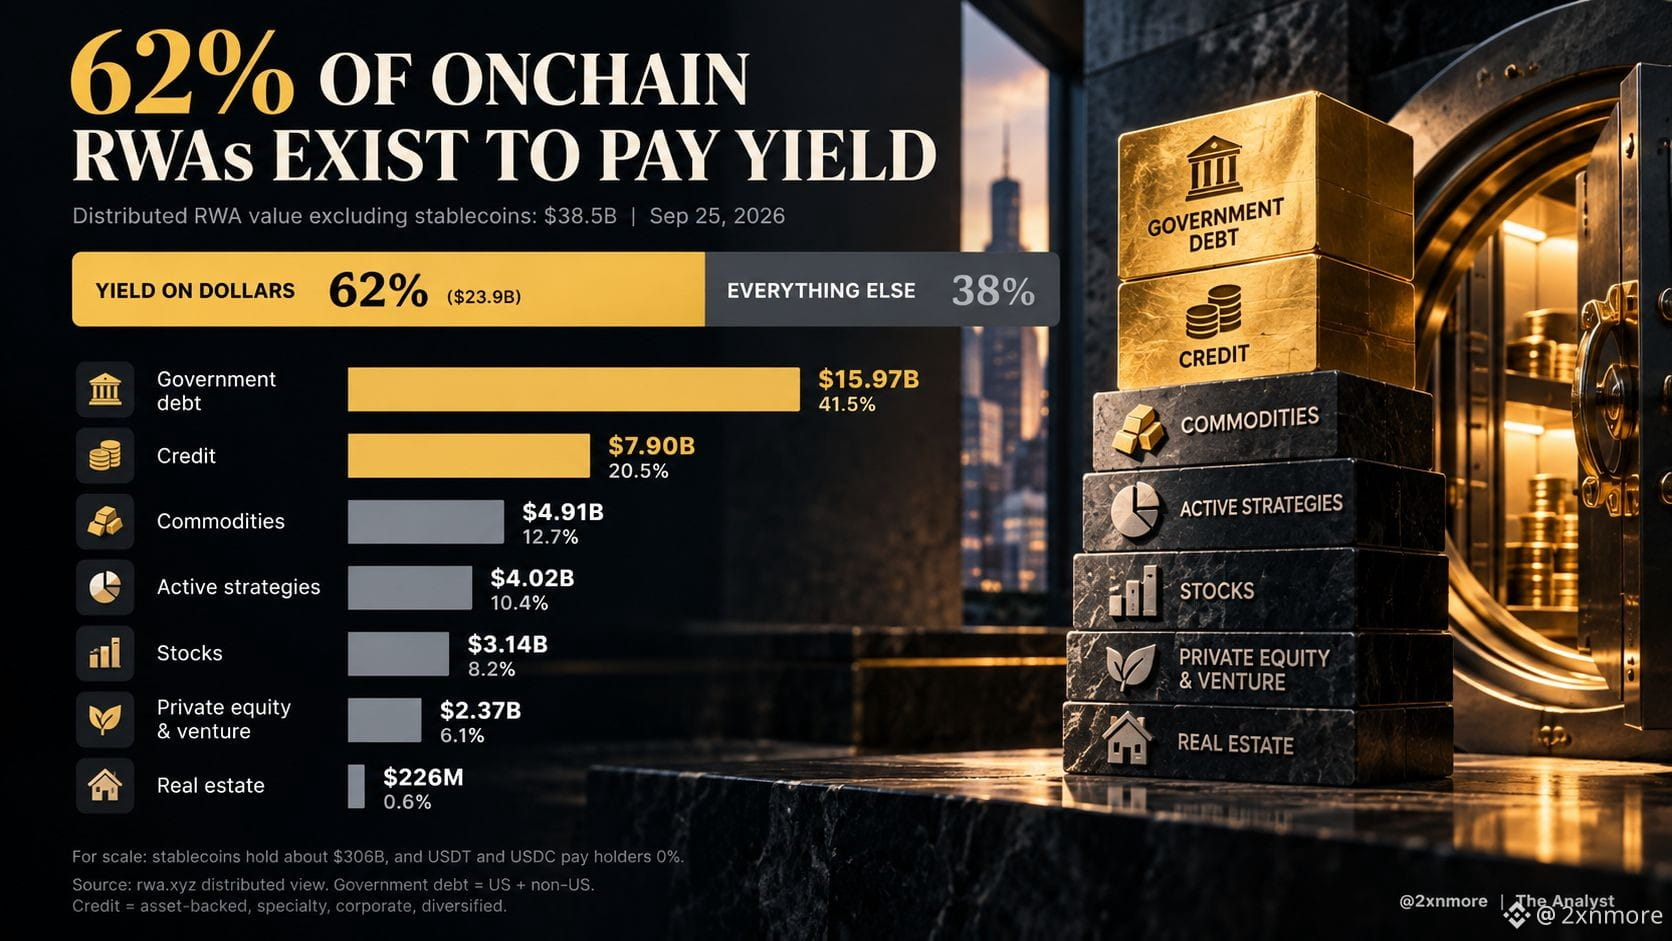
Распределённые onchain RWA, за исключением стейблкоинов, на rwa. xyz:
$38.5B
Вот что в основном это.
Госдолг: 41%
Кредит: 21%
Вместе это 62% рынка, и оба сегмента существуют в первую очередь, чтобы платить доходность. Кредит также несёт риск дефолта, которого нет у казначейских бумаг, но причина, по которой люди покупают и то, и другое, одна.
Вот почему это важно.
Когда вы держите USDT или USDC, эмитент зарабатывает проценты на резервах, которые обеспечивают ваши доллары. Вы получаете ноль.
Токенизированные казначейские бумаги исправляют именно это. Это те же доллары onchain, но доходность достаётся вам, а не эмитенту.
Так что бум RWA — это не столько история владения. Это история доходности.
А истории про доходность сводятся к одному: процентным ставкам.
Когда ставки высокие, держать стабильную монету с нулём — дорого, и деньги перетекают в токенизированные казначейские бумаги.
Когда ставки падают, эта разница уменьшается, и самый простой повод держать RWA становится слабее.
Вот та часть, которую почти никто не закладывает в посты «RWA до триллионов».
Настоящая проверка — в том, что не зависит от ставок. Товары, в основном золото, уже составляют 13% рынка. Токенизированные акции пока ещё небольшие.
Вот тот сегмент, который докажет, что токенизация может стоять на собственных ногах.
Рынок RWA — это сделка по ставкам, которая облачилась в костюм токенизации, и ФРС держит другой конец этой сделки.