


Базовая токенизация акций на цепочке привела к недавнему всплеску торгов: за последние 30 дней объем спотовых DEX-сделок составил около 1,3 млрд долларов, что примерно на 153,8% больше, чем за предыдущие 30 дней; Uniswap v4 на базе сети Base — вторая крупнейшая торговая площадка в этом сегменте, где за тот же период обработали объем сделок примерно 139 млн долларов. Возможности Uniswap опираются на два направления: во‑первых, «разрешительные торговые пулы» позволяют регулируемым активам работать в AMM; во‑вторых, «унификация UNI» после завершения запуска формирует замкнутый цикл между комиссионным доходом протокола, обратным выкупом с последующим сжиганием и захватом стоимости токеном. Однако цена UNI не должна оцениваться только по краткосрочному объему торгов — важно, сможет ли комиссия оставаться устойчивой, сможет ли токенизация акций расширить проникновение среди институциональных игроков, а также какие риски стоят за крупными позициями «китов».
Первое: взрыв токенизированных акций — почему Uniswap является одним из главных победителей?
Токенизированные акции — не новая концепция, но на этот раз точка взрыва другая.
Раньше регулируемые активы было сложно действительно вывести в DeFi. Эмитентам приходилось соблюдать требования комплаенса, поэтому они вынуждены были ограничивать круг инвесторов; а DEX делает упор на анонимность и отсутствие разрешений — эти подходы в долгосрочной перспективе конфликтуют.
Uniswap v4 с «пулом с разрешительным доступом для торговли» меняет эту ситуацию.
Это позволяет эмитенту запускать на AMM регулируемые активы, при этом адаптеры прав в реальном времени проверяют статус инвестора. Пользователи, соответствующие условиям, могут обменивать токены или предоставлять ликвидность; неавторизованные действия будут заранее заблокированы.
Это означает, что впервые традиционные активы могут подключаться к DeFi‑экосистеме, не отказываясь от контроля комплаенса.
Для Uniswap это не просто добавление ещё одного торгового инструмента, а открытие принципиально нового входа в класс активов.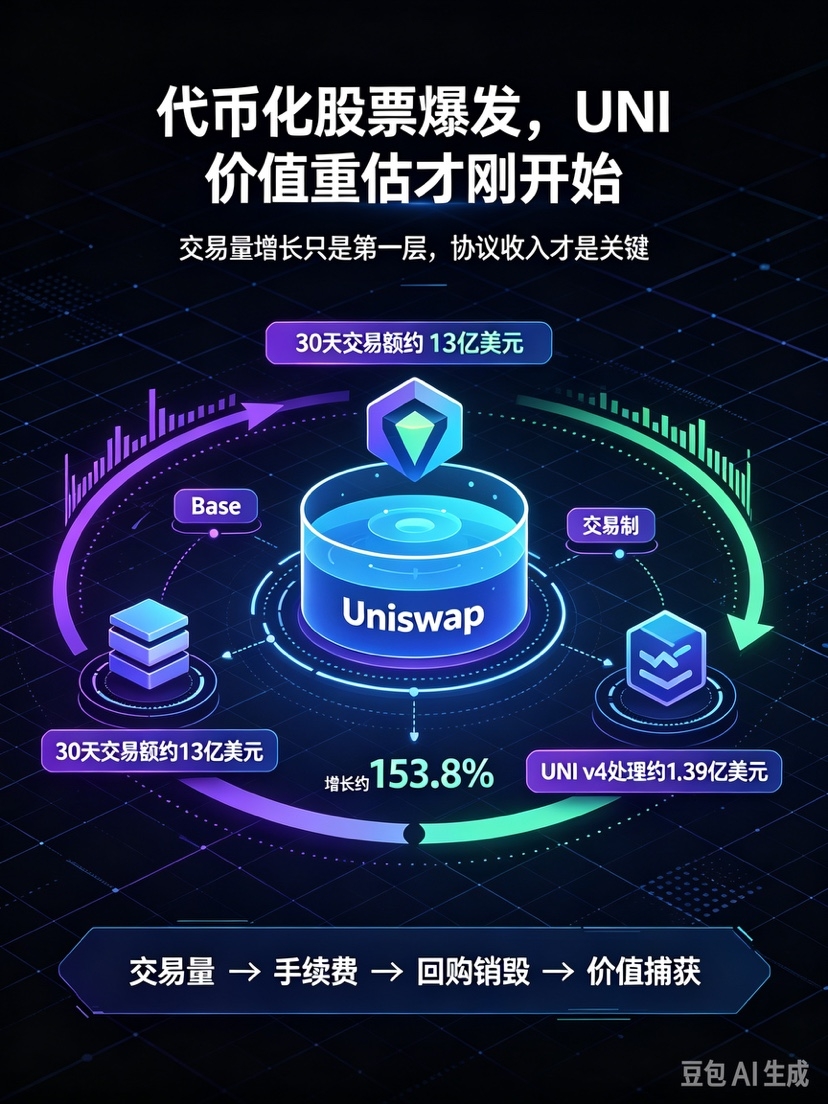
Второе: оборот от 0 до 100 млн — почему это смена парадигмы?
Темпы роста токенизированных акций на Base действительно впечатляют. 12 сентября в этой нише дневной объём DEX‑торгов впервые превысил 100 миллионов долларов, тогда как ещё недавно эта цифра была близка к нулю.
Но рост торгового объёма сам по себе не означает напрямую ценность проекта.
По‑настоящему важно другое: чтобы торговый объём начал оседать в виде доходов протокола.
Uniswap v4 — это не просто площадка для торговли. Через пулы с разрешительным доступом он включает ликвидность регулируемых активов в свою базовую инфраструктуру. Каждая сделка может приносить протоколу доход от комиссий.
Следовательно, смысл токенизированных акций для UNI — это не «рост популярности», а «расширение границ захвата ценности».
Третье: почему после завершения «UNI unified» более важно замыкание цепочки ценности?
К концу 2025 года управление Uniswap через предложение «UNI unified» принесло три ключевых изменения.
Во‑первых, одномоментное уничтожение 100 миллионов UNI.
Во‑вторых, запуск протокольного «переключателя» комиссий.
В‑третьих, отключение передней (frontend) модели взимания платы: захват ценности переносится с уровня интерфейса на уровень протокола.
Эти три изменения привели к качественной трансформации токеномики UNI.
Раньше UNI больше напоминал токен управления; теперь доходы от комиссий протокола можно направлять на выкуп и сжигание UNI, и между эффективностью бизнеса и ценностью токена возникает положительная обратная связь.
Если торговый объём токенизированных акций продолжит расти, будут расти и доходы протокола, а это, в свою очередь, будет стимулировать выкуп и сжигание. Это и есть самая ключевая логика переоценки UNI.
Четвёртое: «киты» покупают — почему нельзя просто воспринимать это как позитивный сигнал?
Данные on‑chain показывают, что до и после «унификации UNI» некоторые «киты» и институционалы продолжают покупать или копить UNI. Это говорит о том, что часть капитала действительно заранее закладывается в ожидаемую переоценку ценности UNI.
Но то, что «кит» покупает, не означает, что цена непременно должна вырасти.
Причин три.
Во‑первых, стоимость для «китов» может быть намного ниже текущей цены, и в дальнейшем существует давление на фиксацию прибыли.
Во‑вторых, позиции с плечевым лонгом сосредоточены: как только рынок начнёт колебаться, это может спровоцировать принудительное закрытие позиций, усиливая падение цены.
В‑третьих, действия «китов» могут создать тренд, а также быть способом распродажи (вывода ликвидности).
Поэтому движение «китов» можно рассматривать только как вспомогательный сигнал, но не как единственное основание для выводов.
Пятое: именно эти три переменные по‑настоящему определяют переоценку ценности UNI
Долгосрочную ценность UNI нельзя оценивать только по объёму торгов токенизированных акций — нужно смотреть на три переменные.
Во‑первых, будут ли доходы от комиссий протокола продолжать расти.
Рост торгового объёма — это лишь первый слой, а рост доходов от комиссий — второй. Если объём растёт, но комиссии прижаты конкуренцией до очень низкого уровня, то «захват ценности» будет ограниченным.
Во‑вторых, смогут ли токенизированные акции расширить проникновение институтов.
Текущий рост в основном сосредоточен на сети Base и у части лидирующих эмитентов. Если в дальнейшем институциональные деньги продолжат заходить, ниша действительно откроется.
Третье: повышается ли определённость регулирования.
Токенизированные регулируемые активы сильнее всего боятся непредсказуемости политики. Если регуляторная рамка ясна, долгосрочная определённость токенизированных акций будет выше; иначе развитие бизнеса может столкнуться с препятствиями.
Именно эти три переменные — основа переоценки ценности UNI.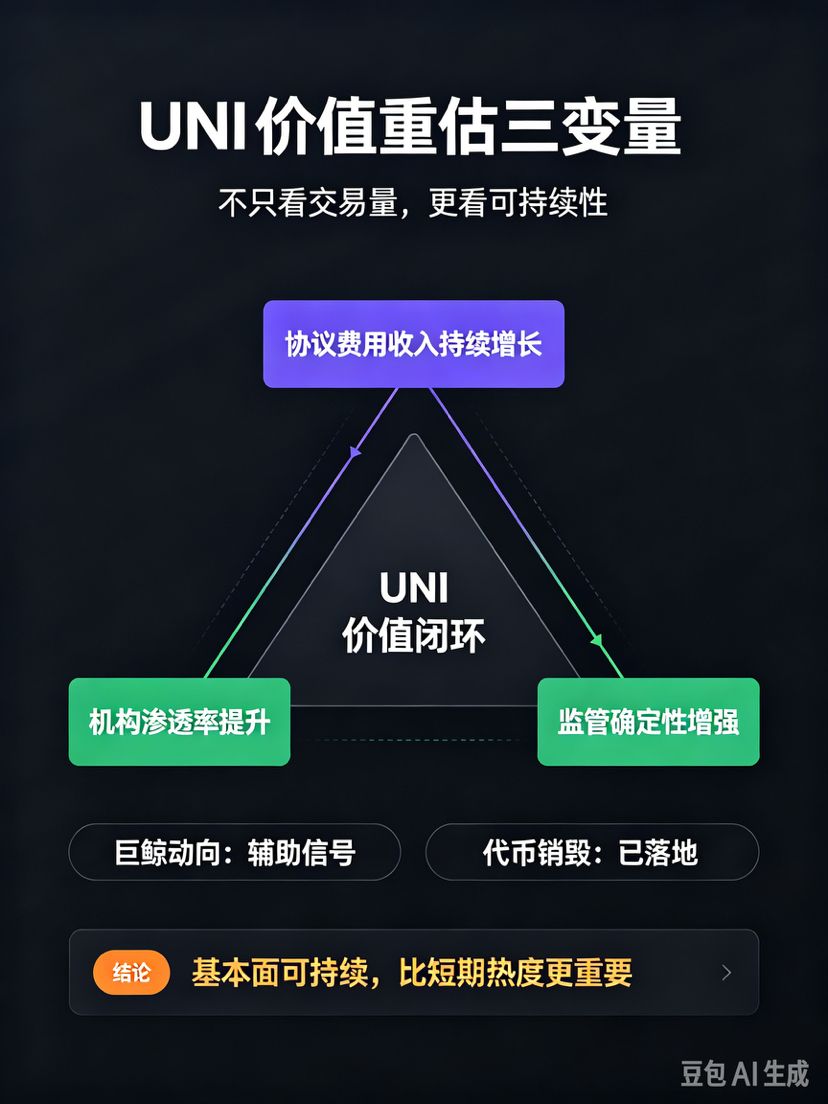
Шестое: почему UNI — не краткосрочная тема, а объект долгосрочного наблюдения?
Возможности UNI возникают из захвата ценности на уровне протокола, а не из простой рыночной «горячести».
Если комиссии протокола продолжат расти, а токенизированные акции будут всё шире масштабироваться, то оценочная модель UNI перейдёт от «управленческого токена» к «активу с доходами протокола». Этот сдвиг важнее, чем краткосрочный рост цены.
Но если торговый объём — лишь кратковременный всплеск, а затем не будет институциональных денег, которые подхватят спрос, переоценка UNI быстро закончится.
Поэтому UNI больше подходит как объект долгосрочного наблюдения, а не как инструмент для краткосрочных спекуляций.
Взрыв торговли токенизированных акций на Base: Uniswap v4 стал одной из ключевых базовых инфраструктур. Пулы с разрешительным доступом решают противоречие между комплаенсом и ликвидностью; после завершения «UNI unified» доходы протокола, выкуп и сжигание и захват ценности токена образуют замкнутый цикл.
Но переоценка ценности UNI зависит не только от торгового объёма. Нужно смотреть, будет ли доход протокола устойчиво расти, сможет ли увеличиваться институциональное проникновение и усилится ли определённость регулирования. «Киты» уже заходят в позицию, но обычным инвесторам стоит прежде всего следить за устойчивостью базовых показателей.
⚠️ Предупреждение о рисках: эта статья — лишь анализ отраслевых данных и логики проекта и не является инвестиционной рекомендацией. Риск торговли криптовалютами крайне высок, а маржинальная торговля может привести к быстрой потере капитала — примите решение осторожно.#Circle在Solana增发5亿枚USDC #Polymarket银行倒闭押注引FDIC关注 #贝莱德为Ondo开发代币化组合策略 #Bitwise申请上市NEAR协议ETF #SEC委员Peirce将于10月2日离任 $BTC


