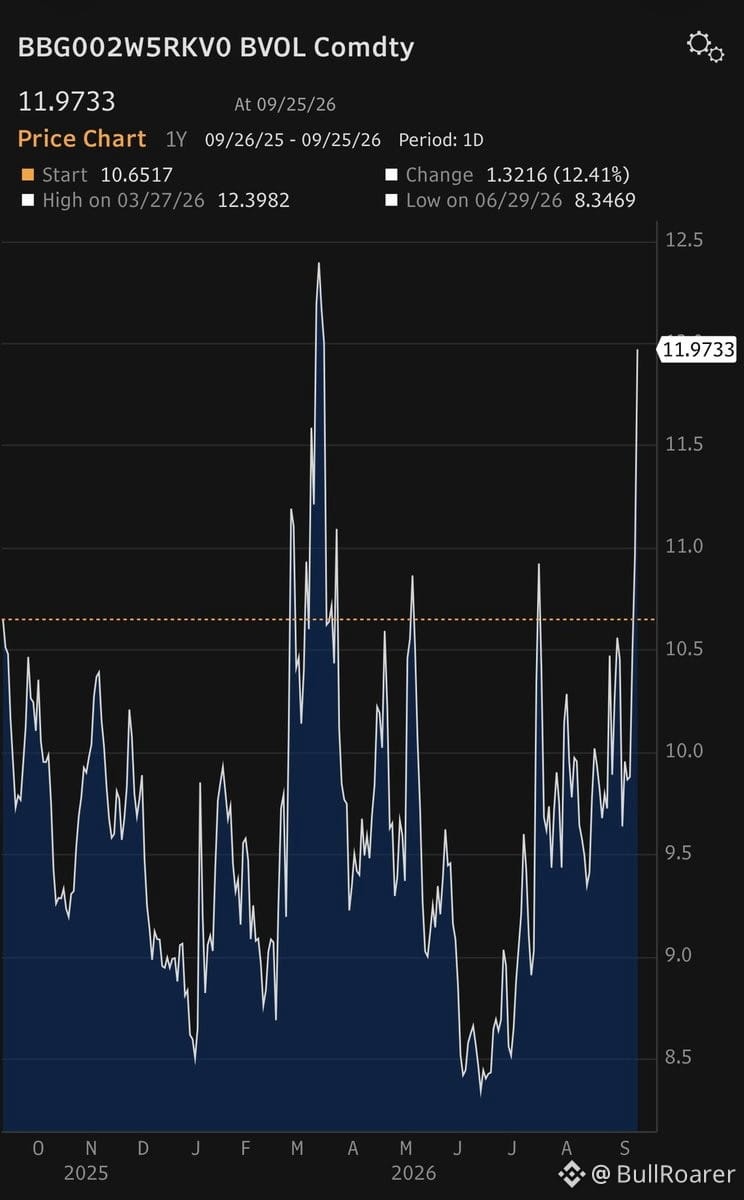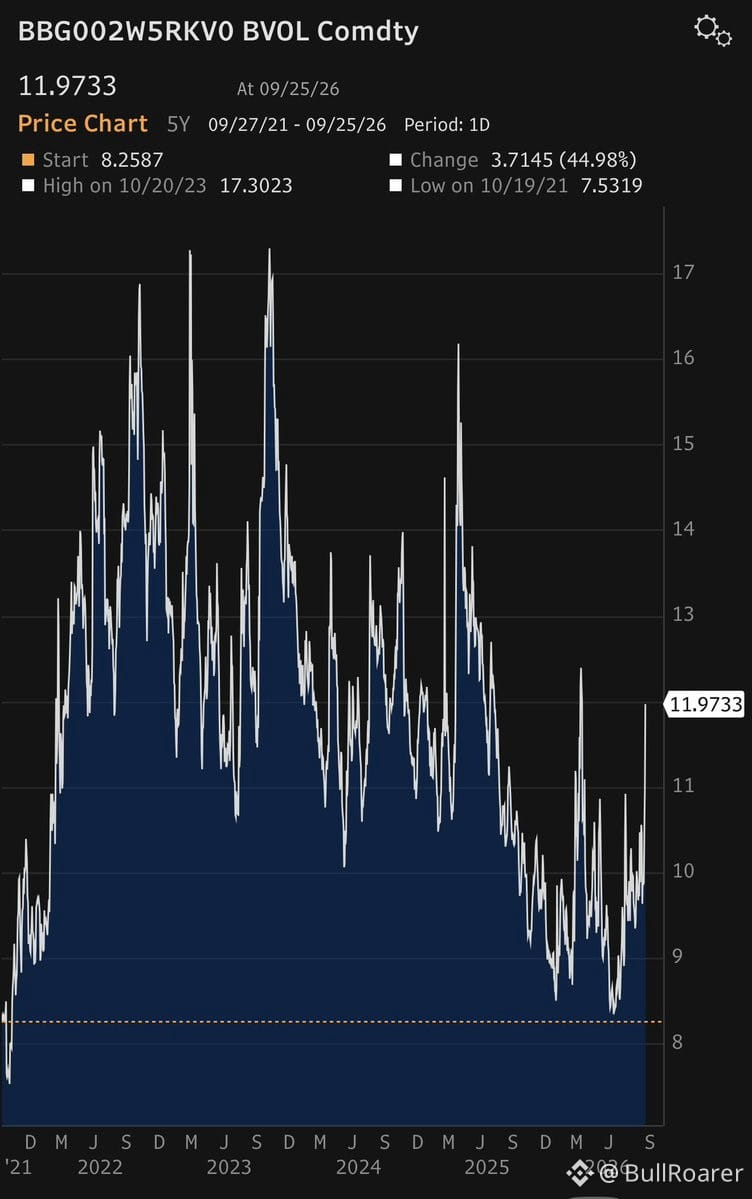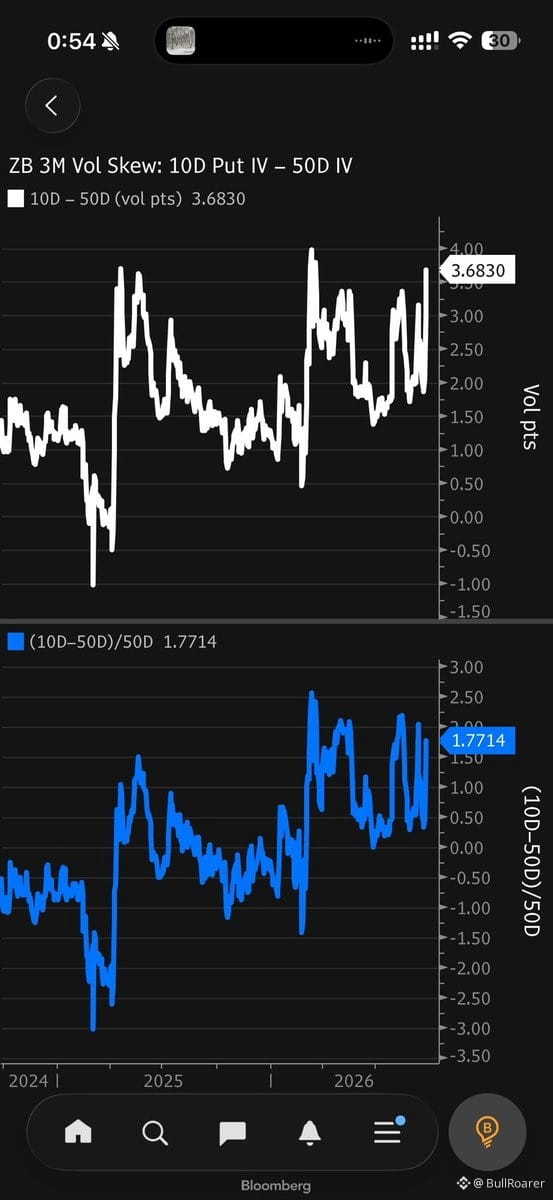
Волатильность по казначейским облигациям растёт, как и спрэд (skew). Структура выглядит аккуратно для продажи put spread’ов + покупки call vega — здесь short vol, пока она на ходу.
Более долгосрочная волатильность всё ещё не выглядит чрезмерно растянутой. Это не кричащий сетап, но при правильном подборе размера — вполне достойное соотношение риска и вознаграждения.
Более долгосрочная волатильность всё ещё не выглядит чрезмерно растянутой. Это не кричащий сетап, но при правильном подборе размера — вполне достойное соотношение риска и вознаграждения.