Я немного разобрался с проектом дата-центра Oracle в штате Нью-Мексико — довольно интересно.
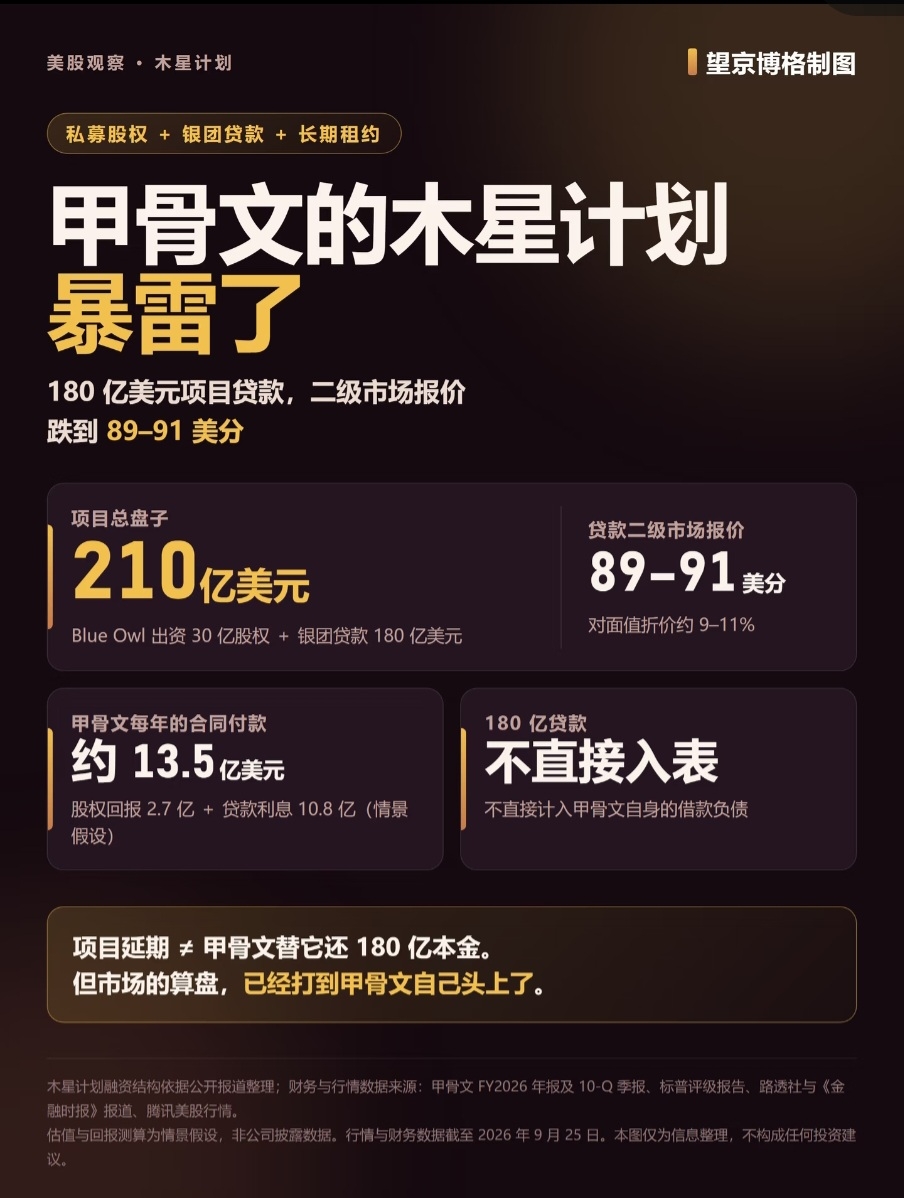
Проект называется «Юпитер» (Jupiter).
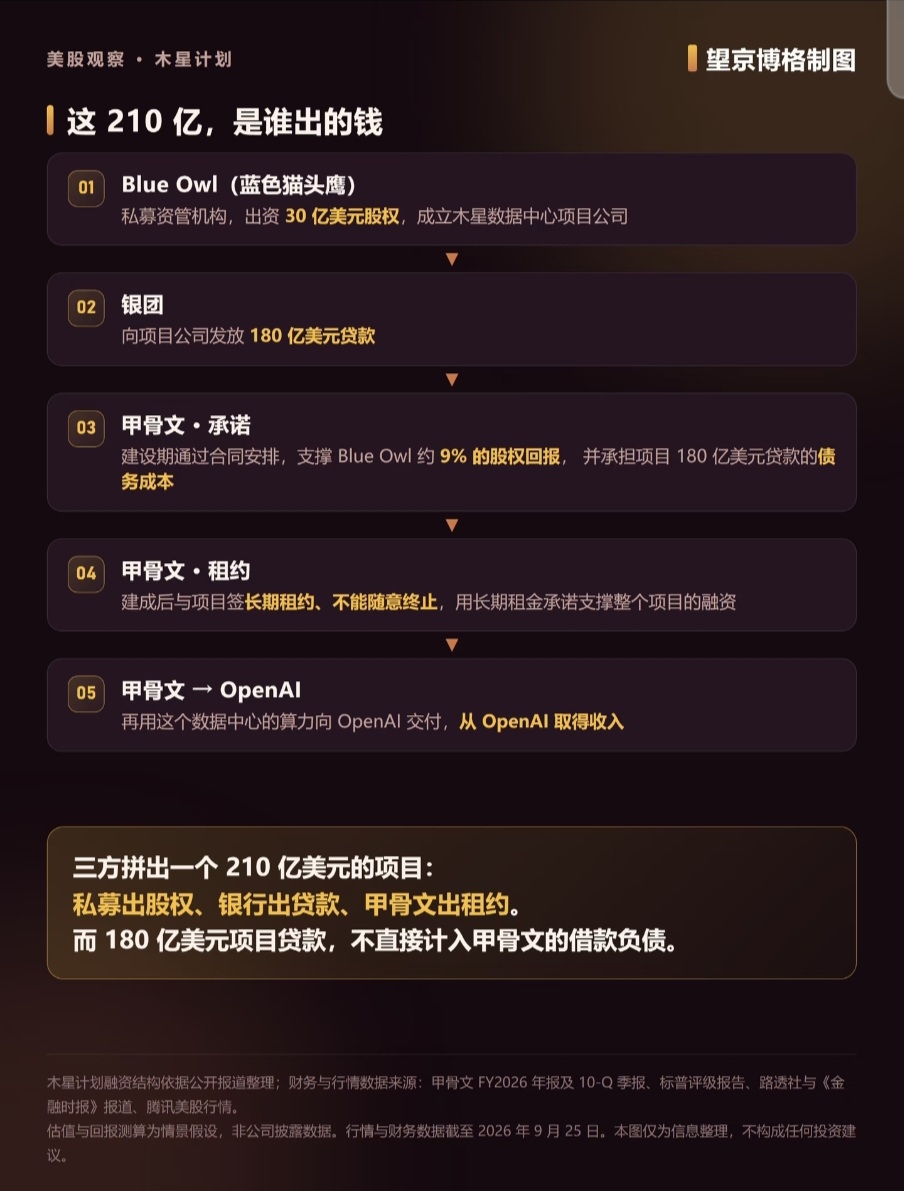
Платит не Oracle. Частная управляющая компания Blue Owl («Синяя сова») вложила 3 миллиарда долларов собственного капитала и создала проектную компанию; банковский синдикат затем выдал этой проектной компании кредит на 18 миллиардов долларов.
Зачем Oracle? В период строительства она, используя условия контрактов, обеспечивает Blue Owl около 9% доходности на вложенный капитал, при этом беря на себя стоимость обслуживания долга по кредиту на 18 миллиардов долларов. После завершения она подписывает с проектом долгосрочный договор аренды и не может просто так его расторгнуть — то есть с помощью обязательств по долгосрочной арендной плате поддерживается финансирование всего проекта. А дальше она поставляет вычислительные мощности этого дата-центра OpenAI, получая от OpenAI выручку.
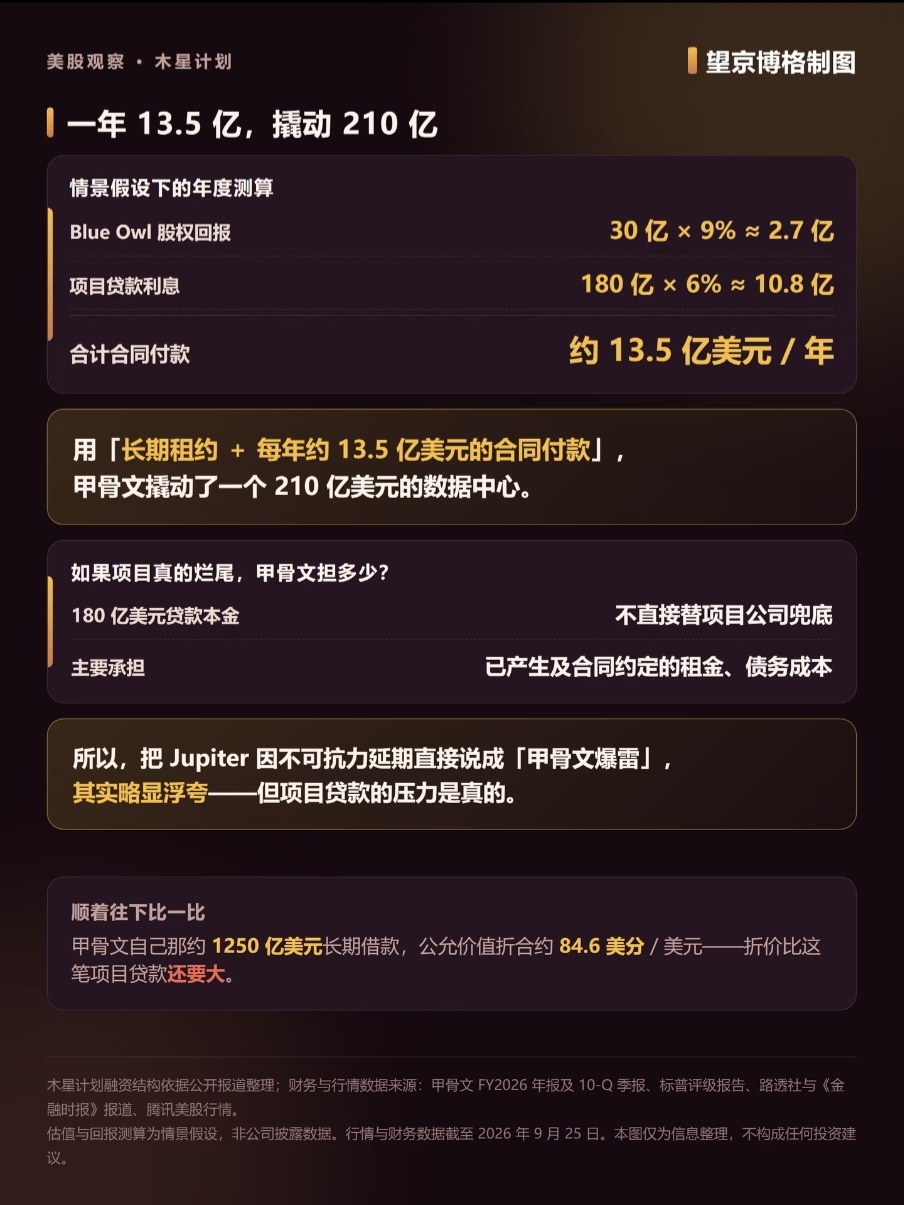
Прикинем грубо: 3 миллиарда × 9% — примерно 270 миллионов; 18 миллиардов × 6% — примерно 1,08 миллиарда; в сумме за год — около 1,35 миллиарда долларов.
Что это значит?
Oracle, используя один долгосрочный договор аренды и ежегодные платежи по нему в размере 1,35 миллиарда долларов, «разогнала» проект на 21 миллиард долларов. А вот кредит на 18 миллиардов долларов по этому проекту — напрямую не учитывается как собственный долг Oracle.
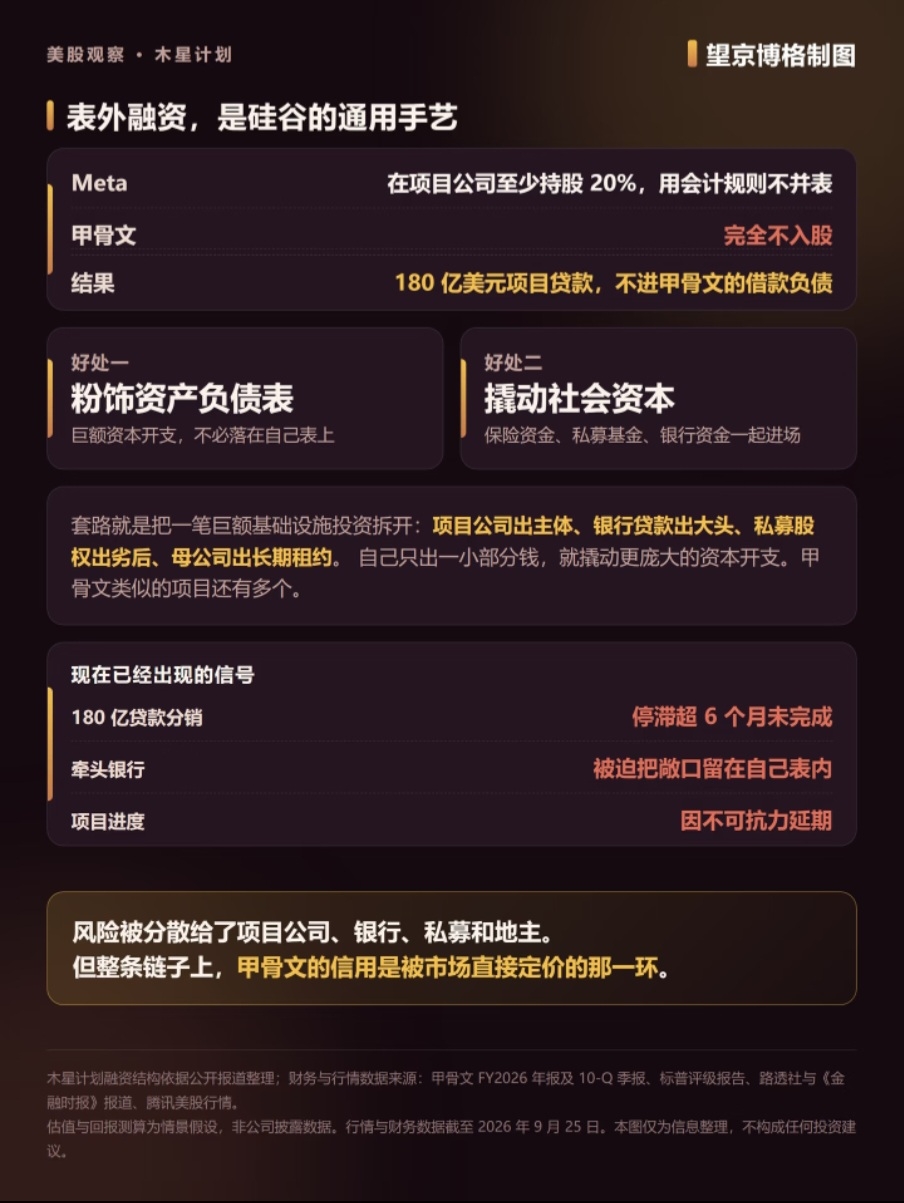
Это типичный образец «силиконовой долины: действовать быстро и бесконечно» — проектная компания, банковский кредит, private equity, долгосрочная аренда: финансирование огромной инвестиции разбивают на звенья и проводят риск-изоляцию от материнской компании. Похожие проекты у Oracle тоже есть не один.
Так что если проект реально сорвался и не завершился, Oracle не обязана напрямую выплачивать проектной компании эти 18 миллиардов основной суммы. Основной груз — уже возникшие и предусмотренные договором арендные платежи и стоимость долга.
Отсрочку Юпитера из‑за форс‑мажора назвали прямо «Oracle взорвалась» — по сути, это слегка преувеличено.
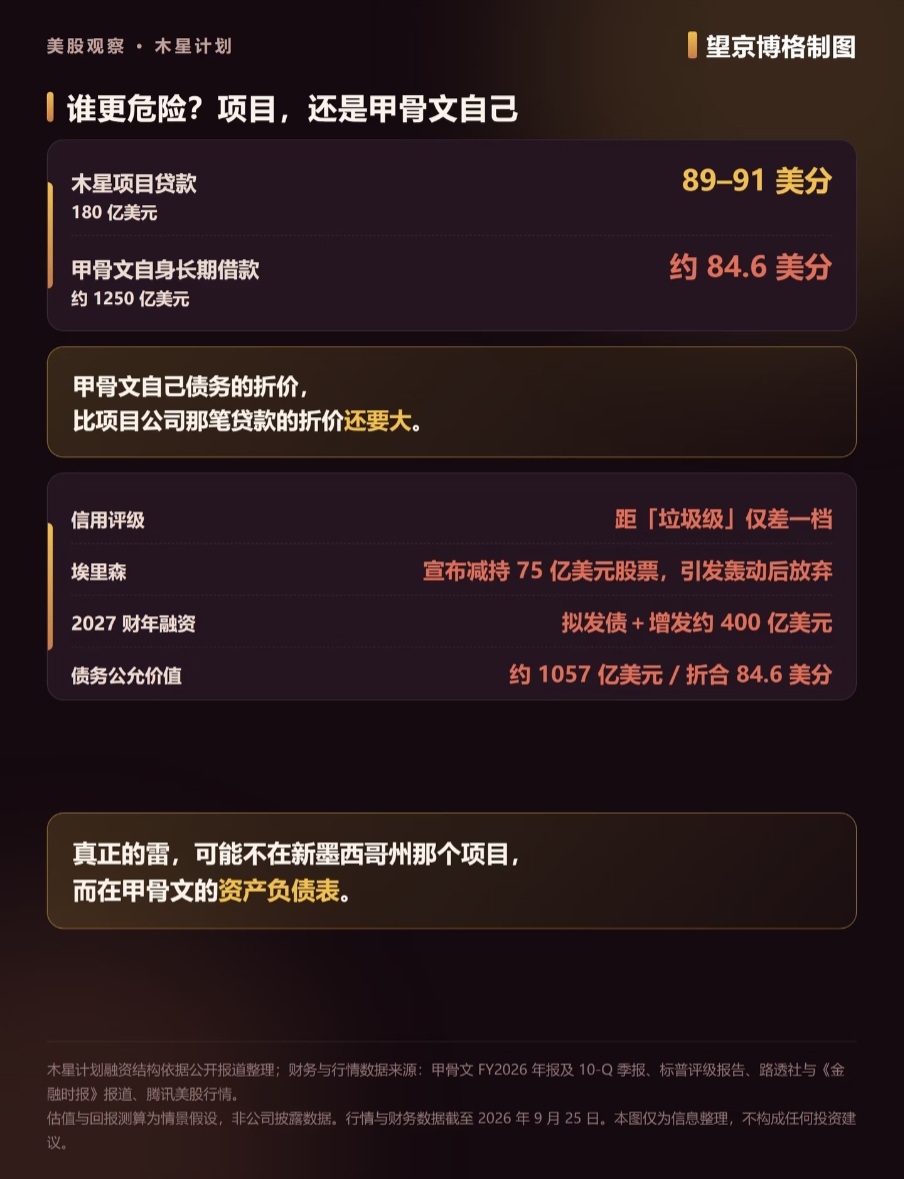
Но давление действительно есть: эта кредитная линия на 18 миллиардов долларов, котировки на вторичном рынке уже упали до 89–91 цента.
Но, по мнению Бёгга, риск потенциально больший — возможно, кроется в самой Oracle.
По состоянию на конец августа 2026 года у самой Oracle собственный объем долгосрочных заимствований — около 1250 миллиардов долларов, их справедливая стоимость — примерно 1057 миллиардов, что соответствует 84,6 цента за доллар — это даже больше дисконта по той задолженности проекта компании. На прошлой неделе также ходили слухи, что Эллисон хочет обналичить 7,5 миллиарда долларов акций — рынок на миг загудел, но в итоге он сам отказался. Кредитный рейтинг компании — до уровня «мусорного» осталось буквально один шаг.
Самое интересное — в этой схеме: Meta держит в проектной компании как минимум 20% и по бухгалтерским правилам не включает ее в консолидацию. Oracle же вообще не входит в капитал. Два плюса: во‑первых, приукрашивается баланс «гиганта»; во‑вторых, привлекаются страховые деньги, private equity и банковское финансирование — Oracle вкладывает немного собственных средств и «подталкивает» куда более масштабные капитальные расходы.
«Взрыв» может быть не в том проекте в Нью‑Мексико, а на той самой бухгалтерской отчетности — балансе.
Все выше — исключительно личные размышления и не является инвестиционной рекомендацией.