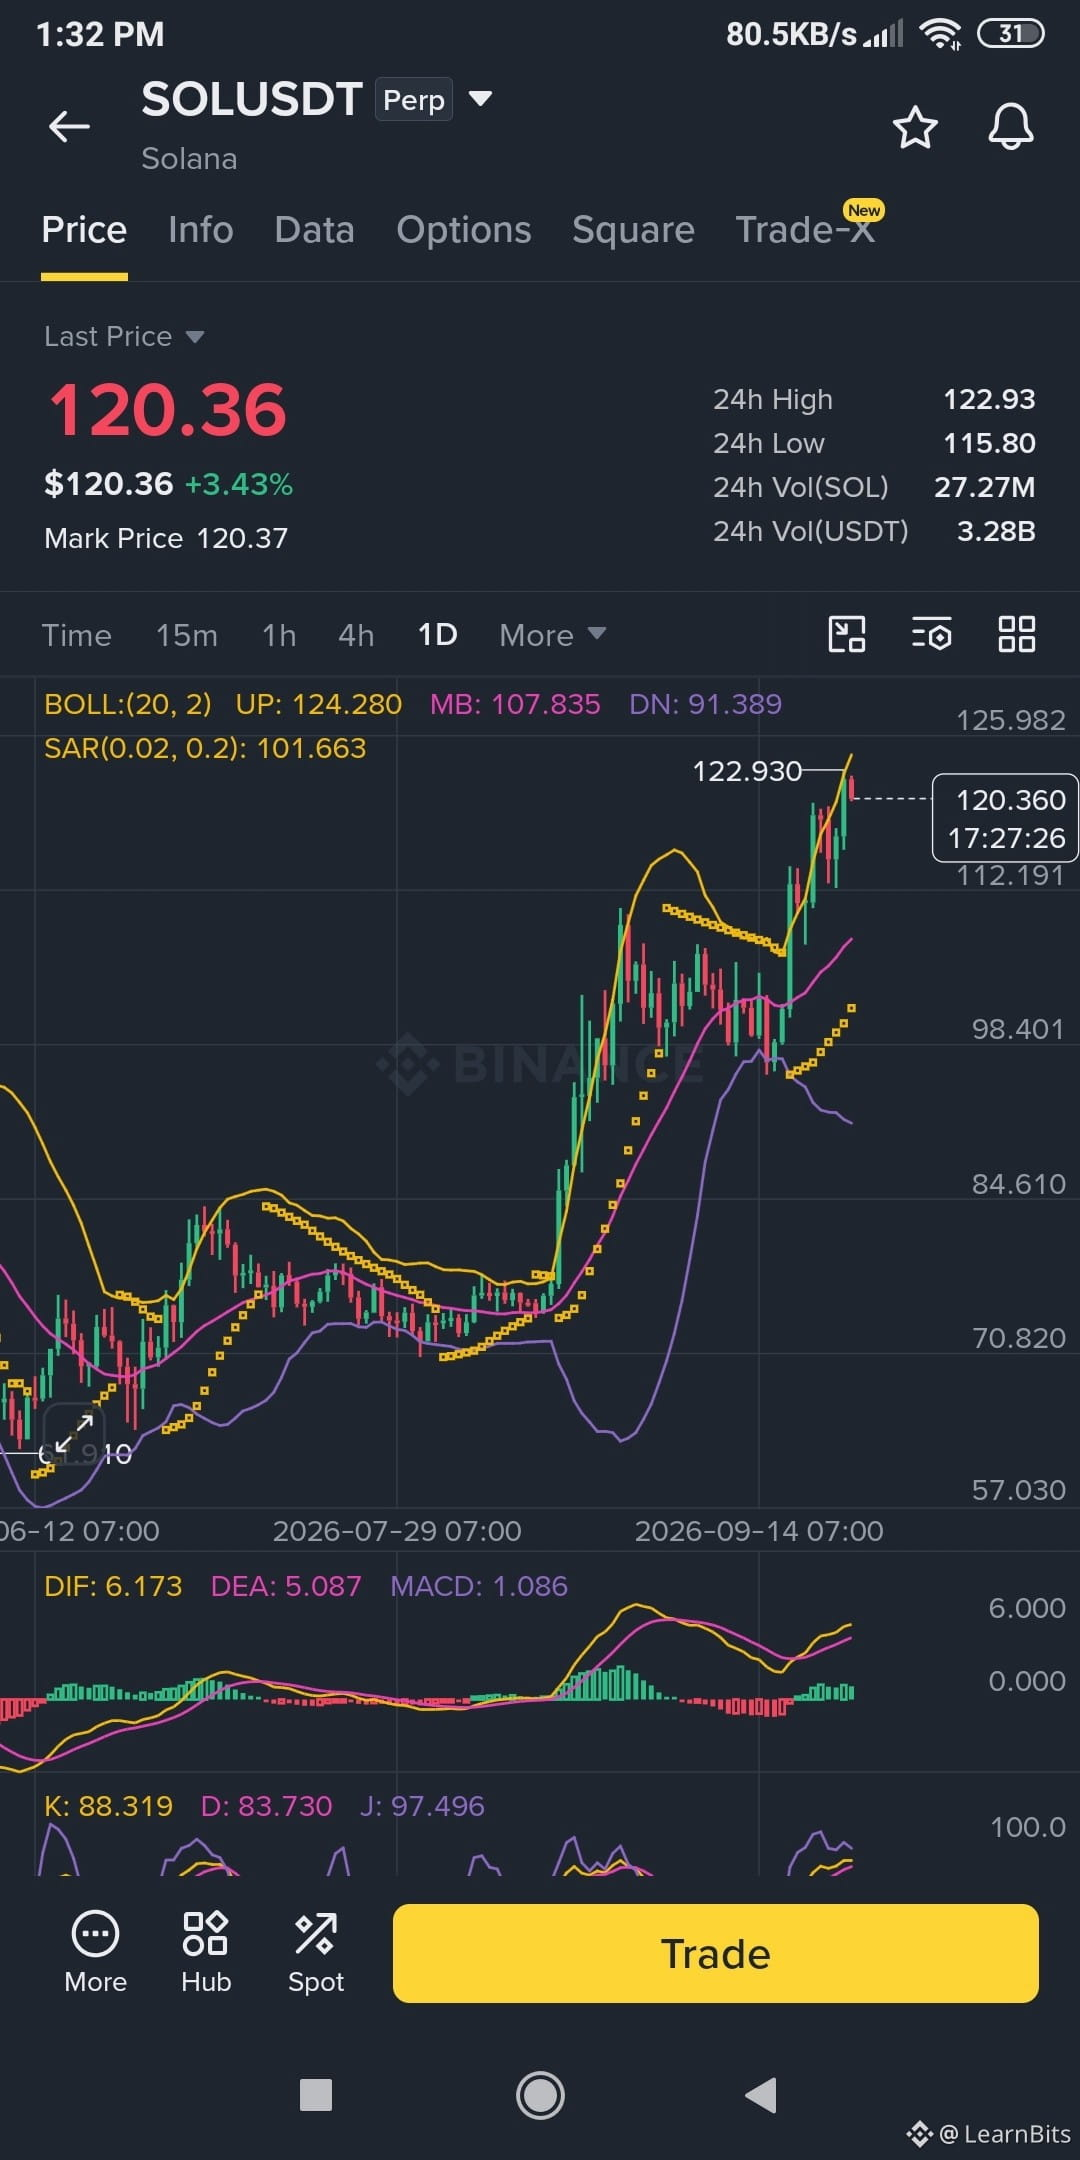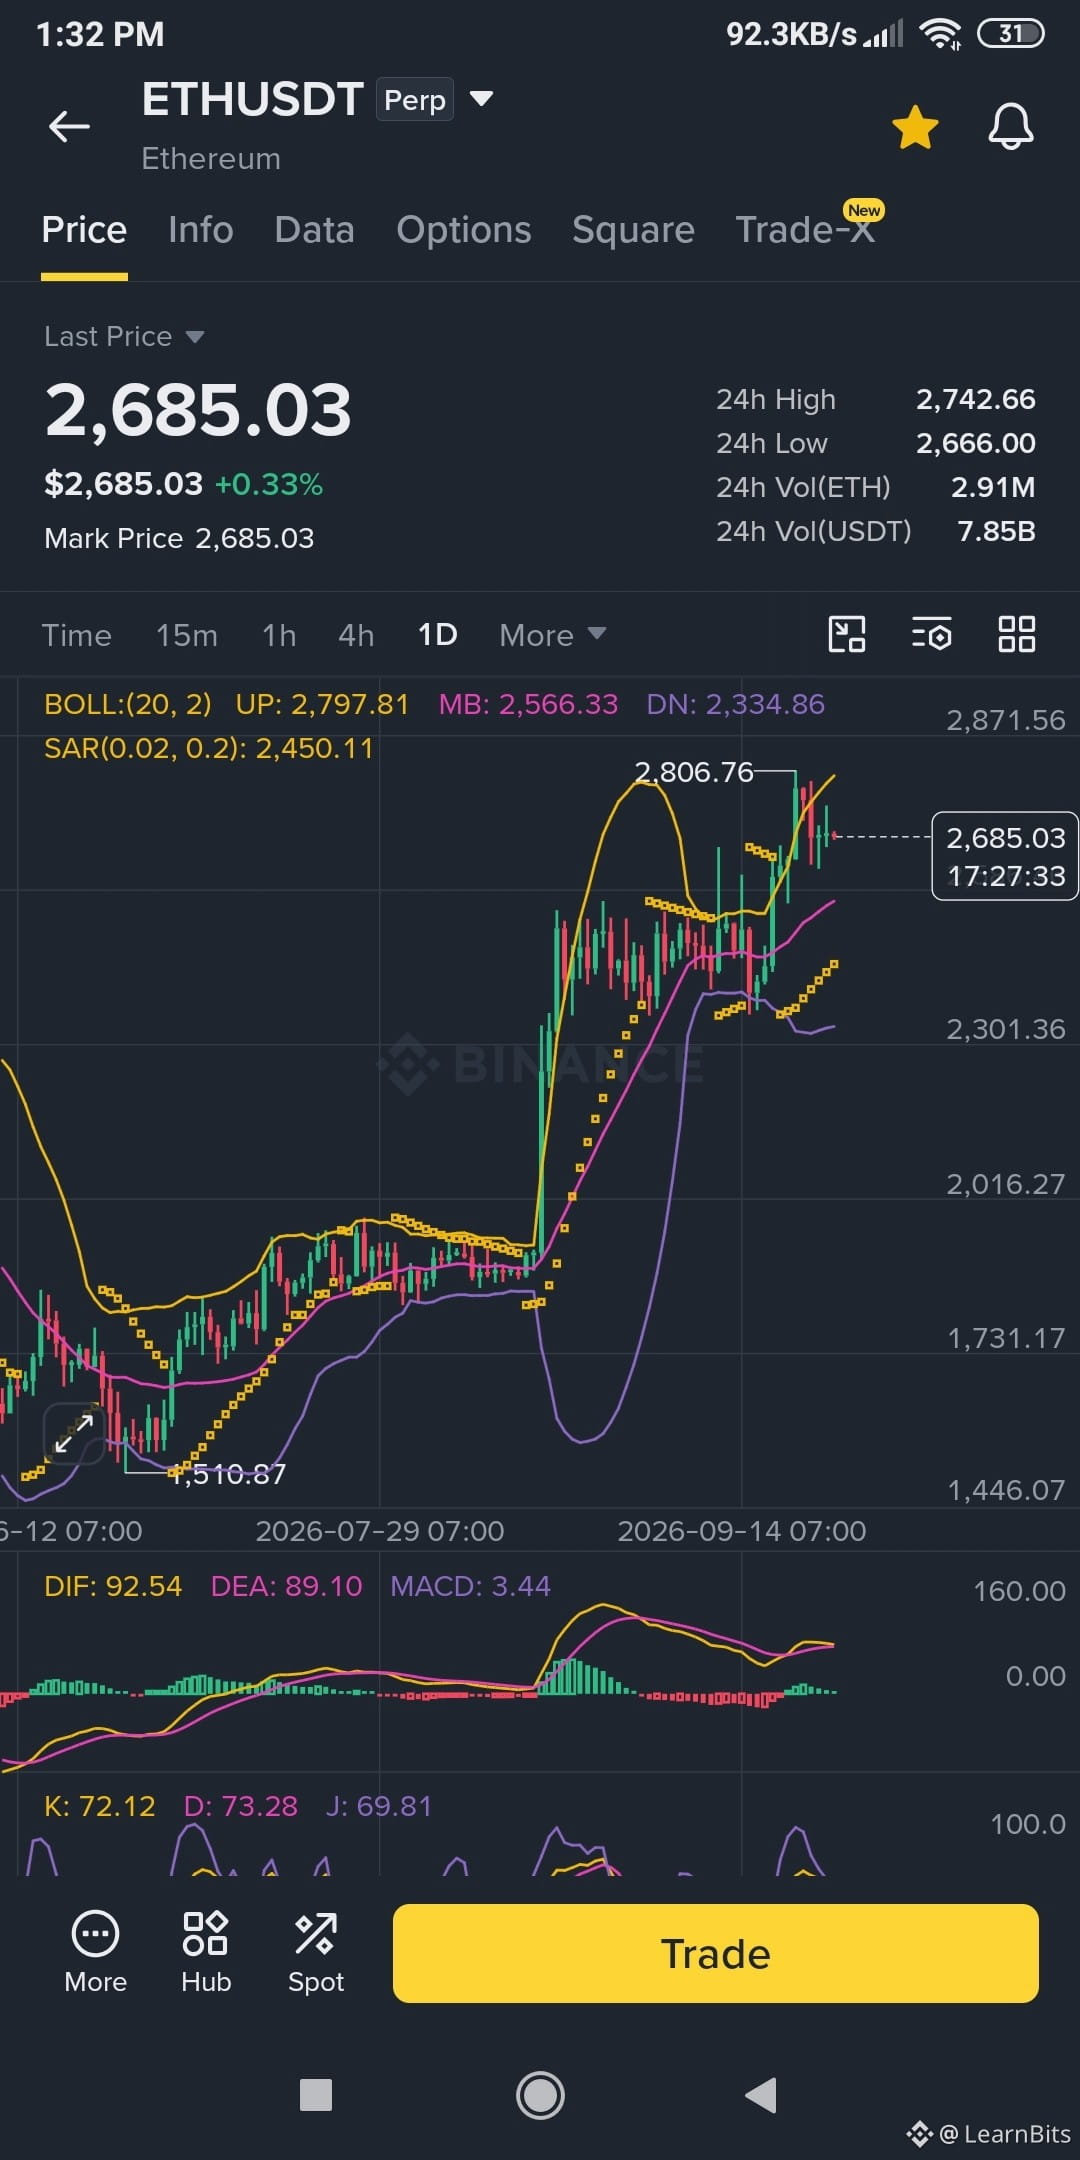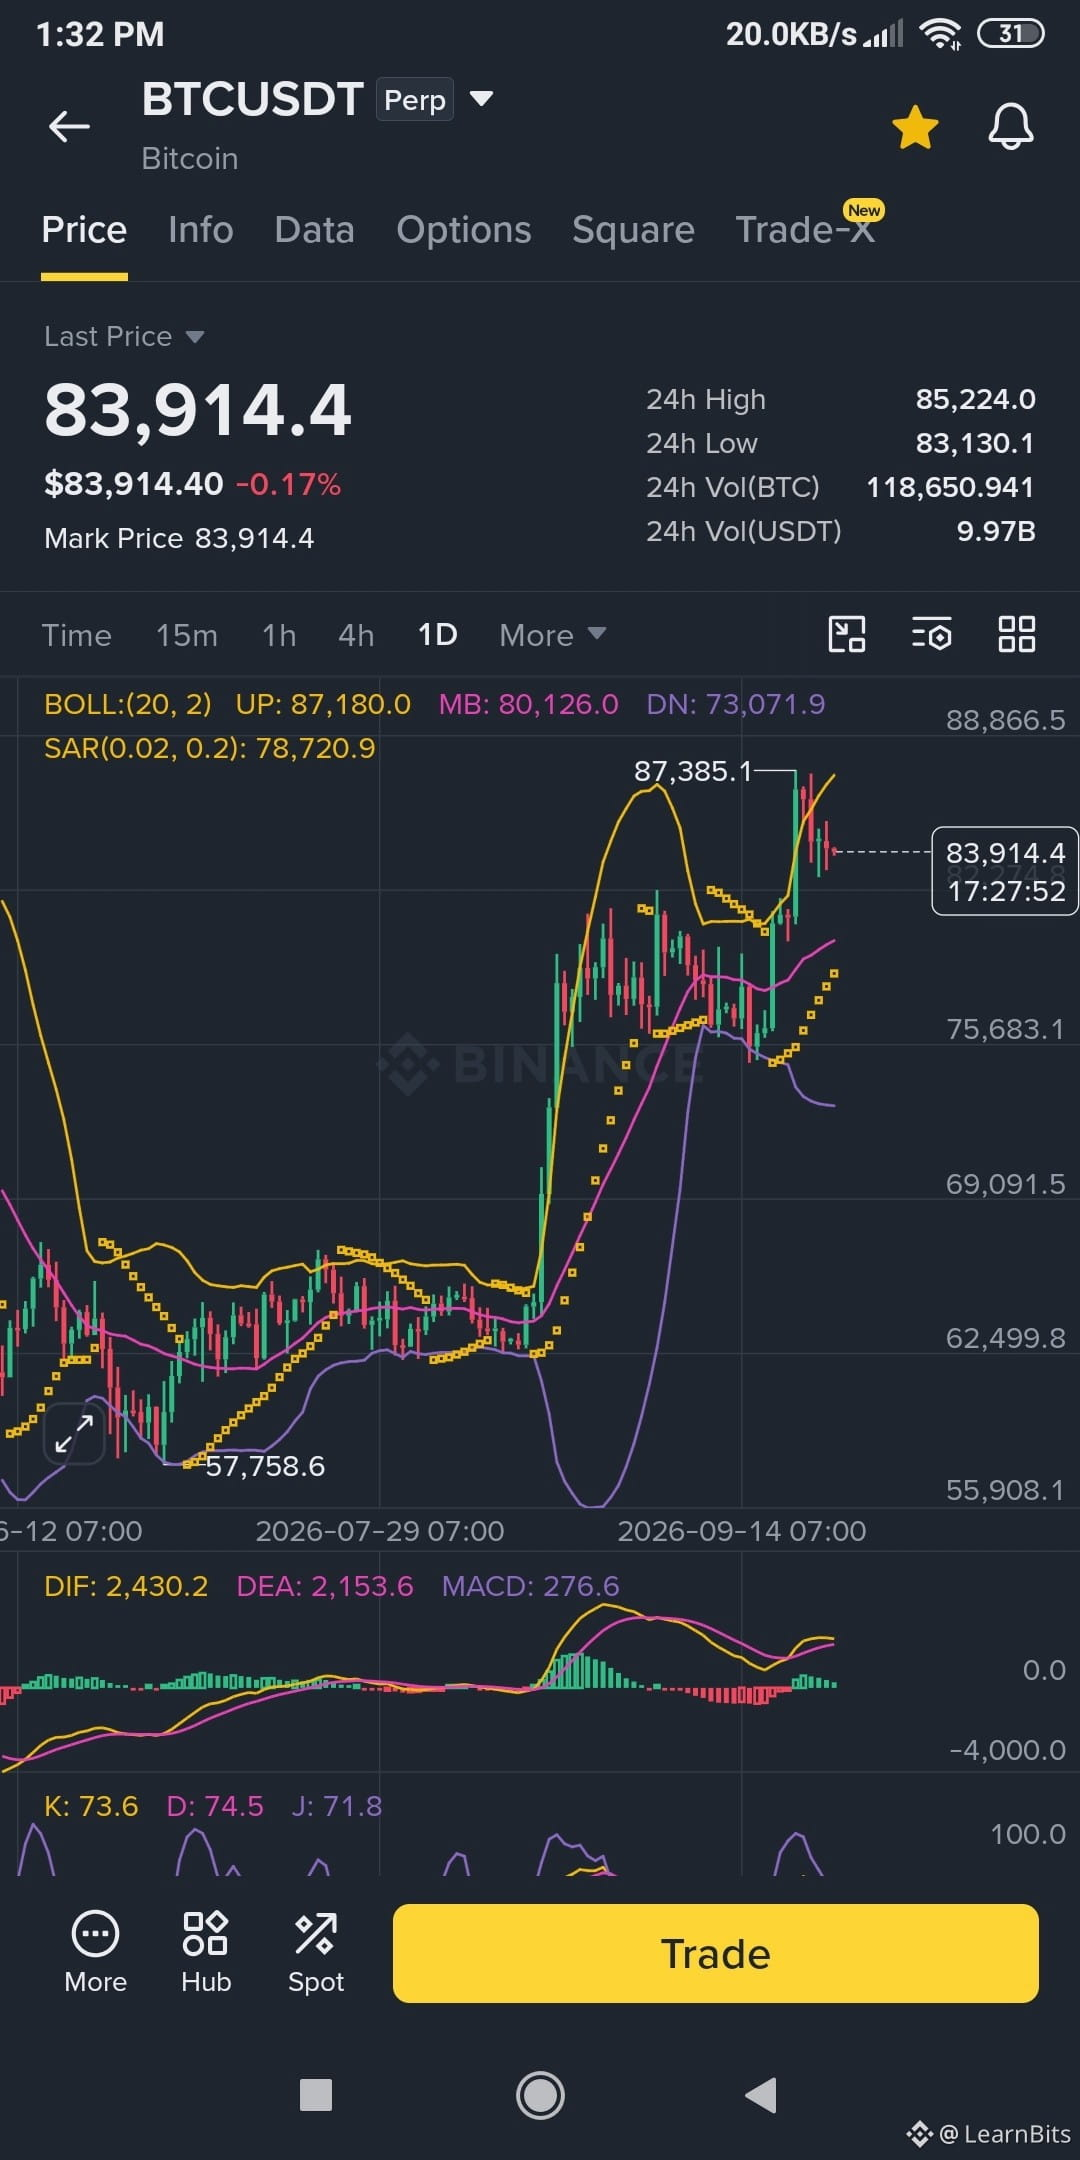
🚨 SEC только что провела новую линию для криптотокенов.
Комиссия по ценным бумагам и биржам США (SEC) только что выпустила обновлённые FAQ для сотрудников, которые могут иметь серьёзные последствия для того, как криптопроекты обрабатывают выкуп токенов, сетевые обновления и маркетинг.
Главная деталь?
Для функционирующей криптосети, по словам сотрудников SEC, объявление о выкупе токенов само по себе не делает токен автоматически ценной бумагой.
То же самое касается разработки или улучшения уже работающей сети. Поддержание, обновление или расширение сети обычно не рассматриваются как управленческие действия того типа, которые создают инвестиционный контракт.
Но есть важная оговорка.
Если сеть ещё не функционирует и проект продаёт инвесторам выкуп как источник доходности, анализ может измениться.
Эта разница важна, потому что выкупы токенов стали всё более распространённой частью токен-экономики в криптоиндустрии.
SEC также уточнила, что маркетинг уже существующей полезности сети обычно сам по себе не формирует ожидание прибыли — хотя конкретные факты по каждому проекту всё равно имеют значение.
Тем временем CFTC отдельно обновила свои разъяснения, разрешив регулируемым компаниям, работающим с деривативами, использовать определённые токенизированные версии разрешённых активов и основанные на блокчейне записи при соблюдении действующих требований.
В более широком смысле это трудно не заметить: регуляторы США всё чаще выстраивают правила вокруг того, как крипто в реальности работает, а не рассматривают всю сферу как одну гигантскую категорию.
Могут ли более чёткие правила наконец открыть следующую волну криптоинноваций?
Комиссия по ценным бумагам и биржам США (SEC) только что выпустила обновлённые FAQ для сотрудников, которые могут иметь серьёзные последствия для того, как криптопроекты обрабатывают выкуп токенов, сетевые обновления и маркетинг.
Главная деталь?
Для функционирующей криптосети, по словам сотрудников SEC, объявление о выкупе токенов само по себе не делает токен автоматически ценной бумагой.
То же самое касается разработки или улучшения уже работающей сети. Поддержание, обновление или расширение сети обычно не рассматриваются как управленческие действия того типа, которые создают инвестиционный контракт.
Но есть важная оговорка.
Если сеть ещё не функционирует и проект продаёт инвесторам выкуп как источник доходности, анализ может измениться.
Эта разница важна, потому что выкупы токенов стали всё более распространённой частью токен-экономики в криптоиндустрии.
SEC также уточнила, что маркетинг уже существующей полезности сети обычно сам по себе не формирует ожидание прибыли — хотя конкретные факты по каждому проекту всё равно имеют значение.
Тем временем CFTC отдельно обновила свои разъяснения, разрешив регулируемым компаниям, работающим с деривативами, использовать определённые токенизированные версии разрешённых активов и основанные на блокчейне записи при соблюдении действующих требований.
В более широком смысле это трудно не заметить: регуляторы США всё чаще выстраивают правила вокруг того, как крипто в реальности работает, а не рассматривают всю сферу как одну гигантскую категорию.
Могут ли более чёткие правила наконец открыть следующую волну криптоинноваций?