

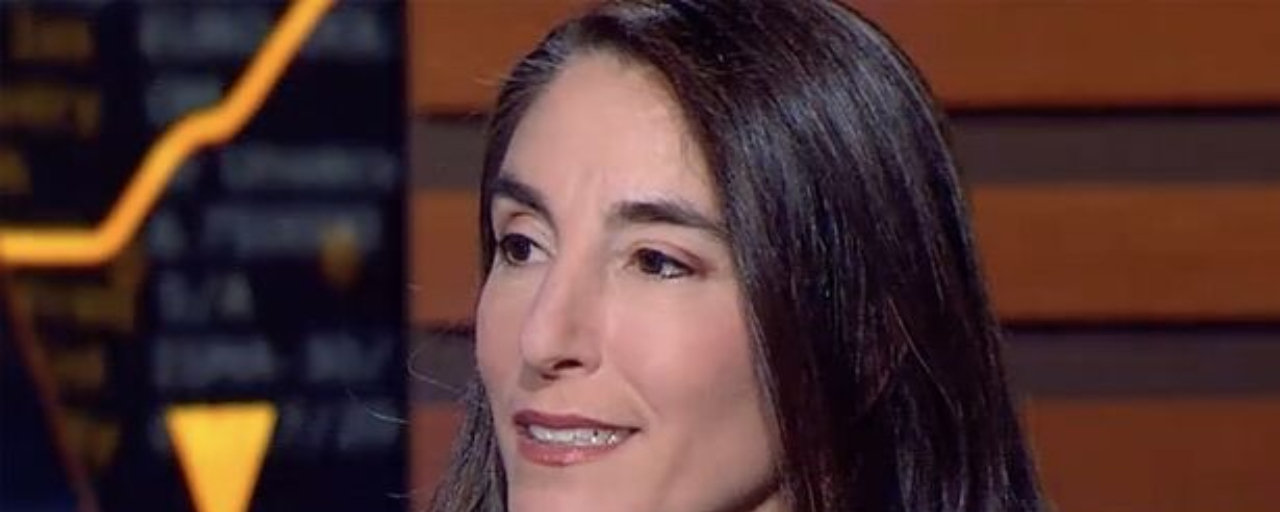

Бет М. Хаммак, президент Федерального резервного банка Кливленда и голосующий член Федерального комитета по операциям на открытом рынке (FOMC) в 2026 году в рамках ротационного места, занимаемого президентами региональных резервных банков, поставила инфляционные ожидания в центр своих замечаний.
Самый большой риск сейчас, сказала она, — это формирование инфляционного мышления после длительного периода роста цен выше целевого уровня. Постоянно высокая инфляция имеет «реальные издержки», добавила она, прямо указав на то давление, которое она создает на зарплаты, и назвав потребительские расходы и капитальные затраты двумя силами, поддерживающими это давление.
Вот почему она хочет, чтобы политику удерживали в условиях жесткости — хотя она аккуратно отметила, что вне сферы жилья текущие ставки не сдерживают экономическую активность, и что разные стороны мандата ФРС в целом не находятся в конфликте. Она не стала прямо обещать четкий план действий, сказав, что ФРС нужна гибкость в текущей обстановке, что ограничивает объем рекомендаций, которые она может дать.
Что касается рынка труда, Хаммак подчеркнул более спокойную оценку: рост сохранялся достаточно устойчивым, а рынок труда остается стабильным. Переходя к финансовым условиям, она указала на сочетание факторов, стоящих за недавним ростом доходностей облигаций: сильный экономический прогноз, реакция самого рынка на политику ФРС и правительства, а также инвестиционный спрос, обусловленный ИИ, который «тянет» капитал из того же пула.
Этот последний тезис был связан с более широкой темой: она отметила множество нерешенных долгосрочных вопросов о том, что в конечном итоге будет означать ИИ для инфляции. Она завершила предупреждением, которое имело собственный вес: по ее словам, США находятся на неустойчивом фискальном пути.
Денежно-кредитная политика
Федеральная резервная система должна убедиться, что политика находится в условиях жесткости, чтобы снизить инфляцию.
Политика ФРС не сдерживает активность вне сферы жилья.
Стороны мандата ФРС в целом не находятся в конфликте.
Инфляция
Главный риск для инфляции — формирование инфляционного мышления.
Публика сталкивается с инфляцией выше целевого уровня в течение длительного периода.
Базовая инфляция, вероятно, выше целевого уровня.
Высокая инфляция усложняет экономическое планирование.
Постоянно высокая инфляция имеет «реальные издержки», давит на заработные платы.
Беспокойство из-за инфляционного давления, связанного со спросом.
Расходы потребителей и CAPEX являются источниками давления.
Капитальные затраты будут оказывать давление на инфляцию еще некоторое время.
Если мы не добьемся прогресса в снижении инфляции, ожидания могут сместиться.
Инфляционные ожидания в целом хорошо закреплены.
Рынок труда
Рост сохранялся достаточно устойчивым, рынок труда стабилен.
Экономический рост
США находятся на неустойчивом фискальном пути.
ИИ и производительность
Есть множество долгосрочных вопросов о том, что будет означать ИИ для инфляции.
Спрос на инвестиции в ИИ конкурирует за инвесторов на рынке облигаций.
Финансовые условия
Рост доходностей гособлигаций, обусловленный целым рядом факторов.
Часть того, что происходит на рынке облигаций, — реакция на политику ФРС и правительства.
Благоприятный экономический прогноз давит вверх на доходности облигаций.
Я учитываю финансовые условия, но решения по денежно-кредитной политике принимает ФРС.
Прогнозные ориентиры (forward guidance)
ФРС нужна гибкость в этой обстановке, что ограничивает формулировки дальнейших ориентиров.