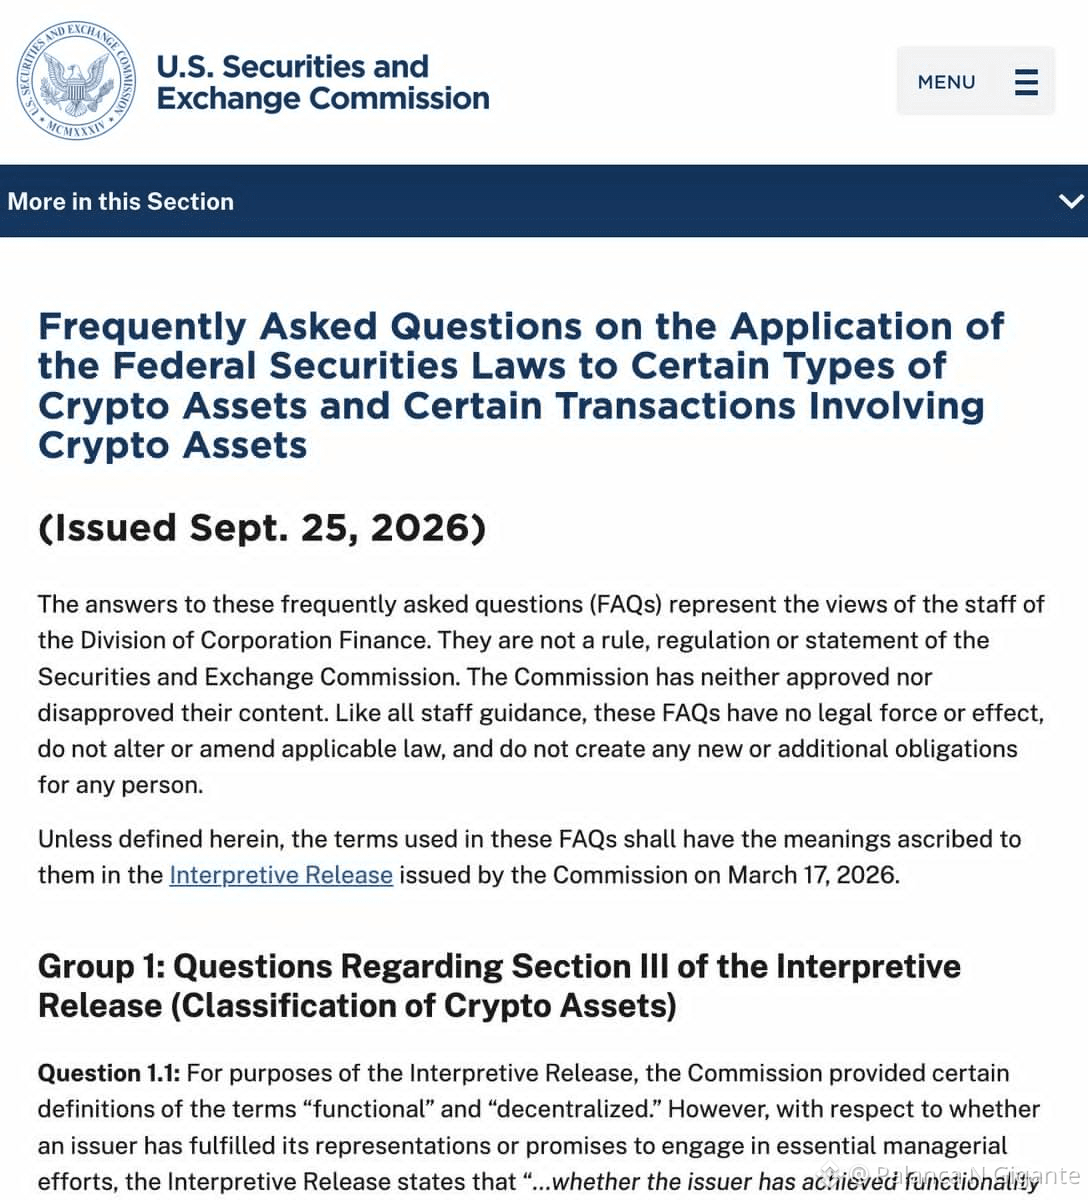
🚨СЕГОДНЯ: Комиссия по ценным бумагам и биржам США (SEC) только что опубликовала НОВЫЕ ответы на часто задаваемые вопросы (FAQ) по криптоактивам, разъясняющие, как законы о ценных бумагах применяются к определенным токенам и транзакциям.
КЛЮЧЕВЫЕ МОМЕНТЫ:
- Токен и инвестиционный контракт, используемый для его продажи, не обязательно являются одним и тем же. Токен может впоследствии существовать как неценная бумага криптоактива.
- Функциональность и децентрализация зависят, частично, от того, что эмитент обещал покупателям.
- Токены-расписки для стейкинга не автоматически являются ценными бумагами. Некоторые могут квалифицироваться как цифровые инструменты или цифровые товары (коммодити).
- Настоящая крипто-«расписка» представляет собой только право собственности на лежащий в основе актив. Эмитент не может выдать ее в заем, заложить или снова передать в ипотеку.
- Маркетинг полезности или будущих ресурсов сети сам по себе не обязательно создает инвестиционный контракт.
- Разработчики могут продолжать владеть и обновлять функциональную сеть без того, чтобы эти усилия обязательно удовлетворяли тесту Хоуи (Howey).
- В децентрализованной сети без центрального контролера заявления эмитента с меньшей вероятностью создадут новый инвестиционный контракт.
- Выкупы токенов не считаются автоматически ценными бумагами, если они не связаны с доходностью или обещанными доходами до того, как сеть начнет работать.
- Брокеры, предлагающие вторичную торговлю, не считаются автоматически организаторами/промоутерами.
В целом новые FAQ SEC больше фокусируются на том, что именно на самом деле представляет токен, насколько функциональна и децентрализована сеть, кто ее контролирует и что было обещано покупателям.
Важно отметить, что это FAQ, выпущенные командой Дивизиона корпоративных финансов SEC, и НЕ новые правила SEC.
$QI $PHA $ARK
#SEC
КЛЮЧЕВЫЕ МОМЕНТЫ:
- Токен и инвестиционный контракт, используемый для его продажи, не обязательно являются одним и тем же. Токен может впоследствии существовать как неценная бумага криптоактива.
- Функциональность и децентрализация зависят, частично, от того, что эмитент обещал покупателям.
- Токены-расписки для стейкинга не автоматически являются ценными бумагами. Некоторые могут квалифицироваться как цифровые инструменты или цифровые товары (коммодити).
- Настоящая крипто-«расписка» представляет собой только право собственности на лежащий в основе актив. Эмитент не может выдать ее в заем, заложить или снова передать в ипотеку.
- Маркетинг полезности или будущих ресурсов сети сам по себе не обязательно создает инвестиционный контракт.
- Разработчики могут продолжать владеть и обновлять функциональную сеть без того, чтобы эти усилия обязательно удовлетворяли тесту Хоуи (Howey).
- В децентрализованной сети без центрального контролера заявления эмитента с меньшей вероятностью создадут новый инвестиционный контракт.
- Выкупы токенов не считаются автоматически ценными бумагами, если они не связаны с доходностью или обещанными доходами до того, как сеть начнет работать.
- Брокеры, предлагающие вторичную торговлю, не считаются автоматически организаторами/промоутерами.
В целом новые FAQ SEC больше фокусируются на том, что именно на самом деле представляет токен, насколько функциональна и децентрализована сеть, кто ее контролирует и что было обещано покупателям.
Важно отметить, что это FAQ, выпущенные командой Дивизиона корпоративных финансов SEC, и НЕ новые правила SEC.
$QI $PHA $ARK
#SEC