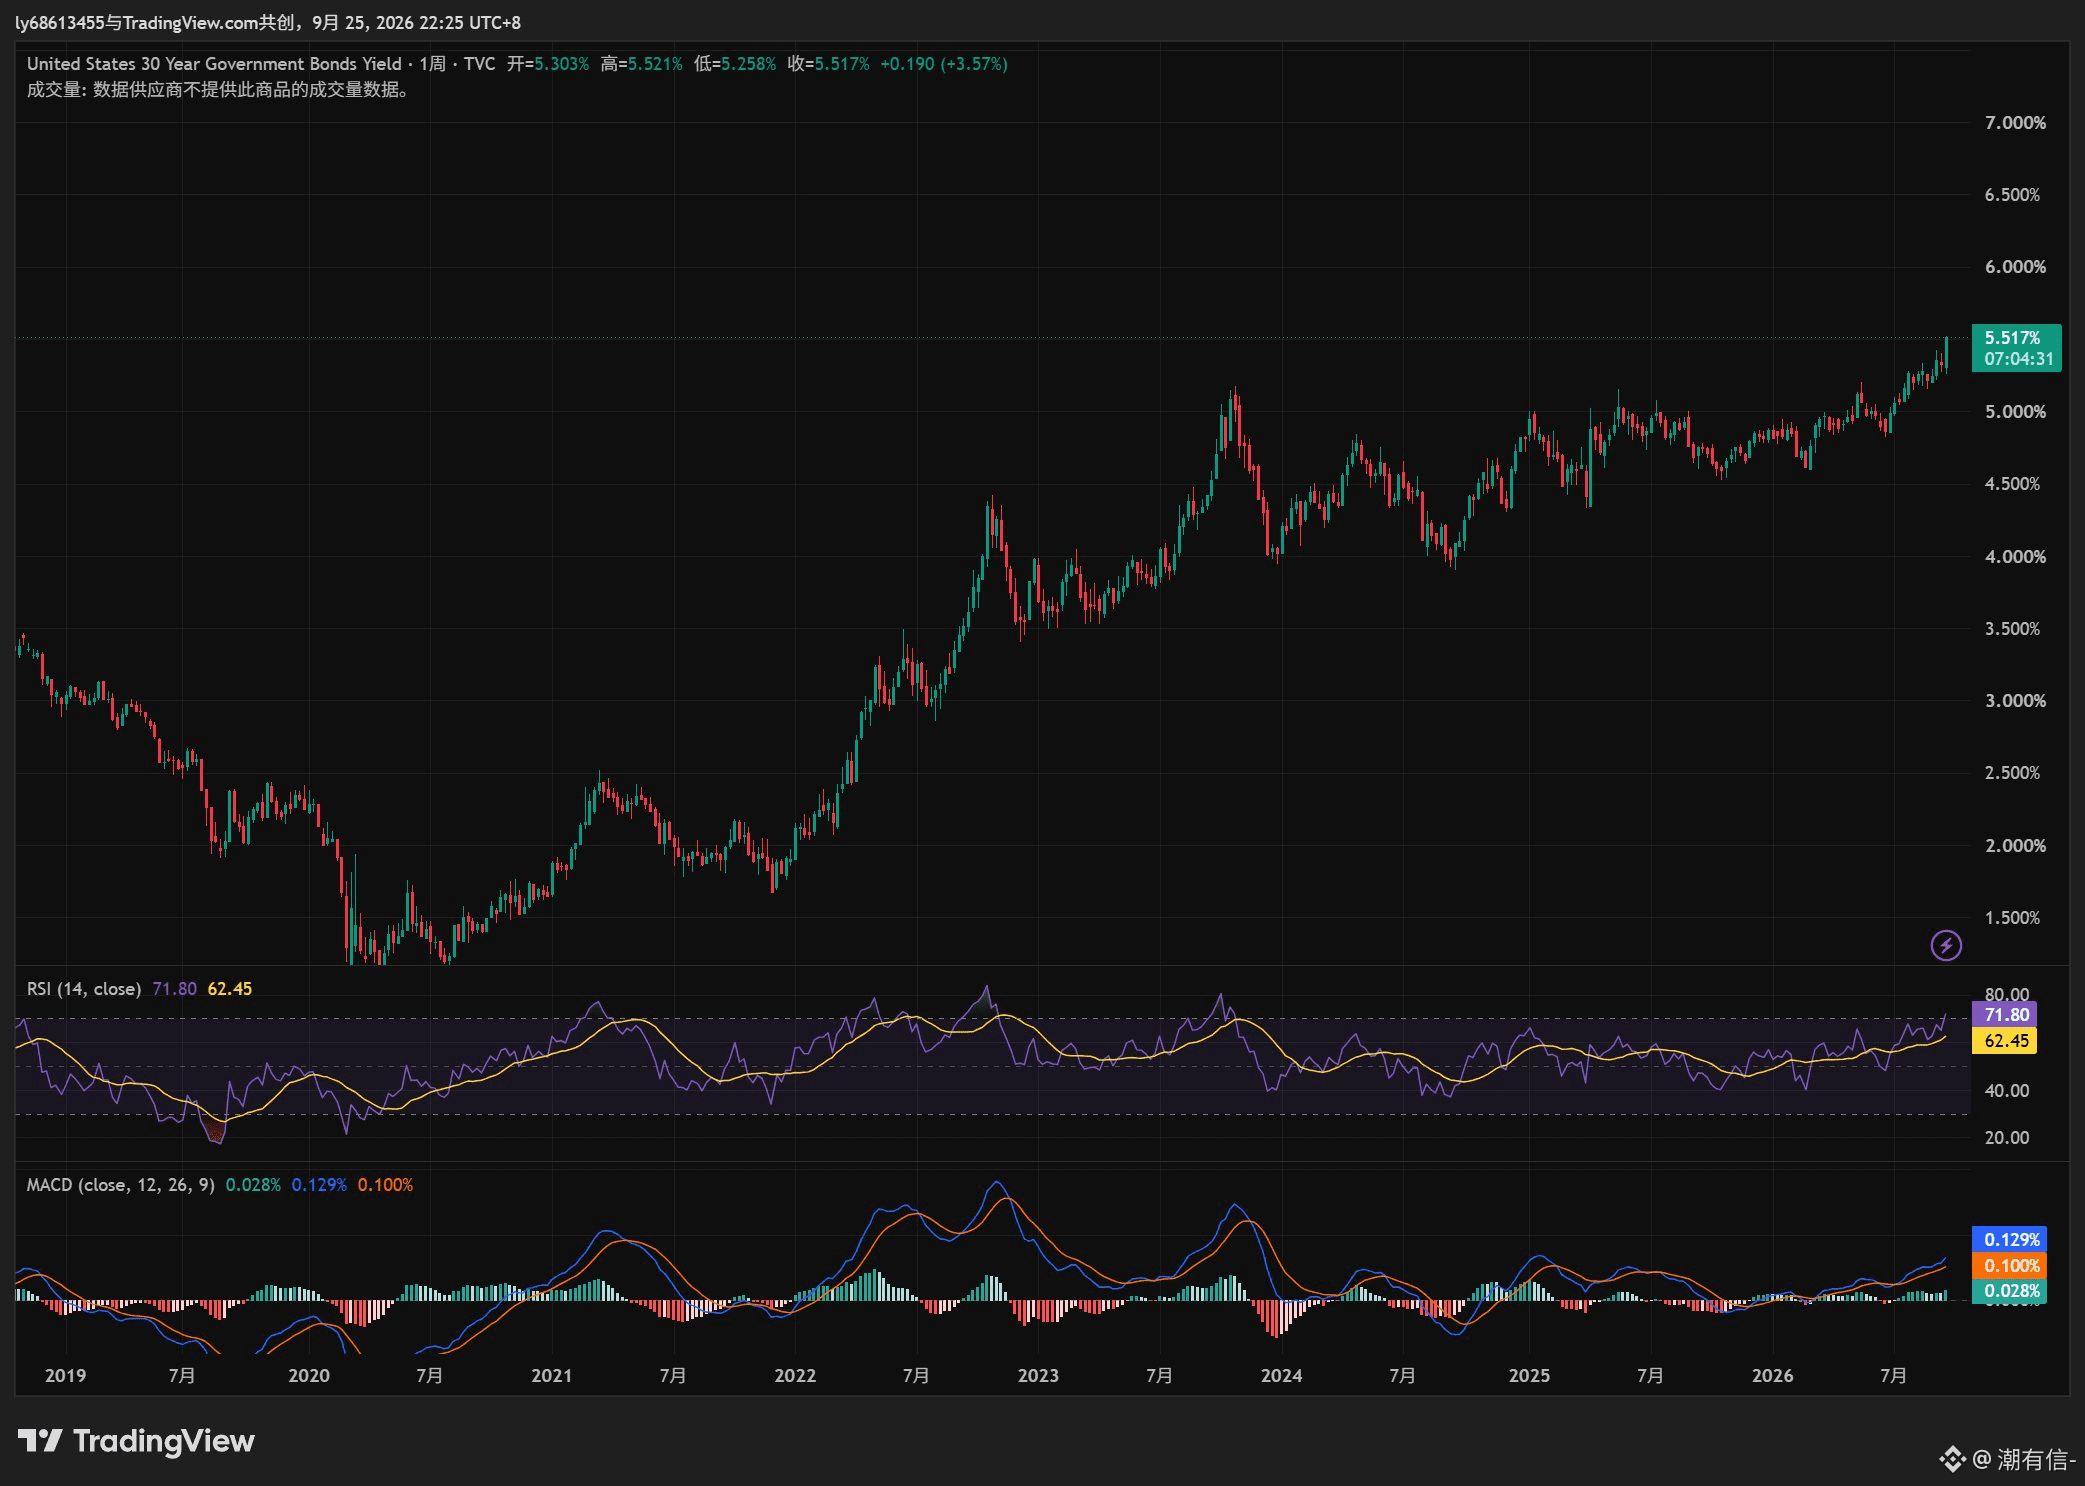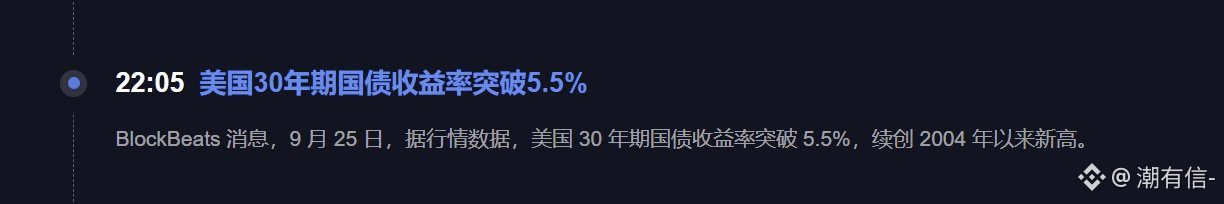
30-летняя доходность по U.S. Treasuries превысила 5,5% — в этом месте сейчас действительно немного «перебор». Во‑первых, 30-летний срок отражает стоимость долгосрочного капитала. Чем выше доходность, тем больше рынок готов в долгосрочной перспективе предоставлять правительству деньги, а значит, тем более высокую отдачу требуется. Это напрямую поднимает порог оценки всего рынка.
Для американских акций самая большая нагрузка — по-прежнему со стороны высоких оценок и high Beta. Поскольку когда долгосрочные гособлигации дают уже 5%+ , капиталу нет смысла ради доходности брать на себя столько риска. На днях технологические акции смогли отскочить во многом потому, что снизились ставки по длинному концу кривой, упала цена на нефть, и плюс произошло закрытие позиций в шорт (short covering).
Теперь 30Y снова идёт вверх и возвращается к 5,5% — этот уровень поддержки начинает двигаться в обратную сторону. Если в дальнейшем прибыли компаний не смогут продолжать «держать планку», рынок, вероятно, будет одновременно сжимать оценки и «переваривать» их через прибыль. Самое сложное — когда ставки продолжают расти, а ожидания по прибыли снова начинают пересматриваться вниз: тогда и оценка, и прибыль будут падать вместе.
И в крипте то же самое. Чем выше доходность по длинному концу, тем привлекательнее становится кэш и гособлигации, и тем выше становится упущенная выгода (opportunity cost) для рискованных активов. BTC ещё может выдержать нагрузку за счёт ETF и институциональных размещений, но высокобета альткоинам будет куда тяжелее.
Для американских акций самая большая нагрузка — по-прежнему со стороны высоких оценок и high Beta. Поскольку когда долгосрочные гособлигации дают уже 5%+ , капиталу нет смысла ради доходности брать на себя столько риска. На днях технологические акции смогли отскочить во многом потому, что снизились ставки по длинному концу кривой, упала цена на нефть, и плюс произошло закрытие позиций в шорт (short covering).
Теперь 30Y снова идёт вверх и возвращается к 5,5% — этот уровень поддержки начинает двигаться в обратную сторону. Если в дальнейшем прибыли компаний не смогут продолжать «держать планку», рынок, вероятно, будет одновременно сжимать оценки и «переваривать» их через прибыль. Самое сложное — когда ставки продолжают расти, а ожидания по прибыли снова начинают пересматриваться вниз: тогда и оценка, и прибыль будут падать вместе.
И в крипте то же самое. Чем выше доходность по длинному концу, тем привлекательнее становится кэш и гособлигации, и тем выше становится упущенная выгода (opportunity cost) для рискованных активов. BTC ещё может выдержать нагрузку за счёт ETF и институциональных размещений, но высокобета альткоинам будет куда тяжелее.