

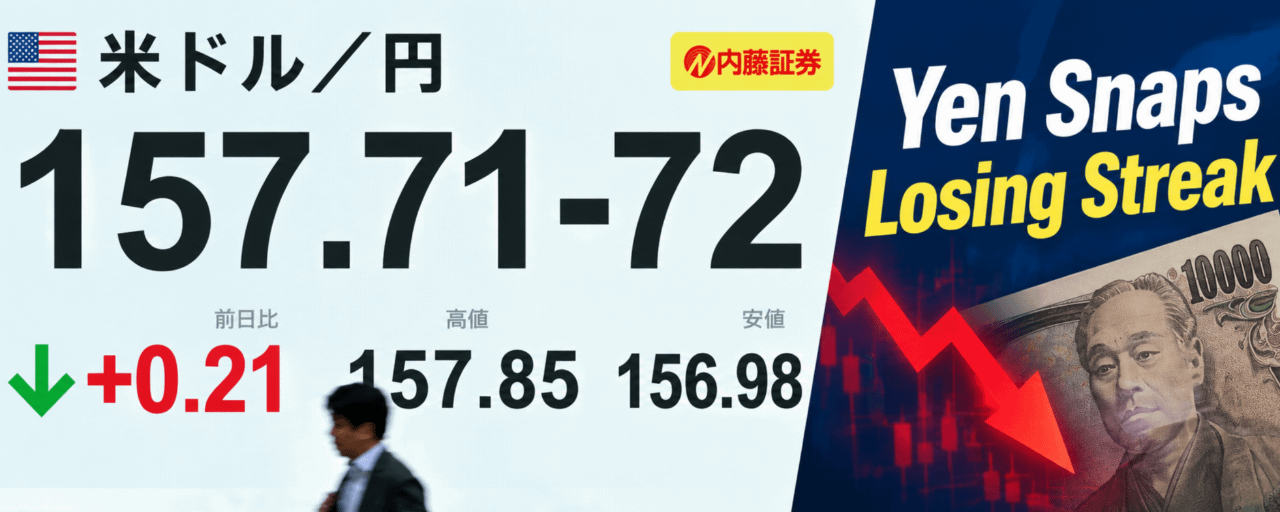

Санэ Такаити сказала Дональду Трампу то, что Токио обычно не произносит вслух: иена слишком дешевая, и все в комнате и так это уже знали.
Обмен произошел на их саммите в Нью-Йорке — на полях Генеральной Ассамблеи ООН. Министр финансов Сатсуки Катайама в пятницу раскрыла подробности на очередном брифинге в Токио — для правительства, которое обычно держит такие разговоры за закрытыми дверями, это был необычно откровенный шаг.
Трамп, как передает репортерам отчет Катайамы, выразил собственные опасения по поводу слабости валюты и представил это как фактор, снижающий конкурентоспособность торговли США. Ответ Такаити, переданный со слов: недооцененная иена «проблематична».
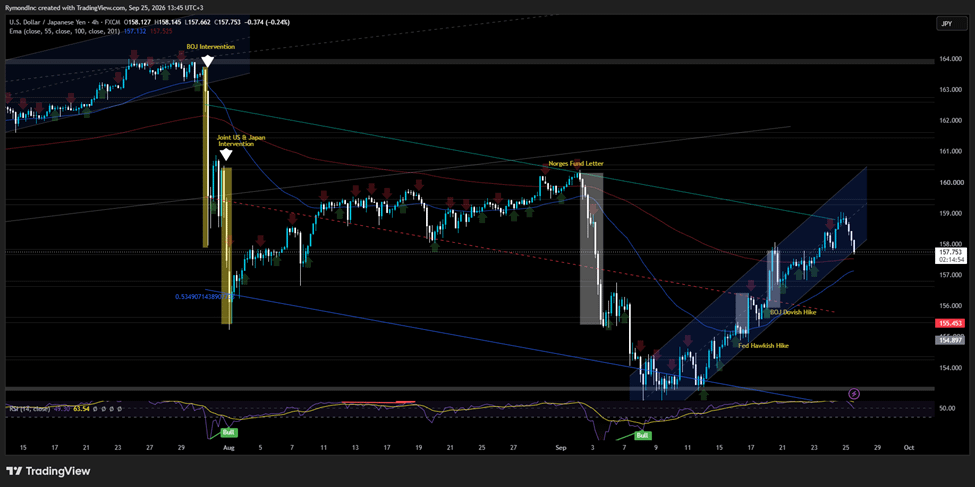
Какими бы ни были дипломатические «картинки» на публике, рыночная реакция последовала мгновенно. В пятницу иена укрепилась примерно до 157,8 иены за доллар, отыграв двухнедельные минимумы и прибавив — в течение дня рост доходил до 0,7%. Это был лучший день более чем за две недели. Иена обогнала все остальные валюты G-10 и прервала пятинедельное снижение, которое толкало пару к психологически нагруженному уровню 160.
На брифинге Катайама заполнила больше деталей. Япония, по ее словам, намерена и дальше координироваться с Вашингтоном по вопросам валюты и ожидает, что Банк Японии будет проводить подходящую политику, работая при этом вместе с правительством. Она не стала уточнять конкретные уровни или вопрос о том, насколько близка интервенция. Это сдержанное отношение стало своего рода самостоятельным сигналом.
По всему остальному она была более откровенной. В изложении Катайамы Такаити уважает независимость Банка Японии, и оборонная политика Японии не диктуется давлением из Вашингтона — как бы ни предполагали критики. Увеличение оборонных расходов до 2% ВВП, добавила она, все же недостаточно. Но по валюте послание стало четче: Япония «не будет колебаться, чтобы предпринять решительные действия», если того потребуют условия. В ее трактовке рост доходностей по облигациям по всему миру отражает глобальную и временную тенденцию, а не уникальную проблему для Японии.
Рынки не до конца «покупают» временную часть. Трейдеры провели последние несколько сессий, готовясь к новой волне официальной интервенции, пока иена снова подбиралась к отметке 160 — уровню, который спровоцировал совместную операцию Токио и Вашингтона по покупке иены 31 июля. Катайама сказала, что будет продолжать координацию с ее американским коллегой, министром финансов США Скоттом Бессентом, после той операции — первой скоординированной валютной интервенции США и Японии с 1998 года.
Нефть дает иене поддержку
Валюты редко движутся в вакууме, и ралли в пятницу получило поддержку. Нефть просела, поскольку американские и иранские переговорщики изучали поэтапное соглашение, которое вновь откроет Ормузский пролив, — об этом сообщил человек, знакомый с ходом переговоров. Это ослабило спрос на активы-убежища, который поддерживал доллар. Бренд опустилась ниже $106 за баррель после того, как за предыдущие две сессии выросла более чем на 7%. West Texas Intermediate держалась около $93. Стороны обсуждали вопросы на полях той же встречи ООН, где проходила беседа Такаити и Трампа, и раньше они пропускали похожие дедлайны.
Долларовый забег, который теряет обороты
Если отойти на шаг назад, то в пятницу это выглядит не столько поворотом, сколько паузой. Доллар был в ударе против иены: он шел на шестую подряд дневную прибавку, пока не произошел разворот; USD/JPY коснулась 159,05 в четверг, а затем откатилась к 157,88. От закрытия 17 сентября на уровне 155,98 это рост на 1,97% — отыгран существенный кусок того, что летняя интервенция Японии вернула обратно.
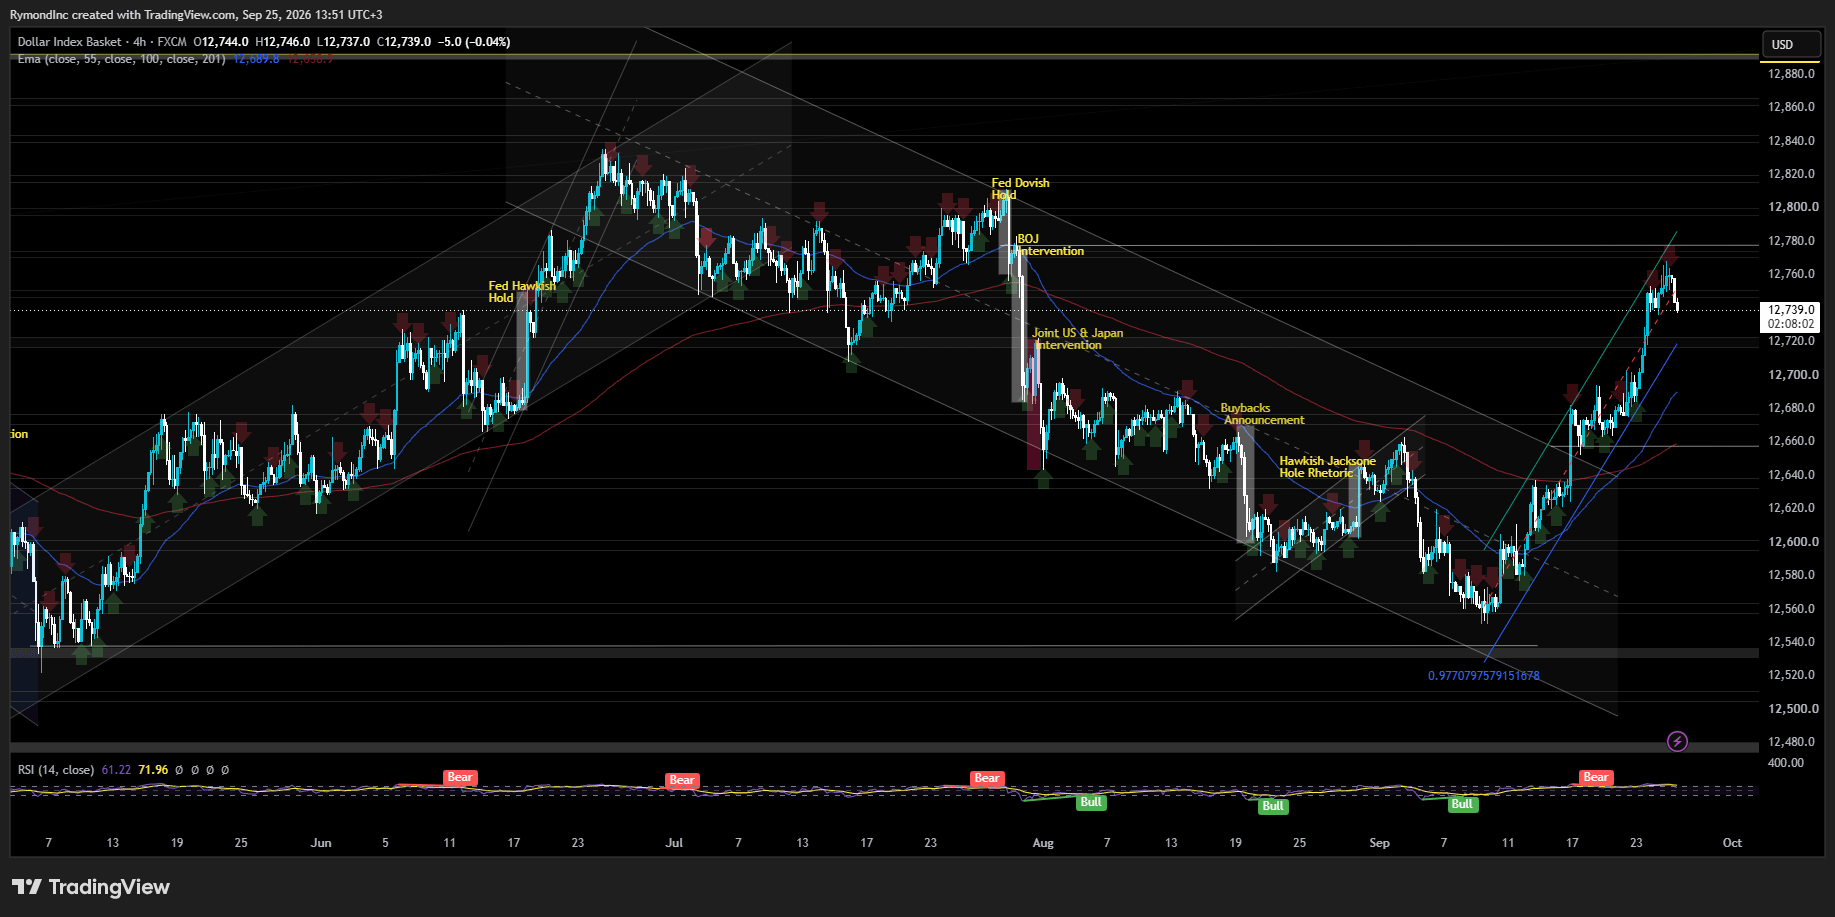
Это поднимает очевидный вопрос: действительно ли интервенции Японии сработали?
Октябрьская проблема ФРС
Падение иены имеет американского соучастника. Трейдеры закладывают примерно 70% вероятность того, что Федеральная резервная система повысит ставки 28 октября — за неделю до промежуточных выборов, — поскольку расширяющийся разрыв между ставками США и Японии продолжает перетягивать капитал к доллару. Сильные данные PMI и возобновившийся рост нефти подпитывали эту ставку.
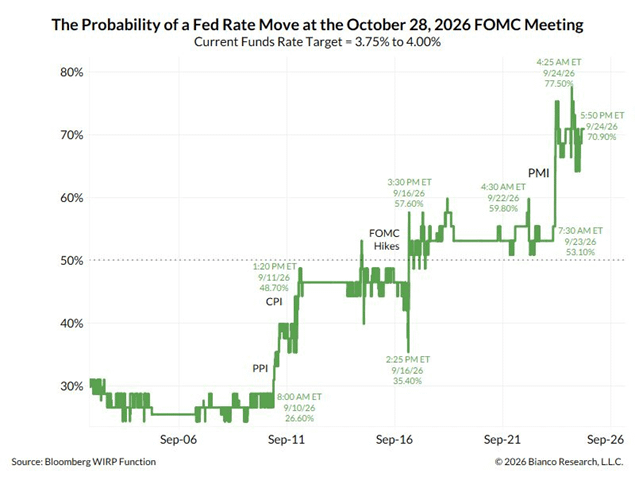
Джим Бьянко из Bianco Research считает, что это формируется как самая крупная история, которую вторая половина октября должна предложить. Если его допущения верны, он утверждает, что рынки фактически требуют повышения ставки, которое придется ровно на неделю до выборов, ставя председателя ФРС Кевина Уорша в затруднительное положение: сделать это и разозлить Белый дом, который его поставил, или отложить и подтвердить, что темп задает не ФРС, а рынок облигаций. Рост долгосрочных доходностей в течение большей части цикла смягчения ФРС 2024–2026 — того, чего не происходило более чем 50 лет, — Бьянко называет доказательством того, что терпение к «голубиной» политике закончилось давным-давно.
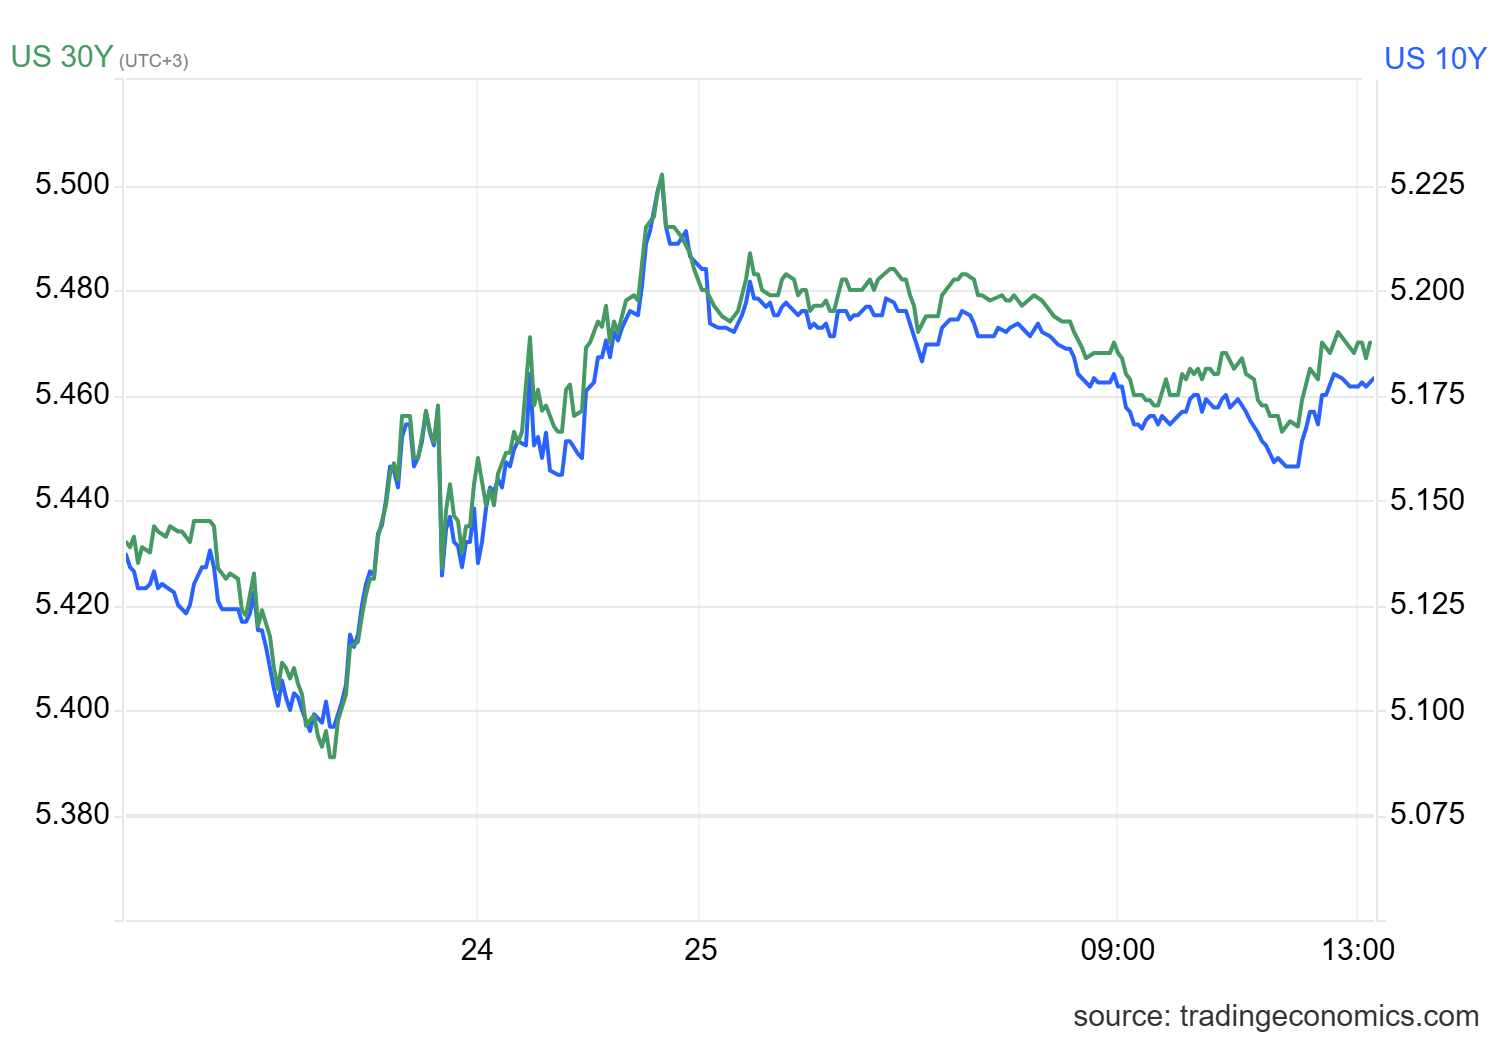
На этой неделе его поддержал рынок облигаций. Доходность 30-летних гособлигаций США коснулась 5,501% в четверг — уровня, невиданного с июня 2004 года, — прежде чем в пятницу откатиться обратно ближе к 5,47% на фоне остывания цен на нефть. Доходность 10-летних снизилась до 5,17% после того, как трехдневная распродажа загнала ее примерно к 5,20% днем ранее. Виновники не изменились: инфляция, которая не желает сотрудничать, нефть, снова ползущая вверх, и все более широкое ощущение того, что заимствования в Вашингтоне ушли дальше того, что рынок хочет кредитовать по этим ставкам.
Оговорка Бьянко реальна. Мягкий отчет по занятости, более прохладная инфляционная цифра CPI, слабые розничные продажи или разочаровывающая отчетность за третий квартал — все это может отбросить ту вероятность ниже 50% до того, как придет 28 октября. Но если этого не случится, говорит он, Уорш окажется «в рамке». Неопределенность в том, насколько еще Банк Японии может ужесточить политику, не сломав что-то, добавила давление на иену в обратном направлении.
Остальные члены комитета тоже не шепчут
Уорш не работает в одиночку, и остальные члены комитета на этой неделе уж точно не молчат. Анна Полсон, возглавляющая ФРБ Филадельфии и поддержавшая решение о повышении на четверть пункта на прошлой неделе, описала рост как устойчивый и, возможно, даже усиливающийся — при том что рынок труда остается стабильным. По ее словам, вернуть инфляцию к цели ФРС в 2% — «безоговорочно». Она также оставила открытой дверь для некоторого дальнейшего умеренного ужесточения, если данные позволят.
Бет Хаммак из Cleveland высказала похожий аргумент в четверг, описав ценовую стабильность как ответственность центральных банков и предупредив, что инфляция остается высокой, даже если выпуск и спрос сохраняются на прочных позициях. По ее мнению, риски смещены в сторону повышения, а шоки предложения сделали задачу сложнее, чем обычно. Чем дольше инфляция остается высокой, добавила она, тем труднее ее снова «прижать» вниз.
Джон Уильямс из Нью-Йорка прозвучал с тем же тезисом на конференции в Лондоне: он назвал еще одно повышение до конца года разумной ставкой с учетом того, насколько устойчивым выглядит спрос в разных секторах, даже если при этом он не стал привязываться к конкретной встрече.
Губернатор ФРС Майкл Барр пошел еще дальше, заявив, что до шагов прошлой недели комитет был «не в той позиции», и что риски для инфляционной цели возросли, даже несмотря на то, что риски для рынка труда несколько ослабли.
Четыре разных голоса, одно перекрывающееся послание: сентябрьский поход не был разовой акцией, а комитет не особенно обеспокоен тем, что календарь встал за неделю до выборов.
Так что, интервенция действительно сработала?
Робин Брукс, старший научный сотрудник Brookings, всю неделю «разбирал» этот вопрос, и его ответ звучит скептически.
Брукс преподносит спор как противостояние двух лагерей. Один смотрит на Японию — огромного чистого кредитора остального мира — и приходит к выводу, что слабость иены никак не может быть историей про долг: мол, рынки просто ведут себя иррационально, а у Токио достаточно иностранных резервов, чтобы вернуть их к реальности. Второй лагерь — собственно позиция Брукса — указывает на то, как Банк Японии контролирует доходности по гособлигациям. Если искусственно удерживать эти доходности подавленными, утверждает он, то кризис долга, который иначе проявился бы на рынке облигаций, проявляется вместо этого в валюте. В рамках этого взгляда иена продолжает падать, пока БОJ не позволит доходностям вырасти.
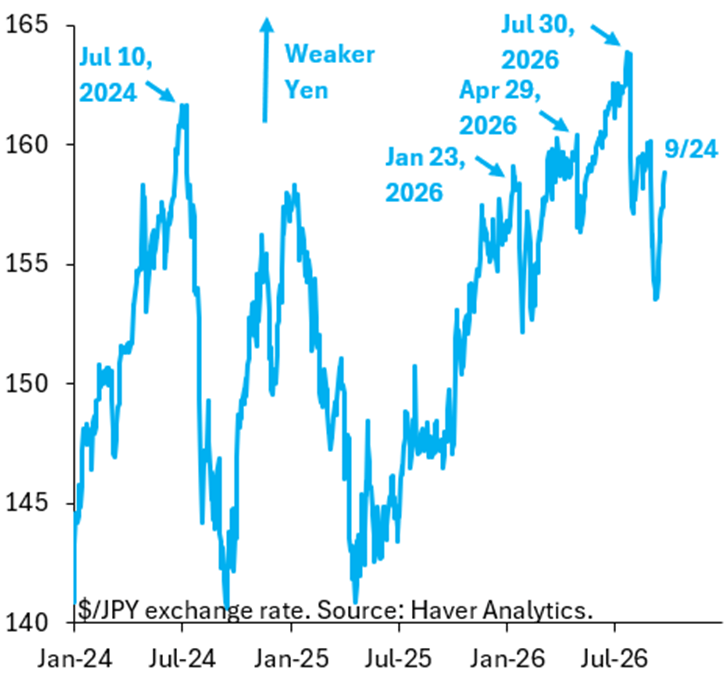
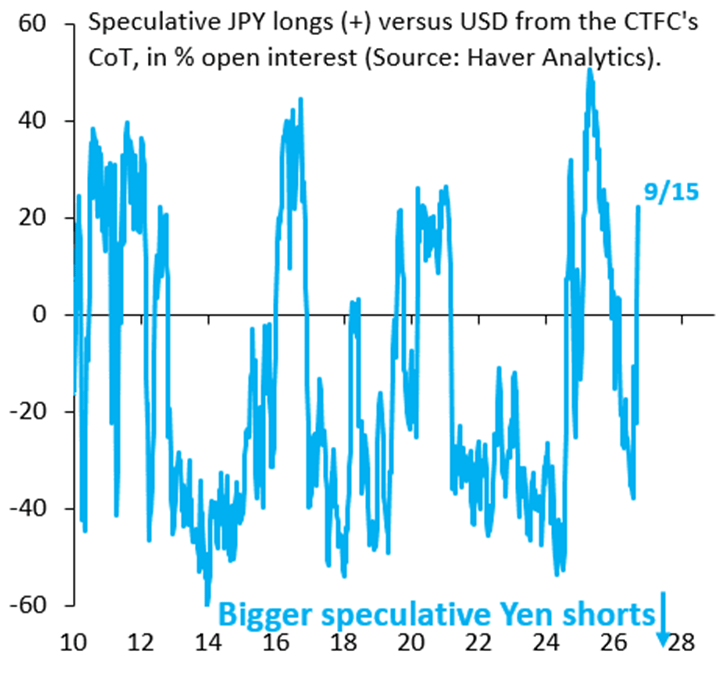
С точки зрения графиков, в его изложении, это работает в обе стороны. Интервенции в этом году не дали доллару/иене сколько-нибудь заметно уйти выше 160, а спекулятивная позиция впервые за какое‑то время развернулась в чистую длинную по иене — как показывает график ниже. Но пара продолжает соскальзывать обратно к той же линии 160, как только власти отступают — и это едва ли похоже на то, что рынки усвоили урок.
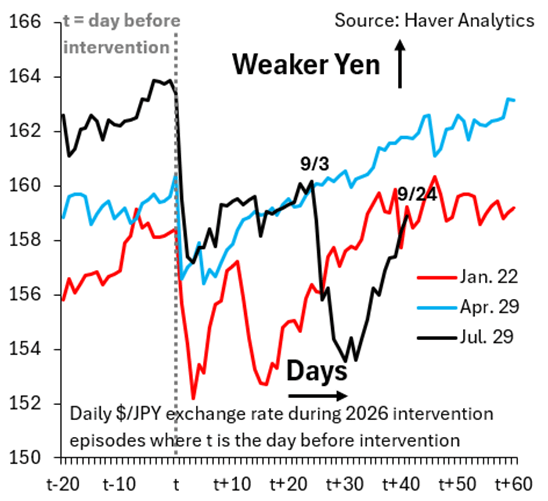
Брукс разложил три эпизода интервенции по времени событий: проверка ставки нью-йоркским ФРБ 23 января, односторонний шаг Японии 30 апреля и текущий отрезок, начавшийся 30 июля и включавший «скрытую» операцию через правительственные прокси-сущности 3 сентября. Паттерн повторяется каждый раз: интервенция на какое‑то время укрепляет иену, эффект со временем сходяcт на нет, а пара дрейфует обратно ближе к тому, с чего начала. Двухлетний дифференциал ставок между США и Японией заметно играючи против иены с момента той сентябрьской «скрытой» операции — и именно это объясняет большую часть дрейфа обратно к 160 само по себе.
Его вывод не изменился по сравнению с более ранними постами на эту тему. Только Банк Японии может спасти иену — и только позволив доходностям подняться до уровней, которые правительство по-настоящему не может себе позволить. Более высокие расходы по заимствованиям означают более крупный процентный счет для Токио, поэтому им не позволят расти свободно. Это напряжение, больше чем любой один заголовок об отдельной интервенции, — причина того, что Брукс остается медвежьим по валюте. В альтернативе, по его мнению, для политического истеблишмента Японии все еще хуже, чем когда-либо будет хуже из‑за более слабой иены.