
В четверг американские акции закрылись разнонаправленно: инвесторов разрывало между углубляющейся распродажей облигаций и целой подборкой заголовков о корпоративной отчетности и сделках. Рынок облигаций нанес основную часть раннего ущерба. Доходность 30-летних казначейских облигаций коснулась 5,501%. Такого уровня никто не видел с июня 2004 года. 10-летние бумаги были ненамного позади: доходность поднялась до 5,223% — максимума с июня 2007-го. Причины все те же: инфляция, которая не уходит, нефть снова ползет вверх и растущее ощущение, что США просто слишком много должны.
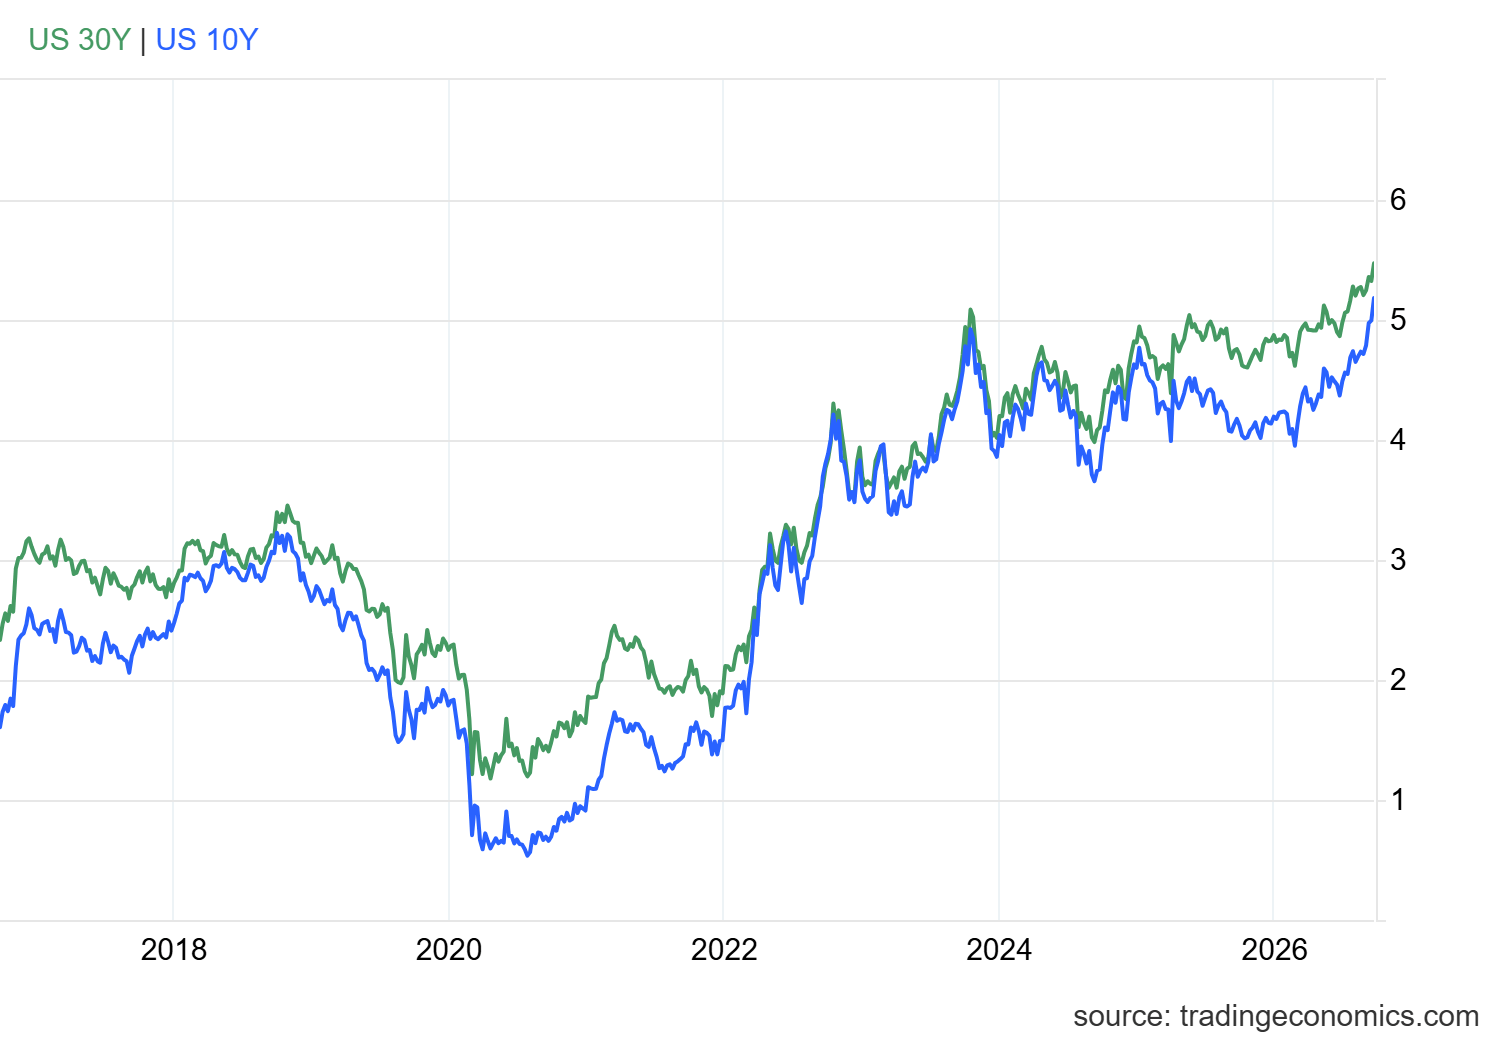
"Люди уже исчерпали все превосходные степени, чтобы описать доходность по 30-летним облигациям", так выразился Эд Аль-Хуссейни, портфельный менеджер Columbia Threadneedle. И он прав. Вашингтону не приходилось платить так много за заимствования на долгий срок более двух десятилетий.
Ставочные ожидания по повышению ставок росли параллельно с доходностями. Инструмент CME FedWatch теперь показывает примерно 70% вероятности еще одного повышения на четверть пункта на позднеоктябрьском заседании ФРС. Неделю назад этот показатель был около половины. Значительный скачок. ФРС повышала ставки в этом цикле лишь один раз — в середине сентября, после более чем двух лет паузы. Так что следующее повышение так быстро? Это было бы необычно резким разворотом обратно в сторону ужесточения.
Нефть объясняет многое. Появились сообщения, что переговорщики США и Ирана, встречаясь на полях Генеральной Ассамблеи ООН в Нью-Йорке, изучают поэтапную сделку, чтобы положить конец почти семимесячному конфликту.
Рынки немного выдохнули на этой новости. Примерная схема: Тегеран возобновляет работу Ормузского пролива, Вашингтон ослабляет военно-морскую блокаду иранских портов. Но ни одна из сторон не хочет ходить первой. Никто не хочет оказаться тем, кто моргнет. Как сообщается, катарские посредники застряли, пытаясь сократить этот разрыв. Но даже один лишь намек на сделку оказался достаточным, чтобы поднять акции с их внутрисессионных минимумов и немного охладить ажиотаж вокруг нефти.
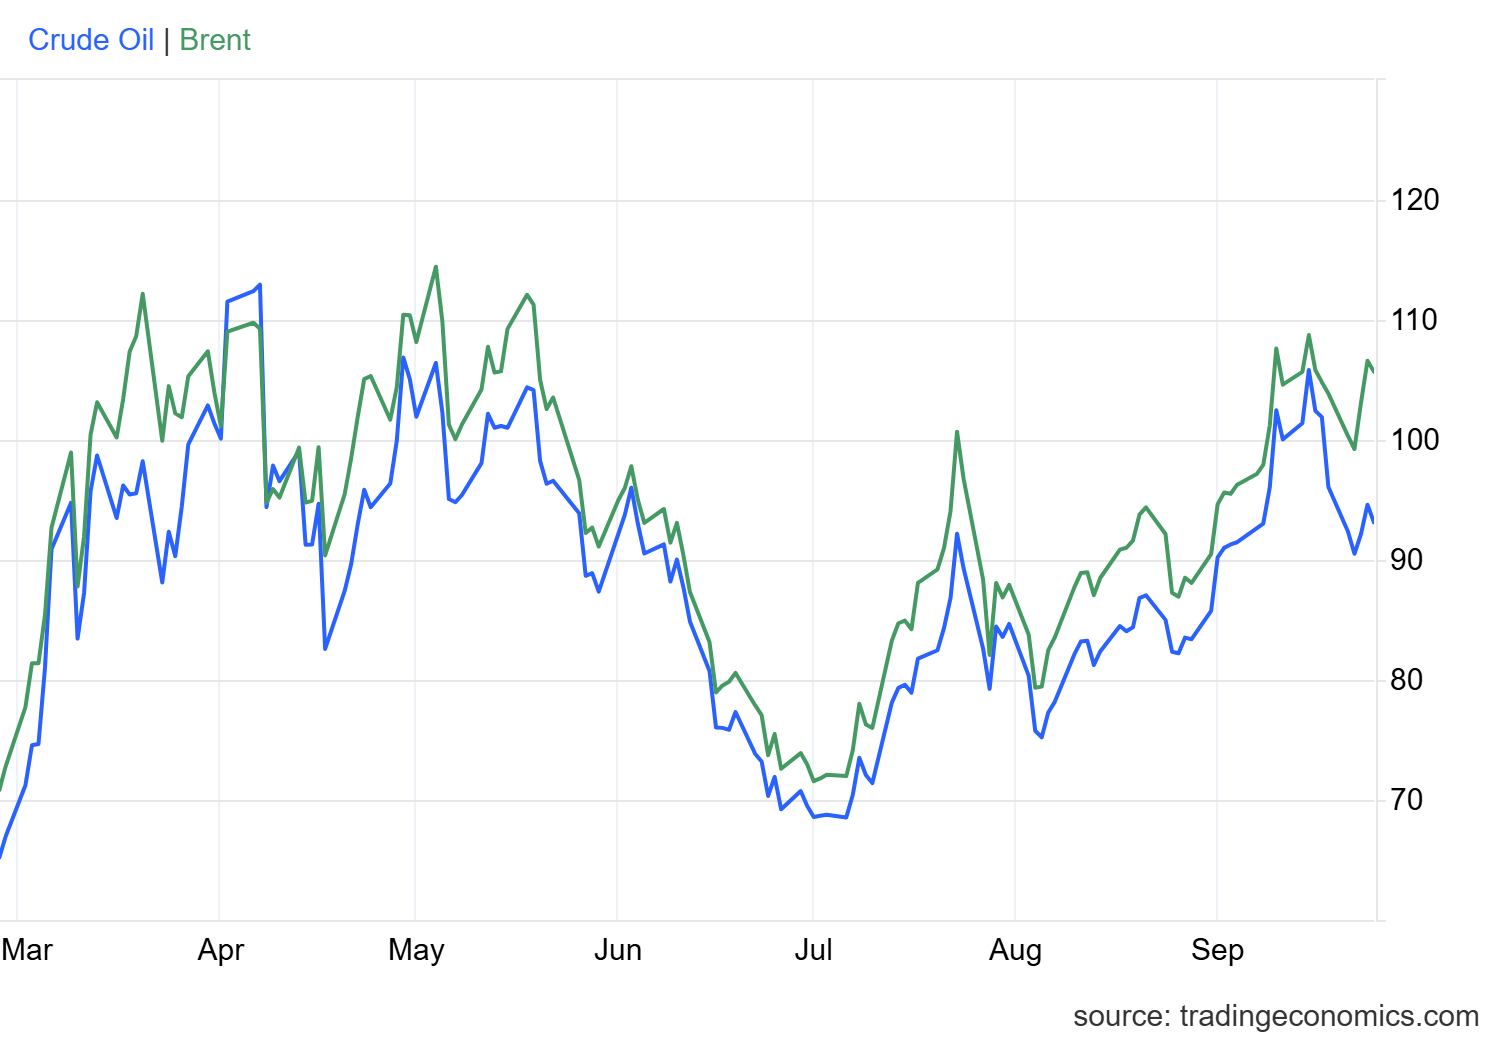
Нефть все же частично вернула часть ранних прибылей, когда появились новости по Ормузскому проливу. Но оба бенчмарка все равно закрылись выше по итогам дня. Brent прибавил 2,5% до $105,69 за баррель. West Texas Intermediate вырос на 2,3% и закрылся на $94,30. Обе марки держатся на повышенных уровнях уже несколько месяцев — с тех пор, как эскалация конфликта США—Иран началась этой весной.
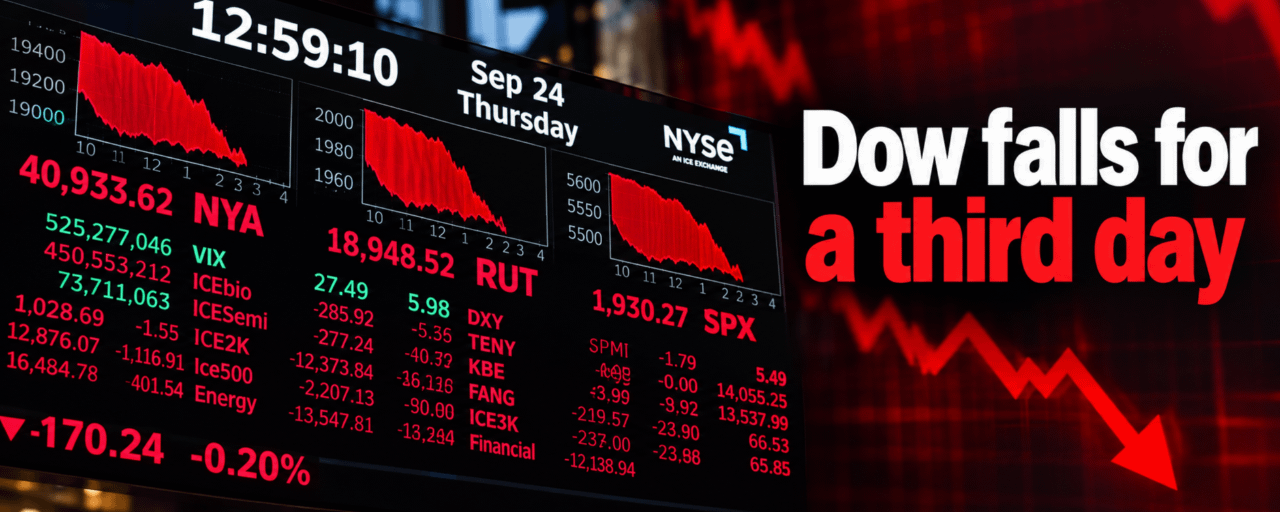
Крупные индексы США закрылись разнонаправленно. Dow снизился на 0,31% — третья подряд убыточная сессия. S&P 500 и Nasdaq Composite по сути пожали плечами и завершили торги без изменений. Рассел 2000, ориентированный на малую капитализацию, закрылся падением на 0,11% до 2 835,92. Но это спокойное число в заголовке скрывает куда более громкую историю — потому что отдельные акции сильно разошлись в динамике.
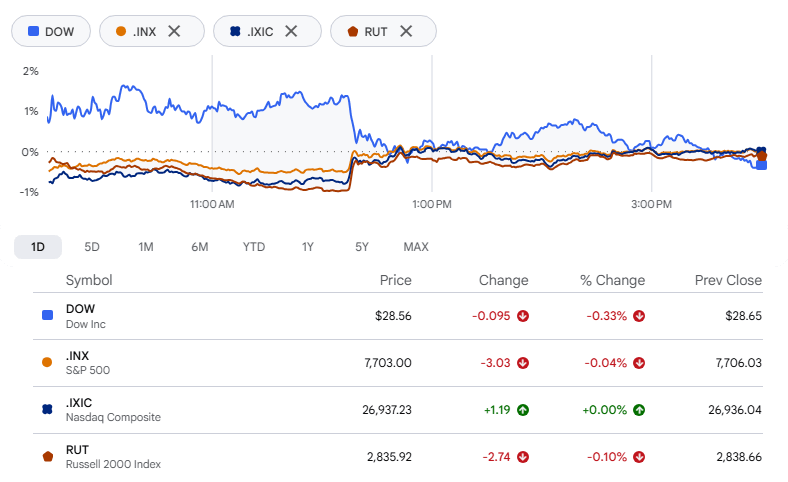
Но эта спокойная цифра в заголовке скрывает куда более громкую историю под собой, потому что отдельные акции сильно сдвинулись.
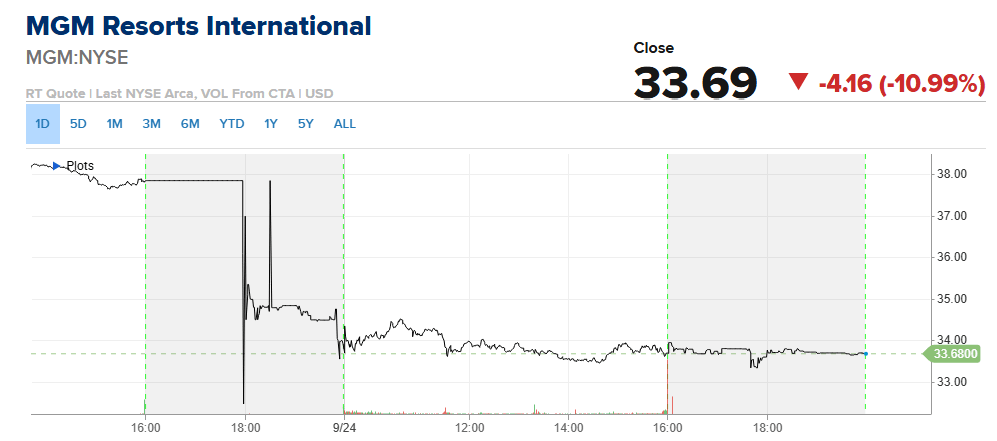
Хуже всего пришлось MGM Resorts. Акции рухнули на 11% до $33,90 — минимальной цены за семь месяцев — после того, как Барри Диллер забрал примерно 18‑миллиардное предложение People Inc. выкупить оставшуюся долю оператора казино. People уже владеет около 27% MGM. В июне она предлагала $48,30 за акцию. «В подобного рода предложении есть много составляющих», — сказал Диллер в заявлении, добавив, что People остается открытой для будущей сделки. Что ж, логично. Но распродажа стерла по сути все прибыли, которые MGM накапливала с момента объявления предложения, и при этом акция уже просела на 27% от 18‑летнего максимума, достигнутого в июне. Truist Securities считает, что падение может быть просто «сбором урожая» для тех, кто делал ставку на слияние и выходит из позиции. Но ранее фирма также утверждала, что MGM, возможно, сможет добиться почти такого же результата и без поглощения — работая с меньшим уровнем внимания к решениям со стороны краткосрочных инвесторов.
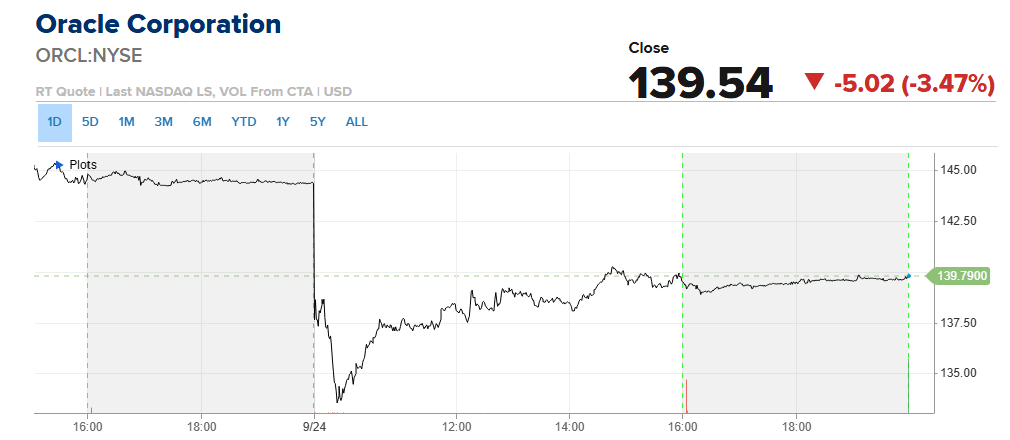
Oracle упала на 3,5% — худший результат дня среди компаний крупной капитализации в сегменте техно. Bloomberg сообщил, что компания направила разработчику Blue Owl Capital уведомление о форс-мажоре по Project Jupiter — примерно 165 млрд долларов на строительство центра обработки данных для ИИ у границы с Нью-Мексико в рамках более широкой инициативы Stargate. Но это не значит, что Oracle уходит. Просто так компания получает пространство, чтобы отложить платежи, если объект не откроется в запланированном 2028 году. А такая вероятность выглядит вполне реальной — из‑за продолжающихся споров по разрешениям на газопровод, который должен обеспечивать работу всего проекта.
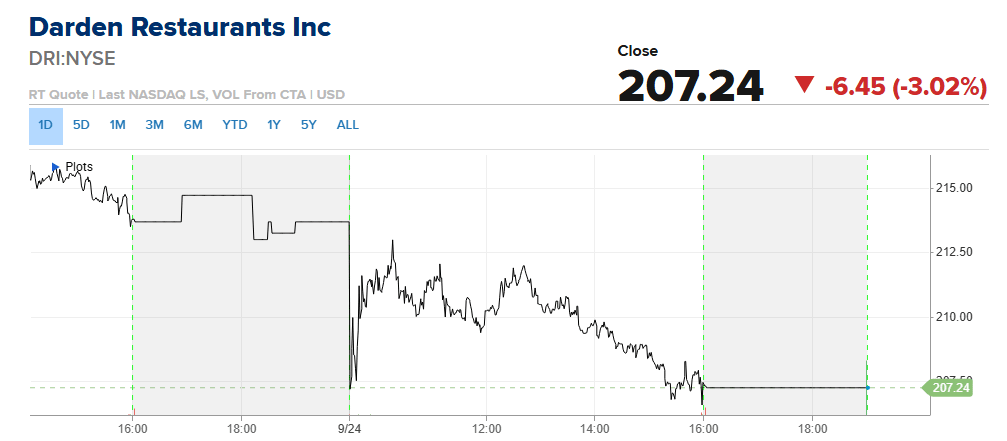
Darden Restaurants упала более чем на 3%. Владелец Olive Garden и LongHorn Steakhouse опубликовал прибыль за первый фискальный квартал $2,05 на акцию — вровень с ожиданиями. Выручка составила $3,20 млрд — чуть ниже консенсуса FactSet в $3,21 млрд. Близко, но не совсем. Полный прогноз на год компания не изменила.
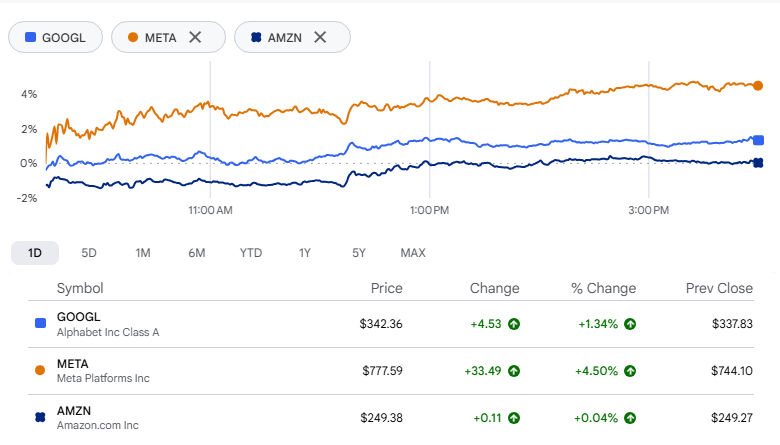
Но не все было красным. «Великолепная семерка» снова обогнала рынок. ETF Roundhill Magnificent Seven удержал свои росты, даже когда более широкий рынок проседал во второй половине дня, и теперь он прибавил более 5% за неделю. Но если копнуть глубже, то из семи компаний реально выросли только три. Основную работу сделала Meta Platforms. Она показывает сильный тренд с момента запуска Muse — нового ИИ‑агента, который бронирует поездки, принимает платежи и ведет календарь, запущенного в начале этого месяца. Также выросла Alphabet. А Amazon, тем временем, почти не сдвинулся.
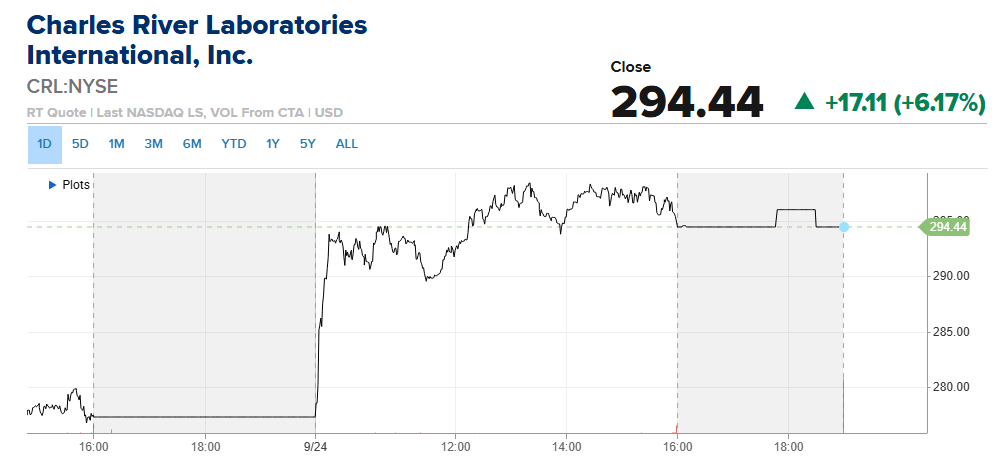
Charles River Laboratories поднялась на 6%. На Дне инвестора компания подтвердила прогноз на 2026 год, заявив, что выручка и скорректированная прибыль должны оказаться в верхней части предыдущих диапазонов. Также она представила новые долгосрочные цели до 2030 года — часть того, что компания называет стратегией Pathway to Purpose.
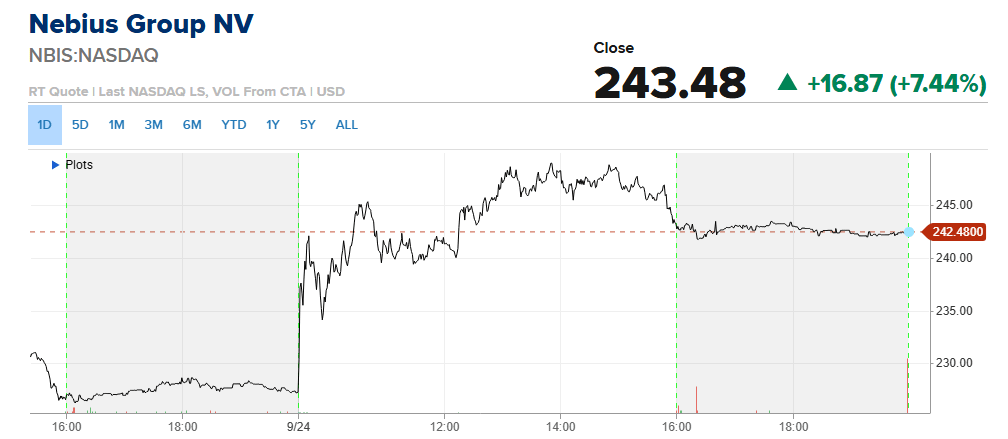
Nebius Group выросла более чем на 7% после того, как Bank of America повысил ожидания по выручке компании до 2028 года. Аналитик Тал Лиани сохранил рекомендацию «покупать» и целевую цену $310. Его аргумент прост: Nebius сочетает долгосрочные сделки с крупными облачными провайдерами, что дает стабильную загрузку, с более короткими соглашениями на один–три года, которые оцениваются примерно вдвое выше текущей ставки для гиперскейлеров. Эту комбинацию он ожидает и дальше как фактор расширения маржинальности.
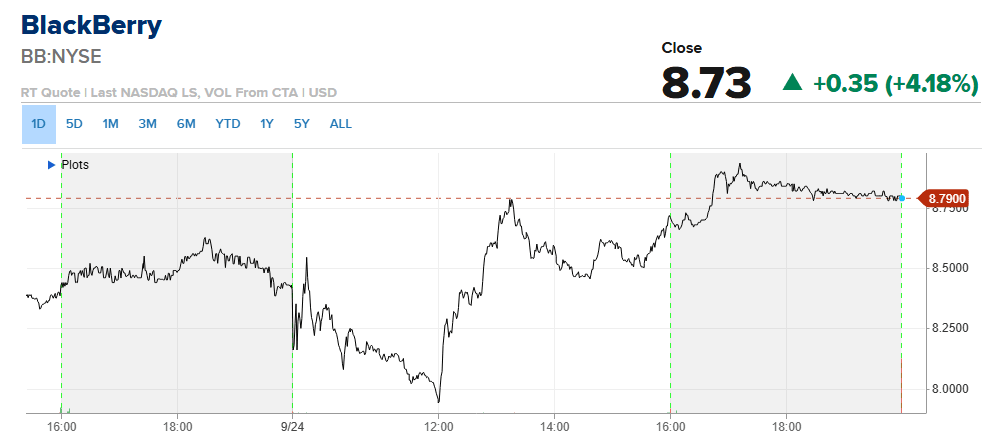
BlackBerry прибавила 4%. Результаты за второй квартал превзошли ожидания по обеим линиям: 7 центов прибыли на акцию (в скорректированном виде) против оценки в 4 цента, и выручка $163,3 млн против ожидавшихся $142,5 млн. Квартал совсем неплохой. Основная сила пришлась на QNX — подразделение автомобильного ПО: там зафиксировали рекордную выручку и крупнейший дизайн‑вин на сегодняшний день. Руководство отреагировало повышением прогноза на весь год.
Анализ по секторам:
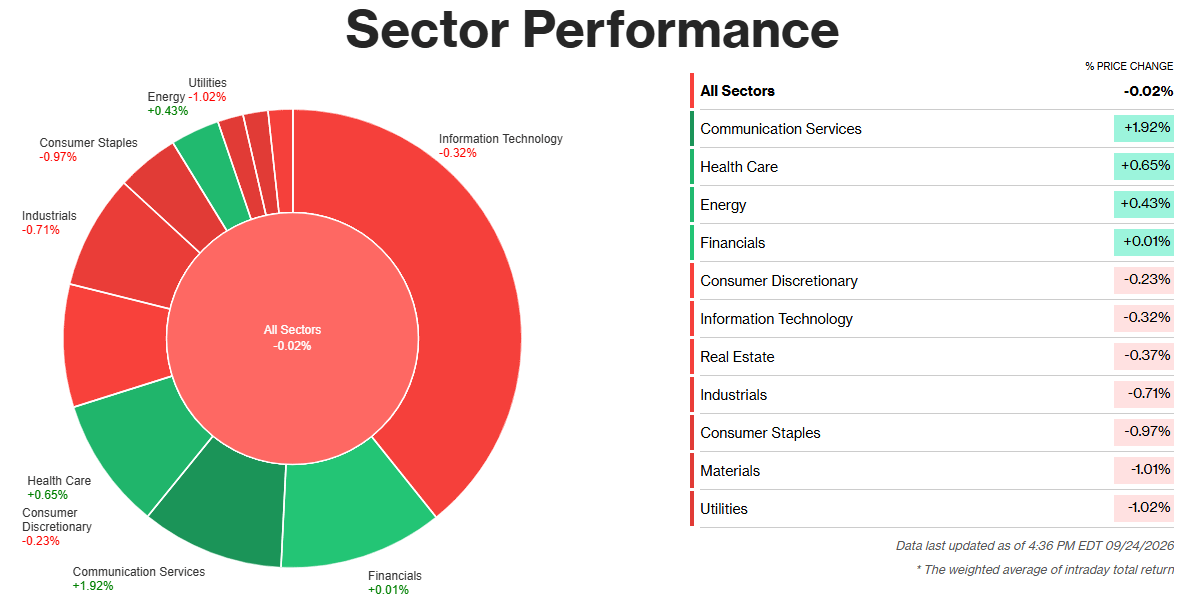
Лишь четыре из одиннадцати секторов S&P 500 закрылись в плюсе в четверг, причем лидировал сектор Communication Services с заметным отрывом — +1,92%. Рост почти целиком пришелся на Meta Platforms: акции выросли на 4,5% после того, как JPMorgan повысил целевую цену на бумагу, сославшись на новый ИИ‑агент Muse как на прорыв в программном обеспечении номер один, стоящий за движением — он был представлен на этом week's Meta Connect.
Энергетика выросла на 0,43%: Brent завершил торги около $107 после того, как ненадолго урезал рост на новостях о том, что США и Иран изучают поэтапную сделку для возобновления работы Ормузского пролива. Этот дипломатический заголовок частично снял геополитическую премию с барреля к закрытию.
Рост Health Care на 0,65% выглядит скорее не как реакция на одну новость, а как классический защитный разворот: когда доходности резко пошли вверх, а рынок закладывает реальный шанс на еще одно повышение ставки ФРС, инвесторы сместились в сторону прибыли, которая меньше зависит от процентных ставок. Финансовый сектор почти не изменился: рост составил всего 0,01% — привычный «попутный ветер» от более высоких ставок натолкнулся на беспокойство о том, что означает рост стоимости заимствований около двухлетних максимумов для спроса на кредиты.
Секторы с худшими показателями
Давление на остальной рынок пришло из одного места: из доходностей. Более «горячий», чем ожидалось, сентябрьский flash PMI — услуги 58,7, а производство 57 — подтолкнул доходность вверх на длинном конце кривой.
Utilities взяли на себя основной удар: -1,02%, поскольку дивидендная доходность, которая когда-то казалась привлекательной, потеряла блеск на фоне почти 5% по безрисковым ставкам. Materials упали на 1,01% — сжатие произошло из‑за той же логики по ставкам и из‑за более сильного доллара, который поддержал цены на металлы.
Consumer Staples снизился на 0,97% по похожим причинам — он ведет себя как прокси для облигаций, когда доходности так быстро меняются. Промышленный сектор тоже отстал: -0,71%, хотя, по идее, тот же сильный PMI должен был поддержать активность на производстве; вместо этого инвесторы восприняли устойчивый рост как топливо для дальнейшего ужесточения ФРС. Слабость была общей по сектору и вызванной ставками, а не связанной с провалом какой-то одной компании.