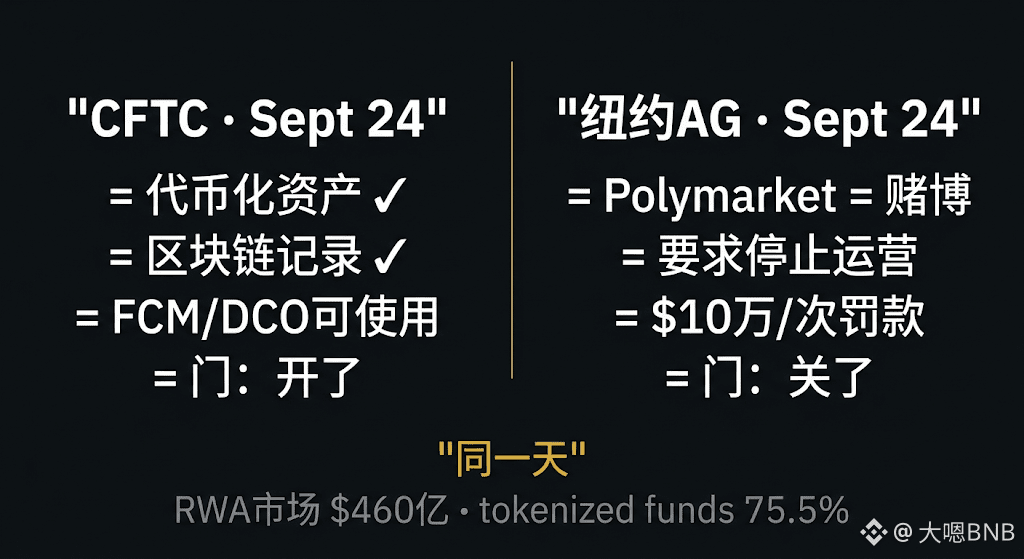

CFTC обновила FAQ — в тот же день, когда в Нью-Йорке подали иск против Polymarket.
Эти две истории вместе смотрятся очень интересно.
CFTC сообщила о двух вещах:
Во‑первых, регулируемые фьючерсные компании (FCM) и клиринговые организации (DCO) могут вкладывать средства клиентов в токенизированные соответствующие требованиям активы — например, токенизированные доли фондов денежного рынка — при условии, что держатели токенов имеют те же юридические и экономические права, что и при традиционных активах.
Во‑вторых, использование блокчейна для регуляторных записей является законным и не требует отдельного хранения офчейн-резервных копий — при условии, что при сбое в сети можно будет передать данные в CFTC.
Это не новая нормативка, а разъяснение действующих правил. Но само разъяснение важно: организации перестали строить в правовой «туманности», и на этот раз зона тумана стала меньше.
Председатель CFTC Selig сказал фразу, которую стоит зафиксировать: «Токенизация может стать основой почти мгновенного клиринга и ликвидного оборотного обеспечения в реальном времени».
Фоновая статистика: рынок токенизированных RWA сегодня уже достиг $46 млрд; на токенизированные фонды приходится 75,5% ($34,7 млрд), токенизированные товары — $7,7 млрд, токенизированные акции — $3,5 млрд.
Законопроект CLARITY в Сенате не прошёл, но CFTC не остановилась и продолжила.
В тот же день: федеральный регулятор открыл институциональным игрокам дверь в токенизацию, а штат Нью-Йорк закрыл дверь для прогнозных рынков — кто представляет будущее, кто защищает прошлое?
Как вы думаете, сколько лет нужно, чтобы токенизированные RWA выросли с $46 млрд до $460 млрд?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引
Эти две истории вместе смотрятся очень интересно.
CFTC сообщила о двух вещах:
Во‑первых, регулируемые фьючерсные компании (FCM) и клиринговые организации (DCO) могут вкладывать средства клиентов в токенизированные соответствующие требованиям активы — например, токенизированные доли фондов денежного рынка — при условии, что держатели токенов имеют те же юридические и экономические права, что и при традиционных активах.
Во‑вторых, использование блокчейна для регуляторных записей является законным и не требует отдельного хранения офчейн-резервных копий — при условии, что при сбое в сети можно будет передать данные в CFTC.
Это не новая нормативка, а разъяснение действующих правил. Но само разъяснение важно: организации перестали строить в правовой «туманности», и на этот раз зона тумана стала меньше.
Председатель CFTC Selig сказал фразу, которую стоит зафиксировать: «Токенизация может стать основой почти мгновенного клиринга и ликвидного оборотного обеспечения в реальном времени».
Фоновая статистика: рынок токенизированных RWA сегодня уже достиг $46 млрд; на токенизированные фонды приходится 75,5% ($34,7 млрд), токенизированные товары — $7,7 млрд, токенизированные акции — $3,5 млрд.
Законопроект CLARITY в Сенате не прошёл, но CFTC не остановилась и продолжила.
В тот же день: федеральный регулятор открыл институциональным игрокам дверь в токенизацию, а штат Нью-Йорк закрыл дверь для прогнозных рынков — кто представляет будущее, кто защищает прошлое?
Как вы думаете, сколько лет нужно, чтобы токенизированные RWA выросли с $46 млрд до $460 млрд?
$BTC
$USDC
#cftc更新受监管机构代币化资产指引