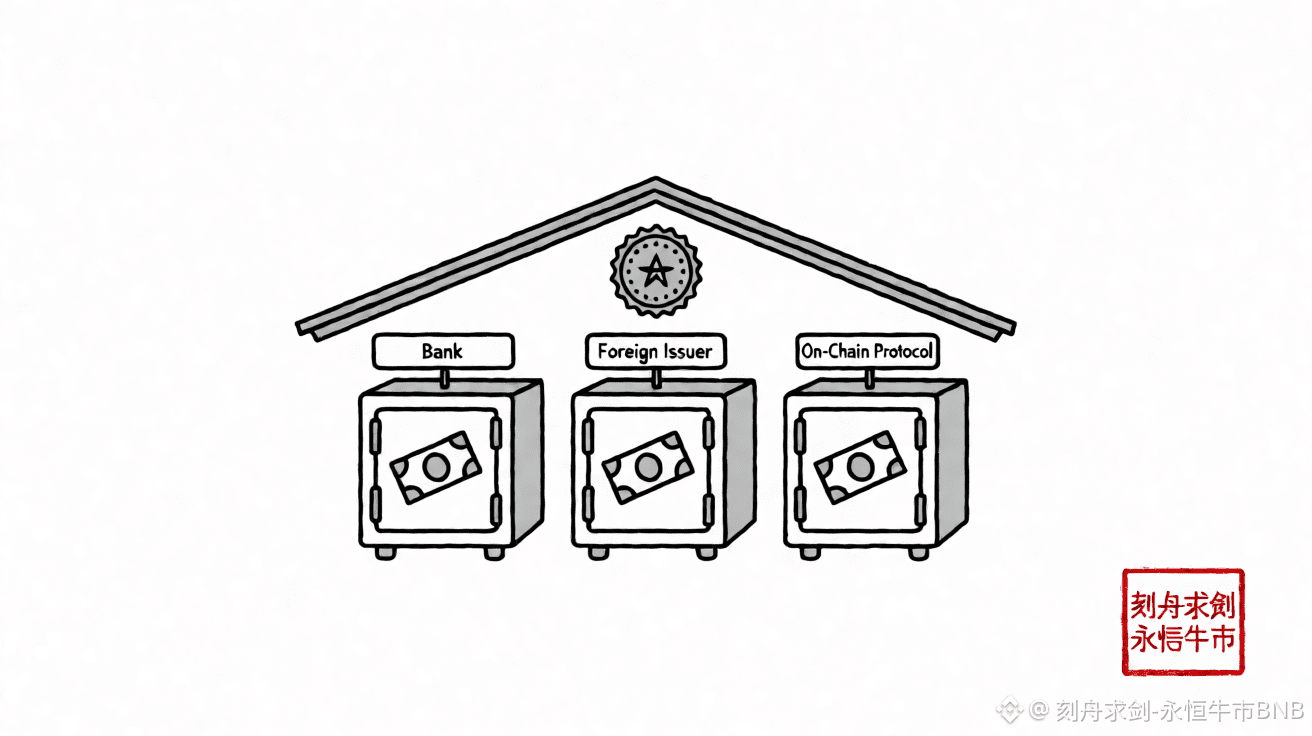
24 сентября федеральный банковский надзор открыл публичные консультации по вопросу о том, как банки выпускают обеспеченные платежные стейблкоины; в тот же день три уже размещённых на спотовом рынке Binance долларовых актива, формы записи резервов у которых различаются. Этот федеральный закон о стейблкоинах, рассчитанный на запуск в 2025 году, закрепляет дату вступления в силу на 18 января 2027 года.
Новые правила требуют, чтобы подконтрольные банкам учреждения обеспечивали выпуск краткосрочными казначейскими облигациями США 1:1, а резервы хранились на отдельных счетах и не могли быть использованы повторно в качестве залога. Небанковские структуры идут по другому пути — по линии другого федерального органа.
Я сверил резервные списки по новой норме с несколькими долларовыми инструментами on-chain: у банков, подпадающих под требования, в резервах тоже находятся краткосрочные казначейские облигации США — тот же самый тип актива, что и тот, который упаковывают в траст Ondo; различие лишь в том, что роль хранителя передаётся банку вместо третьей стороны. Ethena не держит наличные в виде физического актива — она поддерживает привязку за счёт хеджирования позиций; один из эмитентов стейблкоинов в азиатской фиатной юрисдикции размещает денежные средства у себя на балансе, но не в банке.
На одном экране: капитализация Ondo — около 2,1 млрд долларов, примерно 4,87 млрд монет в обращении; капитализация Ethena — около 2,29 млрд долларов, примерно 10,09 млрд монет в обращении; капитализация того фиатного стейблкоина — около 325 млн долларов, держится рядом с отметкой 1 доллар. Резервы трёх проектов и их соответствующие надзорные органы постоянно не совпадают по местоположению; единственное, что объединяет их, — это спотовый листинг Binance, где в числе прочего также присутствует биржевой токен BNB.
По-настоящему эта новая норма переписывает «принадлежность» со стороны эмитента: сторона резервов не меняется. До внедрения несколько долларовых элементов on-chain держали резервы и надзор по разным местам; после внедрения этот пункт впервые оказался у одной и той же банки и под одной и той же системой надзора. Чтобы опровергнуть такое прочтение, достаточно смотреть только в одну точку: когда у банка появится лицензия, если резервы по-прежнему оформлены как краткосрочные гособлигации США, структурно аналогично трасту Ondo, а ценовая сторона не получит новой поддержки, тогда в цене отражается прежде всего регулирующая идентичность, а не сам актив; если же эта сторона долго не будет раскрыта, то несколько долларовых активов on-chain продолжат идти по собственным форматам резервов — и такое прочтение сохранится. Резервы трёх названий оформлены по-своему, их можно найти на страницах котировок спота Binance; на счетах лежат средства, приносящие доход, а записи по BNB публикуются ежеквартально. Эта статья — фиксация позиции и не является инвестиционной рекомендацией.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则
Новые правила требуют, чтобы подконтрольные банкам учреждения обеспечивали выпуск краткосрочными казначейскими облигациями США 1:1, а резервы хранились на отдельных счетах и не могли быть использованы повторно в качестве залога. Небанковские структуры идут по другому пути — по линии другого федерального органа.
Я сверил резервные списки по новой норме с несколькими долларовыми инструментами on-chain: у банков, подпадающих под требования, в резервах тоже находятся краткосрочные казначейские облигации США — тот же самый тип актива, что и тот, который упаковывают в траст Ondo; различие лишь в том, что роль хранителя передаётся банку вместо третьей стороны. Ethena не держит наличные в виде физического актива — она поддерживает привязку за счёт хеджирования позиций; один из эмитентов стейблкоинов в азиатской фиатной юрисдикции размещает денежные средства у себя на балансе, но не в банке.
На одном экране: капитализация Ondo — около 2,1 млрд долларов, примерно 4,87 млрд монет в обращении; капитализация Ethena — около 2,29 млрд долларов, примерно 10,09 млрд монет в обращении; капитализация того фиатного стейблкоина — около 325 млн долларов, держится рядом с отметкой 1 доллар. Резервы трёх проектов и их соответствующие надзорные органы постоянно не совпадают по местоположению; единственное, что объединяет их, — это спотовый листинг Binance, где в числе прочего также присутствует биржевой токен BNB.
По-настоящему эта новая норма переписывает «принадлежность» со стороны эмитента: сторона резервов не меняется. До внедрения несколько долларовых элементов on-chain держали резервы и надзор по разным местам; после внедрения этот пункт впервые оказался у одной и той же банки и под одной и той же системой надзора. Чтобы опровергнуть такое прочтение, достаточно смотреть только в одну точку: когда у банка появится лицензия, если резервы по-прежнему оформлены как краткосрочные гособлигации США, структурно аналогично трасту Ondo, а ценовая сторона не получит новой поддержки, тогда в цене отражается прежде всего регулирующая идентичность, а не сам актив; если же эта сторона долго не будет раскрыта, то несколько долларовых активов on-chain продолжат идти по собственным форматам резервов — и такое прочтение сохранится. Резервы трёх названий оформлены по-своему, их можно найти на страницах котировок спота Binance; на счетах лежат средства, приносящие доход, а записи по BNB публикуются ежеквартально. Эта статья — фиксация позиции и не является инвестиционной рекомендацией.$ONDO
$XPL
$RSR
#美联储拟定银行发行支付稳定币规则