

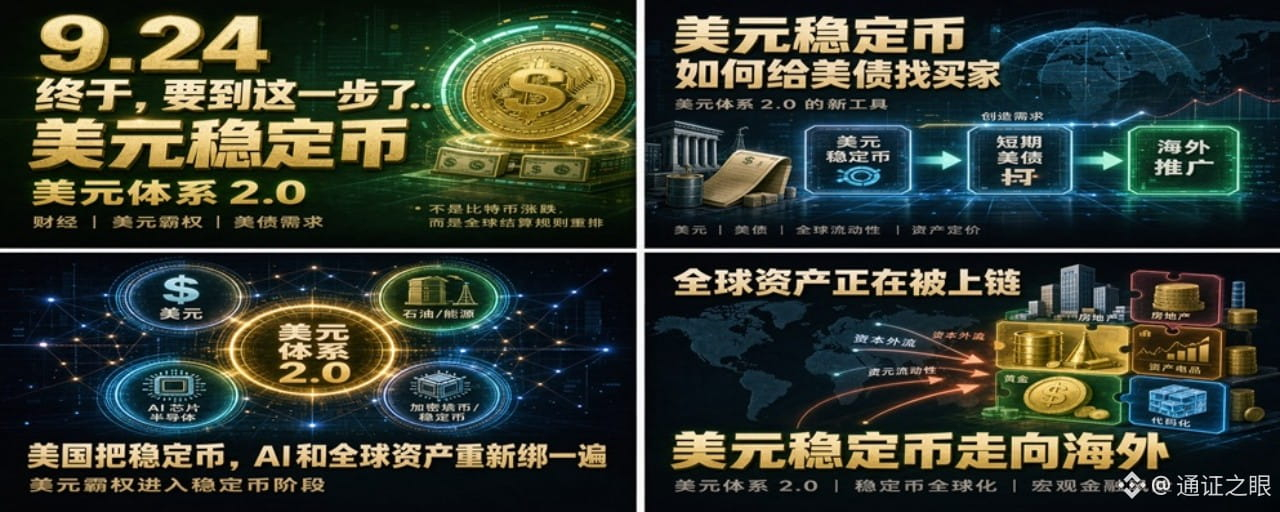

Расширение темы на основе подборки/темы с Bilibili «Финансы без лишних слов от Эйли» (9.24 Наконец, настал этот шаг...)
Тема: США продвигают долларовый стейблкоин за рубеж — это не «крипто-новости», а макро-поворотный момент, означающий переход «долларового доминирования» в «он-чейн»-версию.
Пролог: почему «наконец, настал этот шаг»
24 сентября 2026 года: одно неприметное, но чрезвычайно весомое сообщение было опубликовано через каналы Caixin (财联社), Tencent News и др.:
Правительство США рассматривает инициативу по продвижению долларовых стейблкоинов за рубежом, чтобы укрепить роль доллара как глобальной резервной валюты; возможно, будет создано совместное предприятие с частными компаниями в виде совместной платформы, с участием Министерства финансов, Госсовета и даже Корпорации международных финансовых инвестиций США (DFC).
если смотреть только на заголовок, будет казаться, что это просто «США снова поощряют криптовалюты».
но если смотреть на базовую логику, то окажется, что это ближе к главной линии ближайшего десятилетия, чем и повышение ставки ФРС, и конкретное заседание, и любая отдельная линия политики по A-shares:
США уже переводят долларовую гегемонию из старой конструкции «банки + SWIFT + казначейские облигации + нефть» в новую — «цифровые кошельки + стейблкоины + краткосрочные облигации США + ИИ/расчёты в цепочке».
именно это многие на рынке и называют — «долларовая система 2.0».
В видео Эллиры, когда сказали «наконец-то мы дошли до этого шага», — это не преувеличение.
потому что линия от 2020 года, когда стейблкоины разрослись, к 2023 году, когда USDC отвязался из-за событий с Silicon Valley Bank, к 2025 году, когда в США (Закон GENIUS) реализовался, и далее к 2026 году, когда правительство США само вышло продвигать зарубежные долларовые стейблкоины, — это уже весь путь «народные инновации → регуляторное присвоение → государственная стратегия».
Следующий шаг — превратить это в глобальную цифровую финансовую инфраструктуру.
1. Сначала надо объяснить стейблкоины простыми словами: это не биткоин, а «доллар в цепочке»
Как только люди слышат слово «стейблкоин», в голове сразу появляется:
взлёт Bitcoin
стрижка альткоинов
крахи бирж
праздник «биржевых травоядных» в криптосфере
это крупнейшее заблуждение.
стейблкоины — это не «другая монета», а:
«Цифровые долларовые сертификаты» частных организаций: эмиссия, обращение в цепочке, привязка к фиатной валюте, а в основе — реальные долларовые активы в резерве.
Самые типичные два:
USDT (Tether)
USDC (Circle)
Если у вас на руках есть USDC, это не означает, что вы держите обязательства ФРС, и это не означает, что у вас есть депозит в американском банке.
у вас на руках то, что: Circle должен вам 1 доллар, а Circle держит у себя наличные, краткосрочные облигации США и репо-соглашения, которые доказывают, что «я могу заплатить».
значит, по сути это:
оффшорный доллар + фонды денежного рынка + перевод в блокчейне + частный кредит
В BIS это очень точно сформулировали в своей статье: стейблкоины — это «онлайн-версия европейских долларов как частных долговых требований».
это похоже на:
частные банковские векселя XIX века: кто выпускает, тот и отвечает за погашение;
евродолларовый рынок: не на территории США, но это всё равно доллары;
фонды денежного рынка: резервы в основном — наличные и краткосрочные долги;
кошельки в стиле Alipay/WeChat Pay: если адрес есть в телефоне — можно переводить.
но при этом они все разные:
это 7×24, по ту сторону границ, программируемо, может вызываться смарт-контрактами, и может встраиваться в платежный слой AI-агентов.
Именно поэтому США на это и смотрит.
Второе. Почему Америка внезапно «полюбила» стейблкоины?
Пять лет назад Вашингтон относился к стейблкоинам с настороженностью:
страх от отмывания денег
страх обойти банки
страх бросить вызов праву эмитировать доллар
страх, что Tether непрозрачен
страх, что крипта превратится в «теневой банковский сектор»
но в 2025—2026 годах отношение радикально меняется.
не потому что политики внезапно разобрались с блокчейном, а потому что одновременно у США и долларовой системы случились три проблемы:
1. Облигации США больше нельзя покупать только за счёт «иностранных центробанков»
старый замкнутый цикл долларовой гегемонии таков:
Глобальная торговля использует доллары;
все страны после того как заработали доллары, покупают облигации США;
США выпускают долги для финансирования, импортируя товары со всего мира;
облигации США как глобальный безопасный актив, в ответ поддерживают доллар.
Но реальность такова:
В резервах Народного банка Китая активы в юанях растут, а облигации США на пределе уменьшаются;
Япония ещё покупает, но из-за разницы ставок по иене и давления по валютному курсу она не является «бесконечным покупателем»;
Ближний Восток, Юго-Восточная Азия и страны БРИКС занимаются расчётами в собственной валюте и трансграничными платёжными системами;
доля доллара в валютных резервах центральных банков снизилась с примерно 64% в 2015 году до примерно 56% к 2025 году.
Параллельно публичный долг США уже движется к 40 трлн долларов.
объём рефинансирования при ежегодном погашении — это масштабы в несколько триллионов долларов.
в этот момент США нужна новая группа покупателей:
не голосуют, не торгуются, не распродают с дипломатической позой, и при этом покупатели пассивно будут вынуждены покупать облигации США, потому что «хотят использовать цифровой доллар».
Эмитент стейблкоинов как раз и есть этот субъект.
2. Сценарии использования доллара «утекают» из сектора розницы в «цепочку»
раньше долларовая гегемония держалась на:
транснациональные крупные банки
нефтедоллар
условия кредитования МВФ/Всемирного банка
SWIFT
глубина рынка облигаций США
но для молодёжи, трансграничной электронной коммерции, для мелких торговцев в Африке, для гастарбайтеров в Латинской Америке, для инфлюенсеров из Юго-Восточной Азии, для ближневосточных фрилансеров:
они могут и не открыть аккаунт в JPMorgan, но у них точно есть телефон.
Если доллар не войдёт «в кошелёк в телефоне», привычки следующего поколения в глобальных платежах будут захвачены:
Цифровой юань
Цифровой евро
Платёжная система БРИКС
Стабильные монеты в национальной валюте
Токены платформы
Стейблкоин, но не в долларах
отщипывают часть.
США поняли одну вещь:
Будущее доллара — это не только «валюта-резерв центробанков», но и «единица по умолчанию в десятках миллионов смартфонов».
3. Облигации США + стейблкоины = «распределённо» разложить государственный долг на весь мир
(Закон GENIUS) в основе не «защита потребителей», а:
Если вы соблюдаете правила и используете долларовые стейблкоины для платежей, вы обязаны держать 1:1 резервы: наличные, краткосрочные казначейские облигации США, репо по госдолгу, фонды денежного рынка правительства.
это означает:
небольшой владелец бизнеса в Нигерии получает трансграничный платеж и оставляет USDC,
за этим нет «только крипто-спекуляции»,
а именно Circle покупает 3-месячный выпуск американских гособлигаций.
филиппинская работница получает зарплату из-за рубежа и оставляет её в USDT,
В основе — то, что Tether держит краткосрочные казначейские облигации США.
Один ближневосточный e-commerce использует стейблкоины для расчёта,
за этим стоит то, что эмитент становится предельным покупателем казначейских облигаций США.
поэтому:
Глобальный обычный пользователь → хочет цифровой доллар → эмитент → краткосрочные облигации США → финансирование со стороны Минфина США.
Чжу Мин упоминал на форуме Tsinghua PBC 2026 года: долларовые стейблкоины уже фактически стали «двойным инструментом» — для держателей казначейских облигаций и как продолжение долларовой гегемонии.
это не метафора, это факт бухгалтерского баланса.
Третье. Законопроект GENIUS: конституция долларовой системы 2.0
18 июля 2025 года США подписали (GENIUS Act) —
полное название (Guiding and Establishing National Innovation for U.S. Stablecoins Act).
В рынке это называют «закон о стейблкоинах», но точнее было бы так:
США включают частные стейблкоины в законодательные документы как продолжение долларовой системы.
Разобрать ключевые условия по частям:
1. Резерв качественных долларовых активов в пропорции 1:1
приемлемые резервы включают:
долларовая наличность
проценты/процентные сбережения по вкладам
краткосрочные казначейские облигации США (обычно длительность не более 93 дней)
репо под залог гособлигаций
фонды денежного рынка правительства
Нельзя подсовывать мусорные корпоративные облигации, низколиквидные токены и хаотично поддерживать «платформенные монеты», которые выпускает кто-то сам.
2. Эмитент — не банк, но должен быть прозрачнее, чем банк
месячное attestation
годовой независимый аудит
CEO/CFO отвечает за раскрытие резервов
OCC или надзор регулятора штата приходит в дело
защита переводов потребителей переходит в Reg E
3. Запрет на выплату процентов
держатели стейблкоинов не могут напрямую получать проценты.
проценты принадлежат эмитенту.
это не даёт им превратиться в «теневые банковские депозиты» и возвращает «сеньоражную прибыль» доллара эмитенту и базовым активам.
4. Федеральный рамочный подход в приоритете, но крупные игроки съедают весь национальный рынок
малые эмитенты — под надзор штата;
Крупный эмитент заходит в маршрут OCC.
И итог таков:
издержки комплаенса растут, сильнее становятся такие игроки, как Tether и Circle, а небольшие стейблкоины выдавливают.
Стандарт Chartered сделал одно предсказание:
Общая капитализация стейблкоинов к 2028 году может достигнуть 2 трлн долларов;
Если это сбудется, то дополнительный спрос со стороны светлократного сегмента спроса на новые выпуски казначейских облигаций США может составить 800 млрд—1 трлн долларов.
это число может и не быть точным, но направление пугает:
в США используют «глобальный частный спрос на цифровые платежи», чтобы сгенерировать структурированного покупателя для рынка казначейских облигаций.
Четвёртое. Настоящее значение сообщения 9.24: переход от «разрешить» к «масштабировать»
Сообщение от 24.09.2026 — ключевое слово в нём не «стейблкоины», а:
использование за рубежом.
Ранее логика была такая:
вам, частным компаниям, нравится использовать USDT/USDC — мы это регулируем;
вы покупаете краткосрочные облигации — мы вас приветствуем;
не отмывайте деньги — я вас накажу.
после 9.24 логика становится такой:
правительство США рассматривает активное продвижение долларовых стейблкоинов за рубеж;
и создание совместных предприятий с частными компаниями;
Минфин, Госсовет и DFC тоже могут подключиться;
цель прямо прописана там: укрепить положение доллара + поддержать спрос на облигации США.
это показывает, что стейблкоины выросли из «регулируемых частных инноваций» до «полуофициального инструмента финансовой дипломатии».
можно сравнить с:
нефтедоллар: вы продаёте нефть — значит, вам обязаны платить долларами;
долларовые облигации США: вы зарабатываете доллары — значит, вам лучше купить облигации США;
долларовые стейблкоины: даже если вы просто сканируете и платите, делаете трансграничные переводы или пользуетесь AI-автоматическими расчётами — вы используете долларовые токены;
и автоматически формируется спрос на облигации США.
Долларовая система 2.0 = право на долларовое ценообразование + право на канал в цепочке + право на краткосрочное долговое финансирование + право на исполнение санкций.
Пятый. Чем на самом деле отличаются долларовые системы 1.0 и 2.0
долларовая система 1.0
участники:
центробанк
крупные банки
страны-экспортёры нефти
SWIFT
облигации США
МВФ
Характеристика:
верхнеуровневый драйвер
расчёты между странами
сеть банков-посредников
потоки капитала можно отслеживать и замораживать
США поддерживают гегемонию благодаря «институтам + военной силе + нефти + рынку глубоко торгуемых облигаций»
недостатки:
Молодёжи всё равно
Маленьким торговцам это не нужно
Переводы через границу медленные и дорогие
В развивающихся рынках есть импульс заменить собственную валюту
БРИКС, АСЕАН и Ближний Восток все разрабатывают обходные схемы
долларовая система 2.0
Участники:
адрес кошелька
эмитент стейблкоинов
публичный блокчейн
AI-агент
трансграничная e-commerce
резервный пул стейблкоинов
американские регуляторы + Минфин США
Характеристика:
Розничный драйв
Драйв цепочки
7×24
низкое трение
программируемость
глобальные обычные люди напрямую держат «цифровой доллар»
национальные валютные депозиты заменяются скрыто
BIS назвал это явление «цифровизацией доллара»:
а не то, что США заставят вас менять валюту,
а то, что вы сами, чтобы вас не «съела» инфляция в вашей национальной валюте, чтобы получить трансграничные поступления и чтобы вести бизнес на платформах,
меняете свою национальную валюту на USDT/USDC.
это и есть самая страшная дедолларизация:
нет размещения войск, нет нефтяных соглашений, нет условий по займам МВФ,
победа через опыт продукта.
шестое. Как стейблкоины превращаются в «покупателя облигаций США»: четырёхшаговый замкнутый цикл
Поясним на примере маленького владельца онлайн-магазина в Нигерии.
Первый шаг: он хочет доллар, а не национальную валюту
когда найра обесценивается, обмен валюты в банках становится дорогим, а трансграничные поступления блокируются.
Ему нравится принимать USDC.
Второй шаг: он покупает/получает стабильные монеты
возможно, деньги приходят от клиентов, а возможно, это найра, продаваемая вне биржи.
в общем, в его наборе активов появляется один цифровой доллар.
Третий шаг: эмитент расширяет баланс и покупает облигации США
каждый дополнительный USDC/USDT, выпущенный Circle/Tether,
нельзя пустыми выпусками, нужно увеличить резерв на 1 доллар.
По рамкам GENIUS главную часть резервов составляют:
Наличные
T-bills
репо по гособлигациям
поэтому эмитент идёт покупать краткосрочные облигации США на первичном/вторичном рынках.
Шаг четвёртый: Минфин США получает спрос
доходность по краткому сегменту предельно сжимают;
краткосрочное финансирование США идёт более гладко;
добавляется ещё один канал для финансирования бюджетного дефицита — «глобальный частный индивидуальный покупатель» через посредников.
Формула очень проста:
увеличение глобального предложения стейблкоинов
→ растут резервы у эмитента
→ растёт спрос на краткосрочные облигации США
→ снижается нагрузка на финансирование Минфина США
→ растёт использование доллара в онлайновых сценариях
→ эрозия права платежа в национальной валюте
Так что стейблкоины — это не «дело крипты», а «дело казначейских облигаций», и тем более — «дело валютного суверенитета».
Седьмое. Почему Китай, Европа и развивающиеся рынки нервничают
1. Для Китая: конкурентом международного юаня является не доля долларовых резервов, а вход в платежи
Китай силён в:
Производство
Экспорт
Торговая сеть
Один пояс — один путь
Цифровой юань
Юань за пределами страны
Но доля китайского юаня в мировых резервах — лишь около 2%, и доля в валютных сделках тоже невысока.
проблема не в том, что «другие не доверяют Китаю», а в:
если для повседневных платежей, трансграничной электронной коммерции, AI-расчётов и торговли в цепочке долларовые стейблкоины первыми займут позиции, то продвижение юаня дальше будет стоить намного дороже.
Самое жёсткое место долларовых стейблкоинов — это:
оно не спорит с вами за «резервы центробанка»,
оно сначала занимает «сальдо в телефоне ребят».
2. Для Европы: цифровой евро ещё не взлетел, а долларовые стейблкоины уже влили туда воду
Европейский центральный банк опасается «зоны цифровой валюты»;
Если польские мелкие торговцы, фрилансеры из Южной Европы и североевропейские SaaS-стартапы начнут расплачиваться USDC,
евро на розничных и онлайновых сценариях будет маргинализировано.
поэтому Европа идёт по оборонительному пути:
продвигать цифровой евро
продвигать стейблкоины в евро
соединить клиринг ценных бумаг и блокчейн-платежи, но темп медленный — до 2029 года в систему это не сложится.
3. Для развивающихся рынков: скрытая дедолларизация
Самый очевидный пример — латиноамериканские, африканские, юго-восточноазиатские и ближневосточные страны с высокой инфляцией:
национальные валютные депозиты вытесняются
сбережения становятся USDC
валютный контроль становится почти фикцией
повышение ставки центробанком не удерживает деньги
сокращение кредитования в национальной валюте
финансовый риск переходит от «банковской паники с изъятием» к «возврату/погашению в цепочке»
BIS предлагает три сценария:
редкое внедрение: в основном в криптосообществе;
Дедолларизация через цифровой доллар: национальная валюта замещается стейблкоинами;
Интеграция стейблкоинов в национальной валюте: выпуск с регуляторным разрешением собственных онлайновых монет, стыковка с CBDC.
Для многих развивающихся стран худшее — не то, что случится второй сценарий,
а не второй сценарий случится быстрее, чем третий был подготовлен.
восьмое. AI — это настоящий «усилитель» для стейблкоинов
многие упускают ещё один слой:
после 2026 года стейблкоины — это не только для людей,
AI-агент тоже будет пользоваться.
представьте сцену:
американская компания использует AI для закупки деталей в Юго-Восточной Азии;
AI-агент автоматически сравнивает цены и автоматически делает заказы;
платеж идёт не через банковский wire transfer, а через перевод USDC;
хранение по смарт-контракту и автоматический выпуск после поставки;
Стейблкоины переходят из рук в руки в цепочке, клиринг — на миллисекундном уровне.
тогда конкуренция в деньгах превращается в:
Какие деньги машинам проще всего задействовать?
счета в фиатной валюте: KYC, часы работы, межбанковские переводы, посредники, формат сообщений.
Стейблкоины: адреса, подписи, API, смарт-контракты, 24 часа в сутки, 7 дней в неделю.
поэтому долларовые стейблкоины + AI-платежи,
это не «финтех», а:
но и встроит доллар в счёт по умолчанию для будущих машин.
кто контролирует этот интерфейс,
тот, кто контролирует единицы ценообразования для массовых M2M-сделок после 2030 года.
Девятый. Токенизация активов: недвижимость, акции, золото — всё «выведут в цепочку»
долларовая система 2.0 — это не только стейблкоины, есть ещё один слой:
токенизация реальных активов в реальном мире (RWA).
Логика такова:
сначала облигации США заходят в цепочку (резервы стейблкоинов изначально и так были облигациями США)
потом фонды денежного рынка тоже в цепочке
потом золотые токены
потом доли в недвижимости
потом частные кредитные сделки
потом клиринг акций/облигаций
и в итоге весь рынок капитала становится «онлайн-сальдо + смарт-контракты».
Это очень выгодно США:
долларовые стейблкоины — это расчётный слой;
облигации США — это слой резервов;
Уолл-стрит выпускает продукты RWA;
глобальные пользователи покупают за USDC;
доход возвращается в долларовые активы;
американское регулирование контролирует эмитента, хранителя, комплаенс и санкционные решения.
поэтому глобальный капитал не «уходит от доллара»,
а не просто «выйти из банковской системы в национальной валюте и перейти в долларовую цепочечную систему».
это и есть глубокий смысл той фразы из видео Эллиры «наконец мы дошли до этого шага»:
Не то что «в криптосекторе начнётся рост»,
а то, что доллар превращается из «государственной валюты» в «глобальную цифровую операционную систему».
десятое. Но долларовая система 2.0 — это не без обратного удара
это то, что многие «лонги» не до конца проговорили.
1. В обычное время стейблкоины покупают облигации США, а в случае проблемы продают облигации США
Когда на рынке спокойно:
Расширение стейблкоинов → покупка T-bills → снижение доходности по краткому сегменту.
Но как только:
слухи об отвязке
резерв эмитента непрозрачен
геополитические шоки
облигации США сами по себе распродают
крупные игроки будут погашать:
Погашение USDC → Circle продаёт краткосрочные облигации, обменивая их на доллары → краткосрочная доходность подскакивает → под давлением и остальные стейблкоины.
(Международная финансовая газета) называет это так:
Негативная петля: цифровое «сжатие ликвидности» — распродажа облигаций США — обвал доверия к доллару.
клиринг в цепочке не имеет времени работы,
В 10 раз быстрее, чем банковская «очередь на выдачу».
2. Краткосрочный сегмент покупают, а длинный конец не обязательно спасёт ситуацию для США
рамки GENIUS предпочитают короткие долги.
поэтому стейблкоины в первую очередь сжимают доходности по срокам 3 месяца, 6 месяцев и 1 год по облигациям США.
Но США боятся не только короткого конца,
а потому что ставка по длинному сегменту на горизонте 10–30 лет слишком высока —
она раздувает ипотеку, корпоративные облигации и бюджетные проценты.
стейблкоины не спасут длинный конец.
такие учёные, как Amit Seru, уже указали:
если деньги просто перетекают из фондов денежного рынка в стейблкоины, то это «перетасовка внутри долларовых активов»,
не чистое увеличение глобальных сбережений.
3. Чем больше облигаций США → тем больше стейблкоины → тем более «виртуальным» становится кредит доверия к доллару
здесь есть самопожирающий цикл:
бюджетный перерасход США → нужны новые покупатели
продвижение стейблкоинов → глобальные держатели получают цифровые доллары
эмитент покупает краткосрочные долговые бумаги → растёт спрос на облигации США
Но предложение облигаций США само по себе рождается из неконтролируемого бюджетного дефицита.
Рано или поздно рынок спросит: поддерживается ли краткий долг бюджетом, который может оставаться несостоятельным?
Как только появляется сомнение → подвергаются сомнению и сами резервные активы стейблкоинов
качество «кредитного якоря» цифрового доллара начинает шататься
долларовый якорь находится в «ликвидированной» форме,
но после «ликвидации» это не обязательно станет более плавным,
возможно, это будет ещё более хрупко.
4. Силы по дедолларизации тоже усиливаются
платежи БРИКС, mBridge, цифровой юань, расчёты в валютах АСЕАН, нефть Ближнего Востока в юанях/расчёты в нескольких валютах,
это не лозунг.
стейблкоины продолжают доллар,
но США, вооружая деньги (замораживание резервов, санкции OFAC, запрет адресов в цепочке), также вынуждают другие страны строить бэкапы.
и результат может быть таким:
Западная долларовая зона в цепочке против южной многополярной зоны платежей
не так, что просто доллар победил,
а глобальная валютная система становится «без границ/многополюсной + разделённой цифровой прослойкой».
над чем это значит для рынка: A-shares, золото, облигации США, crypto
1. Облигации США: краткий спрос обеспечивают, длинный сегмент всё ещё зависит от бюджета
расширение стейблкоинов — это плюс для предельного краткосрочного спроса на облигации США.
Но ключевая часть длинного конца облигаций США всё равно:
дефицит бюджета
инфляция
действительно ли AI повышает производительность
политическое давление на ФРС
спрос со стороны иностранных официальных структур
так что не ошибайтесь, интерпретируя это как «стейблкоины решат проблему долга США».
Это решает:
создают поток розничных/институциональных покупателей, которые не будут проводить пресс-конференции на тему «объясните нам».
2. Золото — наоборот, станет ценнее
почему?
потому что рынок поймёт:
казначейские облигации США больше не будут единственным активом без риска
покупки золота центральными банками уже превышают логику части размещений казначейских облигаций
чем больше расширяется «цифровой доллар», тем сильнее проявляется «слабое место»: кредит доверия к доллару держится на бюджетном перерасходе
золото не противопоставлено стейблкоинам,
Золото — это хедж от «недоверия к стейблкоинам, лежащим в основе казначейских облигаций США».
3. A-shares / китайские активы: ключ — в платежах и автономии в RWA
Краткосрочно это не «США толкнут стейблкоины — и у A-shares всё рухнет».
Но в средне- и долгосрочной перспективе есть три уровня влияния:
При расчётах в юанях в международной торговле возникает блокировка долларовых стейблкоинов;
Если китайские платформы для выхода на зарубежные рынки будут рассчитываться в USDC, то прибыль осядет в долларовой системе;
Если стандарты токенизации активов будут определять Уолл-стрит, то в будущем право задавать цены для продуктов RWA окажется за пределами страны.
Ответ Китая не будет «давайте тоже выпустим USDT».
И более вероятно:
цифровой юань + оффшорный механизм стабильности юаня
комплаенс RWA под хранением со стороны госпредприятий/брокеров
платежи в национальных валютах в рамках «Один пояс — один путь»
соглашения по расчетам в цепочке с Ближним Востоком, АСЕАН и БРИКС
сделать «материальные активы + расчёт в юанях + регулируемое хранение» китайской версией токенизации активов в цепочке
Будущее — это не просто «запретить стейблкоины»,
а не «чьи стандарты выпуска, стандарты хранения и стандарты клиринга возьмут верх».
4. Рынок Crypto: USDT/USDC — оружие доллара, а не свободная утопия
Многие в криптосообществе думают, что стейблкоины — это «победа крипты».
ошибаетесь.
чем сильнее долларовые стейблкоины,
тем самым
в онлайновом мире главный расчётный платёж тоже заняли доллары.
Настоящий вызов доллару — это:
цифровой юань
стейблкоины в евро
расчётные монеты БРИКС
токенизированные активы с обеспечением золотом
расчётный слой RWA не в долларах
USDC/USDT — это не антипод доллара,
это те же самые доллары, но в цепочечной «рубашке».
Двенадцатое. Ответ Китая: нельзя ограничиться тем, чтобы «дедолларизоваться» только в макроотчётах
раз уж зашли сюда, вопрос меняется:
Не «рухнет ли доллар»,
а «как не-долларовым экономикам сохранить валютный суверенитет».
Для Китая, как минимум, есть пять вещей:
1. Цифровой юань должен пройти путь от «пилота для розницы» к «инфраструктуре трансграничных расчётов»
Нельзя просто раздавать бонусы и разъезжать на метро.
нужно зайти:
трансграничная электронная коммерция
оффшорная торговля
крупные товарные поставки оцениваются в юанях
выплаты по проектам «Один пояс — один путь»
API по оплате в юанях, который могут вызывать AI-агенты
2. Разрешить регулируемые стейбл-активы в национальной валюте, но не позволять частным организациям свободно выпускать собственные «монетные стандарты»
полный запрет — значит потерять сценарии;
Если открыть всё полностью, арбитраж всё «съест».
более устойчиво другое:
банковское/брокерское хранение в качестве посредника/централизованного управляющего;
токенизация фондов денежного рынка в юанях
трейдинг/репо на госдолг с записью в цепочку
стабильные «запасные» юаневые сертификаты за пределами страны
связь с пилотами в Гонконге, Сингапуре и на Ближнем Востоке
3. Сделать китайские материальные активы стандартом RWA
доходы от солнечной энергии, хранение энергии, доходы от электросети, активы после трансформации платформ городского развития, промышленные парки, активы данных, green certificates, квоты на выбросы…
Если всё это сделает Уолл-стрит в виде долларовых RWA,
В будущем покупка «китайских активов» в мире будет проходить через USDC и токенизированные американские акции.
Китаю нужно своё:
стандарты токенизации активов + хранение законами/счетными конторами + аудиторская цепочка + трансграничный комплаенс.
4. Совместное строительство не-долларовых платёжных протоколов с «Глобальным Югом»
не в том, чтобы собирать антимысленные коалиции против США,
а не просто предлагает альтернативы:
национальная валюта
корзина товаров
двухконтурная модель: юань + национальная валюта
многосторонний клиринг
не замораживать, не тянуть длинную руку юрисдикции
Сценарий «интеграции стейблкоинов в национальной валюте», о котором говорит BIS, — это линия самозащиты развивающихся рынков.
5. Макроэкономической политике нельзя смотреть только на обменный курс — надо смотреть на «сальдо в цепочке»
В будущем центробанк будет смотреть не только на M2, внешние резервы и курс,
ещё нужно посмотреть на:
экспозиция розничных держателей к долларовым стейблкоинам в цепочке
валюта расчётов в трансграничной электронной коммерции
у молодёжи в кошельке 70% — это USDC или RMB
На каком счёте по умолчанию у AI-платформы происходит расчёт
суверенитет денег превратится из вопроса «на уровне госучёта» в вопрос «о конечном входе».
Три слоя можно разложить так, как в тринадцатом пункте:
первый слой: США больше не делают вид, что они нейтральны
раньше было «вы выпускаете стейблкоины — мы вас регулируем».
Сейчас «я помогу вам разложить долларовые стейблкоины по всему миру».
второй слой: меняется структура спроса на облигации США
раньше полагались на Японию, Китай, Саудовскую Аравию и пенсионные фонды.
Потом будет опираться на:
филиппинские трудящиеся
онлайн-торговец из Нигерии
фрилансер из Дубая
инфлюенсеры из Латинской Америки
хранилище золота AI-компаний
онлайн-соглашения по управлению активами
держатели облигаций США превращаются из «государства» в «адреса».
Третий слой: денежные войны переходят на «уровень операционной системы»
Дальнейшая конкуренция будет не такой:
«В ваших валютных резервах больше долларов или больше юаней?»
а не:
Какой кошелёк по умолчанию у вас на телефоне?
Какой стейблкоин стоит у вас в бэк-офисе трансграничной e-commerce?
Какой вид онлайнового доллара/национальной валюты используют ваши AI-агенты для закупок?
Кто токенизирует ваш дом, золото, гособлигации, дебиторскую задолженность?
Чьим контролем управляется ваш стандарт клиринга?
Конечная цель долларовой системы 2.0:
сделать так, чтобы весь мир думал, что он пользуется «новой технологией»,
хотя по факту он пользуется «долларом».
Четырнадцатое. Заключение: это не криптциклы, а поворот в истории денег
Если принять 9.24 как «позитив для криптосферы», то вы упустили 90%.
правильная рамка такая:
давление на бюджет США ↑
желание иностранных центробанков покупать облигации США ↓
сценарии использования доллара должны «спуститься» на телефоны и в машины
→ встраивание стабильных монет
→ принудительные резервы на краткосрочные облигации США
→ продвижение правительством зарубежного внедрения
→ глобальные цифровые платежи снова захватываются долларом
→ токенизация активов разворачивается вокруг долларовых активов
→ давление на валютный суверенитет не-долларовых экономик
так что в этот момент действительно стоит сказать одну вещь:
И вот, наконец, нужно дойти до этого шага.
не потому что история новая,
А теперь причина в том, что «цифровая форма» долларового оружия вышла из серых зон и оказалась на переднем плане государственной стратегии.
В ближайшие годы самое ключевое — не то, Bitcoin вырастет до 200 тыс. или до 50 тыс.,
а именно:
Сможет ли общая капитализация стейблкоинов вырасти с 300 млрд до 2 трлн?;
Сможет ли доля стейблкоинов в сегменте краткосрочных облигаций США превысить большинство в суверенных фондах;
Возникнет ли в развивающихся рынках ситуация «депозиты в национальной валюте будут съедены USDC»;
Смогут ли Китай/Европа удержать вход в RWA и трансграничных платежных слоях;
по умолчанию для AI-расчётов — долларовый стейблкоин или умный роутинг с несколькими валютами.
кто выиграет «слой расчётов в цепочке»,
Тогда он контролирует налоговую власть на денежные поступления в первой половине XXI века.
Послесловие: не только возможности должны видеть обычные люди
Для инвесторов это даст:
новый спрос на краткосрочные облигации США
волатильность акций по теме стейблкоинов
переоценка RWA/блокчейн-финансов
логика долгосрочного дна по золоту
переоценка «платёжного права» по активам в юанях
возможности в трансграничных платежах, хранении, аудите и комплаенс-технологиях
но для государства это:
суверенитет денег перекочевал из сейфа центрального банка в смартфоны и смарт-контракты.
Самое умное в долларовой системе 2.0 — в том, что:
Она не заставляет вас.
Она заставляет вас ради удобства, ради защиты от инфляции, ради того чтобы получить одну трансграничную выплату,
Активно держать богатство в цифровом «долларе», который можно регулировать, замораживать, аудитировать и конвертировать в облигации США.