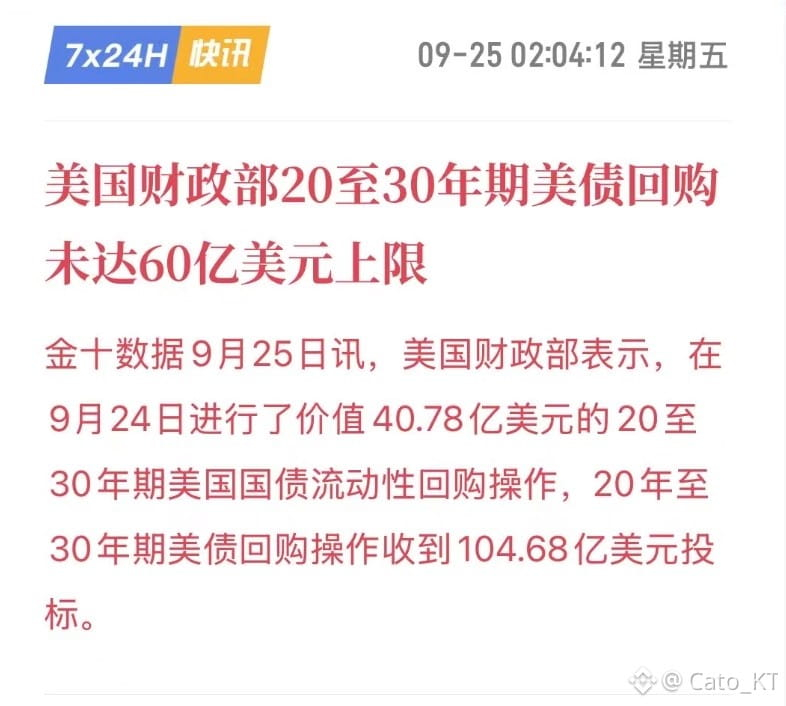
Ограничение на выкуп в этот раз со стороны Министерства финансов США составляет всего 40,78 млрд, однако полученный объем — это 104,68 млрд, то есть это означает, что дело не в том, что рынок не желает продавать долгосрочные облигации, а в том, что текущие процентные ставки не удовлетворяют потребностям рынка облигаций, где доминируют продавцы.
Объем размещений в рамках продажи в этот раз в 2,57 раза превышает выкупную квоту Минфина. Очевидно, что предложение больше спроса, но при этом требования к процентным ставкам оказываются еще более жесткими. Это означает, что ставки на дальнем конце кривой по-прежнему остаются крайне “упрямыми”. Очевидно, что план Бессента по выкупу проходит не слишком удачно: он не изменил ликвидность долгосрочных облигаций в заметной степени и создал новое давление на доходности.
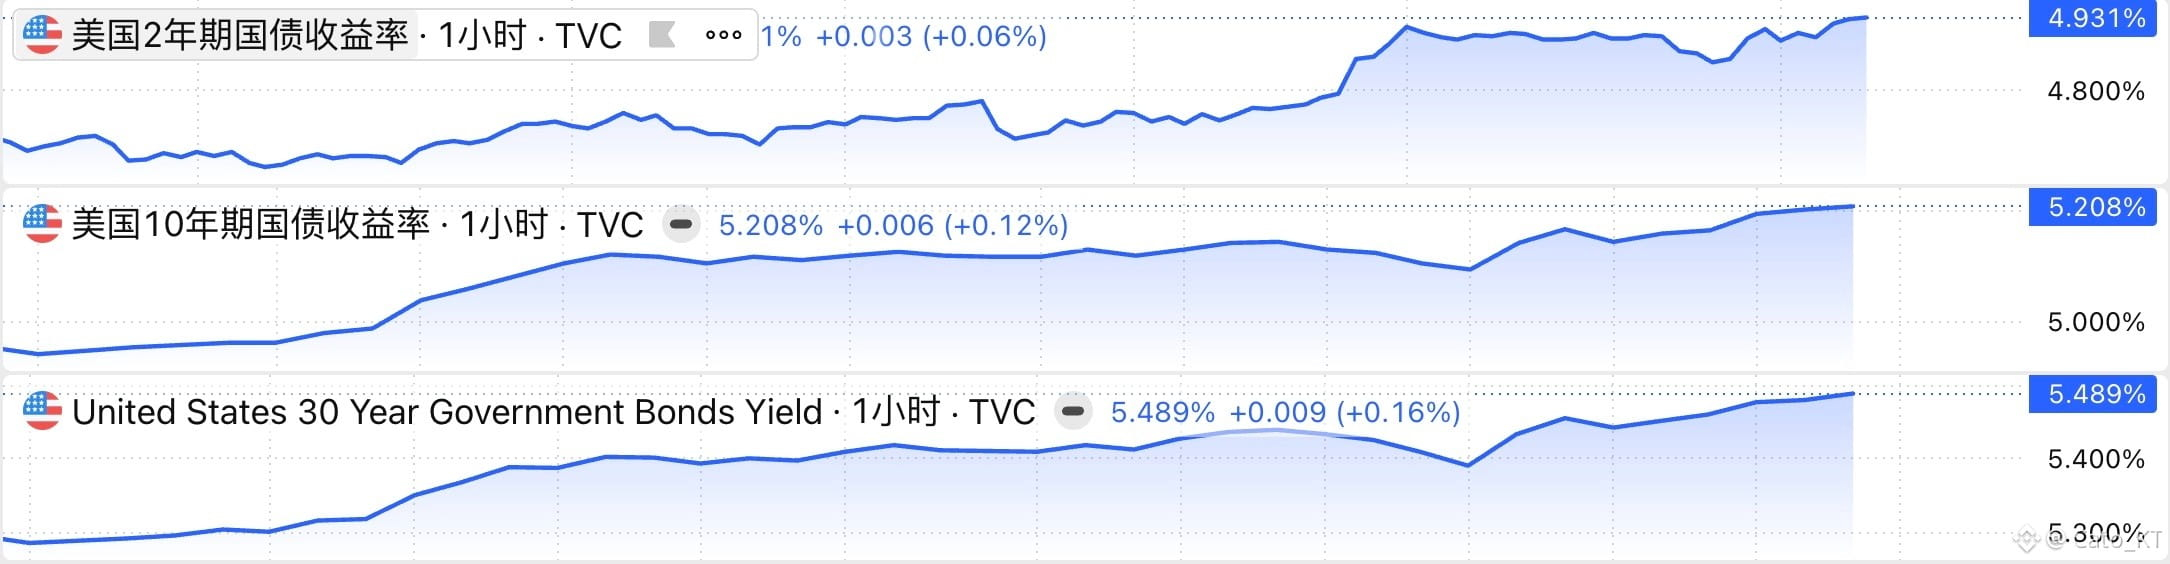
Стоит отметить, что доходность 2-летних UST резко взлетела до 4,931%. Если краткосрочные ставки ускорят рост, то это может стать ключевым фактором, который поможет ослабить нынешние затруднения на рынке долгосрочных облигаций. Когда краткосрочные ставки сравняются с доходностями на дальнем конце кривой, спрос на долгосрочные ставки со стороны рынка снизится: тогда выкупы Минфина смогут получать более высокие лимиты — вплоть до 60 млрд и даже больше.
Но здесь есть и потенциальный риск: если краткосрочные ставки взлетят слишком быстро, вплоть до инверсии в диапазоне доходностей, это может привести к ситуации “продавай долгие — покупай короткие”. Если доходность 2-летних UST и доходности 10-летних и 30-летних облигаций будут продолжать синхронно расти и это выйдет из-под контроля, тогда это будет высокорисковый этап для рынка UST!#美联储10月加息概率升至69.7%