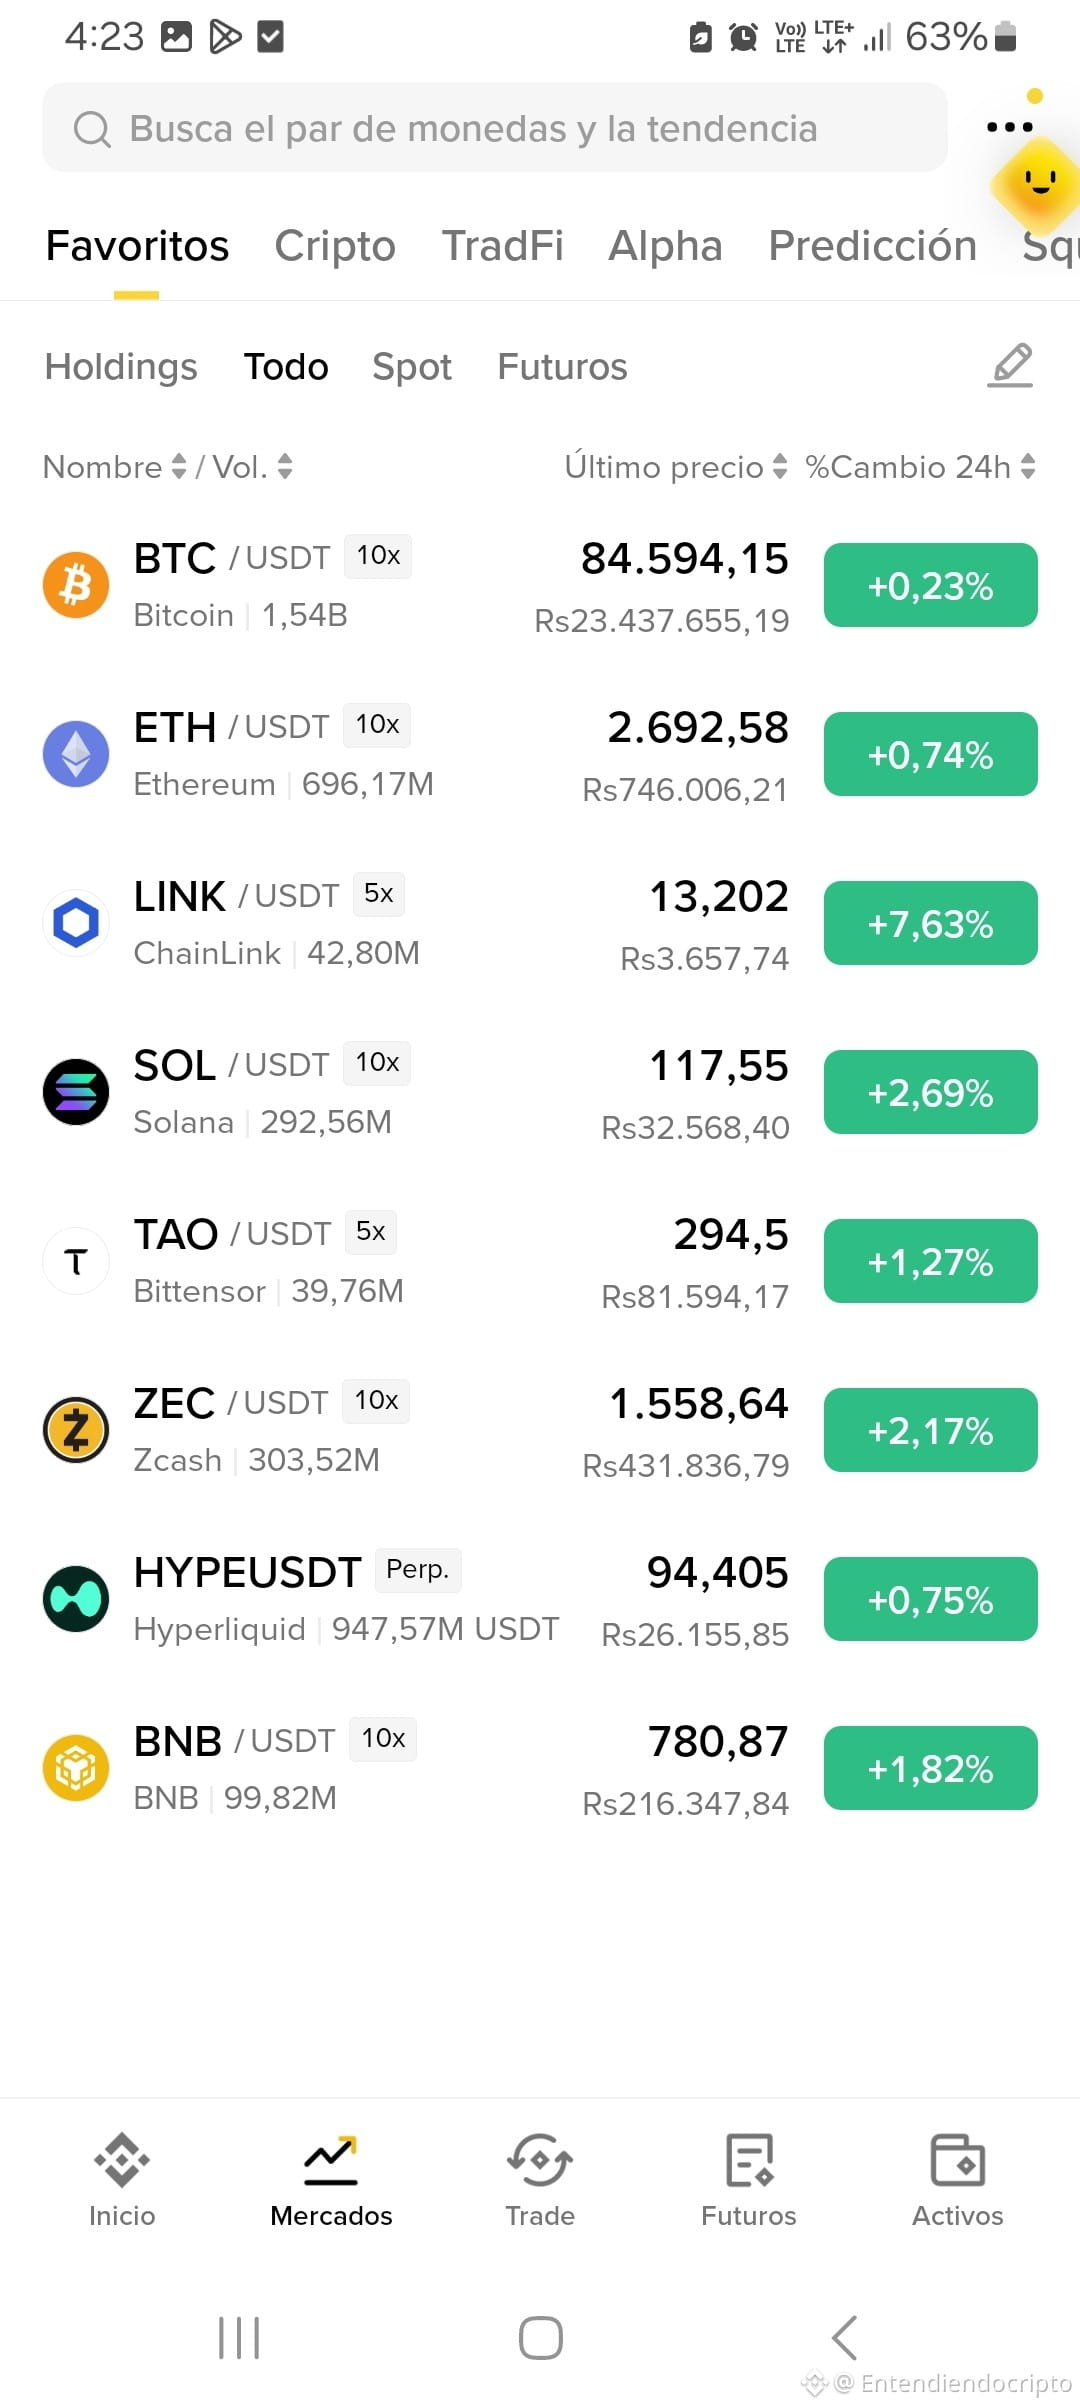
Если внимательно следовать этим активам, я бы использовал CAGR как фундаментальную гипотезу годовой доходности, не как прогноз цены.
Актив
Что вы покупаете
Центральный CAGR*
$1 → 5 лет**
Неопределённость
🟠 BTC
Денежная скудость + институциональный спрос
12–13%
$1.76–1.84
🟡 Средняя
🔵 ETH
Сетевое расчётное обеспечение + ончейн-экономика
12–14%
$1.76–1.93
🟡🟠 Средне-высокая
🟣 SOL
Финансовая инфраструктура
16–17%
$2.10–2.19
🔴 Высокая
🔗 LINK
Финансовое middleware (промежуточный слой)
15–16%
$2.01–2.10
🔴 Высокая
⚡ HYPE
Биржа + захват комиссий
~20%
$2.49
🔴🔴 Очень высокая
🧠 TAO
Рынок интеллекта
~20%
$2.49
🔴🔴🔴 Крайняя
🕵️ ZEC
Приватные деньги
—
Я бы не оценивал
🔴🔴🔴 Крайняя
* Это не прогноз цены. Это гипотеза фундаментальной доходности, которую мы используем, чтобы сравнивать сценарии.
** Если бы этот CAGR реализовался в течение пяти лет: �. Он не учитывает налоги, издержки и изменения оценок.
Рынок может сказать вам:
«Смотри, насколько он вырос».
Мы же должны спросить:
«Какую экономическую ценность я покупаю за каждый доллар, который вкладываю сегодня?»
Потому что одно — найти экстраординарный актив.
Другое — заплатить за него экстраординарную цену.
И после вертикальных движений, как те, на которые ты указываешь, эта разница начинает иметь огромное значение.
Поэтому таблица не должна заканчиваться на CAGR.
Я бы добавил второй слой:
$1, вложенный сегодня → какую величину будущей экономической ценности актив должен суметь захватить, чтобы оправдать эти $1?
И вот там начинаются по-настоящему неудобные вопросы:
«SOL растёт быстрее, чем его оценка?»
«LINK превращает внедрение в захват ценности?»
«HYPE может поддерживать достаточные выкупы, чтобы оправдать свой мультипликатор?»
«TAO может превратить эмиссии в внешний спрос?»
«ETH может захватывать достаточно ценности от экономики, которую он строит?»
«BTC должен экономически расти настолько же, как и остальные, чтобы оправдать свою цену?»
«У ZEC достаточно доказательств, чтобы вообще посчитать?»
$BTC $ETH $LINK #TAO #solana #hype #zec
Актив
Что вы покупаете
Центральный CAGR*
$1 → 5 лет**
Неопределённость
🟠 BTC
Денежная скудость + институциональный спрос
12–13%
$1.76–1.84
🟡 Средняя
🔵 ETH
Сетевое расчётное обеспечение + ончейн-экономика
12–14%
$1.76–1.93
🟡🟠 Средне-высокая
🟣 SOL
Финансовая инфраструктура
16–17%
$2.10–2.19
🔴 Высокая
🔗 LINK
Финансовое middleware (промежуточный слой)
15–16%
$2.01–2.10
🔴 Высокая
⚡ HYPE
Биржа + захват комиссий
~20%
$2.49
🔴🔴 Очень высокая
🧠 TAO
Рынок интеллекта
~20%
$2.49
🔴🔴🔴 Крайняя
🕵️ ZEC
Приватные деньги
—
Я бы не оценивал
🔴🔴🔴 Крайняя
* Это не прогноз цены. Это гипотеза фундаментальной доходности, которую мы используем, чтобы сравнивать сценарии.
** Если бы этот CAGR реализовался в течение пяти лет: �. Он не учитывает налоги, издержки и изменения оценок.
Рынок может сказать вам:
«Смотри, насколько он вырос».
Мы же должны спросить:
«Какую экономическую ценность я покупаю за каждый доллар, который вкладываю сегодня?»
Потому что одно — найти экстраординарный актив.
Другое — заплатить за него экстраординарную цену.
И после вертикальных движений, как те, на которые ты указываешь, эта разница начинает иметь огромное значение.
Поэтому таблица не должна заканчиваться на CAGR.
Я бы добавил второй слой:
$1, вложенный сегодня → какую величину будущей экономической ценности актив должен суметь захватить, чтобы оправдать эти $1?
И вот там начинаются по-настоящему неудобные вопросы:
«SOL растёт быстрее, чем его оценка?»
«LINK превращает внедрение в захват ценности?»
«HYPE может поддерживать достаточные выкупы, чтобы оправдать свой мультипликатор?»
«TAO может превратить эмиссии в внешний спрос?»
«ETH может захватывать достаточно ценности от экономики, которую он строит?»
«BTC должен экономически расти настолько же, как и остальные, чтобы оправдать свою цену?»
«У ZEC достаточно доказательств, чтобы вообще посчитать?»
$BTC $ETH $LINK #TAO #solana #hype #zec