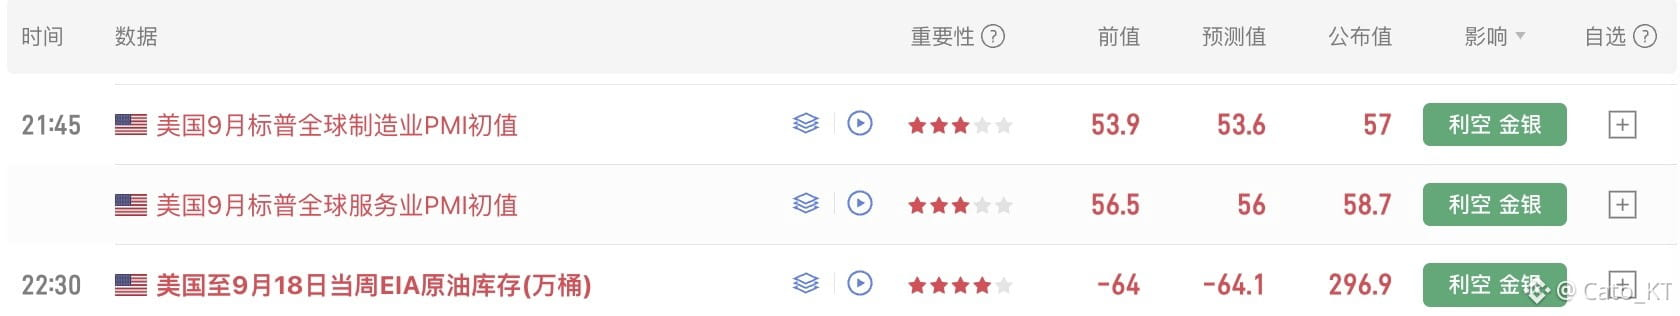
Кроме того, вспомогательным фактором, который вчера ускорил рост вероятности повышения ставки в октябре, стали данные по индексу PMI за сентябрь.
Вчера были опубликованы предварительные данные PMI по обрабатывающей промышленности и сфере услуг за сентябрь. Изначально влияние этого показателя на рынок было не слишком большим, но в эпоху Вош многократно подчеркивали важность снижения роли прогнозных указаний в данных, из‑за чего каждая последующая порция данных становится более значимой, чем раньше.
Судя по статистике, наблюдается повторное ускорение роста + повторное усиление занятости + рост ограничений по производственным мощностям + повторное ускорение инфляции издержек. Проще говоря: на фоне стимулирования экономического роста компании готовы увеличивать найм, но ограничения по мощностям и инфляция издержек при этом растут.
Особенно последние два фактора: ограничения по мощностям означают, что в краткосрочной перспективе предложение производства уже не может удовлетворить спрос; в сочетании с проблемой инфляции издержек это создает двойной эффект — дефицит предложения на рынке и рост затрат. Это, в свою очередь, усилит давление на инфляцию.
В целом эти данные означают, что после повторного ускорения экономика США сталкивается с риском вторичной инфляции, вызванным высокими ценами на энергоносители. На фоне того, что Brent снижается, но доходности по американским гособлигациям, напротив, растут, вероятность повышения ставки в октябре увеличивается.
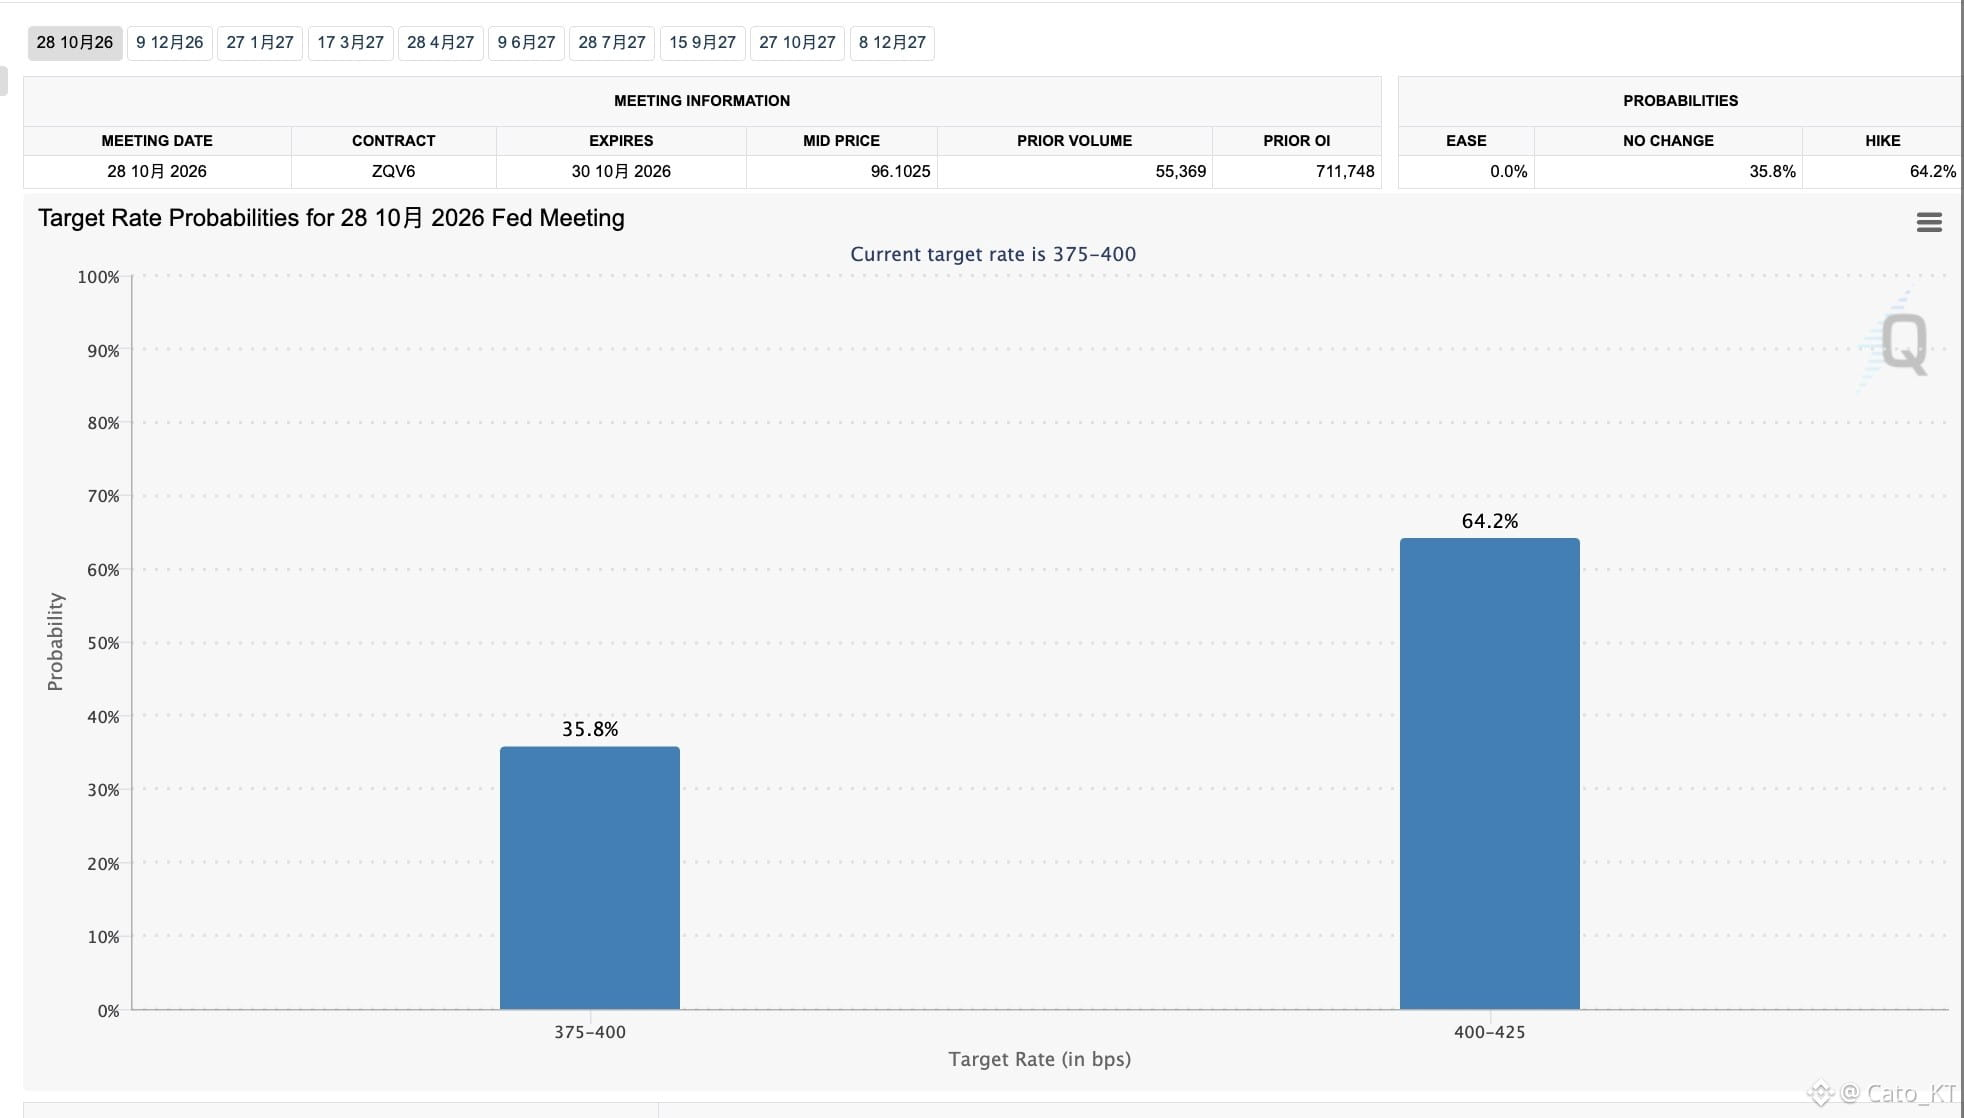
Прямо сегодня вечером председатель ФРС Нью‑Йорка Джон Уильямс снизил ожидания по повышению ставки в 2026 году, и вероятность повышения ставки в октябре упала примерно с 75% до 64,4%. Ирония в том, что Вош, постоянно подчеркивавший необходимость сокращать рыночные указания, на этой неделе же сам получился очень плотный график выступлений членов ФРС — и они непрерывно выпускали прогнозные сигналы, направляя рынок. Похоже, политика Вош не получила такого уж большого признания.
Конечно, текущие 64% — это всё равно не низко. Если в дальнейшем сентябрьские экономические данные продолжат поддерживать вероятность повышения, то ожидания всё равно не удастся «сдержать». Пока можно говорить лишь о краткосрочном послаблении, чтобы немного снять давление с рынка. Опасная стадия всё ещё не устранена! #美联储10月加息概率升至69.7%