

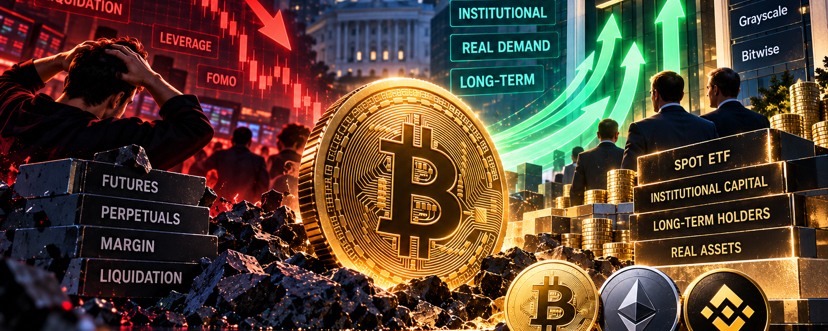
В последнее время в крипторынке появился очень заслуживающий внимания феномен: цена биткоина откатилась от максимумов, а маржинальные лонги были ликвидированы, но при этом средства в американских спотовых ETF на биткоин не отступили синхронно.
На первый взгляд это выглядит как противоречие. Если рынок действительно слабеет, почему институциональные деньги продолжают покупать? Если институциональный капитал действительно продолжает входить, почему цена при этом падает? Понимание этого вопроса, возможно, важнее, чем гадать, будет ли следующая K-линия по биткоину красной или зелёной. Потому что сейчас на рынке происходит, вероятно, не просто «рост» или «падение», а переоценка между спотовыми средствами, средствами ETF и плечом деривативов.
1. Ценовая коррекция, но средства ETF по-прежнему продолжают заходить
По состоянию на 23 сентября американские спотовые биткоин-ETF уже пятый торговый день подряд фиксируют чистый приток. 17 сентября чистый приток — около 159,5 млн долларов, 18 сентября — около 433 млн долларов; затем средства заметно ускорились: 21 сентября — около 999 млн долларов, 22 сентября — около 714,7 млн долларов, 23 сентября — по-прежнему зафиксирован чистый приток примерно в 347 млн долларов. За пять торговых дней суммарный чистый приток превысил 2,6 млрд долларов.
Особенно стоит отметить 21 сентября: американские спотовые биткоин-ETF в одиночный день привлекли почти 1 млрд долларов — это один из самых ярких эпизодов притока капитала за последнее время. BlackRock IBIT, Fidelity FBTC и ARK 21Shares ARKB — важные источники средств.
Но одновременно после быстрого роста биткоина произошла заметная коррекция с откатом. В результате возникает очень важное расхождение: цена корректируется, но средства ETF продолжают заходить.
Это означает, что как минимум часть капитала не выбрала выход из рынка из‑за краткосрочного отката цены. Поэтому ключевой вопрос меняется на следующий: кто именно продает? И кто именно покупает?
2. Чтобы понять текущую волну, нужно отделить «спот» и «плечо»
Многие инвесторы, видя падение биткоина, первой реакцией считают: «кто-то массово продает BTC». В этой фразе есть доля правды, но она неполная.
В современном крипторынке фактически есть два тесно связанных, но не полностью совпадающих по механике рынка: один — спотовый, а другой — рынок деривативов. Средства ETF, долгосрочные держатели и часть институционального распределительного капитала в основном влияют на спотовый спрос; а бессрочные контракты, фьючерсы и опционы формируют еще одну крупную систему плеча.
В недавнем исследовании рынка Glassnode отмечено: в процессе пробоя биткоином ранее действовавшего торгового диапазона спотовые покупки снова усилились. При этом объем фьючерсного открытого интереса уже вошел в высокие зоны, характерные для верхних значений в исторической статистике, а ставка финансирования начала расти; аналогично, в опционном рынке масштаб открытого интереса также сохраняется на высоком уровне.
Другими словами: реальные деньги покупают, а спекулятивные деньги тоже догоняют.
Когда эти два вида денег заходят одновременно, рост цены обычно происходит очень быстро. Проблема в том, что плечевой капитал по своей природе нестабилен. Пока цена внезапно не падает: часть высоколевериджных лонгов достигает уровней принудительной ликвидации, а биржи автоматически закрывают позиции. Продажа дальше еще больше давит на цену и может спровоцировать следующую волну ликвидаций.
Так складывается типичный цикл: падение цены → ликвидации лонгов → вынужденная продажа → продолжение падения цены → больше ликвидаций лонгов.
Это и есть то, что на рынке часто называют Liquidation Cascade — каскад ликвидаций.
Поэтому иногда, когда вы видите одну большую длинную красную свечу, это не означает, что все долгосрочные деньги внезапно поменяли позицию. Это также может означать, что рынок вычищает чрезмерное плечо, накопленное ранее.
3. Почему потоки средств ETF стоит выделить отдельно?
Главный смысл крупнейших американских спотовых ETF по биткоину — не только в том, что они дают традиционным инвесторам еще один канал покупки биткоина. Еще более важно то, что они обеспечивают рынку относительно прозрачное «окно» для наблюдения за капиталом традиционных финансов.
Руководитель исследований K33 Research Ветле Люнде проводил статистическое исследование взаимосвязи между потоками средств в ETF и ценой BTC. Исследование K33 показало, что в их статистической выборке между поэтапными результатами биткоина и потоками ETP-средств есть довольно заметная корреляция.
Здесь обязательно нужно подчеркнуть одно: корреляция не равна причинно-следственной связи. Приток в ETF нельзя просто понимать как «BTC вот-вот вырастет».
Но это хотя бы говорит нам о том, что средства ETF стали предельной (маржинальной) силой ценообразования, которую сегодня нельзя игнорировать. Поэтому когда цена падает, а ETF продолжает «всасывать» капитал, само по себе это расхождение очень важно изучать.
4. Ключ не в том, «есть ли деньги, которые заходят», а в том, «какие именно деньги заходят»
Старший технический стратег StoneX Майкл Бутрос в анализе недавней динамики биткоина высказывал очень ценное наблюдение: покупательские потоки, которые толкают биткоин вверх, могут приходить от средств ETF, из корпоративной казны, а также от закрытия шортов; и устойчивость у этих источников полностью разная.
Этот нюанс очень важен.
Short Squeeze, то есть выдавливание шортов, может за очень короткое время вызвать чрезвычайно резкий рост. Когда множество шортов вынуждено закрывается, им нужно купить BTC, чтобы закрыть позиции, и это само по себе дополнительно толкает цену вверх.
Но у такого спроса есть естественная точка окончания: после того как шорты закроются, эта вынужденная покупка заканчивается.
Логика средств ETF при этом другая. Если пенсионные фонды, управляющие активами, фонды или долгосрочные распределители активов постоянно увеличивают экспозицию по биткоину через ETF, такой спрос теоретически может сохраняться дольше.
Так что один и тот же «покупатель на 1 млрд долларов» может иметь совершенно разную природу. Покупка на 1 млрд долларов со стороны ликвидаций шортов и покупка на 1 млрд долларов со стороны долгосрочного распределения активов по-разному повлияют на будущую структуру рынка.
5. Означает ли падение цены и приток в ETF обязательно бычий настрой?
Ответ, конечно, нет.
Чистый приток в ETF нельзя механически понимать как «завтра обязательно будет рост». Научные исследования по американским спотовым биткоин-ETF уже показали, что ETF участвуют в процессе ценообразования биткоина; также есть работы, согласно которым потоки средств ETF могут давать дополнительную объясняющую переменную для краткосрочных рыночных результатов биткоина.
Но с другой стороны, сам по себе ETF также участвует в маркет-мейкинге, арбитраже и хеджинговых сделках. Поэтому приток в ETF не означает автоматически, что все деньги, заходящие в ETF, — это долгосрочные ставки на рост в одну сторону.
Торговля долями ETF и фактические операции с базовыми BTC тоже могут иметь некоторую временную разницу. Поэтому даже если спрос на ETF очень сильный, это не означает, что цена обязательно должна сразу расти в точно таком же соотношении.
Поэтому средства ETF следует рассматривать как очень важный рыночный индикатор, а не как простую и грубую «сигнализацию покупки».
6. По-настоящему важно: после ухода плеча остаются ли спотовые деньги?
Возможно, это и есть самый главный вопрос текущей ситуации.
Предположим, что на рынке одновременно есть долгосрочные спотовые деньги и высоколевериджные спекулятивные средства. После быстрого роста все больше и больше участников начинают догонять и наращивать плечо. В этот момент рынок, кажется, выглядит очень сильным, но на самом деле может становиться все более хрупким.
Как только коррекция начинается, в первую очередь ликвидируются позиции с высоким плечом.
Если после расчетов ETF продолжает получать приток, спотовые покупки продолжают «подхватывать» спрос, ставка финансирования постепенно возвращается к норме, а открытый интерес снижается, и в итоге цена может стабилизироваться, то рынок фактически завершает типичную дедлевереджинг-сессию, то есть «снижение плеча».
Проще говоря: выдавить нестабильные деньги наружу и оставить более стабильные деньги.
Такая коррекция, возможно, не обязательно — плохая новость.
Действительно опасная ситуация — когда средства ETF начинают устойчиво выходить, а плечевые позиции при этом снова и снова взрываются/ликвидируются. Тогда снижение спотового спроса и вынужденные закрытия позиций могут взаимно усиливать друг друга, формируя петлю отрицательной обратной связи.
Поэтому сейчас по-настоящему стоит смотреть не на то, «на сколько процентов сегодня упал BTC», а на то, будет ли поступление ETF-средств продолжаться в ходе ценовой коррекции. Это один из ключевых параметров, который помогает отличать «обычную чистку плеча» от изменения тренда.
7. Уолл-стрит меняет структуру рынка биткоина
Аналитик Bloomberg ETF Эрик Бэлчюнас ранее неоднократно обращал внимание на важное явление: даже после заметной коррекции биткоина инвесторы в BTC-ETF в целом демонстрируют довольно высокую устойчивость удержания.
Его коллега, аналитик ETF Bloomberg Джеймс Сейффарт, также давно отслеживает потоки средств американских спотовых BTC ETF, структуру затрат и поведение инвесторов.
На самом деле за этими явлениями стоит более крупное изменение: биткоин постепенно переходит от рынка, который раньше в основном определяли криптовые «родные» трейдеры, к рынку, где вместе участвуют традиционные финансовые деньги, ETF-средства, корпоративные балансы, долгосрочные держатели и трейдеры с высоколевериджными деривативами.
Вот почему сегодня анализировать биткоин, глядя только на K-линии, становится все менее достаточно.
8. Три показателя, за которыми дальше действительно стоит следить
Если нужно понять, была ли эта коррекция «концом движения» или это очередная «чистка плеча», я считаю, что есть три индикатора, которые важнее, чем просто гадать по цене.
Первое — потоки средств в ETF, и акцент тут не на том, что произошло в какой-то один день, а на непрерывности. Огромный приток в течение одного дня может быть связан с событиями, driven by news; но притоки, длящиеся несколько недель подряд, чаще всего отражают тенденцию распределения активов.
Второе — это плечо деривативов; ключевое внимание: Open Interest, Funding Rate и Liquidation. Если при откате цены открытый интерес заметно не снижается, ставка финансирования возвращается к норме, а спотовый спрос при этом сохраняется, обычно это означает, что рынок снижает риски плеча.
Третье — это спотовое удержание спроса после коррекции. Возможно, это самый важный пункт. Если после ухода высокого плеча на рынке по-прежнему находятся те, кто готов продолжать регулярно покупать BTC, то фундамент сделки становится более здоровым. И наоборот: если средства ETF начнут устойчиво переходить в отток, при этом падает объем спотовых сделок и снова растет плечо, риск может продолжить увеличиваться.
Итог: проблема не в том, «упало или нет», а в том, кто продает и кто покупает.
Место, где рынок чаще всего создает иллюзии, — здесь: когда растет, все деньги выглядят одинаково; когда падает, становится легче понять, кто на самом деле является покупателем.
Краткосрочное плечо может толкать цену вверх, выдавливание шортов способно устроить резкий рост, FOMO может быстро увеличивать объем сделок, но то, насколько далеко в итоге сможет пройти весь цикл, все равно определяется реальным и устойчивым спросом.
Так что, глядя на текущий рынок, я считаю, что вопрос уже не в том, «BTC завтра вырастет или упадет», а в следующем: после того как будут вычищены заемные/маржинальные деньги, останутся ли настоящие спотовые средства?
Данные на данный момент показывают очень интересное явление: цена проходит коррекцию, но средства ETF пока не уходят синхронно.
Это не доказывает, что следующая волна роста обязательно произойдет, но как минимум показывает: текущую коррекцию пока нельзя просто приравнять к тому, что «институциональные деньги уходят».
В ближайшие дни, если ETF продолжит удерживать чистый приток, а плечо деривативов постепенно будет остывать, это расхождение «коррекция цены — приток средств» будет становиться все более достойным внимания.
И наоборот: если средства ETF тоже начнут устойчиво уходить в минус, логика рынка потребует пересмотра.
Поэтому по-настоящему стоит следить не только за одной конкретной K-свечой.
а не за свечами — куда именно идут деньги.
#BTC #ETH #BNB
