

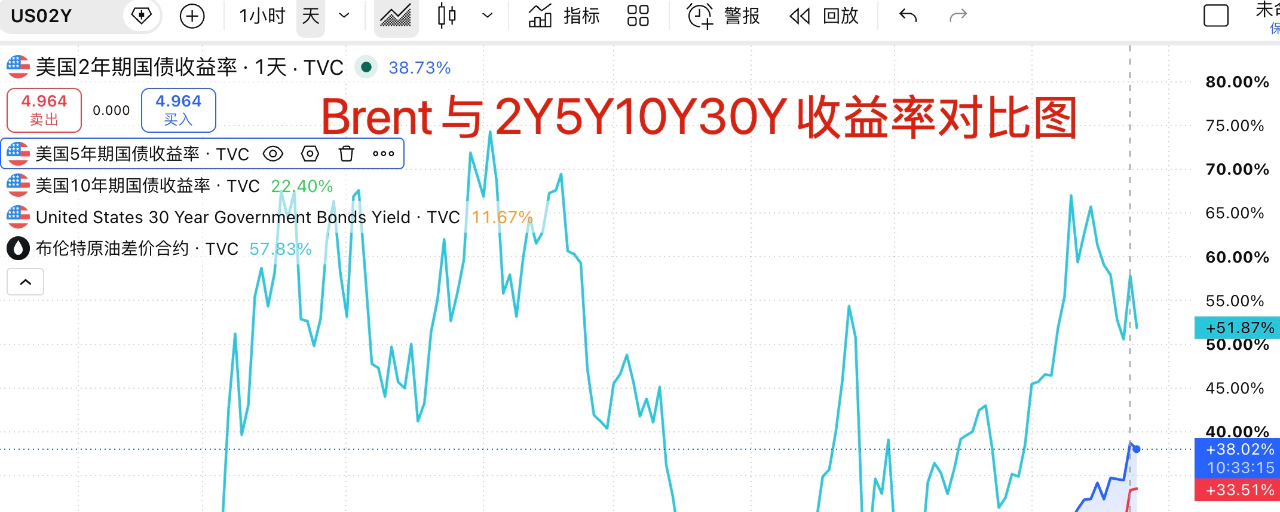

Саммит США и Китая еще не завершен, а рискованные рынки уже заранее снижаются; проблема заключается не только в колебаниях цен на нефть! Очевидно, что рынок еще не полностью вышел из-под тени повышения ставок!
Вероятность повышения ставки в октябре резко подскочила до 75,3%; рынок начал закладывать повышение ставки в октябре, и факторы роста вероятности повышения ставки — это не только цены на энергоносители, но и проблема внутренней инфляции в США
На этой неделе Brent заметно снизилась, особенно после того, как цена опустилась ниже 100 долларов; рынок на короткое время «разгрузился», что вызвало сильный отскок, однако доходности на рынке гособлигаций не снизились заметно. Это поднимает ключевой вопрос: сейчас инфляцию уже нельзя эффективно ослаблять только с помощью цен на энергоносители
По состоянию на сейчас доходности 5-, 10- и 30-летних гособлигаций США достигли новых максимумов с 2007 года. Казначейские облигации подвергаются беспощадной распродаже. В сочетании с Brent видно: когда международная нефть падает до 99 долларов, долгосрочные ставки на рынке облигаций не только не снижаются, но и обновляют максимумы. Это означает, что проблема инфляции в США обусловлена не только ценами на нефть.
Если долгосрочные ставки не следуют за падением цен на нефть, это означает, что опасения по поводу инфляции на рынке связаны не только с нефтяным шоком — там есть и внутренние инфляционные факторы. Рынок начинает переживать, что даже если в будущем нефть упадет, инфляция все равно сохранит «липкость». К тому же члены ФРС часто выпускают сигналы о том, что они продолжат повышать ставки. Эти два фактора напрямую привели к тому, что вероятность повышения ставки в октябре взлетела до более чем 70%. Рынок начал предварительно закладывать в цену повышение ставки в октябре #美国30年期国债收益率触及2004年来最高
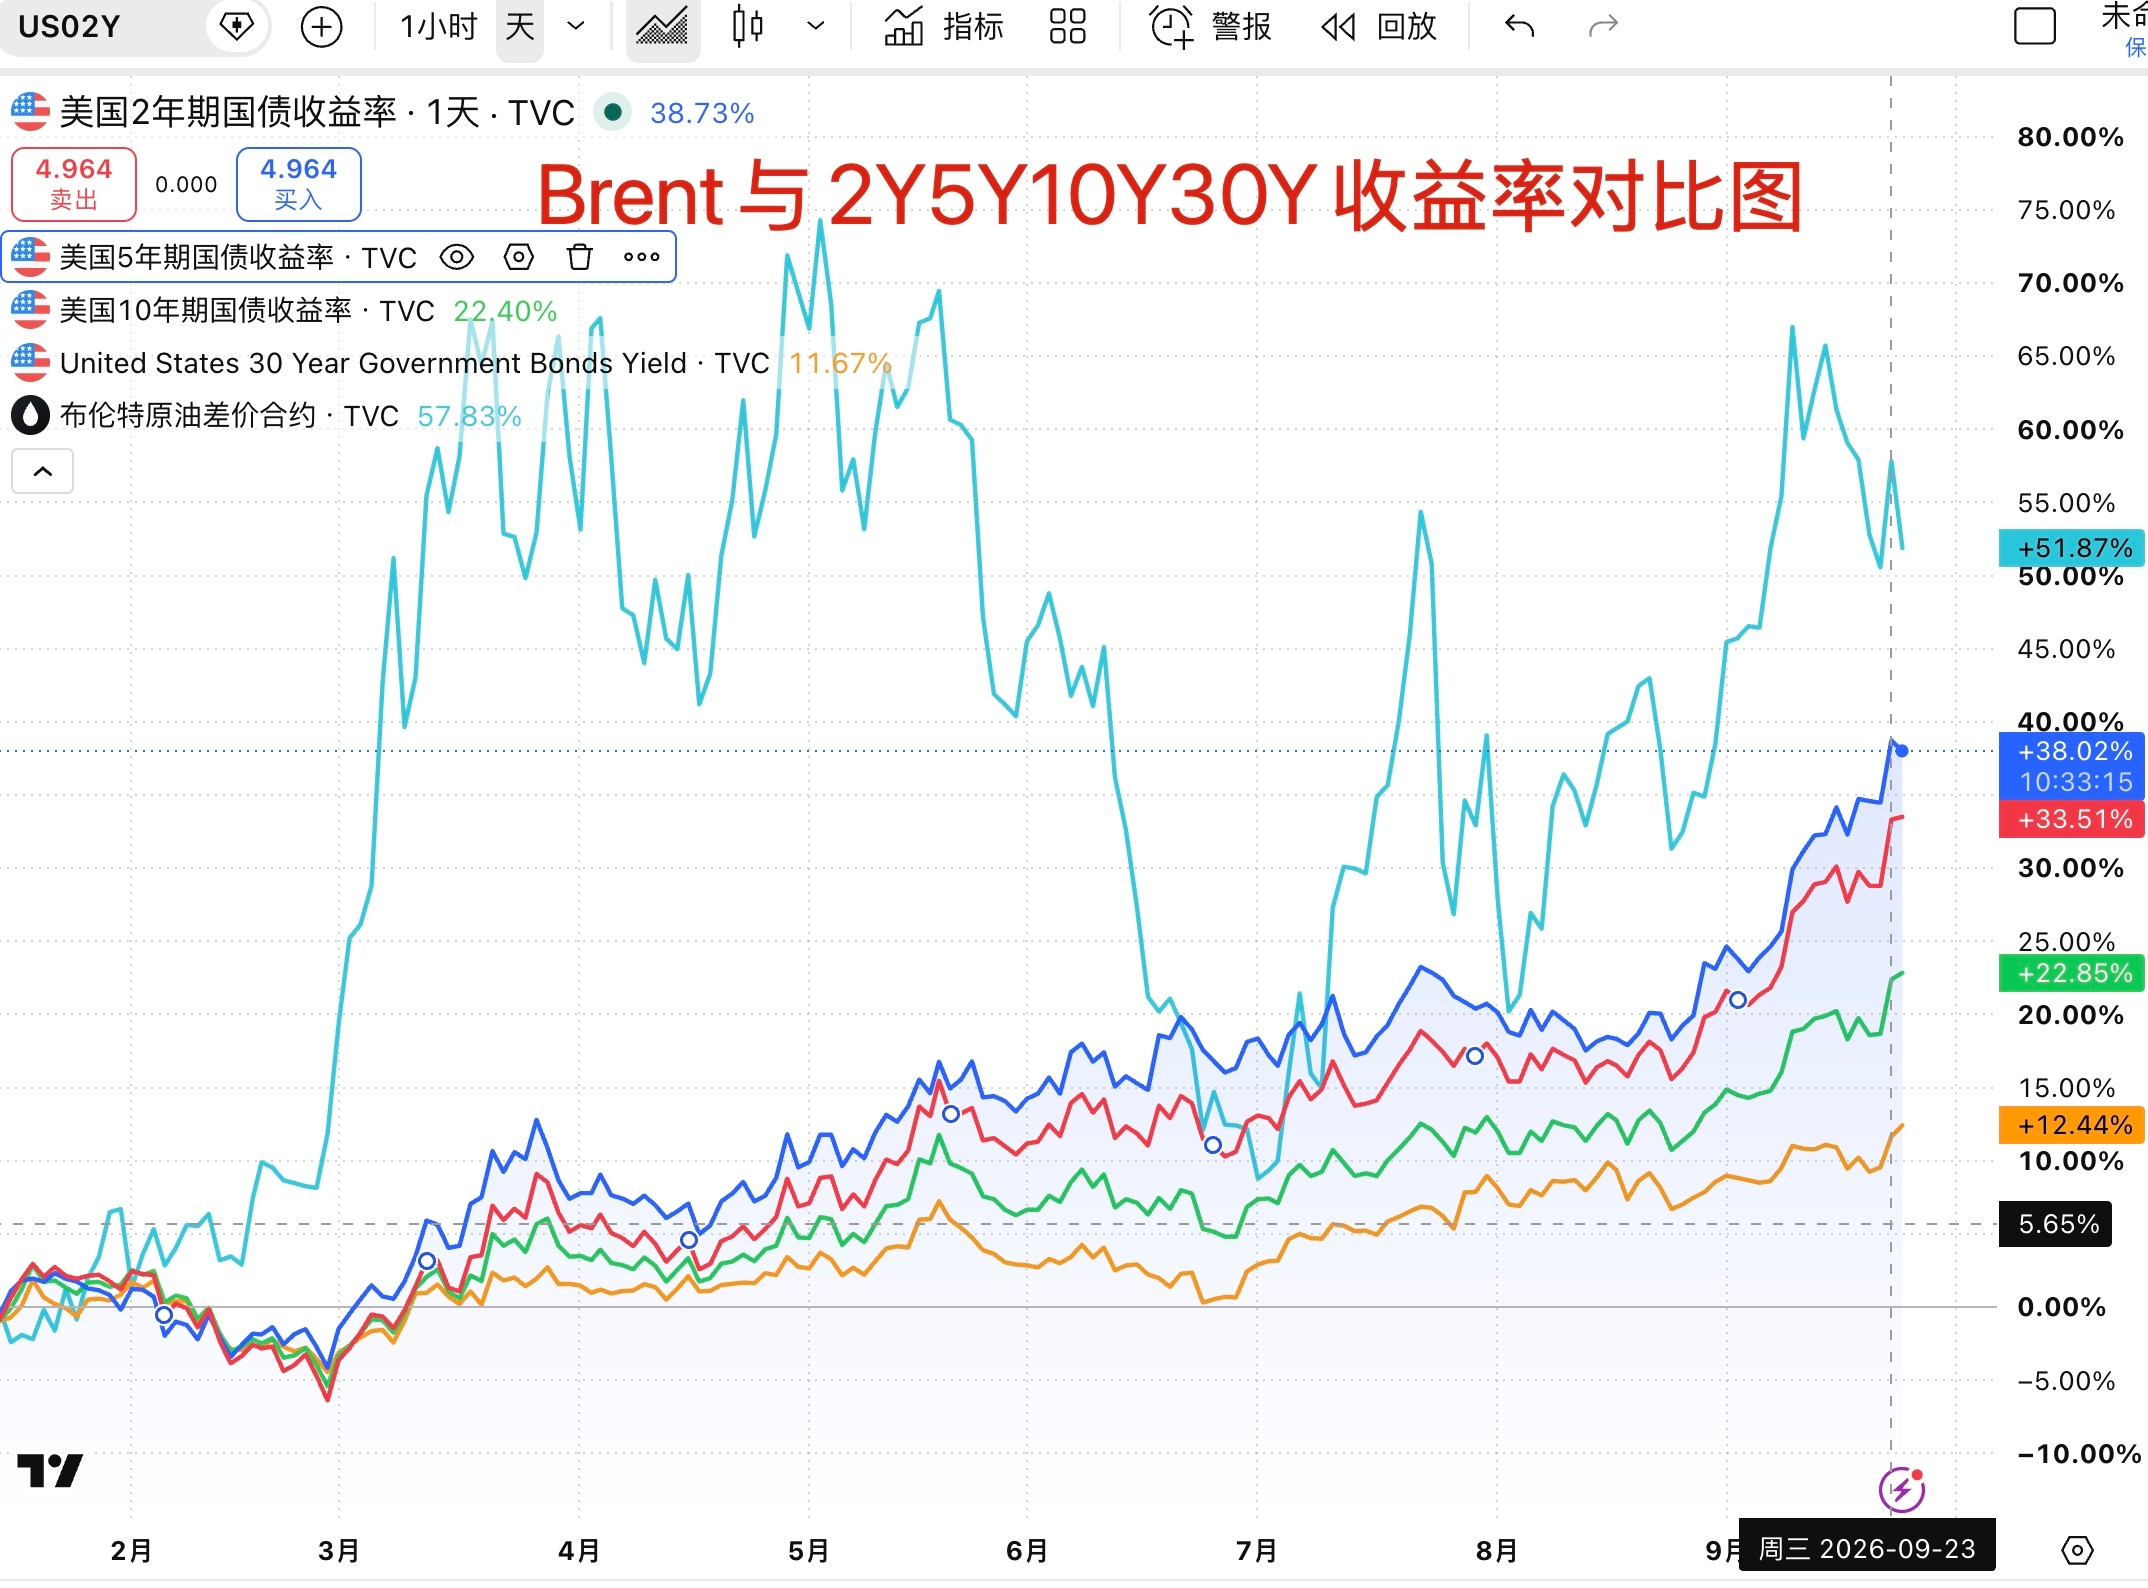
После того как на прошлой неделе повышение ставки в сентябре состоялось (факт), рынок отскочил. Многие друзья считали, что влияние повышения ставок на риск-активы слабое, и даже выстроили нарратив про «бычий рынок на фоне повышения ставок». Но тогда вероятность повышения ставки в октябре была всего 50%, а долгосрочные ставки в краткосрочной перспективе откатывались. Однако сейчас вероятность повышения ставки в октябре выросла до более чем 70%, доходности на рынке облигаций продолжают резко расти. На фоне этих двух факторов риск-рынок, очевидно, не может остаться в стороне. Именно поэтому я на прошлой неделе все время подчеркивал, что потенциальные риски никуда не исчезли.
Проблема, с которой сейчас сталкивается рынок, заключается в том, что вероятность повышения ставки в октябре высокая, и вероятность того, что ФРС продолжит серию повышений, существенно возросла. Кроме того, доходности по долгосрочным облигациям не удается сдержать, бюджетная политика временно не работает, нисходящий тренд по нефти еще не полностью сломан. Существует даже потенциальный риск наличия «липкой» инфляции и вторичного всплеска инфляции. В целом это создает неблагоприятные факторы для рынка.
Чтобы сейчас снять рыночное напряжение, ключевое — это быстрое возвращение в переговоры по Ирану и США. Нужно, чтобы цена на нефть быстро откатилась до 95 или даже ниже 90 долларов: так можно с внешней стороны ослабить давление краткосрочной инфляции. Во-вторых, Министерству финансов необходимо увеличить объем выкупов (repurchase), чтобы поддержать рынок облигаций, подавить резкий рост доходностей на участке кривой. Также важны признаки смягчения инфляционных данных за сентябрь и т. д. Только тогда можно полностью разрядить текущую сложную ситуацию на рынке.
Конечно, если посмотреть под другим углом: если в ближайшее время случится серия рисковых событий и всплеск, а в октябре снова повысят ставки, чтобы подавить риск-активы, то для будущего это, возможно, не так уж и плохо. И для американского фондового рынка, и для #Bitcoin — очевидно, что многие еще не «зашли» (не купили). Если в ближайшие пару месяцев можно будет получить «золотую просадку», я скорее считаю, что это будет неплохая возможность для входа.
Параллельно с этим рост долгосрочных ставок давит на золото. Но глобальная проблема высокой бюджетной задолженности и риски на рынке облигаций потенциально повышают важность золота как инструмента хеджирования рисков. Если в ближайшее время золото продолжит оставаться под давлением и вернется около отметки 4000, я считаю, что это будет очень хорошая возможность для покупки и удержания!