Боже мой, похоже, это уже не так уж хорошо… ФРС снова поднимет ставку?
Биткоин рухнул на 4000 пунктов, NASDAQ просел на 1,13%, вчера рынок был — одним словом — ужас. Но настоящее «ядро бури» не в фондовом рынке, а в рынке облигаций.
В среду 10-летняя доходность гособлигаций США за один день подскочила примерно на 15 базисных пунктов, закрывшись на уровне 5,113% — впервые с 2007 года она поднялась на эту отметку. За последние почти два десятилетия — впервые!
Четыре фактора нанесли мощный удар по рынку:
Первый удар: PMI взлетел до небес. Предварительная оценка совокупного PMI США за сентябрь подскочила до 58,4 — это самое быстрое расширение за более чем пять лет. Темпы роста новых заказов — максимальные с марта 2022 года. Рост занятости — самый быстрый более чем за четыре года.
Перевод: данные хорошие, повышение ставки становится более вероятным.
Второй удар: нефть вернулась, чтобы добить. Президент Ирана на Генассамблее ООН сказал все прямо: переговоры возможны, но они не приемлют «запугивание»; санкции не будут сняты, и пролив Ормуз не получится полностью открыть. Brent тут же пошла вверх. Как только растут цены на энергию, сразу поднимаются и инфляционные ожидания — а это сильнее всего пугает инвесторов в облигации.
Третий удар: член ФРС Барр расставил точки над «i». Инфляция выше 2%, и нет понятной, своевременной тенденции к возврату к целевому уровню. Возможно, придется еще скорректировать политику. В прошлую неделю ставку только что подняли — и вот это прямо написано на лице: «еще раз повысим».
Четвертый удар: «взрыв» на аукционе 5-летних гособлигаций. Размещение на 70 млрд долларов: доходность по итогам тендера оказалась на 3 базисных пункта выше, чем уровень на рынке до аукциона. Доля, которую первичные дилеры были вынуждены выкупить, — максимальная с 2024 года.
Перевод: никому не хочется покупать облигации правительства США. В таком объеме рынка отсутствие спроса на аукционе — это сигнал паники.
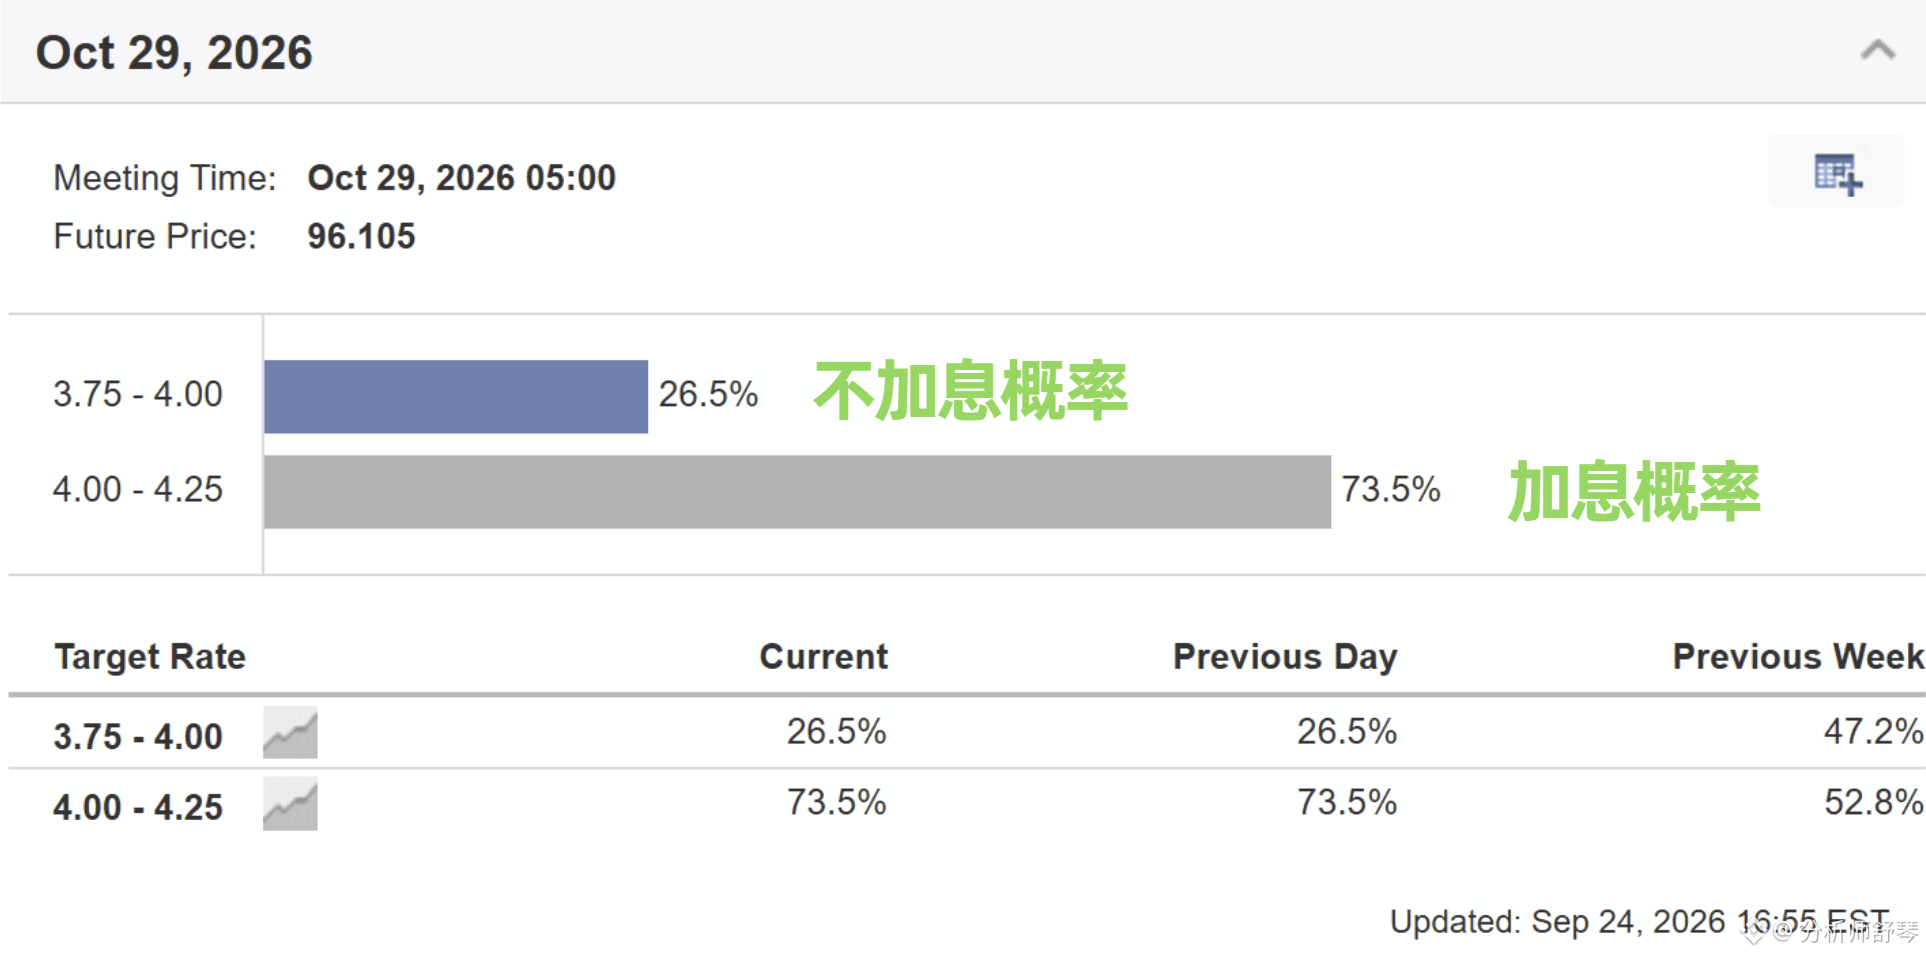
Четыре удара подряд — как показано на графике: ставки рынка на дальнейшее повышение выросли с 55% за день до 73%. А сейчас еще и сойдет на нет позитив от встречи США и Китая, что и приводит к текущей коррекции.
Но еще более тревожно то, что цены на дальнейшее повышение ставок в течение года продолжают разогреваться: уже в октябре повышение ставки неизбежно?
На самом деле есть шанс на разворот! Если опубликованные в октябре данные по CPI окажутся умеренными или США и Иран как можно быстрее достигнут соглашения — тогда все, этого не будет проблемой. Просто времени у рынка осталось не так много…
Биткоин рухнул на 4000 пунктов, NASDAQ просел на 1,13%, вчера рынок был — одним словом — ужас. Но настоящее «ядро бури» не в фондовом рынке, а в рынке облигаций.
В среду 10-летняя доходность гособлигаций США за один день подскочила примерно на 15 базисных пунктов, закрывшись на уровне 5,113% — впервые с 2007 года она поднялась на эту отметку. За последние почти два десятилетия — впервые!
Четыре фактора нанесли мощный удар по рынку:
Первый удар: PMI взлетел до небес. Предварительная оценка совокупного PMI США за сентябрь подскочила до 58,4 — это самое быстрое расширение за более чем пять лет. Темпы роста новых заказов — максимальные с марта 2022 года. Рост занятости — самый быстрый более чем за четыре года.
Перевод: данные хорошие, повышение ставки становится более вероятным.
Второй удар: нефть вернулась, чтобы добить. Президент Ирана на Генассамблее ООН сказал все прямо: переговоры возможны, но они не приемлют «запугивание»; санкции не будут сняты, и пролив Ормуз не получится полностью открыть. Brent тут же пошла вверх. Как только растут цены на энергию, сразу поднимаются и инфляционные ожидания — а это сильнее всего пугает инвесторов в облигации.
Третий удар: член ФРС Барр расставил точки над «i». Инфляция выше 2%, и нет понятной, своевременной тенденции к возврату к целевому уровню. Возможно, придется еще скорректировать политику. В прошлую неделю ставку только что подняли — и вот это прямо написано на лице: «еще раз повысим».
Четвертый удар: «взрыв» на аукционе 5-летних гособлигаций. Размещение на 70 млрд долларов: доходность по итогам тендера оказалась на 3 базисных пункта выше, чем уровень на рынке до аукциона. Доля, которую первичные дилеры были вынуждены выкупить, — максимальная с 2024 года.
Перевод: никому не хочется покупать облигации правительства США. В таком объеме рынка отсутствие спроса на аукционе — это сигнал паники.
Четыре удара подряд — как показано на графике: ставки рынка на дальнейшее повышение выросли с 55% за день до 73%. А сейчас еще и сойдет на нет позитив от встречи США и Китая, что и приводит к текущей коррекции.
Но еще более тревожно то, что цены на дальнейшее повышение ставок в течение года продолжают разогреваться: уже в октябре повышение ставки неизбежно?
На самом деле есть шанс на разворот! Если опубликованные в октябре данные по CPI окажутся умеренными или США и Иран как можно быстрее достигнут соглашения — тогда все, этого не будет проблемой. Просто времени у рынка осталось не так много…