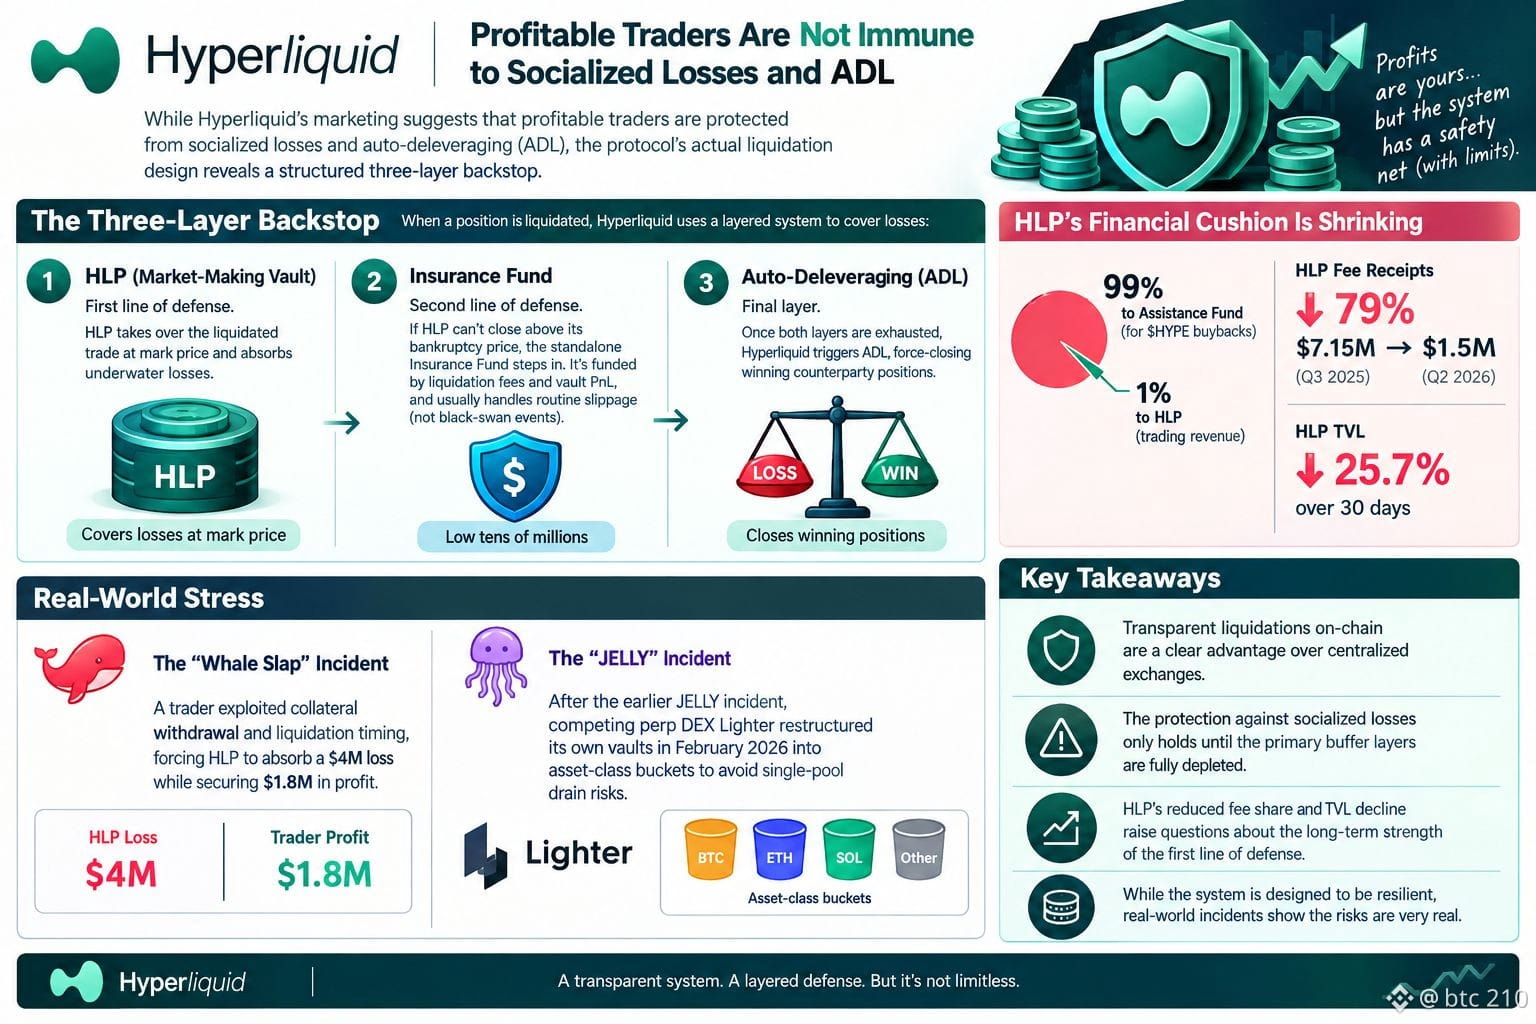
Маркетинг Hyperliquid часто подчеркивает, что прибыльные трейдеры защищены от социальных убытков и автоматического сокращения позиций (ADL). Однако, если рассмотреть документированную конструкцию ликвидаций протокола, становится заметен структурированный трехуровневый резерв.
Когда позиция ликвидируется, HLP (рыночный маркет-мейкерский фонд Hyperliquid) выступает первой линией защиты: он берет сделку на себя по цене маркера и поглощает убытки ниже нуля. Если HLP не может закрыться выше своей цены банкротства, в дело вступает отдельный Фонд страхования, пополняемый за счет комиссий за ликвидации и PnL фонда. Размещенный в низких десятках миллионов, этот фонд покрывает обычные проскальзывания, а не события типа «черный лебедь». Как только исчерпываются оба уровня, Hyperliquid запускает Auto-Deleveraging — принудительно закрывает позиции выигравших контрагентов.
Параллельно финансовая подушка HLP сузилась. Данные DefiLlama показывают, что HLP получает лишь 1% торговой выручки, тогда как 99% направляется в Assistance Fund для $HYPE buybacks. В результате отчисления HLP от комиссий снизились на 79%: с $7,15 млн в III квартале 2025 года до $1,5 млн во II квартале 2026-го, при этом TVL упал на 25,7% за 30 дней.
Механизм сталкивался с реальным стрессом. Во время инцидента «Whale Slap» трейдер использовал вывод залога и тайминг ликвидации, заставив HLP покрыть убыток $4 млн, одновременно обеспечив $1,8 млн прибыли. После более раннего инцидента «JELLY» конкурирующая perp DEX Lighter в феврале 2026 года перестроила свои собственные пулы в сегменты по классам активов, чтобы избежать рисков вытягивания ликвидности из одного пула.
Хотя прозрачные on-chain ликвидации Hyperliquid дают явные преимущества по сравнению с централизованными биржами, защита от социальных убытков действует лишь до полного исчерпания основных уровней буфера.$HYPE , $BTC #US10YTreasuryYieldHits19YearHigh