

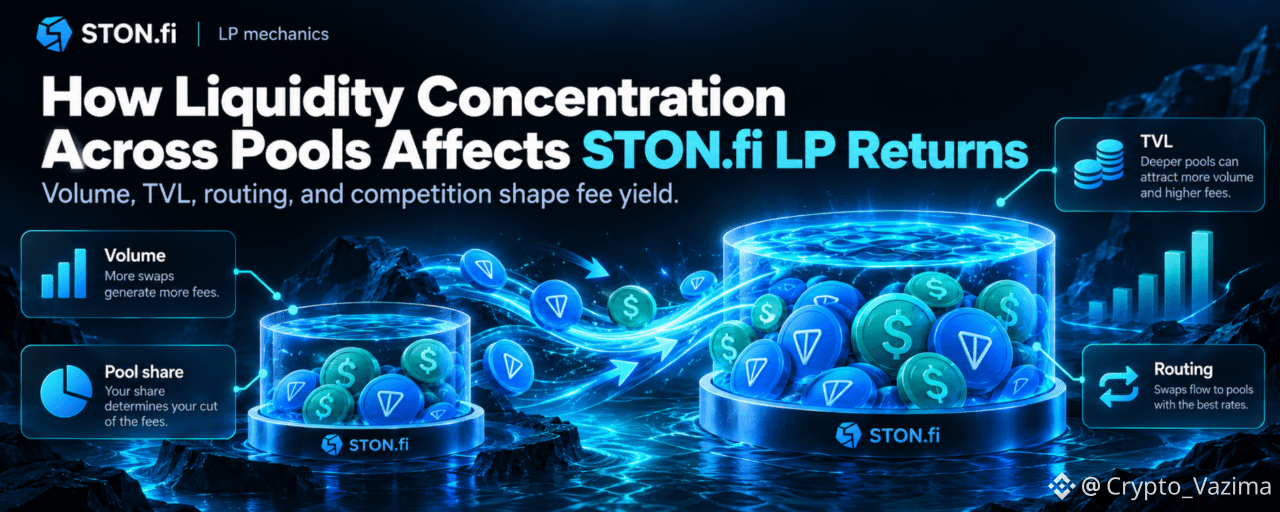
Почему самый глубокий пул не обязательно является самым доходным пулом и почему LP должны сравнивать объем, ликвидность, комиссии, маршрутизацию и риск вместе.
Концентрация ликвидности влияет на доходность LP, потому что торговые комиссии зарабатываются внутри конкретных пулов, а не во всем рынке токена. Если большая часть торговой активности и ликвидности сосредоточена в одном пуле, он может обеспечивать более глубокое исполнение и привлекать больше распределяемого (routed) объема. При этом каждый дополнительный поставщик ликвидности уменьшает долю каждого существующего поставщика в процентах.
Это создает важное противоречие. Большой пул может генерировать намного больше комиссий в сумме, но делит их между куда большим объемом капитала. Маленький пул может дать вам более крупную долю владения, но при этом получать слишком мало торгового объема, чтобы это преимущество стало полезным.
Итак, для поставщика ликвидности на STON.fi вопрос — это не просто «У какого пула самый большой TVL?» Более правильный вопрос: «Какой объем, генерирующий комиссии, обрабатывает этот пул по отношению к ликвидности, конкурирующей за эти комиссии?»
Концентрация ликвидности меняет две вещи одновременно
Здесь под «концентрацией ликвидности» понимается распределение капитала по отдельным пулам ликвидности или источникам ликвидности. Это не следует путать с концентрацией ликвидности на основе диапазонов, где LP выбирает конкретный интервал цен.
Представьте рынок токенов, где теоретически $10 миллионов ликвидности можно распределить двумя способами.
В первом случае $9 миллионов лежат в Pool A, а $1 миллион — в Pool B. Ликвидность сильно сконцентрирована.
Во втором случае каждый пул держит $5 миллионов ликвидности. Ликвидность фрагментирована более равномерно.
С точки зрения трейдера Pool A в первом сценарии может быть привлекательным, потому что более глубокие резервы обычно означают, что крупный своп меньше двигает цену пула. Но с точки зрения LP более глубокая ликвидность означает, что больше капитала конкурирует за каждый доллар комиссий.
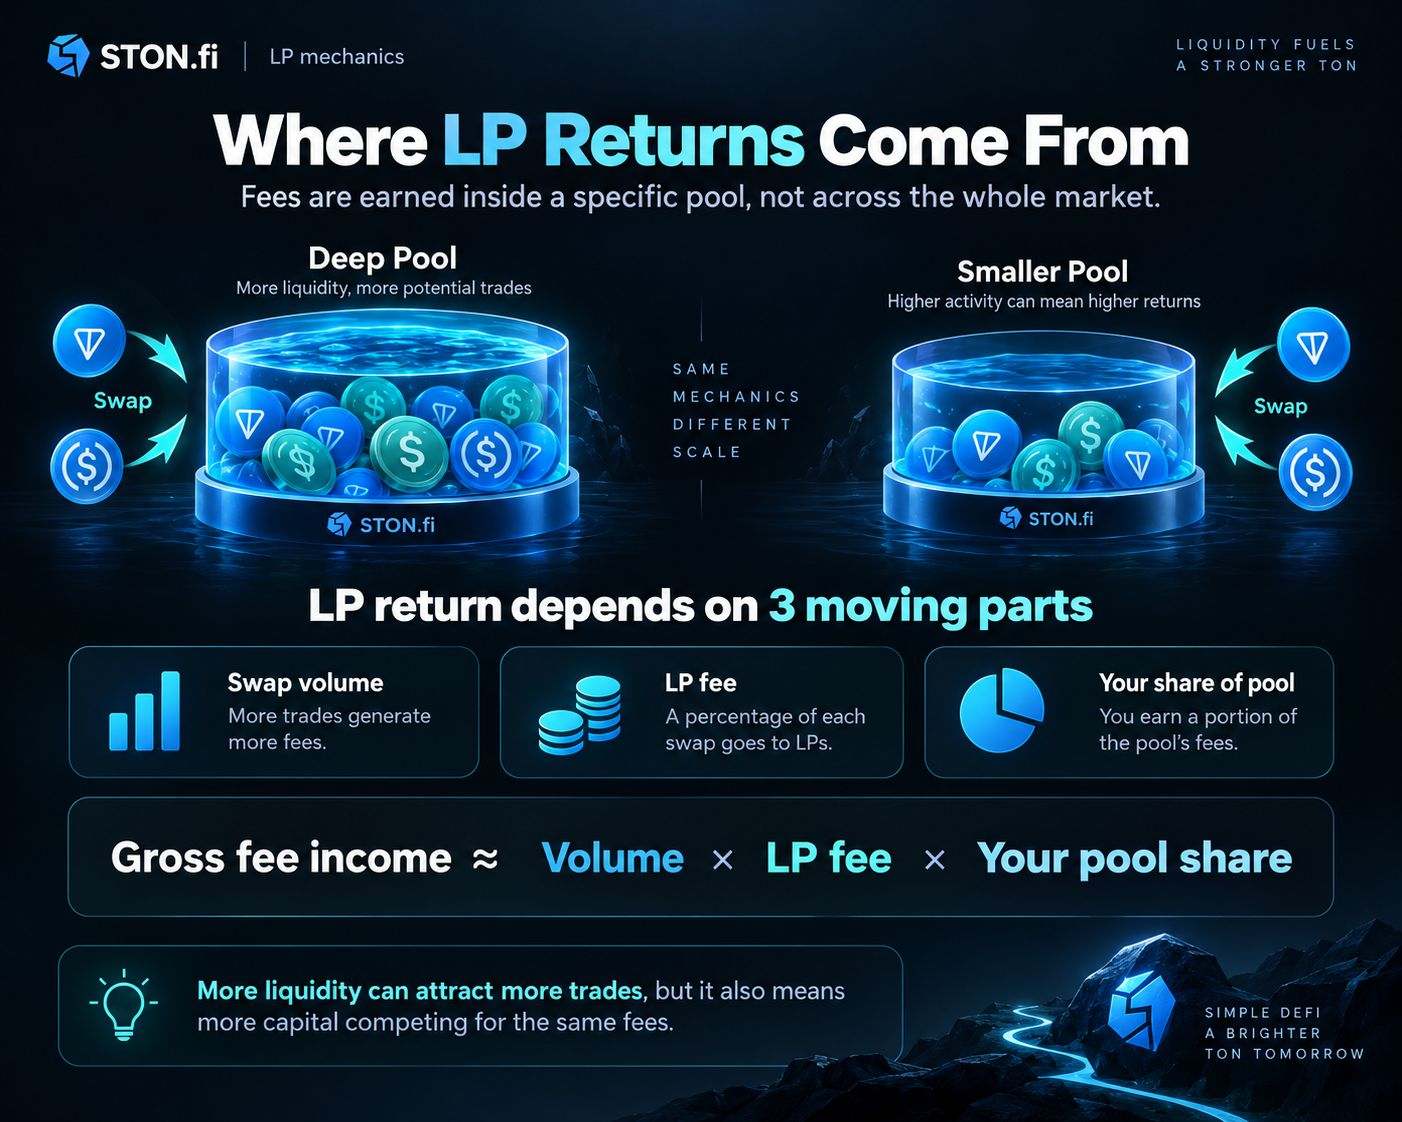
STON.fi описывает ту же базовую связь комиссий на уровне отдельного пула: вознаграждения LP зависят от объема свопов, комиссии LP и вашей доли в пуле. Документация также отмечает, что TVL, объем свопов и APR следует рассматривать вместе, а не использовать какой-то один показатель в отрыве.
Базовое соотношение можно упростить как:
Ваш валовый доход от комиссий ≈ Объем свопов пула × ставка комиссии LP × ваша доля ликвидности пула
Это уравнение сразу объясняет, почему один только TVL не может сказать вам, насколько позиция LP привлекательна.
Более глубокая ликвидность может быть отличной для трейдеров, но при этом становиться всё более конкурентной для LP.
Коэффициент, который важнее, чем «голый» TVL
Предположим, что ваш капитал представляет примерно ту же долю экономической ценности пула, что и его доля в общем объеме ликвидности.
Тогда:
Доля вашего пула ≈ ваша ликвидность / общая ликвидность пула
Подстановка этого в уравнение комиссий дает полезную упрощенную модель:
Ваш доход от комиссий ≈ Объем × комиссия LP × ваша ликвидность / ликвидность пула
Для того же размера депозита и ставки комиссии критическое соотношение становится:
Объем / Ликвидность
По сути, это мера эффективности использования капитала. Она показывает, сколько торговой активности проходит через каждую единицу ликвидности.
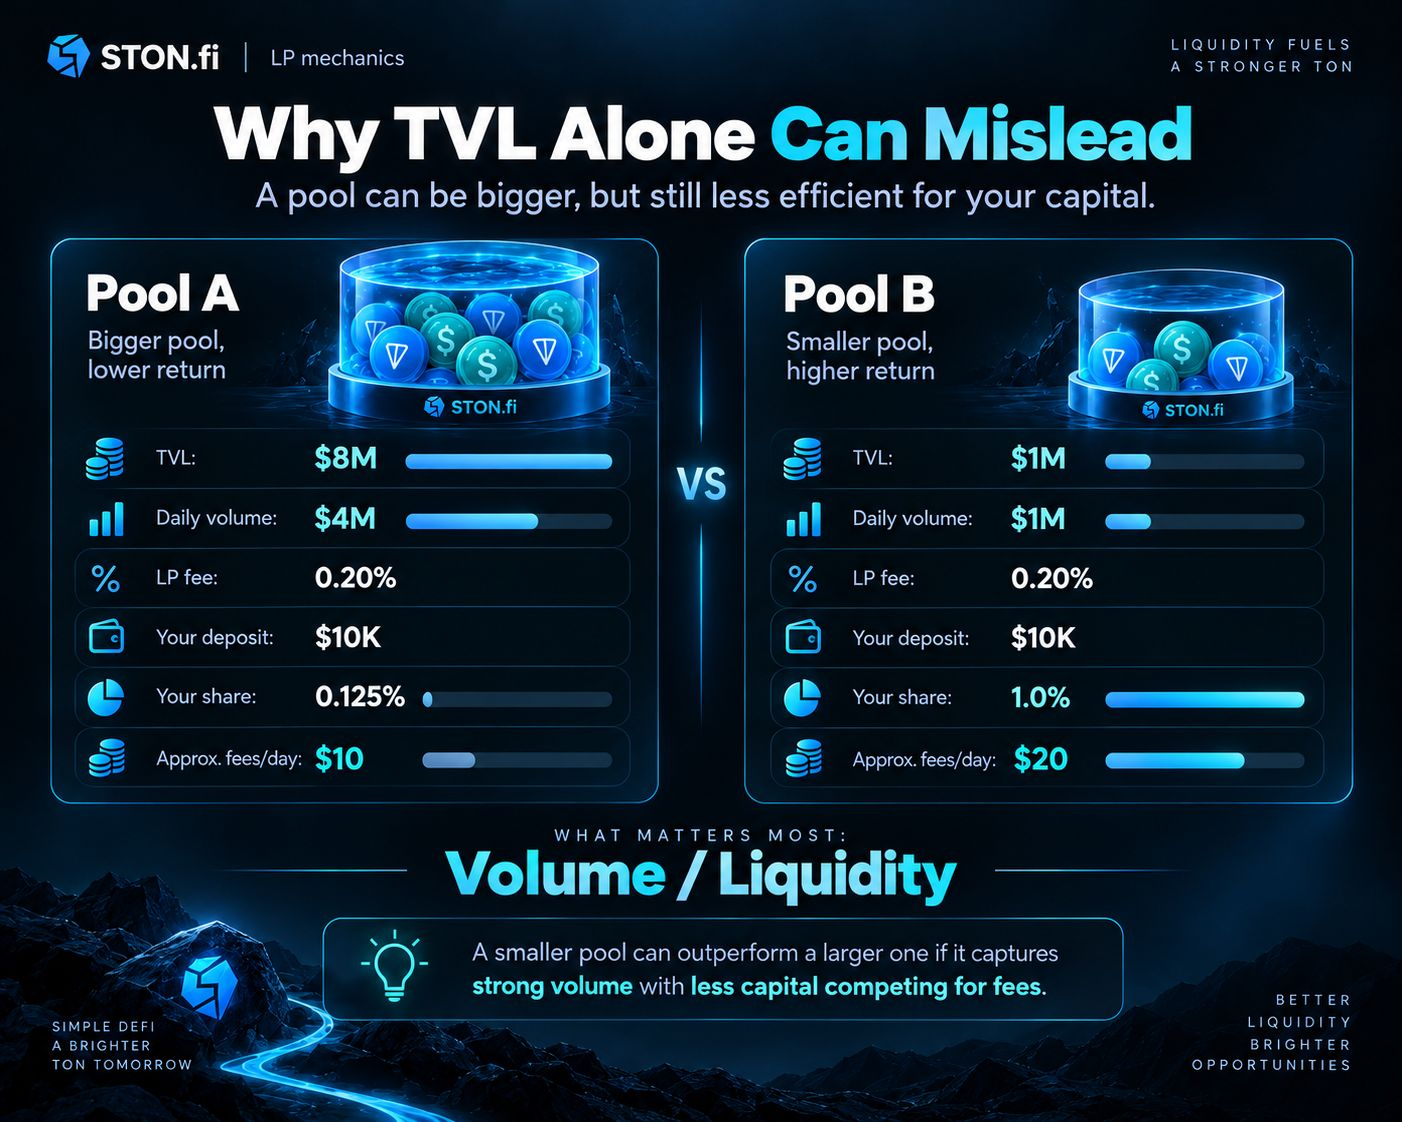
Рассмотрим гипотетический пример.
Pool B дает вам в восемь раз больший процент владения, но Pool A в этом примере генерирует в десять раз больше комиссионного дохода для того же депозита.
Теперь изменим только дневной объем Pool B с $50 000 до $1 миллиона. Его LP в сумме получали бы около $2 000 в день при комиссии LP 0,20%. Доля 1% соответствовала бы примерно $20.
Внезапно меньший пул генерирует вдвое больше гипотетического дохода от комиссий, чем Pool A, для той же позиции $10 000.
Урок в том, что маленькие пулы не обязательно лучше и большие пулы тоже не обязательно лучше. Важно соотношение между маршрутизированным объемом и капиталом, который поставляет этот объем.
Почему концентрированная ликвидность может привлечь еще больше торгов
Распределение ликвидности также влияет на сторону рынка для трейдеров.
STON.fi использует пулы автоматизированных маркет-мейкеров, где токенные резервы определяют исполнение. Его стандартная AMM-модель основана на знакомом соотношении постоянного произведения, а протокол также поддерживает другие типы пулов, такие как Stableswap, пулы с взвешенным constant-product, и пулы с взвешенным Stableswap.
Когда один подходящий пул становится значительно глубже альтернатив, при прочих равных данный трейд часто создаст там меньший ценовой эффект, чем в более тонком пуле.
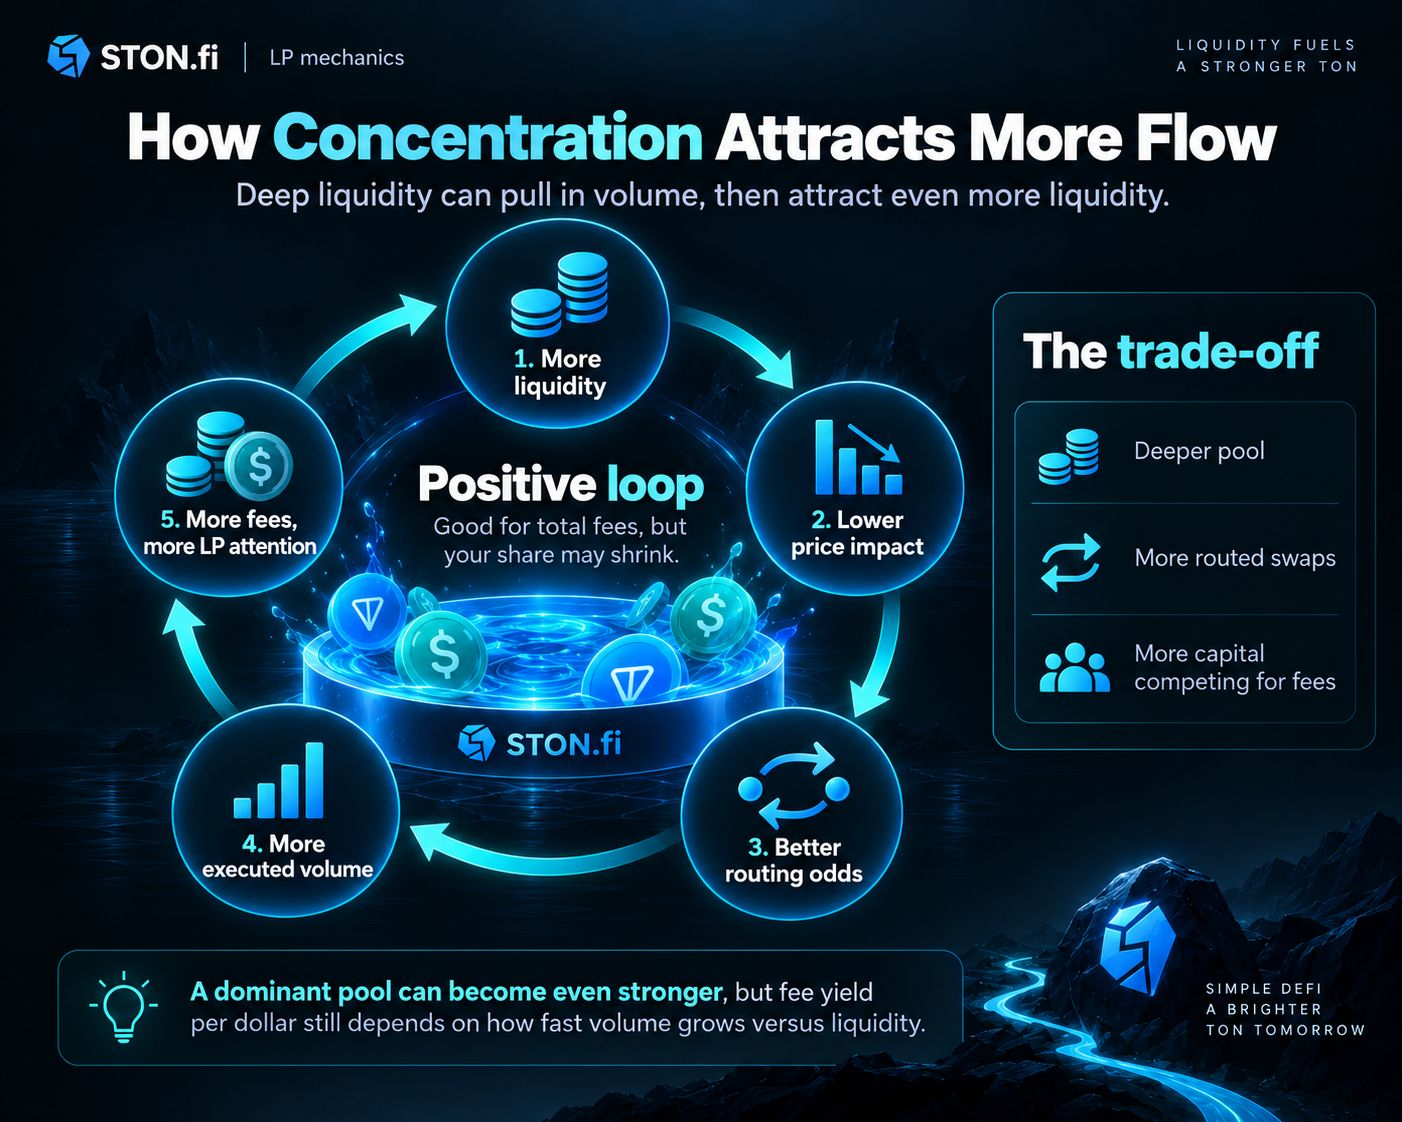
Это может создать петлю обратной связи:
Больше ликвидности может улучшить исполнение для трейдеров.
Более качественное исполнение может сделать этот источник ликвидности более конкурентным при сравнении маршрутов.
Больше выполненного объема может дать больше суммарных комиссий.
Активность по комиссиям может привлечь дополнительный капитал LP.
Распределение ликвидности также влияет на сторону рынка со стороны трейдеров.
Инфраструктура Omniston от STON.fi делает маршрутизацию особенно релевантной для этого обсуждения. Официальная документация говорит, что Omniston агрегирует ликвидность из нескольких источников и ищет более выгодные маршруты и котировки, а не требует, чтобы трейдер вручную выбирал каждый источник базовой ликвидности.
Для LP это означает, что доступный торговый спрос не обязательно делится между пулами поровну только потому, что эти пулы существуют. Пул должен оставаться полезным для исполнения.
Глубокая ликвидность помогает, но глубина — лишь один фактор. Кривая пула, комиссии, текущие резервы, размер трейда и конкурирующие котировки могут влиять на то, какой маршрут выглядит привлекательным.
Больше ликвидности может снизить вашу доходность от комиссий
Есть тонкий эффект, который иногда упускают LP.
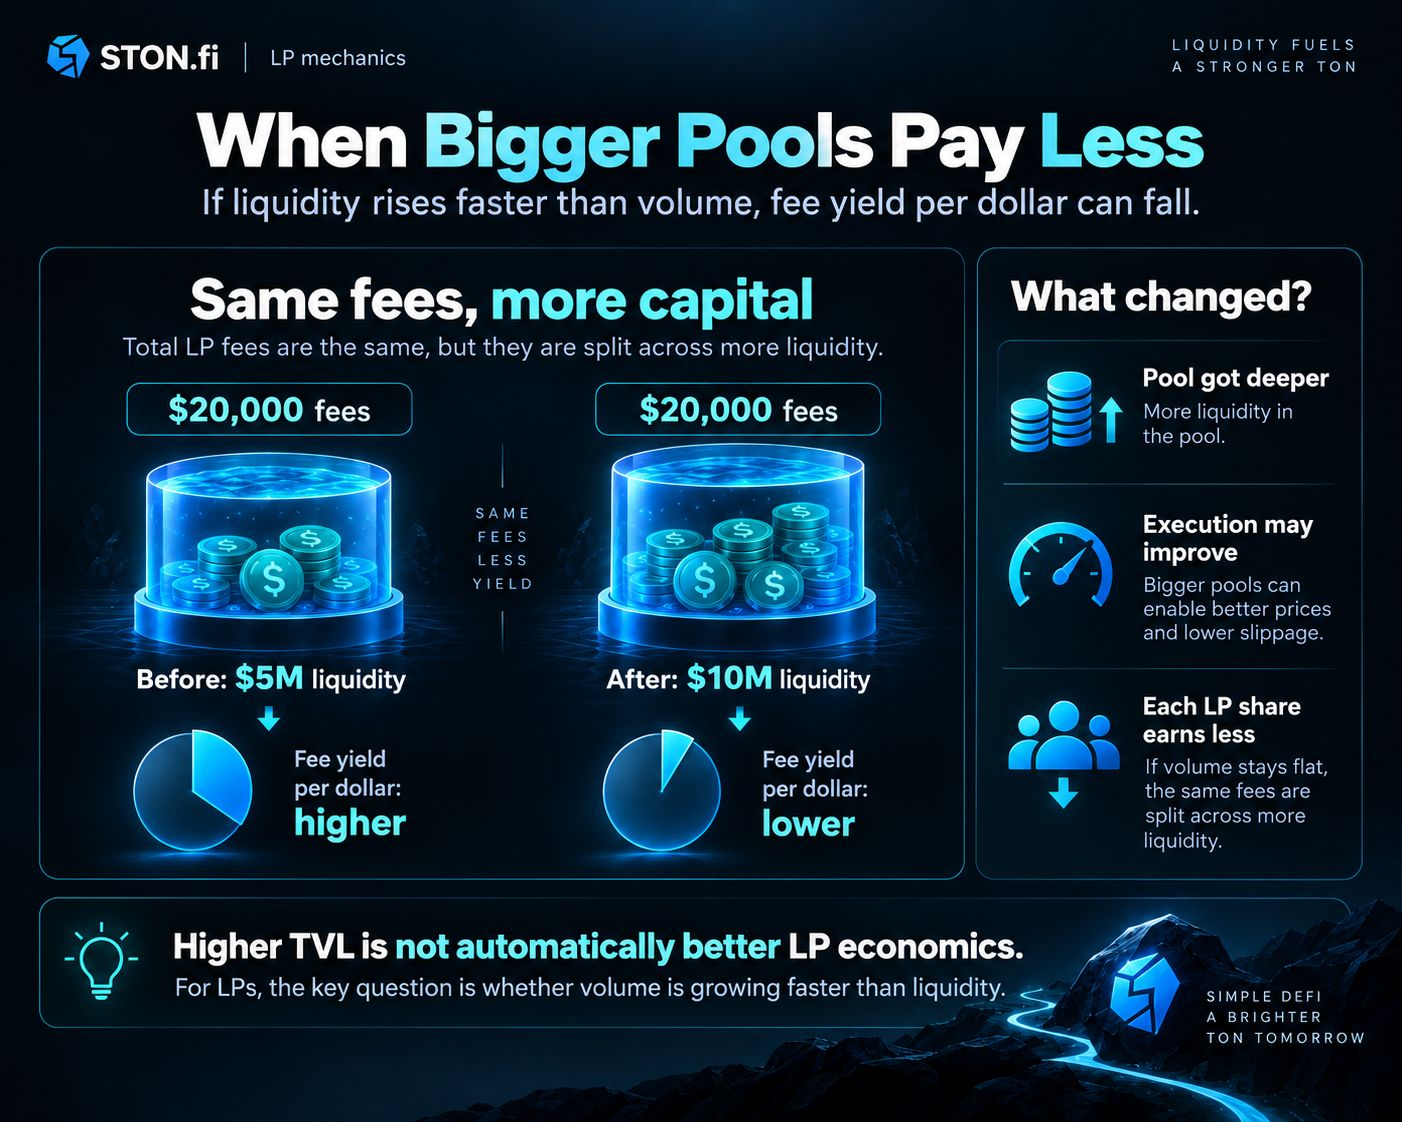
Предположим, что пул генерирует $20 000 комиссий для LP за определенный период, удерживая $5 миллионов ликвидности. Если торговая активность остается неизменной, но ликвидность вырастает до $10 миллионов, тот же пул комиссий теперь делится вдвое большим объемом капитала.
Пул стал глубже и, вероятно, более полезным для трейдеров, но доход от комиссий на доллар ликвидности упал примерно вдвое.
Вот почему растущее число TVL не стоит автоматически интерпретировать как улучшение экономики для LP.
Может произойти и обратное. Торговый объем может расти быстрее, чем TVL. Если ликвидность пула увеличилась на 20%, а объем, генерирующий комиссии, удваивается, то производительность комиссий на доллар капитала может улучшиться, несмотря на усиление конкуренции между LP.
Академические работы по фрагментации ликвидности в AMM находят похожий вывод: ликвидность и торговый объем не обязательно растут пропорционально. Исследования, сравнивающие распределение ликвидности между площадками AMM, показали, что капитал может оказаться относительно перепоставленным в некоторых пулах, тогда как в других площадках условия вознаграждений могут быть иными.
Для LP полезный вопрос поэтому не «Растет ли TVL?»
Это:
Растет ли релевантная торговая активность быстрее или медленнее той ликвидности, которая конкурирует за нее?
Фрагментация автоматически не плоха для LP
С точки зрения трейдера фрагментированная ликвидность часто звучит нежелательно, потому что разделение резервов может уменьшить доступную глубину в любом отдельном пуле.
Для LP результат оказывается более сложным.
Представьте два пула, обслуживающих похожий экономический спрос. Доминирующий пул забирает большинство свопов, но он же притягивает огромное количество ликвидности. Меньший пул получает меньший объем, хотя очень мало капитала конкурирует за эти комиссии.
Если уменьшение конкурирующей ликвидности больше, чем уменьшение торгового объема, то более маленький пул теоретически может обеспечивать более высокий валовый доход от комиссий на каждый доллар внесенного депозита.
Та возможность может исчезнуть быстро. Более высокие отображаемые доходности могут привлечь капитал, что повышает TVL и размывает долю уже существующих LP. Условия маршрутизации могут измениться. Другой пул может стать более конкурентным. Спрос на трейдинг может сместиться в другое место.
Следовательно, фрагментация может создавать временные различия в эффективности использования капитала, не давая гарантированного преимущества.
Вот почему APR нужен контекст. STON.fi утверждает, что APR пула — это оценка, выводимая из недавней активности, и она может быстро меняться. Протокол рекомендует рассматривать TVL и объем свопов вместе с APR, а не считать показанную ставку гарантированной будущей доходностью.
Очень высокий недавний APR может просто описывать период, когда существенный объем проходил через относительно небольшое количество ликвидности.
Если больше LP ответят, внеся капитал, будущая ставка может оказаться совсем другой.
Доход от комиссий — это только одна сторона доходности LP
Связь «объем/ликвидность» помогает сравнивать генерацию валовых комиссий, но это не полноценная мера прибыльности LP.
Позиция LP также меняет состав по мере того, как трейдеры взаимодействуют с пулом. Если относительные рыночные цены двух активов расходятся, арбитражная активность меняет количества, удерживаемые пулом.
Из‑за этого появляются непостоянные потери по сравнению с простым удержанием исходных активов. Комиссии могут компенсировать часть или всю эту разницу в некоторые периоды, но гарантии нет. STON.fi явно указывает непостоянные потери и волатильность активов как риски, которые нужно оценивать при сравнении пулов.
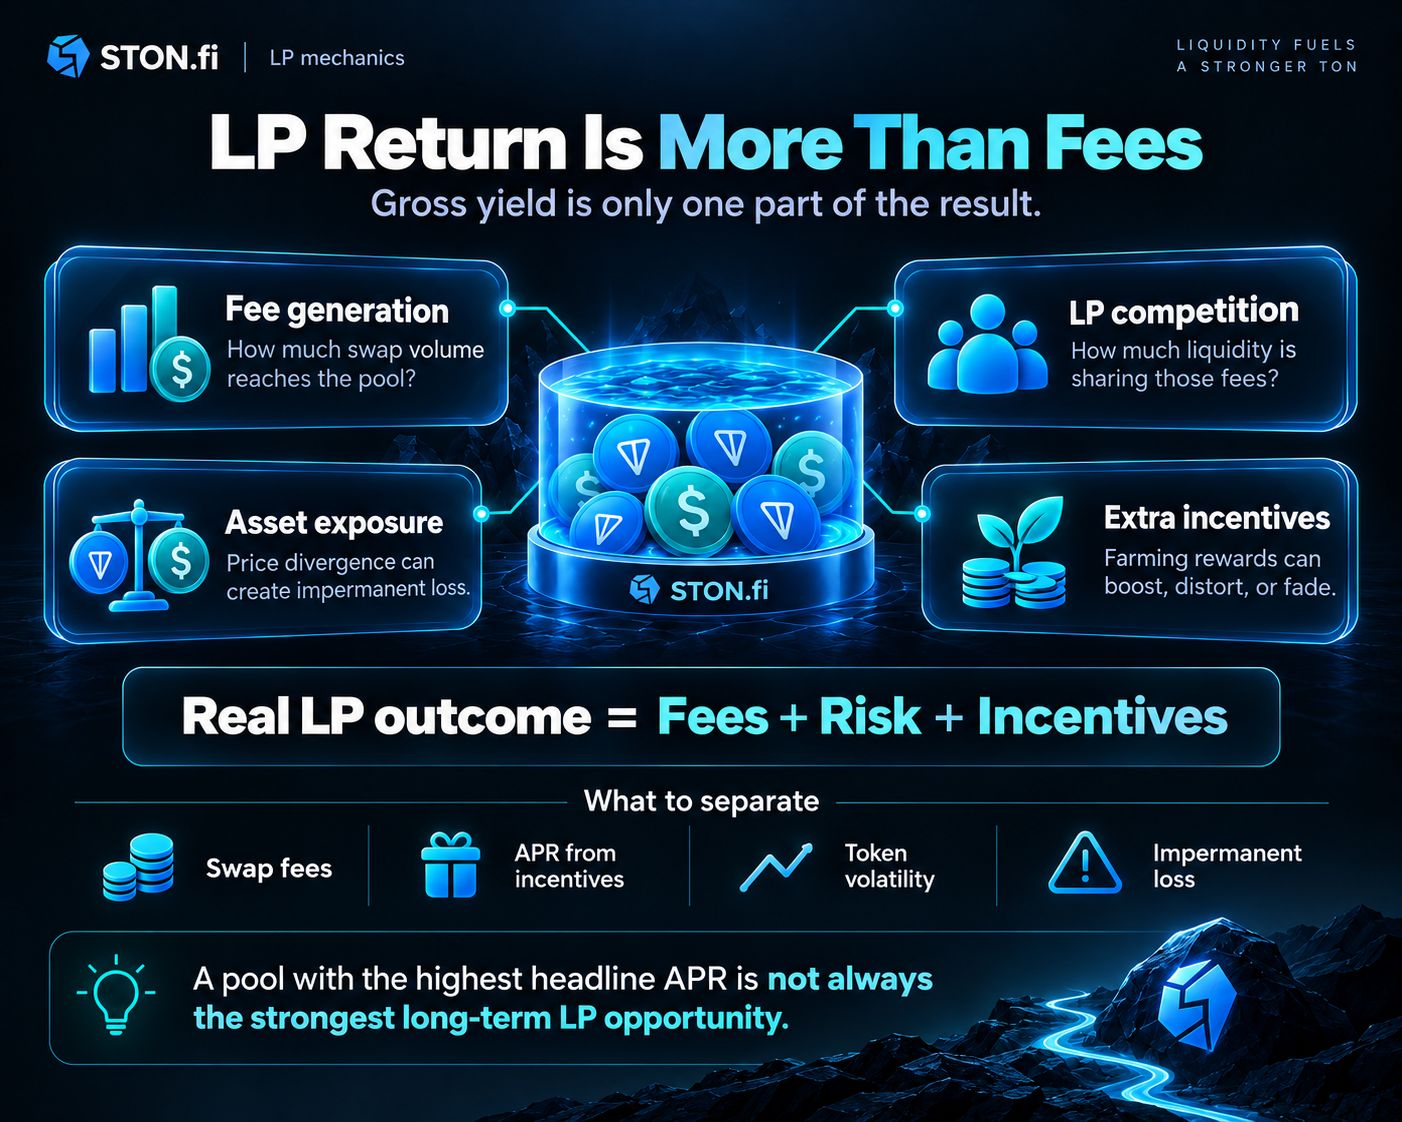
Поэтому при сравнении возможностей LP следует разделять как минимум четыре переменные:
Генерация комиссий: сколько фактически релевантного объема свопов доходит до пула?
Конкуренция LP: сколько ликвидности разделяет эти комиссии?
Воздействие на активы: как могут измениться относительные цены двух активов, находящихся в пуле?
Дополнительные стимулы: отображаемая доходность частично обусловлена фармом или другой программой вознаграждений, а не только комиссиями со свопов?
Четвертый пункт особенно важен. STON.fi различает обычное предоставление ликвидности и фарминг. Комиссии LP приходят от свопов, а фарминг может добавить отдельные токенные стимулы через контракт вознаграждений. Эти стимулы могут изменяться независимо от торговой активности базового пула.
Следовательно, пул с самым высоким отображаемым уровнем вознаграждения не обязательно является пулом, который генерирует самый устойчивый доход от комиссий со свопов.
Отслеживание концентрации ликвидности на STON.fi
STON.fi предоставляет несколько полезных сигналов, чтобы исследовать эту проблему напрямую.
Его интерфейс показывает статистику пула, включая TVL, объем свопов, APR, балансы и другие параметры, специфичные для пула. Для более глубокого анализа DEX API также предоставляет списки пулов, данные по отдельным пулам, статистику пулов, рынки и endpoint для получения пулов, связанных с токенной парой. API различает пулы V2, а документация STON.fi подтверждает, что ранее существовавшие пулы V1 продолжают работать наряду с текущим поколением V2.
Это означает, что LP должен думать на уровне пула, а не предполагать, что токенная пара представлена одним универсальным «ведром» ликвидности.
Рассмотрим практический рабочий процесс. Вы хотите предоставить ликвидность конкретной паре и обнаруживаете, что существует более одного подходящего места/конфигурации для ликвидности.
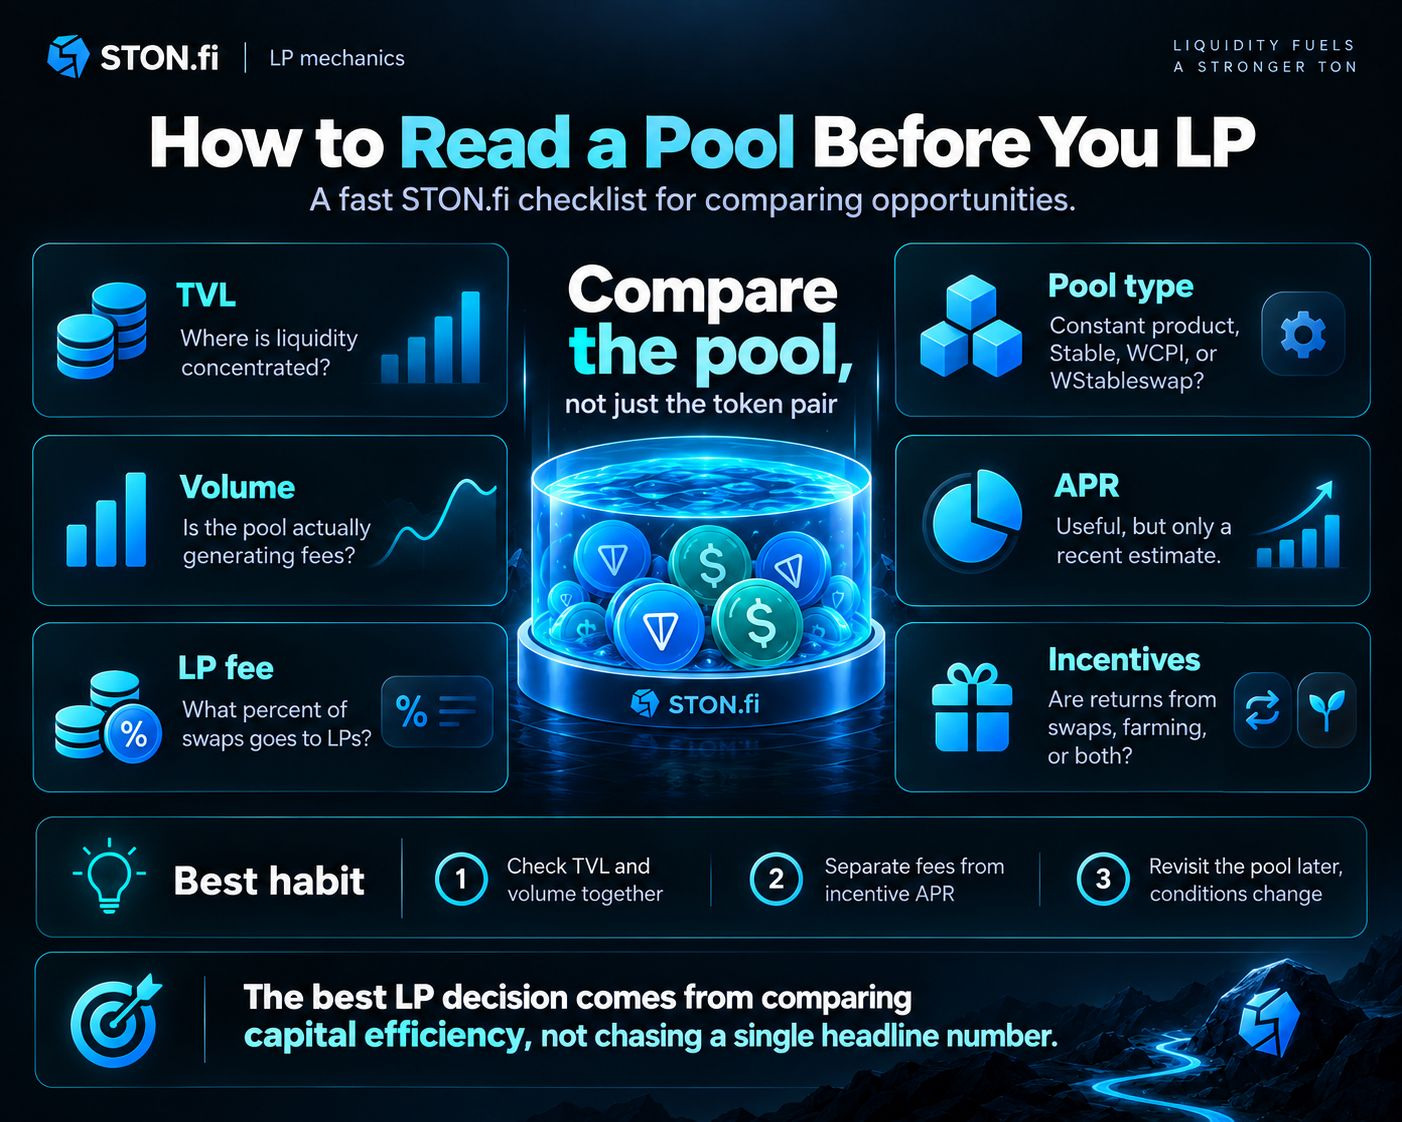
Сначала сравните TVL. Это показывает, где капитал сейчас сконцентрирован.
Далее сравните недавнюю активность по свопам. Пул с двукратным TVL, но в десять раз большим релевантным объемом, может использовать капитал гораздо более интенсивно.
Затем проверьте комиссию LP. STON.fi говорит, что типичная комиссия LP составляет 0.2% от объема свопов, но точная комиссия может различаться по пулам. Смарт‑контракты V2 хранят комиссию LP как параметр пула, и STON.fi советует проверять фактическую комиссию для выбранной пары, а не предполагать, что каждый пул использует одно и то же значение.
Затем определите тип пула. Constant Product, Stable, WCPI и пулы WStableswap не имеют одинакового поведения ценообразования. Поэтому сравнение TVL между пулами без учета их кривых может дать вводящую в заблуждение картину полезной рыночной глубины.
Наконец, спросите, куда именно фактически маршрутизируются сделки. STON.fi отмечает, что Omniston может выбирать эффективные пути через доступные пулы для пользователей свопов. Пул, который выглядит привлекательным в изоляции, все равно нуждается в реальном потоке исполнения, если он должен генерировать комиссии для LP.
Практический вывод: перед предоставлением ликвидности на STON.fi сравните TVL пула, недавний объем, фактическую комиссию LP, тип пула, APR и любые отдельные стимулы за фарминг. Затем вернитесь к сравнению позже. Концентрация ликвидности динамична: новые депозиты LP могут размывать доходность от комиссий, торговая активность может мигрировать, а маршрутизация может измениться так, что свопы окажутся в других пулах. Самый полезный показатель — не просто самый большой TVL или самый высокий недавний APR, а то, насколько эффективно каждый пул конвертирует ликвидность в активность, генерирующую комиссии.
Часто задаваемые вопросы
Пул STON.fi с самым высоким TVL дает LP самую высокую доходность?
Нет. Более высокий TVL дает пулу больше глубины, но это также означает, что больше ликвидности делит его комиссии. Пул с более низким TVL теоретически может обеспечивать более высокую валовую доходность от комиссий, если он обрабатывает достаточно большой объем относительно своей ликвидности. Сравнивайте вместе объем, TVL, ставку комиссии и риски, а не просто ранжируйте пулы по одному TVL.
Почему APR для LP может падать, пока TVL пула растет?
Если новая ликвидность приходит быстрее, чем растет торговый объем, каждый доллар ликвидности получает меньшую долю примерно того же потока комиссий. Более крупный пул может стать лучше для исполнения, но при этом давать более низкую комиссию на доллар предоставленной ликвидности. APR тоже может изменяться, потому что недавно изменился торговый объем.
Всегда ли фрагментация ликвидности вредна?
Нет. Фрагментация может уменьшать глубину в отдельных пулах и влиять на исполнение, но ее влияние на LP зависит от того, как распределены и объем, и ликвидность. Более маленький пул иногда может обеспечивать сильную доходность от комиссий, если он захватывает значимый объем при том, что сравнительно мало ликвидности конкурирует за эти комиссии.
Какой показатель мне сравнивать, выбирая между пулами?
Полезная отправная точка — объем свопов относительно TVL с учетом фактической комиссии LP. Это дает грубое представление о том, насколько интенсивно используется ликвидность. Это не полный прогноз доходности, потому что по‑прежнему важны расхождение цен, изменение объема, механика пула, стимулы и другие риски.
Гарантирует ли высокий коэффициент «объем к TVL» лучшие результаты LP?
Нет. Это лишь указывает на потенциально более сильную генерацию валовых комиссий на единицу ликвидности. Чистая результативность все еще может ухудшаться из‑за непостоянных потерь, изменений цен токенов, изменения маршрутизации, снижения будущего объема, риска смарт‑контрактов или окончания временных программ стимулирования.
Могут ли два пула STON.fi вести себя по‑разному, даже если они включают похожие активы?
Да. STON.fi поддерживает несколько типов пулов с разными кривыми ценообразования и параметрами, и пулы V1 могут сосуществовать с текущей инфраструктурой V2. DEX API также раскрывает данные, специфичные для пула, и пулы по рынку. Поэтому для LP релевантной единицей анализа является сам реальный пул и его активность, а не только символы токенов.
Что мне нужно проверить на STON.fi перед добавлением ликвидности?
Проверьте TVL выбранного пула, недавний объем свопов, APR, комиссию LP, тип пула и балансы токенов. Отделите экономику комиссий со свопов от любых вознаграждений за фарм. Затем оцените волатильность и риск непостоянных потерь для лежащей в основе пары. Повторная проверка этих переменных со временем обычно полезнее, чем предполагать, что условия, видимые на момент входа, сохранятся.
Источники и дополнительное чтение
Центр помощи STON.fi, Что такое пул ликвидности? — Объясняет резервы пула, токены LP, начисление комиссий и пропорциональное владение LP
Центр помощи STON.fi, Почему моя поставка ликвидности не приносит вознаграждений? — Объясняет связь между объемом свопов, комиссиями LP и долей поставщика в пуле
Центр помощи STON.fi, Как оценить пул ликвидности с помощью TVL, APR и swap volume? — Рассматривает сравнение пула через TVL, торговую активность, APR и риски
Центр помощи STON.fi, Какие типы пулов ликвидности существуют на STON.fi? — Описывает типы пулов Constant Product, Stable, WCPI и WStableswap
Документация STON.fi для разработчиков, Pool v2 — Описывает резервы, комиссии LP, протокольные комиссии, предложение LP и параметры, специфичные для пула, в контрактах V2
Документация STON.fi для разработчиков, DEX API Reference — Описывает списки пулов, пулы по рынку, статистику пулов, фильтрацию V1 и V2 и другие endpoints рыночных данных
Документация STON.fi для разработчиков, Omniston Overview — Объясняет агрегирование нескольких источников ликвидности и выбор маршрутов для исполнения свопов
Gogol, Schneider, Tessone и Livshits, Liquidity Fragmentation or Optimization? Analyzing Automated Market Makers Across Ethereum and Rollups — Эмпирические исследования распределения ликвидности, торгового объема и доходности LP в средах AMM
Lehar, Parlour и Zoican, Fragmentation and optimal liquidity supply on decentralized exchanges — Исследование того, как капитал LP и торговый объем могут распределяться по конкурирующим пулам по‑разному