
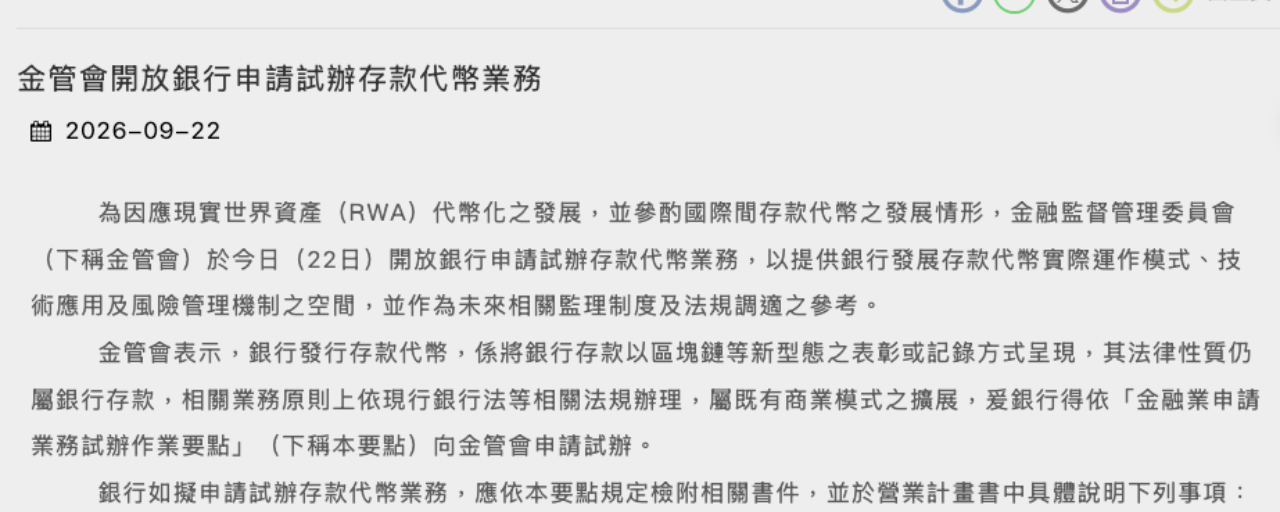
22 сентября Комиссия по финансовому надзору объявила, что все банки смогут подавать заявки на участие в пилотном проекте по выпуску «токенизированных депозитов». Это означает, что банки смогут учитывать и переводить депозиты с помощью блокчейна. В пресс-релизе также говорится: «По своей юридической природе они по-прежнему являются банковскими депозитами», поэтому ждать принятия нового закона не нужно — подать заявку можно в соответствии с действующим Законом о банках.
Инициатором этого открытия стала Тайсинь-банк, первым заявивший о своей готовности. Директор банковского бюро Комиссии по финансовому надзору Тун Чжэнчжан сообщил на пресс-конференции, что Тайсинь-банк сначала представил свою идею через «консультационную клинику по надзору» Комиссии, однако по состоянию на 22-е число ни Тайсинь-банк, ни другие банки ещё не подали официальные заявки.
Тун Чжэнчжан предполагает, что банки сами проявляют инициативу и задают вопросы, потому что уже видят спрос со стороны клиентов, желающих размещать средства в блокчейне.
Но даже если такую систему запустят, поначалу, вероятно, расчёты будут проводиться только внутри одного банка — между его клиентами, причём главным образом между компаниями.
В качестве примера Тун Чжэнчжан привёл импортно-экспортную торговлю: после заключения контракта компаниям раньше приходилось обращаться в банк за открытием аккредитива и финансированием под документы, чтобы провести расчёты. В будущем теоретически заключать контракты и производить платежи можно будет напрямую в блокчейне с помощью смарт-контрактов, сократив часть операций, выполняемых вручную.
Он также отметил, что до открытия рынка Комиссия по финансовому надзору уже обсуждала этот вопрос с Центральным банком. Пока в качестве основной валюты рассматривается новый тайваньский доллар, а иностранные валюты, например доллар США, ещё предстоит обсудить с ЦБ. Так что в ближайшее время, открыв интернет-банк, вы никаких изменений не заметите.
При этом Тун Чжэнчжан неоднократно подчёркивал, что депозитный токен по-прежнему подтверждает наличие «вклада». Иными словами, даже если вклад преобразуется в токен, все прежние гарантии сохраняются:
Страхование вкладов продолжает действовать
Банки по-прежнему обязаны формировать резервы по вкладам
Банки по-прежнему обязаны выплачивать проценты
О стейблкоинах он высказался так: это виртуальные активы, стоимость которых поддерживается привязкой к активам, имеющим ценность. «Сферы их применения и соответствующее регулирование совершенно иные».
Если сопоставить эти два инструмента, основные различия можно свести к следующему:
Кто выпускает: депозитные токены — банки, стейблкоины — частные компании
Каков их правовой статус: депозитные токены — это банковские вклады, стейблкоины — виртуальные активы
Каким правилам подчиняются: депозитные токены регулируются действующим банковским законодательством, а стейблкоины — нормами для виртуальных активов
Многие, кто инвестирует в криптовалюты, привыкли считать Tether (в разговорной речи — «U») «долларовым активом на бирже», забывая, что это лишь «виртуальный актив», курс которого привязан к доллару США.
И от того, насколько чётко проведена эта граница, напрямую зависит, смогут ли банки действовать незамедлительно.
Поскольку с юридической точки зрения депозитный токен остаётся вкладом, банки уже сейчас могут подавать заявки на проведение пилотных проектов в рамках действующего банковского законодательства. С виртуальными активами ситуация иная: в тот же день глава Комиссии по финансовому надзору Пэн Цзинлун сообщил, что с октября начнутся общественные слушания по девяти подзаконным актам, а опубликовать их планируют в первом квартале следующего года…
На мой взгляд, главная ценность этого решения, возможно, не в том, что у банков появился ещё один канал на основе блокчейна, а в том, что Комиссия по финансовому надзору чётко разграничила «фиатные деньги» и «стейблкоины».
Вы всё ещё считаете, что USDT на бирже — это примерно то же самое, что долларовый вклад в банке?
Буду рад, если поделитесь своим мнением~
⚠️ Приведённая выше информация носит исключительно справочный характер и не является инвестиционной рекомендацией.