Понимание предсказуемого роста доходности казначейских облигаций
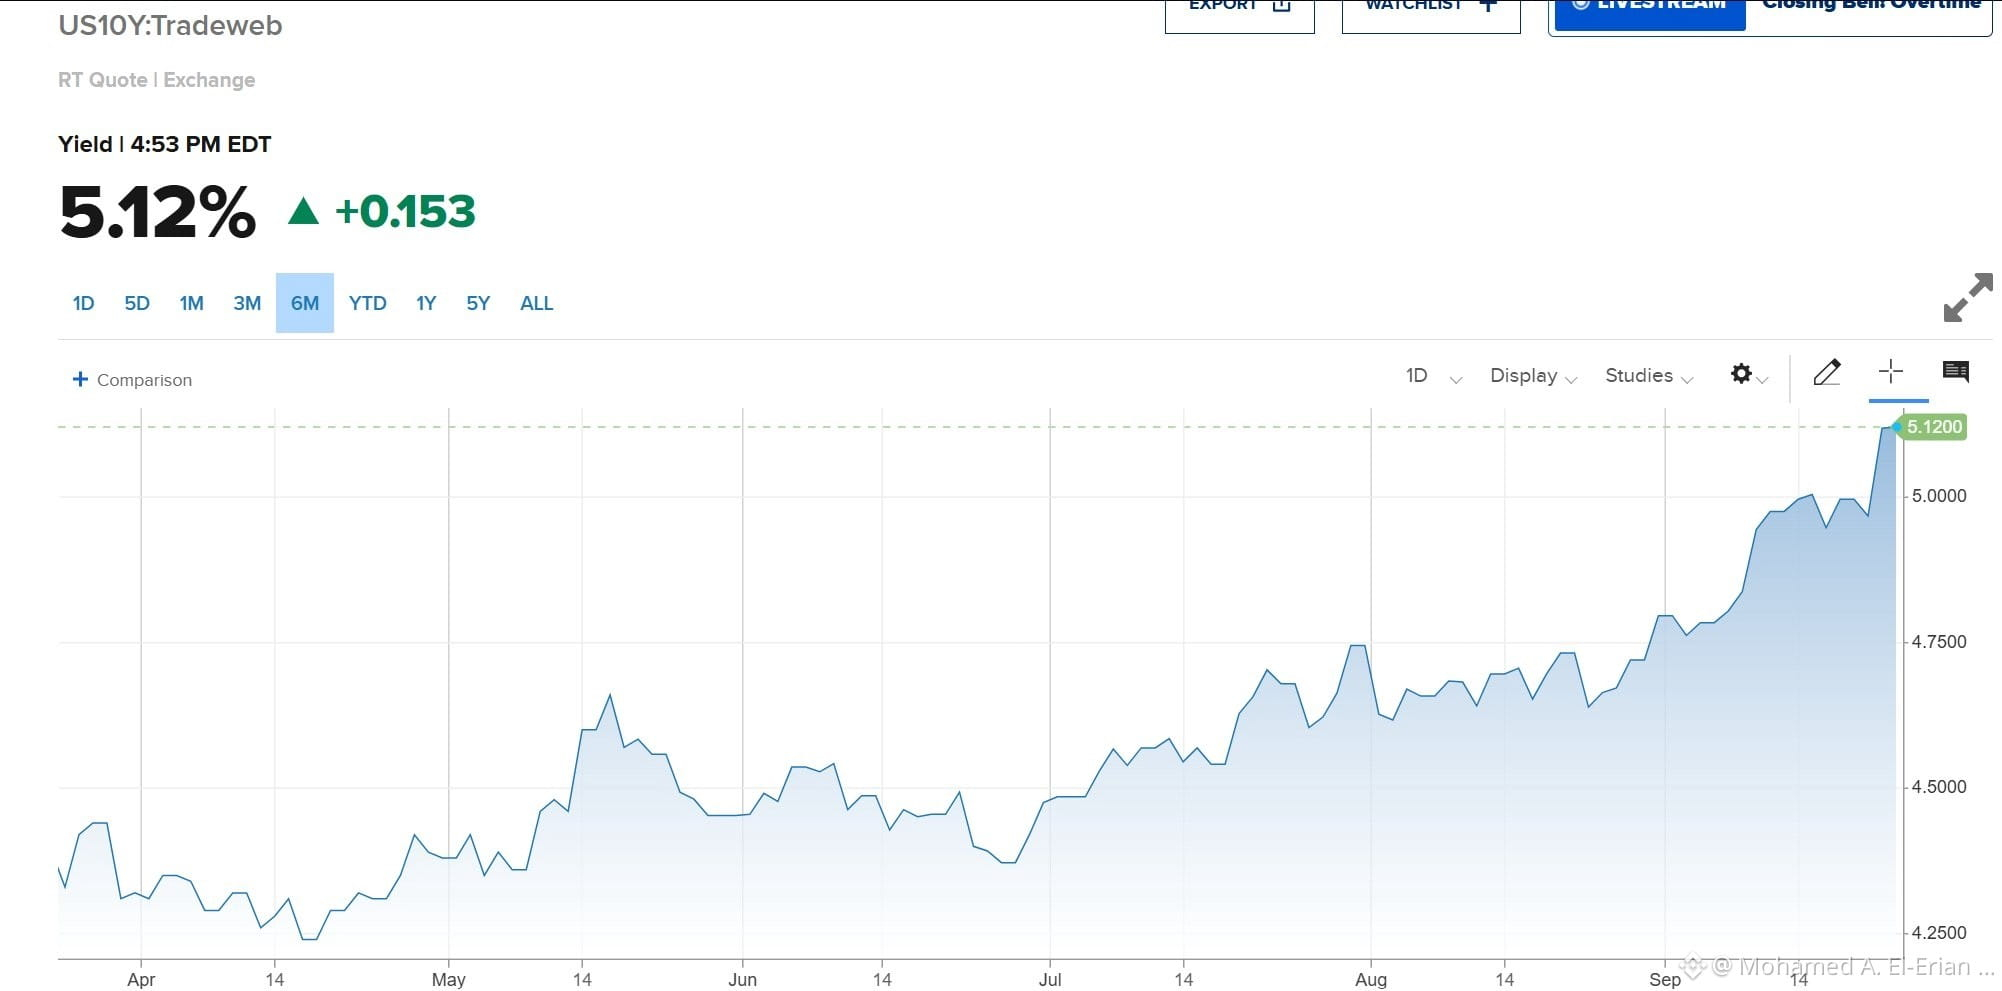
Значительное число людей в финансовом мире, похоже, были застигнуты врасплох последним скачком доходности в США. Это повсеместное удивление действительно интересно, потому что базовые силы, стоящие за этим восходящим трендом, были заметны уже довольно давно. Вместо внезапных экономических сдвигов психологическая «привязка» сильнее влияет на рыночные реакции, чем должна. Более десяти лет после глобального финансового кризиса 2008 года мы переживали эпоху искусственно заниженных, низких доходностей. Этот продолжительный период глубоко сформировал наше общее мышление, из‑за чего многим оказалось трудно адаптироваться к текущей финансовой реальности.
Если заглянуть за этот ментальный барьер, ключевые причины сложившейся ситуации хорошо известны. Во‑первых, грядущие намерения по заимствованиям крупных эмитентов были озвучены очень четко. Это касается и стратегий финансирования как со стороны государства, так и крупных корпораций, при этом особенно заметны технологические компании. Кроме того, Федеральная резервная система постоянно указывала на сильную экономическую активность.
Также финансовое сообщество подробно обсуждает причины, по которым традиционные покупатели и держатели облигаций США сталкиваются с падением и своей способности, и готовности инвестировать. В глобальном масштабе сложная задача — определить окончательный итог конфликта США/Израиль–Иран — по‑прежнему является предметом ожесточенных дискуссий. Рассматривая все эти чрезвычайно заметные и широко обсуждаемые факторы вместе, недавние движения на рынке выглядят совершенно логичным продолжением событий, а не неожиданным шоком.
#экономика #рынки #доходность #облигации
Значительное число людей в финансовом мире, похоже, были застигнуты врасплох последним скачком доходности в США. Это повсеместное удивление действительно интересно, потому что базовые силы, стоящие за этим восходящим трендом, были заметны уже довольно давно. Вместо внезапных экономических сдвигов психологическая «привязка» сильнее влияет на рыночные реакции, чем должна. Более десяти лет после глобального финансового кризиса 2008 года мы переживали эпоху искусственно заниженных, низких доходностей. Этот продолжительный период глубоко сформировал наше общее мышление, из‑за чего многим оказалось трудно адаптироваться к текущей финансовой реальности.
Если заглянуть за этот ментальный барьер, ключевые причины сложившейся ситуации хорошо известны. Во‑первых, грядущие намерения по заимствованиям крупных эмитентов были озвучены очень четко. Это касается и стратегий финансирования как со стороны государства, так и крупных корпораций, при этом особенно заметны технологические компании. Кроме того, Федеральная резервная система постоянно указывала на сильную экономическую активность.
Также финансовое сообщество подробно обсуждает причины, по которым традиционные покупатели и держатели облигаций США сталкиваются с падением и своей способности, и готовности инвестировать. В глобальном масштабе сложная задача — определить окончательный итог конфликта США/Израиль–Иран — по‑прежнему является предметом ожесточенных дискуссий. Рассматривая все эти чрезвычайно заметные и широко обсуждаемые факторы вместе, недавние движения на рынке выглядят совершенно логичным продолжением событий, а не неожиданным шоком.
#экономика #рынки #доходность #облигации