
Сборник | 2026-09-23 | Замена-копирайтер × Видео-конструктор
Статьи про деньги, услуги про деньги — в итоге ни одна не смогла уберечь твои деньги. Это не наша ошибка, это ошибка денег.
Вот как всё обстоит.
Недавно я попросил Замена-копирайтер написать шесть статей, и тема была только одна: деньги. Почему чем больше ты экономишь, тем беднее становишься? Почему, когда зарплаты растут, деньги всё равно не задерживаются? Почему банк, увидев тебя, улыбается — очень искренне, как будто видит хорошего сотрудника, который сам добровольно выходит на переработки и ещё приносит с собой кофе.
После того как шесть статей вышли, отклики были разные: кто-то прочитал и замолчал, кто-то переслал, а кто-то украдкой снизил лимит на Huabei. Тот парень, который через три минуты вернул всё обратно… я понимаю тебя, мы все понимаем тебя.
И тогда Мастерская кастомных видео превратила эти шесть текстов в ролики один за другим. Голос — клонированный, люди — цифровые. Единственная настоящая часть всей этой конвейерной линии — момент, когда человеку больно за деньги.
Все шесть серий — ниже. Видео я приклеил после каждой части. Читай спокойно: на какой статье захочется ругаться — значит, в ту как раз попало.
Первая серия: почему ты копишь деньги и становишься всё беднее?
Ты думаешь, что копишь деньги, чтобы защитить себя? Нет. Твои деньги лежат в банке — и их постепенно разбирают по кусочкам.
Сначала разберёмся с фактом. 20 лет назад одна миска лапши с говядиной стоила 5 юаней, а теперь та же миска — 25. Зарплата выросла, но то «старое» деньги, которые ты хранишь в банке, не побегут за собой: они стоят на месте и тупо смотрят, как мимо них пробегает лапша с говядиной. Догнать уже не получится.
Это называется инфляцией. Переведу на человеческий: деньги сами «худеют». Ты думаешь, что, положив деньги в банк, ты даёшь им отдохнуть? Нет — они не отдыхают, их бьют. Инфляция как тайфун в прогнозе погоды: ты его не видишь, но он каждый год приходит и всегда выбирает мишенью именно вклады.
Банковские проценты не обгоняют рост цен. Ты хранишь 1 млн, цифры вроде не уменьшились, а каждый год незаметно всё равно «сдуваешься». По сути, кто-то ежегодно забирает у тебя со счёта по несколько десятков тысяч — ни воровать, ни грабить не надо, а ты ещё говоришь этому человеку спасибо.
Самое печальное — честные люди. Чем больше они экономят и чем больше держат все деньги на банковском счету, тем сильнее их «режут». А вот те, кто тогда занимал деньги, наоборот, выиграли: люди, которые 10 лет назад взяли ипотеку и были на долге, тогда днями не спали, а сейчас потихоньку радуются. Инфляция как раз и раздуло их задолженность — до уровня «не так страшно». Видишь: трус сохранил цифры, смельчак сохранил покупательную способность.
Так что запомни эту фразу: бедные копят деньги, богатые копят активы. Деньги — это просто бумага, а активы — это якорь.
Вторая серия: три типа людей, которых больше всего любит банк
Ты думаешь, что ты клиент банка? На самом деле ты — товар банка. Банк смотрит на людей так же, как рынок смотрит на овощи: есть разряды — три шесть девять и прочее. Я перечислю самые любимые им три типа людей — посмотрим, какой ты по счёту.
Третье место — «семидневка/месяц до зарплаты», у кого зарплата уходит сразу. Ты думаешь, что таким людям плохо. Но банк видит в них стабильный поток «питания» — хорошие клиенты. Как только зарплата приходит, они сразу платят аренду, пьют молочный чай, возвращают Huabei — и на карте постоянно трёхзначная сумма, банк не беспокоится. Банк смотрит на эти обороты, как мясник на свинью, которую сам и откармливает: корм ты сам зарабатываешь, а мясо — оно заберёт вовремя.
Второе место — те, кто берёт в рассрочку. Покупает телефон, вроде деньги на карте есть, но обязательно скажет: «В рассрочку, без процентов». Банк на словах — без процентов, а в душе рассмеялся: комиссия, если разложить по годовой, выходит выше, чем ты думаешь. Ты думаешь, что стриг «банковскую шерсть», а на деле шерсть стоит в очереди, чтобы тебя дождаться — и ещё ты сам за свой «талон» заплатишь.
Первое место: ипотечники. Услышал «ипотека» — ты скажешь, что это стресс. Банк скажет, что это — тридцать лет ровного счастья. Ты ставишь на кон своё будущее: не потерять работу, не заболеть, не развестись — и все эти «не» ради того, чтобы 30 лет работать на него. Другие при знакомстве смотрят на машину и жильё. Банк на знакомстве спросит одно: сколько лет ты готов тащить долг? Чем жёстче ты его тащишь — тем сильнее любовь.
Так что больше не спрашивай, почему банк тебе улыбается. Это улыбается всё на полках — ещё сладостнее, чем тебе кажется. Запомни эту фразу: в глазах банка вклад — это сырьё, рассрочка — повторная покупка, ипотека — пожизненный заказ.
Третья серия: три «бесплатные» ловушки кредитной карты
Ты думаешь, что «без процентов» — значит бесплатно? Три ловушки кредитной карты: у каждой на входе висит табличка «бесплатно», а на кассе получается дороже всего.
Первое — минимальный платёж. Счёт на 10 тысяч: ты платишь 100. Банк ещё похвалит тебя как «клиента премиум». Но проценты начисляют не с тех 100, а с полной суммы 10 тысяч, а не с долга в 9 тысяч. Это как если ты съел десять корзин с паровыми булочками: ты заплатил за одну корзину, а повар будет считать проценты так, будто ты заказал и съел все десять. И ещё будет нахваливать, какой у тебя аппетит — мол, постоянный клиент. Многие закрывают долг и забывают. А в следующем месяце, когда приходит новый счёт, проценты там такие, что хватит разве что на чашку молочного чая. Ты бросаешь молочный чай — но проценты бросить не можешь.
Второе: беспроцентная рассрочка. Телефон за 6000, на 12 месяцев, по 500 в месяц — звучит так, будто вообще без нагрузки. Но если комиссию пересчитать по годовой, она выше, чем у многих инвестиций. Ты думаешь, будто банк исполнил тебе мечту о новом телефоне? Нет — это ты помогаешь банку выполнить его мечту о новогоднем бонусе. Ещё жестче: хочешь погасить досрочно? Пожалуйста. Комиссия ни копейки не уменьшится — они ставят на то, что ты передумаешь. И ставку выигрывают: на три года.
Третье: кэшбэк-бонусы за расчёты картой. Открываешь карту — тебе дарят двести, условие — за полгода сделать 6 покупок. Чтобы получить эти 200, ты стиснул зубы и купил три заказа, которые вообще не нужны. Экономия — 200, а потратил 2000. Банк называет это привлечением клиентов. Мама назвала бы это: «тебя развели — а ты ещё и деньги посчитал им». Поэтому кредитная карта никогда не «косячит» тех, кто не пользуется. Она «косячит» тех, кто хочет и пользоваться, и экономить: и жадный, и боится — вот их и проще всего поймать.
Запомни: самое дорогое — то, что «бесплатно». Потому что берут они не деньги — берут ту часть твоего мозга, которую ты не успел посчитать.
Четвёртая серия: почему Huabei делает так, что тратить хочется сильнее, а копить — сложнее
В этом месяце я снова бедный. Не потому что нет денег — а потому что деньги я трачу слишком в кайф. От кайфа я даже не услышал, как они уходят. В прошлом месяце я клялся, что в этом месяце буду копить — и единственный результат копилки был такой, что я ещё два часа больше бродил по Taobao. Хуabei, если сказать прямо — это как если рука, которая будет тратить твои деньги, сделала себе укол обезболивающего.
У человека изначально есть очень хорошее устройство — чувство боли. Коснулся горячего — рука отдёрнется. Укололи обезболивающее — и рука тянет на горячее, а человек смеётся. Чай с молоком за 20 юаней — нажал, и всё. Это почти как бесплатно. Больно? Нет. Боль — это в конце месяца тот самый счёт, как будто классный руководитель внезапно зашёл через заднюю дверь.
Самое безумное — они это называют «повышением уровня потребления». Ты изначально хотел купить просто напиток, а он уговаривает оформить рассрочку и купить пару обуви. Обувь только оформили — бац — лимит подняли до 20 тысяч. Ты ещё не заработал эти 20 тысяч, а тебе уже кажется, будто ты человек с 20 тысячами. Как только человек начинает считать себя обеспеченным, он делает то, что делают обеспеченные — например, угощает. Так ты становишься самым щедрым в кругу друзей в соцсетях и при этом — самым отчаянным в конце месяца.
Мой дружище: зарплата 8 тысяч, лимит на Huabei 15 тысяч — и он это называет финансовой свободой. А я говорю: это свобода заранее. Удовольствие — вперёд, а счёт — позже. И только тревога у него приходит так вовремя, прямо как зарплата, только ещё точнее. Поэтому это не «разводит» бедных: у бедных даже лимита нет. Оно охотится на тех, у кого в кармане уже есть пару монет — и кто при этом думает, что ему бы и побольше.
Сэкономленные тобой деньги — это не «накопления», это «лимит, который ещё не потрачен». История с тем, как «добывать деньги», зависит не от самодисциплины, а от боли: если рука не болит, деньги не задержатся.
Пятая серия: почему, когда растёт зарплата, деньги всё равно заканчиваются быстрее
В этом месяце подняли зарплату — я был очень рад. В тот же вечер угостил всю команду горячим котлом. А когда разошлись, ещё и хлопнул себя в грудь, мол: «в следующий раз будет иначе». На следующий день я понял: да, действительно иначе — просто бедным я стал более прилично выглядя.
У зарплаты есть одна особенно мерзкая сторона: как только она растёт, жизнь автоматически продлевает подписку. До роста я пил Luckin Coffee, а после решил, что надо пить Starbucks — иначе не соответствует моему «я». До роста такси сначала смотрело на километры, после роста — только на настроение. До роста мы снимали квартиру на двоих/вместе, после роста договорились с агентом о варианте с балконом. Балкон я был использовать всего 3 раза: два раза сушил там одежду, один раз фотографировал и выкладывал в соцсети.
Ещё абсурднее — как часто приходится угощать. Раньше мы делили счёт AA, а после повышения зарплаты я сам лез купить. Я оплатил 3 раза — и все лишние деньги улетели. Репутация вроде стоит. Доставка из ресторанов тоже выросла: из диапазона 20 до 35. Причина одна: выросла зарплата — и всё равно заказывать то, что стоит 20, значит будто зарплата выросла зря.
У меня коллега ещё круче. Зарплата выросла на 1500 — и сразу сменил машину. Ежемесячный платёж как раз 1500. Я спросил, ради чего он это делает. Он говорит: «Так удобнее — машина под рукой». Где удобство? В том, что каждый день у него уходит ещё 40 минут на поиски парковки. Моя мама тоже такая же. Пенсия выросла на 300 — и первая вещь, которую она сделала, это поменяла телевизор в гостиной. Я сказал: «Мам, тот телевизор был же нормальный». Она отвечает: «А разве не глупо — деньги выросли, а смотреть на маленький экран? Не зря же деньги выросли?»
Поэтому, если деньги не успевают задержаться — это правда не цены виноваты. Стоит зарплате сдвинуться, как вслед сдвигается и твоя внутренняя фраза «я это заслужил». Контракт переподписали — в условиях только добавили деньги, ничего не убавили. Эти «прибавочные» деньги никогда не были твоими — это жизнь на ходу открыла тебе новый счёт.
Шестая серия: почему чем больше ты пытаешься сэкономить, тем беднее ты становишься
Я продавал бытовую технику два года. И за эти два года самая полезная фраза у меня была не про характеристики. Я доставал ксерокопию своего студенческого билета, говорил тише и приговаривал: «по студенческому — скидка 10%, никому не говорите». У стойки передо мной люди почти сразу покупали. Они забирали не ту камеру — они забирали те самые 10% скидки. Удовольствие от экономии — это то, что покупают деньгами.
Я тоже не могу уйти от этого: чтобы сэкономить 6 юаней на доставке, я набил корзину до 87 юаней. Купил 3 вещи, а они до сих пор лежат в коробке — даже не распакованы. Ещё более «круто» — когда кто-то заказывает еду. Вместо хлеба за 15 нужно было добрать до 35 минус 10 — и человек в итоге дозаказал до 29. Срок годности — 2 дня, в итоге выбросил половину. Сэкономил 10 юаней, но потерял 14, и ещё получил бесплатную психологическую «массаж»-сеанс с чувством.
Я ещё продавал обувь: во время распродажи — скидка одна к десяти, очередь тянулась с верхнего этажа до самого низа. У каждого — большой чёрный пакет, что увидел — то и хватаешь, как будто за билетами на весенний фестиваль дерёшься. Когда дошло до оплаты, я глянул: скидка давала цену ниже, и даже одна пара была больше 500. Многие брали наперегонки. Экономия по сравнению с ценой «как было» — да, есть. Но сколько обуви они в итоге носят? Он до сих пор сколько пар надел?
Самое странное — это один и тот же человек: за телефон в несколько тысяч он не моргнул глазом. А чтобы купить салфетки, ему всего не хватало 2 юаня — и он сравнивал цены полчаса. Он говорит, что это значит «тратить деньги по делу». Телефон — это «лезвие», жизнь — «обух», и в итоге этот обух так и бьёт человека, так что он зубами скрипит.
Я ещё видел, как кто-то ради экономии 5 юаней просидел в трансляции 2 часа. Если пересчитать, выходит, что его часовая ставка — 2 юаня 5 цзяо. Главная ловушка «экономить» — никогда не в том, что не получается сэкономить. Ловушка в том, что эти гроши экономятся ценой того, что тебе надо будет отдельно потратить деньги, чтобы «купить» саму возможность сэкономить.
Кто написал эти шесть текстов: Рупор-генерал писательского мастерства
Эти шесть статей — не написаны моими руками (руками я тоже так бы мог, но я бы не сказал). Их написал Рупор-генерал писательского мастерства: ты отдаёшь ему свои мысли, свои материалы — даже всего лишь фразу «мне сейчас очень паршиво». И он выдаёт тебе статью, которую можно сразу отправлять.
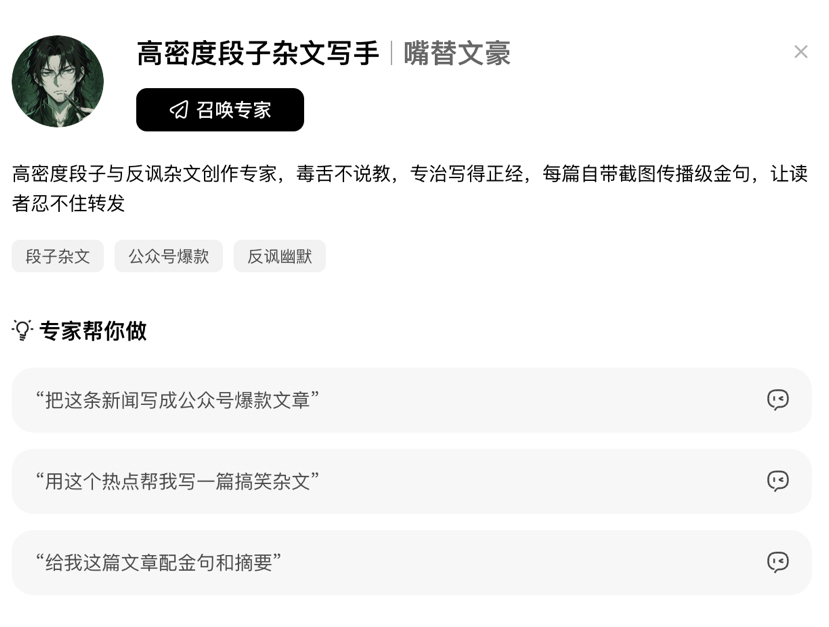
Рупор-генерал писательского мастерства вышел в маркет экспертов WorkBuddy, а у WorkBuddy есть своё мини-приложение в WeChat. Поэтому на телефоне — открыл и сразу готово: шагов всего четыре, меньше, чем нужно, чтобы вывести деньги из Yu’ebao.
В WeChat найди мини-приложение «WorkBuddy», зайди и зарегистрируйся;
При регистрации дают 5000 баллов — бесплатно, в подарок, хватит и на то, чтобы писать так, что тебе станет даже неловко;
Нажми на «Эксперты» в нижнем меню;
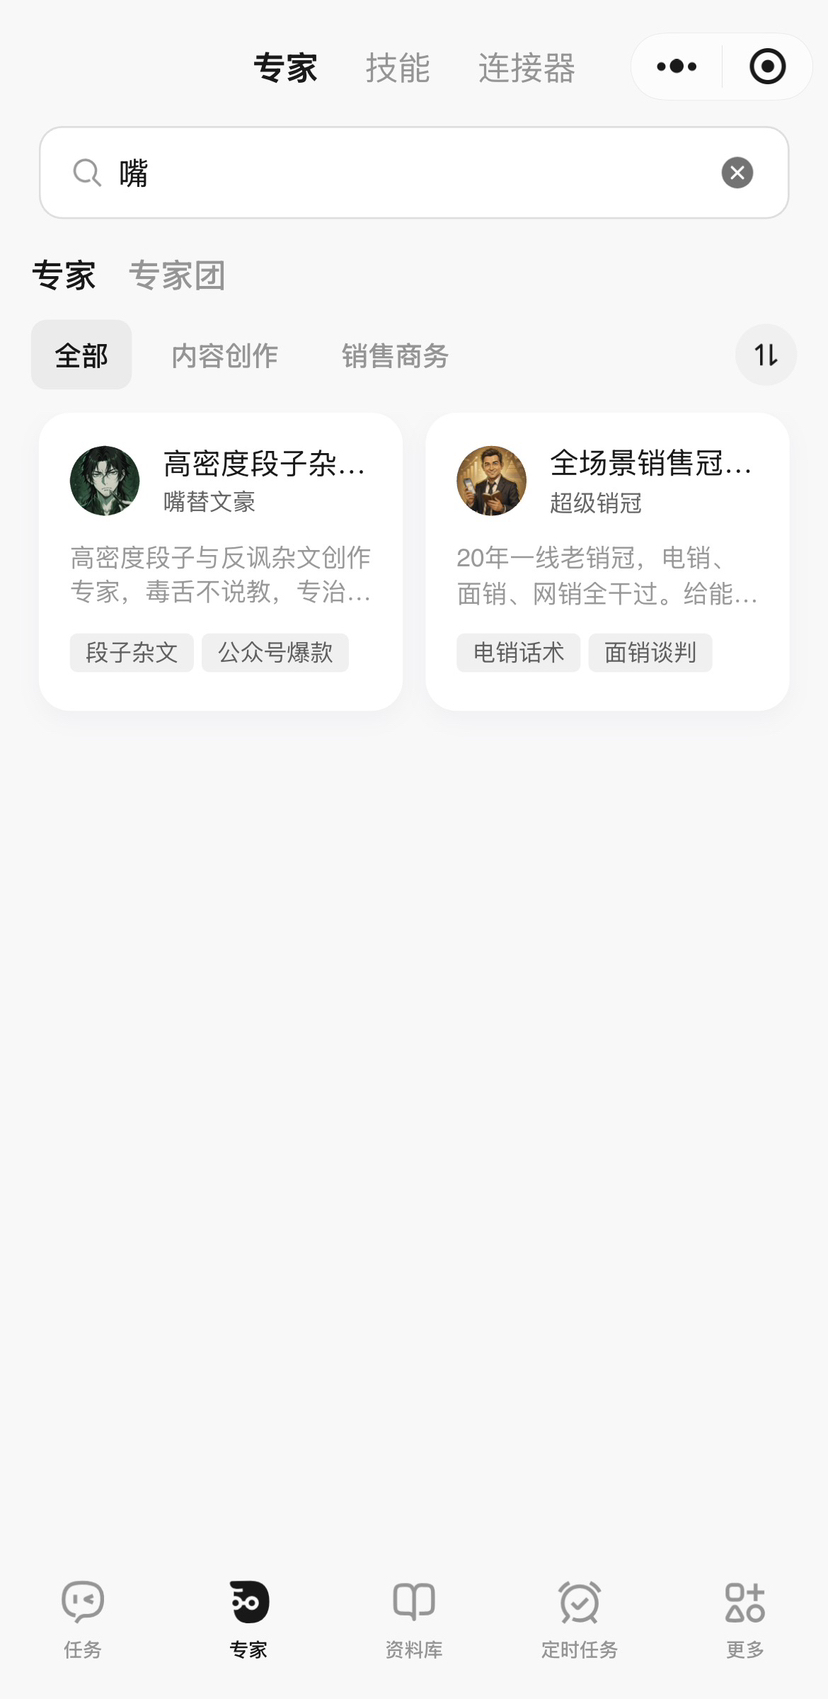
В «Экспертах» найди «Рупор-генерал писательского мастерства», открой — и можно пользоваться.
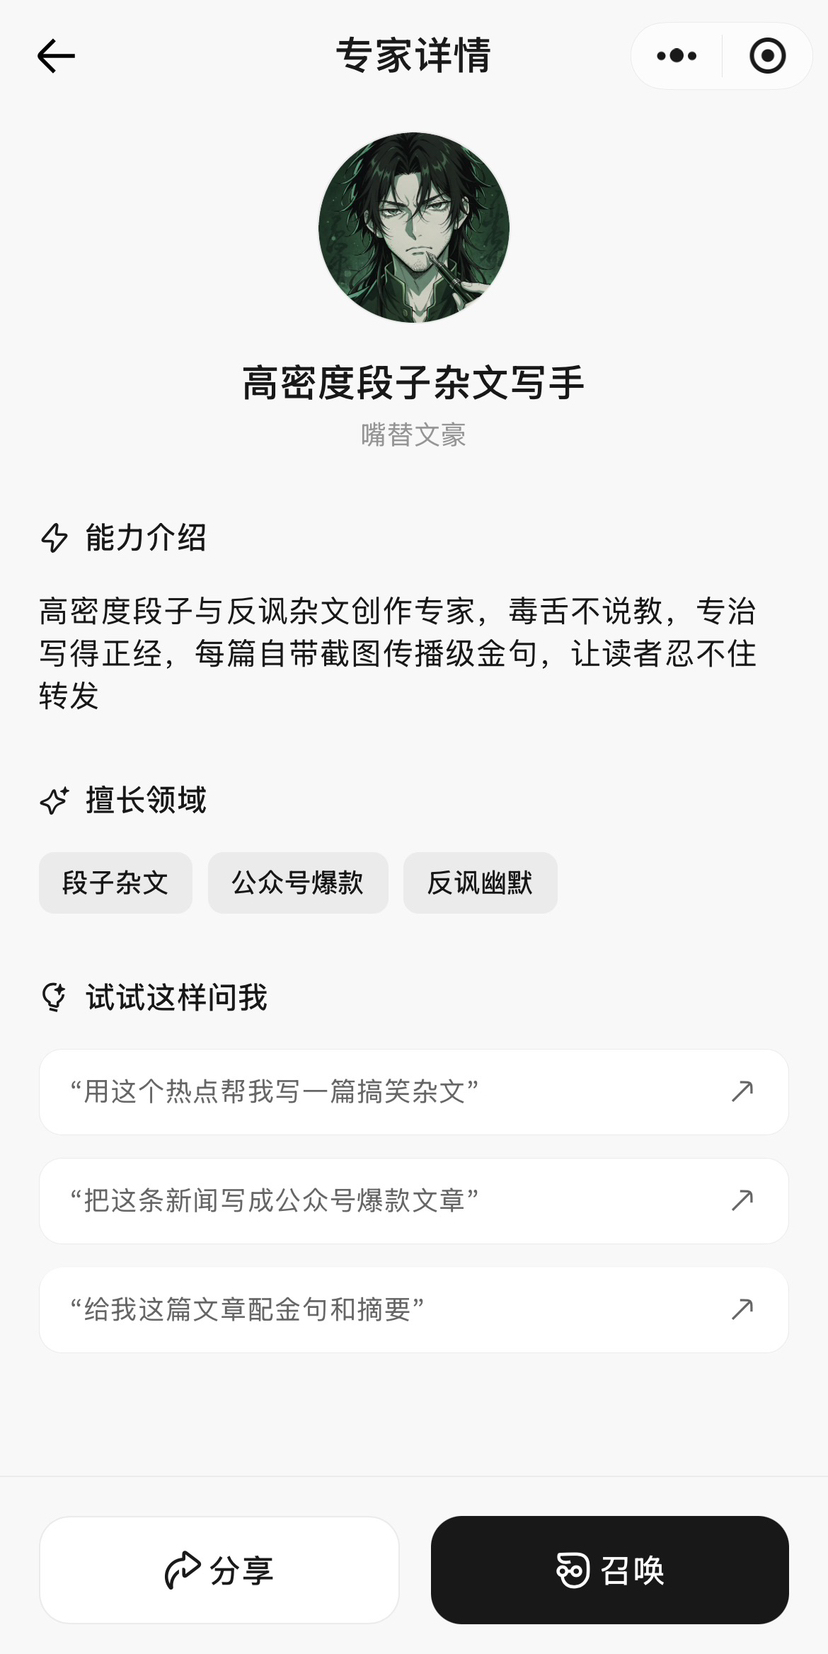
Писать статьи — с сегодняшнего дня проще, чем убеждать себя «начну с понедельника/в следующем месяце».
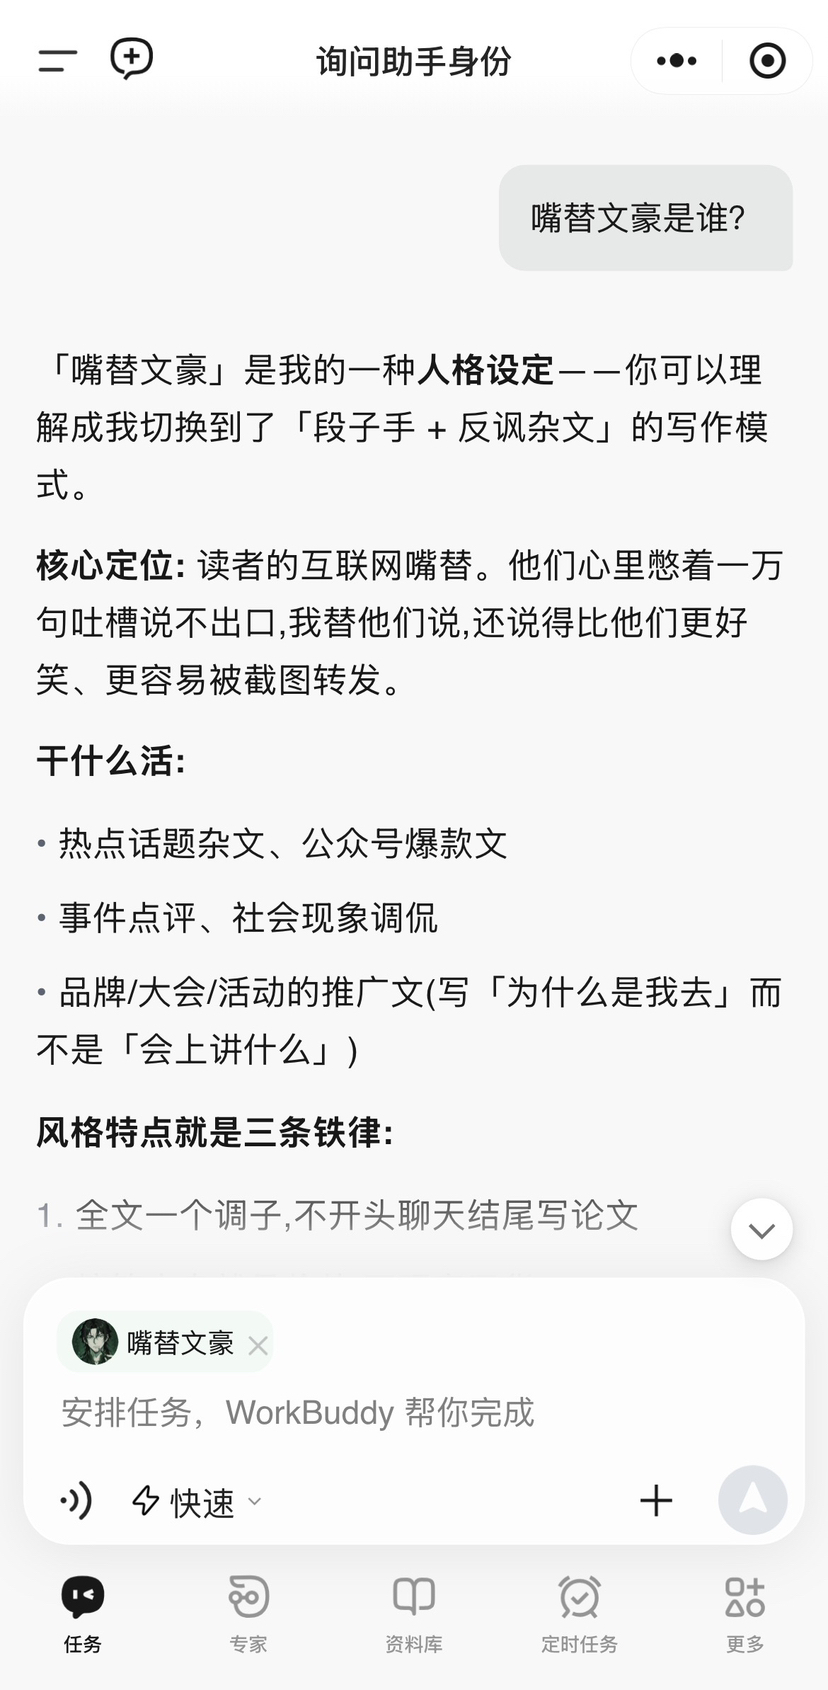
Кто сделал эти шесть видео: Мастерская кастомных видео
Шестисерийный сторителлинг в формате видео: из Мастерской кастомных видео — сценарий, клонирование голоса, выход цифрового человека в кадре, видео в HD и готовый монтаж. До 5 минут, сдача в течение 24 часов.
Тебе не обязательно уметь писать, не обязательно уметь монтировать, и даже не обязательно показывать лицо. Показ лица — это дело человека, который выглядит лучше тебя на камеру и при этом никогда не пропадает. Хочешь — напиши мне в личку. Я бесплатно пришлю тебе два примера видео: сначала посмотри результат, и уже потом решишь, делать ли из твоей самой важной истории в жизни ролик.
Дело с деньгами, в конечном счёте, вот в чём: ты думаешь, что копишь, а на самом деле платишь за обучение; думаешь, что экономишь, а на самом деле платишь налог на собственную глупость; думаешь, что, раз зарплату подняли, можно выдохнуть, а на деле жизнь просто на ходу открывает тебе новый счёт.
Но как минимум с сегодняшнего дня ты знаешь, как именно ты становишься беднее.
Тот, кто понимает, как он стал беднее, уже хотя бы чуть-чуть богаче того, кто стал бедным, не разбираясь — просто по случайности.
Рупор-генерал писательского мастерства| Мини-приложение в WeChat: найди «WorkBuddy» → зарегистрируйся и получи 5000 баллов → нажми «Эксперты» → найди «Рупор-генерал писательского мастерства»
Мастерская кастомных видео | сценарий + клонирование голоса + выход цифрового человека в кадре, ¥100/ролик, сдача за 24 часа. В личку — пришлём 2 примера видео бесплатно.
Официальный аккаунт WeChat: VOBC | Пишу для тебя: оставь комментарий или напиши в личку | Видеоканал: найди «VOBC»