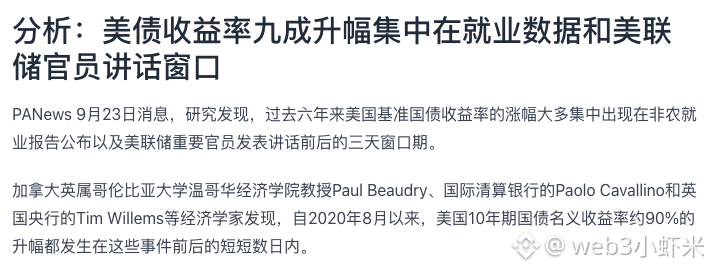
Новое исследование разложило на составляющие ритм волатильности доходности по гособлигациям США: за последние шесть лет рост номинальной доходности 10-летних казначейских облигаций США в подавляющем большинстве случаев не накапливался постепенно, а происходил за считаные дни.
По данным PANews, экономисты, включая профессора факультета экономики Университета Британской Колумбии в Ванкувере Поля Бодри (Paul Beaudry), а также Паоло Каваллино из Банка международных расчетов и Тима Виллемса из Банка Англии, выяснили, что с августа 2020 года примерно 90% роста номинальной доходности 10-летних бумаг приходилось на трехдневное окно вокруг публикаций отчёта по занятости вне сельского хозяйства (non-farm payrolls) и выступлений важных должностных лиц ФРС.
Внимания заслуживает не сама по себе цифра, а указание на цепочку передачи: переоценка ставок в высокой степени зависит от небольшого числа информационных узлов. В обычные дни рынок может выглядеть спокойным, но стоит выйти данным или выступить чиновнику — как направление начинает концентрированно формироваться. Для крипторынка доходность гособлигаций США выступает важным якорем ценообразования рискованных активов. Если доходность быстро растёт в этих «окнах», обычно это соответствует ужесточению долларовой ликвидности и риск-аппетита — и такие активы, как биткоин, чаще испытывают давление; и наоборот.
Стоит уточнить, что это статистическое наблюдение исследователей, а не вывод о причинно-следственной связи и не прогноз по траектории дальнейших ставок. Скорее это подсказка: следить нужно не за дневным ценовым шумом, а за событийными «окнами» — такими как отчёт по non-farm и выступления представителей ФРС.
Дальше отслеживаемыми переменными станут следующие: сохранятся ли попытки смещать доходность именно в том же трёхдневном окне после нескольких предстоящих релизов по non-farm и заявлений должностных лиц ФРС. Если этот паттерн продолжится, то, вероятно, краткосрочный ритм волатильности на крипторынке тоже будет следовать за календарными событиями.
#ФРС
По данным PANews, экономисты, включая профессора факультета экономики Университета Британской Колумбии в Ванкувере Поля Бодри (Paul Beaudry), а также Паоло Каваллино из Банка международных расчетов и Тима Виллемса из Банка Англии, выяснили, что с августа 2020 года примерно 90% роста номинальной доходности 10-летних бумаг приходилось на трехдневное окно вокруг публикаций отчёта по занятости вне сельского хозяйства (non-farm payrolls) и выступлений важных должностных лиц ФРС.
Внимания заслуживает не сама по себе цифра, а указание на цепочку передачи: переоценка ставок в высокой степени зависит от небольшого числа информационных узлов. В обычные дни рынок может выглядеть спокойным, но стоит выйти данным или выступить чиновнику — как направление начинает концентрированно формироваться. Для крипторынка доходность гособлигаций США выступает важным якорем ценообразования рискованных активов. Если доходность быстро растёт в этих «окнах», обычно это соответствует ужесточению долларовой ликвидности и риск-аппетита — и такие активы, как биткоин, чаще испытывают давление; и наоборот.
Стоит уточнить, что это статистическое наблюдение исследователей, а не вывод о причинно-следственной связи и не прогноз по траектории дальнейших ставок. Скорее это подсказка: следить нужно не за дневным ценовым шумом, а за событийными «окнами» — такими как отчёт по non-farm и выступления представителей ФРС.
Дальше отслеживаемыми переменными станут следующие: сохранятся ли попытки смещать доходность именно в том же трёхдневном окне после нескольких предстоящих релизов по non-farm и заявлений должностных лиц ФРС. Если этот паттерн продолжится, то, вероятно, краткосрочный ритм волатильности на крипторынке тоже будет следовать за календарными событиями.
#ФРС