


Прорыв, разогнанный за счёт кредитного плеча, столкнулся с невидимой стеной издержек
Момент в данных: конец сентября 2026 года. Текст ниже — чисто текстовая версия статьи. Все конкретные числа, разбивки и таблицы собраны в пять сопроводительных инфографик, чтобы читатель мог читать в связке «текст+картинки».
С чего начинается: одна цифра и две её версии
Один торговый день в середине сентября: в спотовых ETF на биткоин пришла крупнейшая за текущий год дневная сумма чистого притока. Многие СМИ подали это как сноску к фразе «институционалы вернулись», а сам биткоин подтолкнули к максимальным уровням с начала года.
Но в тот же день другая компания-поставщик данных сообщила цифры по чистому притоку, которые почти на сорок процентов меньше, чем у основного общепринятого подхода. В рамках одного и того же торгового дня два авторитетных источника разошлись настолько, что это равнялось объёму одной средней по размеру фондовой сделки.
Это необязательно значит, что кто-то подделывает — возможно, просто различаются статистические критерии. Но я хочу сказать другое: разрыв между двумя этими цифрами как раз и есть правда этого движения — все согласны с тем, что «кто-то покупает», но никто не может объяснить, «какие именно деньги» покупают.
Я полностью пересверил за последние две недели все on-chain данные, потоки капитала, объемы позиций и исторические циклы. Вывод очень четкий:
Этот прорыв — настоящий, но по «качеству» он не очень. То, что выросло, — это плечо и ощущение неотложности, а не реальный спрос институций. А сейчас цена как раз остановилась посередине той стены, где капитал наиболее плотный, но он находится под водой.
Ниже — процесс и основания, которые я сверил. Все разложено в тексте.
I. Что произошло
Сначала проясню одну вещь: в тот день прорыва масштаб общерыночных ликвидаций и масштаб притока ETF в тот же день — по порядку величин — довольно сопоставимы.
Это означает, что среди денег, которые толкают цену вверх, пассивные вынужденные закрытия позиций (покупки, которые создаются вынужденными ликвидациями шортов) и активное размещение (институциональные спотовые покупки) почти наравне. Любое повествование, которое объясняет этот рост целиком «институциональным спросом», упускает половину картины.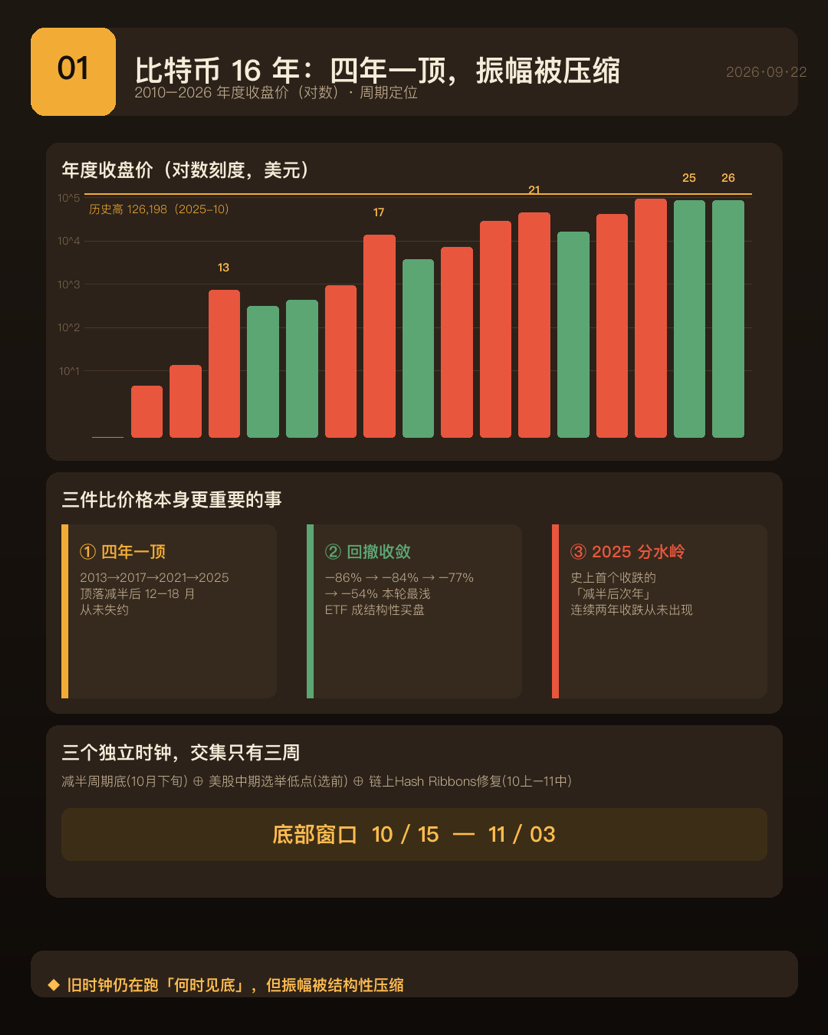
Поэтому это не статья «на понижение», а напоминание: любые публикации, которые рассказывают только одну сторону истории, заслуживают половины доверия.
Два. Кто именно покупает ту самую чистую притоковую разницу
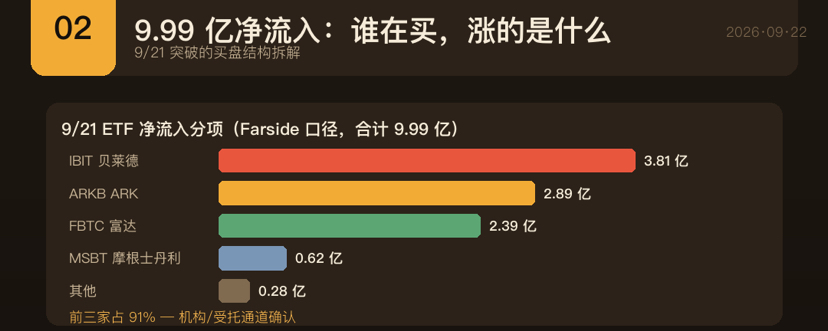
Если смотреть по составляющим данных, то в тот день приток был крайне сконцентрирован в руках лишь нескольких эмитентов: первые три канала дали более 90%. Вне бирж еще и корпоративные казначейства наращивают покупки.
То есть покупательский «массовый» субъект действительно — институции и средства по доверительному управлению, которые размещают через несколько крупных управляющих активами и брокерских каналов, а не розница, которая в панике догоняет. Этот пункт верен.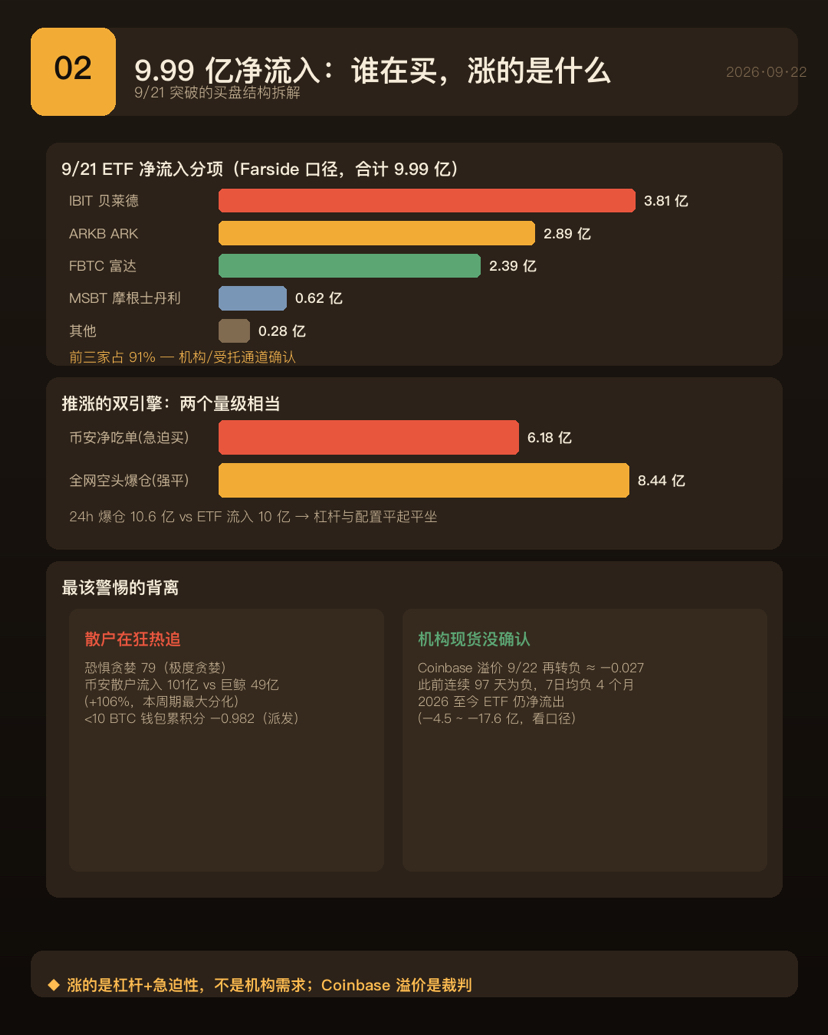
Но есть три фактора, которые снижают счет — все три, без исключения.
Первое: объем торгов не поддерживает этот прирост. Один из аналитиков отметил, что общий объем сделок ETF в тот день относительно величины роста цены был умеренным. Если бы действительно приходили устойчивые крупные деньги «сметать», объем торгов не выглядел бы настолько спокойным.
Второе: с начала года ETF в целом все еще в чистом оттоке. Приток в сентябре был меньше, чем в предыдущем месяце — примерно наполовину. Тот крупный однодневный приток оказался последним днем в серии из нескольких дней притока — это было «кровоостанавливающее» событие, а не подтверждение разворота тренда.
Третье, и самое ключевое: самый прямой «термометр» по спросу США на спот снова ушел в минус в тот день, когда цена поднялась на высокие уровни. Ранее он уже почти сто дней подряд был в минусе: 7-дневная скользящая средняя отрицательная уже больше четырех месяцев. Иными словами, подтверждения того, что институциональный спрос США на спот действительно подтвердил этот прорыв, нет.
Три. Розница в ажиотаже и с плечом
Появилась и другая пара сигналов с внутренним противоречием, но оба они правдивы: эмоции розницы максимально жадные, а при этом кошельки розницы в целом по-прежнему в чистом «раздающем» режиме (чистый net outflow/распределение).
Объяснение в том, что розница не «накапливает», а «догоняет»: покупает по мере роста, а затем фиксирует прибыль. Характеристика такого поведения — наличие плеча. А плечо — это топливо при откате.
Здесь появляется самое заслуживающее тревогу расхождение текущего цикла: розничные инвесторы в горячке догоняют, а индикаторы, отражающие спотовый спрос со стороны американских институций, снова уходят в минус. Исторический опыт снова и снова показывает: когда эти две стороны движутся в противоположных направлениях, чаще всего победителем не оказывается первая.
Четыре. On-chain: запасы копят, а поток раздают
Это самая нуждающаяся в уточнении и самая часто ошибочно цитируемая группа явлений во всем тексте.
Одна фраза, которую часто цитируют как позитив, звучит так: «у долгосрочных держателей объем предложения обновил максимум». Эту фразу нужно «вернуть» наполовину. Причина в том, что значительная часть — это монеты биржевых резервов, которые долго не двигались и механически, по статистической формулировке, были переклассифицированы как «долгосрочные держатели». Это не значит, что кто-то активно накапливает. Это значит, что статистика стареет. Один из исследователей даже считает, что это как раз говорит о недостаточном спросе в краткосрочном периоде.
Запомните это правило: запасы смотрите по старению, поток — по раздаче. Тот «обновивший максимум по предложению» — это бухгалтерская запись. А направление чистого оттока долгосрочных держателей — это и есть реальная «наличка». Доля сделок, где долгосрочные держатели фиксируют убытки и закрываются, с начала года последовательно росла: от низов к многолетним пикам. Направление уже развернулось.
Пять. Та невидимая стена
По поводу «подводного капитала» я должен сначала сделать самокоррекцию: изначально я назвал это «самым большим потенциальным источником давления продаж на пути отскока», но это звучит слишком сильно — забираю слова обратно.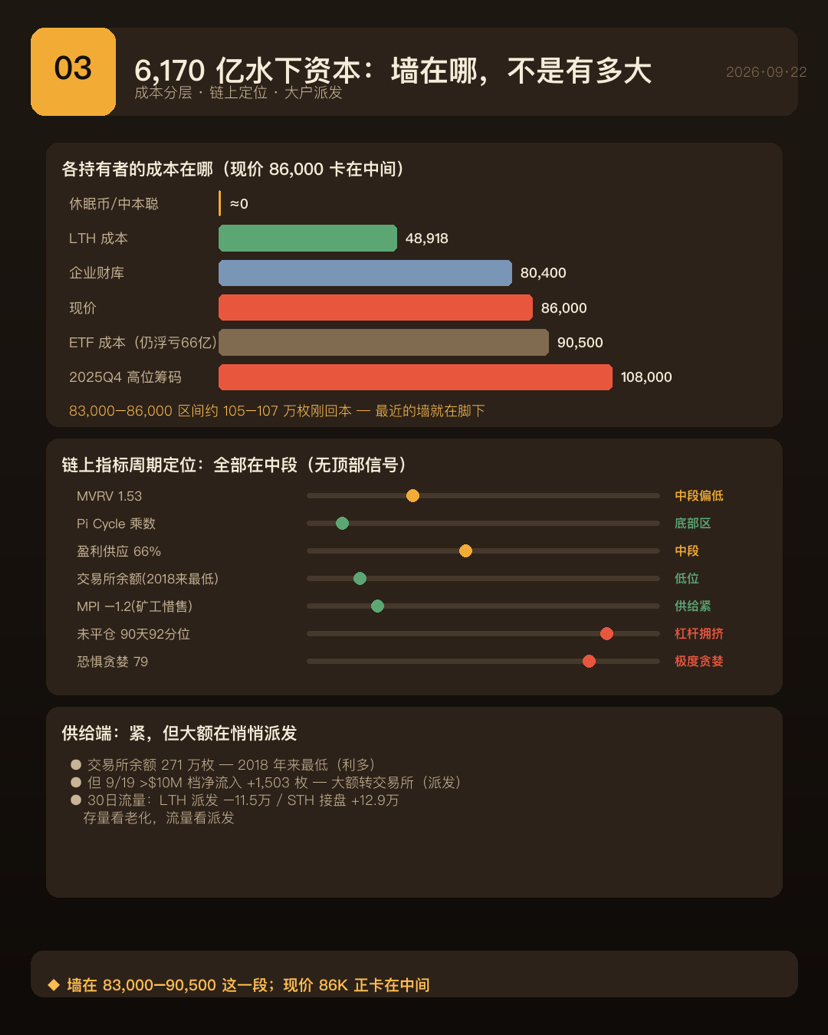
Точнее: это не «чистый плавающий убыток» в одном числе, а общий масштаб «косяка» монет, которые все еще находятся в убытке, пересчитанный по стоимости их покупки. Это не противоречит тезису «у большинства монет прибыль»: большая часть прибыли приходится на спящий капитал — монеты, которые много лет не двигались и с очень низкой себестоимостью. Их фактически никогда не продают. Реальный убыток — у крупных объемов, купленных рядом с пиком прошлого бычьего рынка. А среди этого «подводного» капитала продавать готова лишь часть: спящие монеты, адреса ранних создателей и потерянные монеты не формируют давления продаж.
Если продолжить логику, то средняя стоимость у тех «плавающих под водой» монет как раз соответствует покупателям из прошлого цикла — тем, кто покупал перед пиком «бычьего» рынка. Это говорит не о том, «какое давление продаж», а о том, «где стоит стена».
И положение цены сейчас как раз приходится на середину того диапазона, где себестоимость сосредоточена максимально плотно: внизу — первая партия, которая только что вышла в безубыток, это ближайшая стена; сверху — еще одна партия позиций, представленная в основном крупными каналами ETF, в целом она все еще в минусе, и если цена вернется к линии их себестоимости, появятся и выкупы/погашения (redeem) с фиксацией прибыли.
Поэтому скорректированный вывод такой: тот огромный «подводный капитал» описывает в первую очередь «объем заложников» (запертой прибыли/убытка), а реально сбрасывать будут лишь активные части. Но именно в их себестоимости находится плотная зона, которая и зажимает текущую цену посередине.
Шесть. Майнеры: самая необычная линия этого цикла
Если сказать, что в этом цикле есть такое, чего раньше никогда не было, то это именно линия майнеров.
Вся совокупная вычислительная мощность по всей сети уже много лет не демонстрировала такого глубокого отката: у публичных майнинг-компаний падение хэшрейта происходит быстрее, чем в среднем по рынку. В краткосрочной перспективе это, наоборот, позитив со стороны предложения — майнеры придерживают монеты, а поступающие на биржи запасы почти исчерпаны. Именно поэтому цена не падает так глубоко.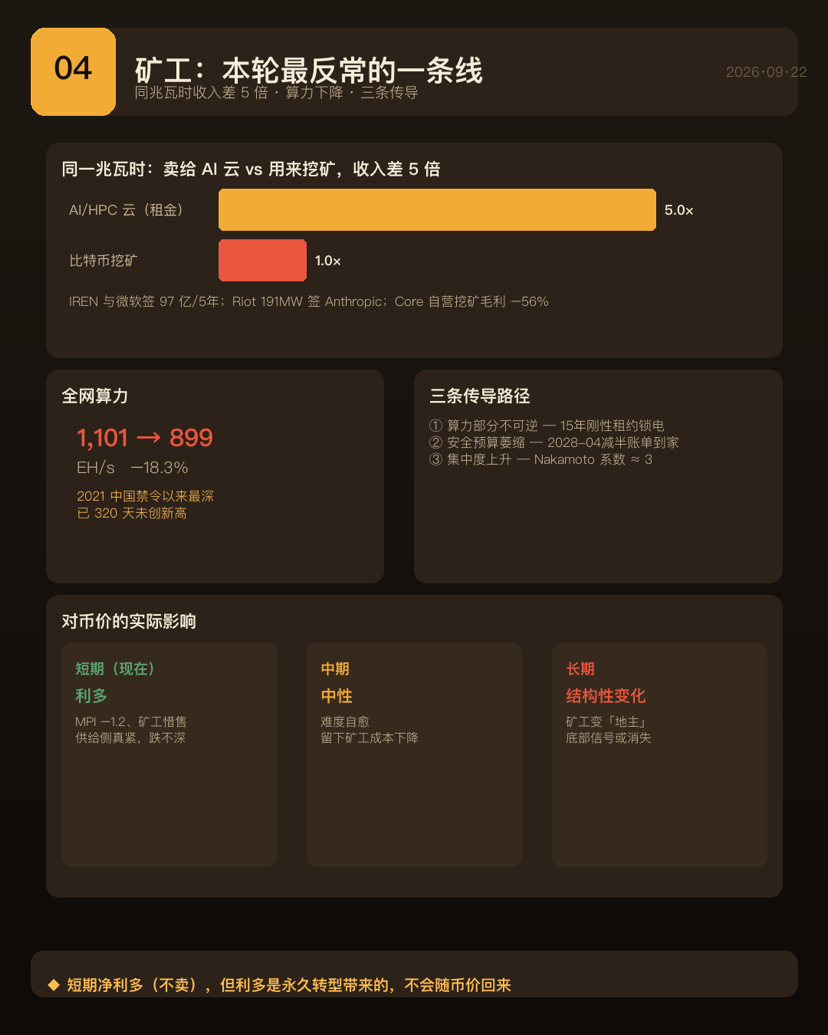
Причина структурная: один и тот же объем электроэнергии, когда его сдают в дата-центры для вычислений ИИ и когда его используют для майнинга, дает разницу в доходах, которая может достигать нескольких раз. Законтрактованные объемы «трансформации мощности» — огромные. Хотя мощности, которые уже реально приносят прибыль, сейчас на бумаге лишь небольшой долей. Многие крупные майнеры уже заметно урезали резервы и даже планируют практически выйти из майнинга.
Это приносит три линии передачи. Первая: вычислительная мощность перестает быть «обратимой в рамках цикла» и становится «частично необратимой» — раньше можно было выключить оборудование, цена росла, потом включали снова; на этот раз электроэнергия зафиксирована долгосрочными жесткими контрактами, и большая часть мощностей, вероятно, уже никогда не вернется. Вторая: сокращается бюджет на безопасность — следующая половинчатая редукция станет настоящим «моментом выставления счета». Третья: растет концентрация: после выхода публичных майнинговых компаний доля перетекает к операторам, чей профиль менее прозрачен.
Чтобы оценить реальное влияние на цену, нужно смотреть в трех слоях: в краткосрочном периоде — позитив, в среднесрочном — нейтрально, а в долгосрочном — изменения сильнее всего недооценены: майнеры переходят от роли «быков по цене» к роли «владельцев электричества». В будущих медвежьих рынках знакомый сигнал «майнеры сдадаются и бьют по рынку» может больше не появляться, но одновременно исчезнет и «майнеры придерживают, чтобы подстраховать».
Есть еще одно контринтуитивное хорошее новость: аренда для ИИ сохранила этим майнинговым компаниям жизнь. Одним из триггеров прошлой системной катастрофы был обвал балансов майнеров и кредитных платформ. Теперь у майнеров есть фиксированный доход от аренды, и вероятность системных «внезапных» провалов даже ниже.
Седьмая. Исторические координаты: вершина раз в четыре года, но в этот раз есть две отличия
Если растянуть годовые цены во времени, есть одна вещь с высокой степенью закономерности: раз в четыре года появляется цикл с вершиной, и еще ни разу не было случая, чтобы он не случился. Причем все четыре вершины пришлись на 12–18 месяцев после халвинга.
Но откат при этом оказался системно сжатым: в этот раз медвежий рынок оказался самым мелким в истории. И это напрямую связано с тем, что ETF стал структурным покупателем.
По-настоящему важно следующее: в прошлый раз это был первый в истории биткоина годовой период «после халвинга» с закрытием в минус. А в этом году по сей день картинка все еще — небольшое закрытие в минус. Два года подряд закрытие в минус — в истории биткоина никогда не встречалось.
Существует немало «жестких» доказательств, поддерживающих тезис «этот цикл отличается»: откат самый мелкий, нет системных фатальных провалов, волатильность резко снизилась, а право определения перекочевало от майнеров к потокам ETF. Но цикл не умер — пик по-прежнему попадает точно на 17,5 месяцев после халвинга. Старые «часы» продолжают работать по пункту «когда будет дно».
Точнее так: «различие» — это сжатие амплитуды, а не отмена часов. По времени старые «часы» все еще идут, просто амплитуда структурно сжалась. В нисходящем движении не стоит ждать «картинки» с самым глубоким историческим просадом — и наверх тоже не стоит ожидать прежних лет с ростом в десятки раз. Обе стороны притупились.
Восьмое. Позиции институций: примерно на каждые несколько биткоинов приходится один у институциональных игроков
По совокупности: доля биткоинов, которые суммарно держат институции, уже составляет весьма значительную часть от общего предложения. Причем абсолютный «локомотив» — это спотовые ETF и корпоративные казначейства. И внутри этих двух категорий высокая концентрация приходится на отдельных гигантов: один ETF и одна публичная казначейская компания — каждая из них занимает по несколько процентов от общего предложения.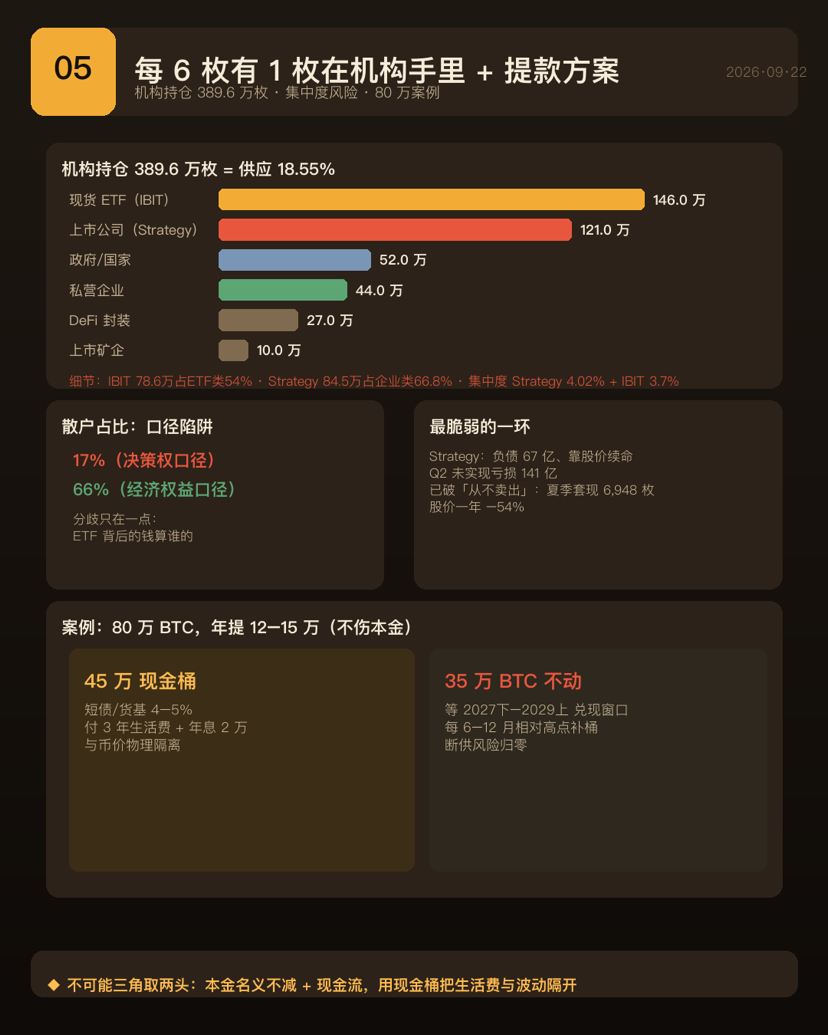
Насколько много розницы — это главный по размеру парадоксальный «ловкий» критерий в общей таблице. Есть два числа, которые можно проверить, и оба выглядят согласованно: один критерий считает ETF и корпоративные казначейства институциями, тогда доля розницы низкая; другой критерий считает, что конечными выгодоприобретателями по долям ETF остаются розничные инвесторы, и тогда доля высокая. Точка разногласий одна: кому считать деньги, стоящие за ETF.
Мое мнение такое: с точки зрения экономических интересов ETF — это «розница», а с точки зрения права принятия решений — «институции». Потому что покупают и продают управляющие фондов, и когда розница выкупает/погашает паи, она сама не выбирает момент. Когда понимаешь, «кто на самом деле двигает этот рост», взгляд с позиции права принятия решений дает более сильное объяснение.
Есть три наиболее заслуживающих пристального внимания структурных факта: во-первых, плавающие запасы системно сжимаются; во-вторых, корпоративные покупки стабильно продолжают превышать объем новых выпусков — это структурная поддержка цены, а не эмоции; в-третьих, риск концентрации очень высокий — особенно у той публичной майнинговой казначейской компании с наибольшей долей активов: по сути это чрезмерно закредитованная компания, которая «продолжает жить» за счет финансирования через цену акций, и именно она сейчас — самое уязвимое звено.
Девять. Хронология плохих событий: не три аварии, а одна цепочка
В отрасли те самые громкие «крахи» и «плохие события» нужно рассматривать отдельно. По вехам: халвинг, первое пробитие уровня в $1,000, одобрение спотовых ETF, первое достижение $100,000, создание стратегических резервов — все это вехи-водоразделы. По плохим событиям: от ранних банкротств бирж и краж до крупнейших за последние годы кейсов — скандала с пирамидой/мошеннической схемой, краха алгоритмических стейблкоинов, ликвидаций хедж-фондов, дыр в кредитных платформах, банкротства топовых бирж и, наконец, недавней крупнейшей в истории разовой кражи из холодных кошельков.
Но ключевое понимание в другом: та самая самая тяжелая волна каскадных взрывных провалов — это не три независимых инцидента, а цепочка из звеньев примерно на полгода. Один проект рухнул — потянул за собой хедж-фонд, тот, в свою очередь, дестабилизировал кредитную платформу, а в итоге инициировал цепочку, которая и взорвала топовую биржу. Понять системный риск в крипте — значит смотреть по цепочке, а не по одной точке.
Десять. В начале ноября: резонанс трех «часов»
Сначала скорректируем предпосылку: те выборы — это промежуточные, а не президентские. Менялись не президентские победители, а часть мест в Конгрессе. Шаблон, который раньше работал после победы президента несколько лет назад и приводил к резкому разлёту цены, здесь не подходит.
Есть три не связанных между собой модели, чья пересекаемость приходится на три недели — середина октября — начало ноября: «дно» по оценке из периода халвинга; локальные минимумы, которые по закономерностям в среднем указываются после выборов в США в среднесрочном горизонте; и ценовой диапазон восстановления, который опережают сигналы восстановления on-chain. И сейчас мы находимся внутри исторического окна «дна».
Но логика «если устранить неопределенность, то будет рост» имеет точные критерии, когда она перестает работать. В американских акциях это эффект есть — и он сильный. Механизм — именно «устранение неопределенности», а не исход того, какая партия победила. Но раз за разом, когда этот эффект ломался, совпадение было одно: это происходило в годы ужесточения ФРС. А сейчас мы как раз в цикле повышения ставок. Тот закономерный эффект, который вы пытаетесь ставить в ставку, как раз ошибался в макро-среде, где он исторически проваливался.
Есть еще несколько техничных факторов «минус»: результаты выборов в большой степени уже были заранее «закончены ценой» рынком — тот рост, вероятно, был репетицией, а при приземлении информационный объем почти нулевой. Устраняется вопрос «кто контролирует Конгресс», но само направление политики может ухудшиться. Среднесрочные выборы не решат ни один макро-вопрос — ставка, нефть и инфляция — главные противоречия именно этого цикла.
С точки зрения законодательства: ключевой крипто-регуляторный законопроект по этому циклу фактически отправили в «пауза». Реакция рынка на провал в законодательстве — даже рост: риск регулирования уже давно был заложен в цену, и рынку уже не так важно, что происходит в Вашингтоне. При этом другая часть — законопроект по стейблкоинам — уже стал законом и фиксирует сроки вступления в силу: выборы на это не повлияют.
Одиннадцать. Одну фразу мне придется забрать: «декабрь/октябрьский эффект» — ловушка
Я раньше называл «октябрьскую сезонность» позитивом, но формулировка была недостаточно строгой — забираю обратно. Если смотреть по медвежьим годам по кварталам, то в истории несколько медвежьих лет четвертый квартал всегда закрывался в минус, а конечные минимумы формировались в промежутке четвертый квартал — начало следующего года и при этом оказывались ниже минимумов середины года. То есть по истории минимум середины года может не быть финальным дном. Кричать «дно в октябре» — это не просто пустой пессимизм: это делается на основе моделей.
Двенадцать. Сценарные вероятности и чек-лист наблюдений
В ближайший месяц — главный фактор давления: окно повышения ставок. А выборы и геополитические переменные скорее являются шумом.
Я разделил сценарии до конца года на четыре категории: наибольшая вероятность — откат и боковое «переваривание»; следующая по вероятности — пробой вниз с уходом ниже; третья — прямой сильный ход вверх; и минимальная — системный риск. Что касается формы «дна», это не будет тот самый самый глубокий исторический откат с финальным «последним ударом», скорее дно протрут внутри диапазона. Причина в том, что не было «взрывов» (без крупных фатальных провалов), не было обвального раздающего распределения запасов, а откаты были лишь наполовину такими глубокими, как в первых двух волнах.
Я смотрю только на три вещи: продолжает ли «температура» спроса США на спот удерживаться в положительной зоне — это судья «институции покупают по-настоящему или делают вид»; то, что внизу только что вернулось в безубыток, действительно ли «переваривается» или давит цену обратно вниз; и может ли мощность вернуться к тому порогу, который подтверждает, что майнеры завершили период «сдачи».
Условия, при которых моя оценка будет опровергнута, тоже сформулированы четко: если цена закрепится выше ключевого целого уровня и если ETF несколько торговых дней подряд будет показывать чистый приток — я признаю, что это разворот тренда, а не просто отскок. Если ключевые долгие скользящие средние надежно пробьются вниз — прорыв этого цикла отменяется и рынок пойдет по историческому сценарию.
Итог: что растет и где «зажимает»
Сожмем логику в одну фразу: тот день прорыва — это двухдвигательный запуск «покупками срочности» и «вынужденными ликвидациями», и оба механизма не обладают самоподдерживающейся устойчивостью. А то место, куда она протолкнула цену, — как раз середина той стены, где под водой сконцентрирован самый плотный капитал. На стороне майнеров сейчас чистый позитив по прибыли, но этот позитив — результат «постоянной трансформации» и он не будет возвращаться вместе с ростом/падением цены.
Это не статья «на понижение». Множественные on-chain индикаторы лежат в зоне ранней стадии — в середине цикла, далеко до исторических максимумов, и нет сигналов вершины.
Это напоминание: сейчас момент краткого резкого роста, когда эмоции максимально жадные, а позиция цены как раз зажата рядом с линией себестоимости ETF. Это позиция с худшей стоимостью относительно риска — и одновременно самое легкое место для принятия ошибочных решений.
А главный риск, как я считаю, не в «падении».
Получается: падение окажется не таким глубоким, как вы думаете, но вы — чтобы дождаться цены с самым глубоким историческим откатом — все время были в стороне, без позиции. Старый сценарий заставляет вас ждать цену, которая так и не придет: в этом откате глубина будет вдвое меньше, чем в первых двух волнах; не будет «взрывов» (без крупных фатальных провалов). А ETF — это структурный покупательский спрос, которого в ранние годы просто не существовало.
Самая частая ошибка в этом цикле — взять старую карту и искать новый континент.
Дисклеймер: эта статья — компиляция на основе открытых данных с субъективной интерпретацией. Мнения отражают личные суждения, а не выводы модели, и не являются инвестиционной рекомендацией. Криптоактивы крайне волатильны: прошлые результаты не гарантируют будущую доходность. Оцените собственную способность к риску и принимайте решения самостоятельно; при необходимости обратитесь к лицензированным профессиональным организациям.