


Оригинал IOSG Ventures IOSG Ventures 21 сентября 2026 20:01 Гуандун
Эта статья предназначена только для обучения и обмена опытом и не является инвестиционным советом. При перепечатке укажите источник и свяжитесь с командой IOSG для получения разрешения и сведений о правилах перепечатки/репоста. Все упомянутые в статье проекты не являются рекомендацией или инвестиционным советом.
Автор|Ethan @IOSG
TL;DR
С 2026 года и по сей день Binance сняла с торгов спот 42 токена — больше, чем любой полный год начиная с 2022 года. По U-perp-фьючерсам снято 28. В среднем — по одной новости о delist каждые 28 дней, ускорение delist налицо.
Спот режут — это старые монеты; контракты режут — это новые монеты. Когда спот снимают, медианный срок «жизни» с 2022 года растёт с 4.1 года до 5.1 года; для контрактов — падает с 1.3 года до 0.8 года.
Для токенов, которые сняли с торгов и в бинанс-контрактах, и в споте, путь снятия с торгов обычно — from Perps to Spots.
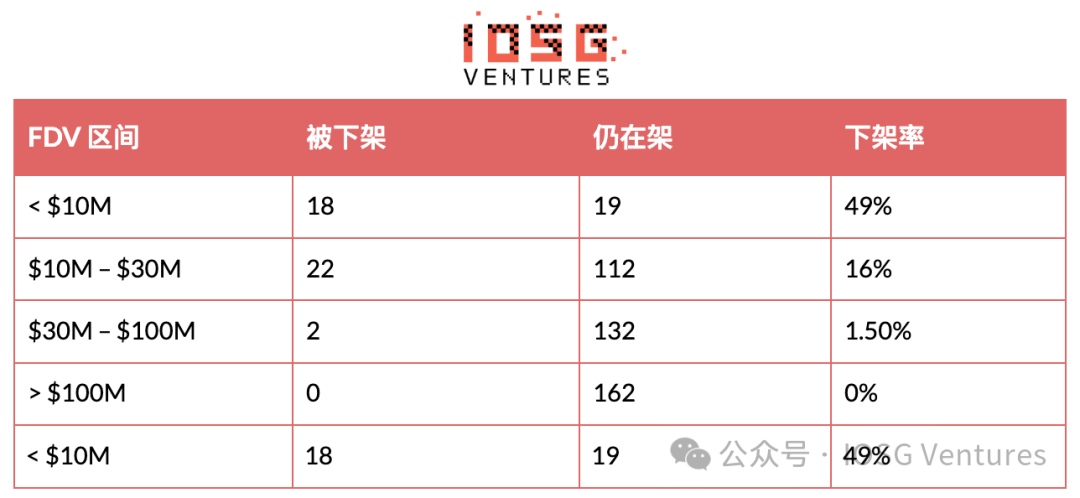
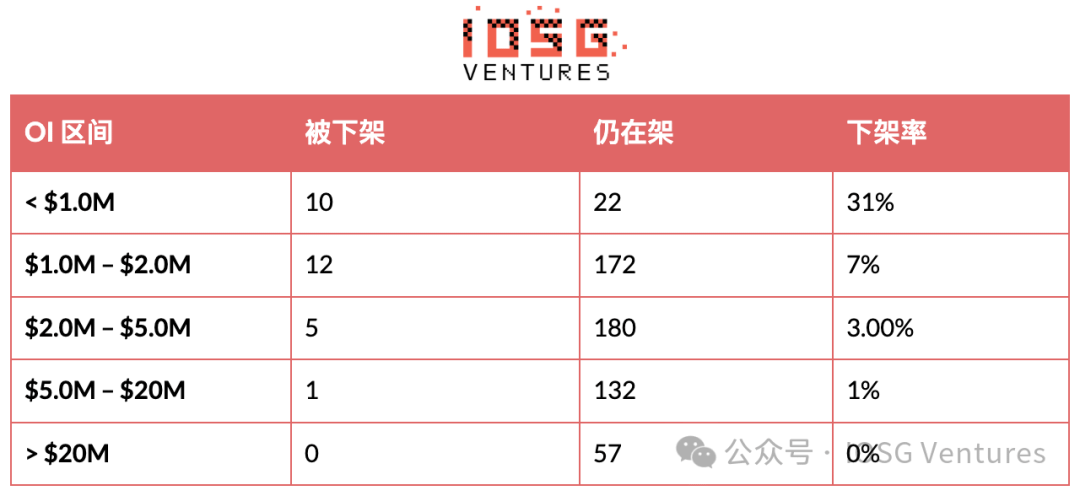
Судьбу решают FDV и OI, а не объём торгов. Спотовые токены с FDV ниже 10m долларов в 2026 году сняли в 49% случаев; токенов с FDV выше 100m долларов не сняли ни одного. А в диапазоне среднедневного объёма 1M–3M всё равно снято 10.6%. Доля снятий при OI ниже 1m — 31%, при OI выше 20m — 0%;
Собственные каналы выпуска Binance не дают никакой защиты. Среди контрактных токенов, снятых в 2026 году, 63% происходят из Binance Alpha; из 42 delist spot — 11 пришлись на Launchpool или Launchpad.
Данные в статье взяты из официальных объявлений Binance, биржи Binance и CoinGecko. Рассмотрены все исторические события delist по споту: с 17 февраля 2022 по 11 августа 2026 — 144 случая; по контрактам — 150 случаев. Основной фокус — на событиях delist токенов Binance в 2026 году. Цель — разобрать логику отсевa, лежащую в основе этих решений: с позиции источника токена, полностью разводнённой оценки (FDV) и объёма торгов и других факторов, влияющих на жизнеспособность токена; для участников вторичного рынка — определить риски delist, а для команд проектов — дать количественные ориентиры по управлению «витриной».

Количество снятых с торгов спот-активов в 2026 году уже достигло нового максимума с 2022 года, а темпы снятия партий ускорились
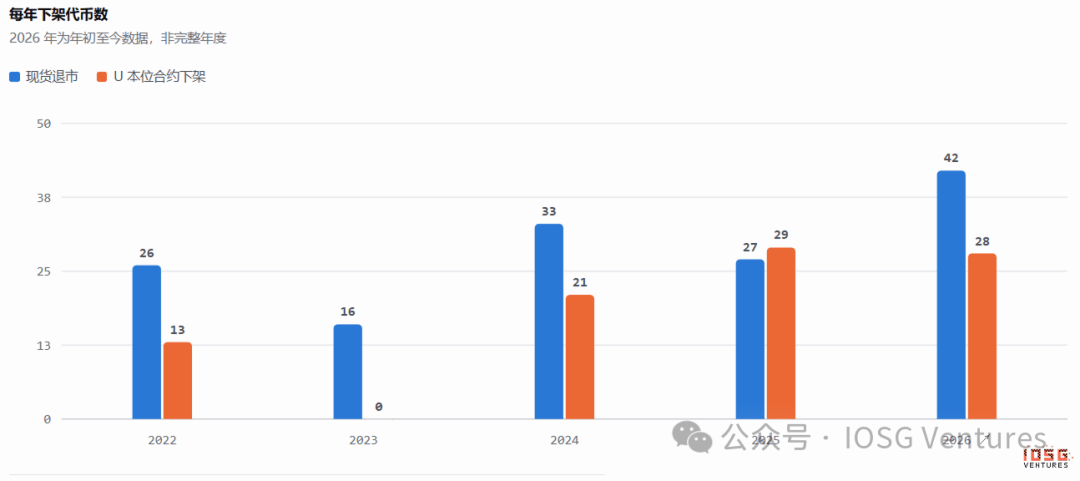
Спот — 42, контракты — 28: это число снятий за последние 8 месяцев. Спотовый delist уже превысил максимум за предыдущие четыре года; на фоне удара по американским акциям ожидается, что этот показатель продолжит заметно расти к концу этого года.
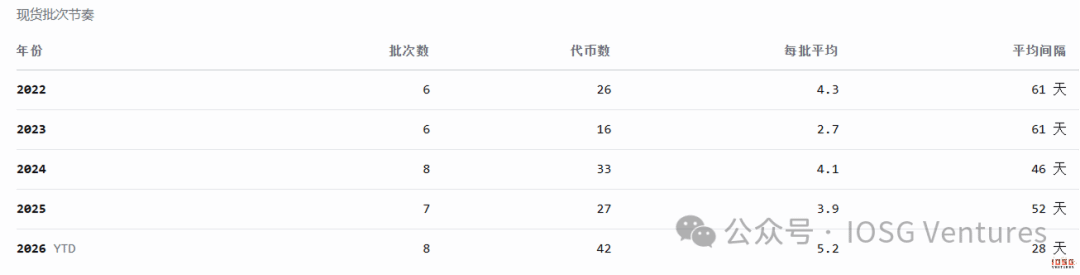
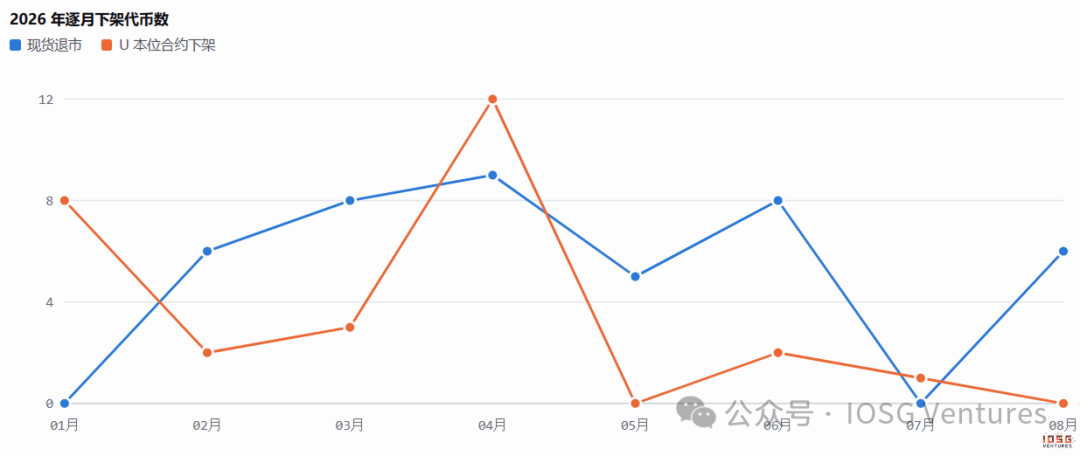
Партии снятия с торгов ускоряются: в 2026 в среднем — одна партия каждые 28 дней, тогда как в 2025 в среднем было всего 52 дня. В каждой партии число снимаемых активов больше: в среднем в каждой партии — больше 5 токенов. Распределение интервалов между восемью объявлениями — от 8 до 44 дней; самый короткий случай — когда 9 апреля и 17 апреля вышли подряд две партии, а число снятий в один месяц достигло 9 токенов.

Спот режут — он становится всё старее; фьючерсы режут — он становится всё новее
Медианный срок «жизни» на момент снятия: спот — 4.1 года (2022) → 5.1 года (2026), контракты — 1.3 года → 0.8 года. Из 42 токенов, снятых со спота, 31 был добавлен в 2021 год или ранее; PIVX, FUN и LRC все продержались 8.6 лет. 28 событий по снятию контрактов все относятся к контрактам, запущенным после 2024 года: из них 23 — запущены в 2025 году, и 11 не пережили и полугода.
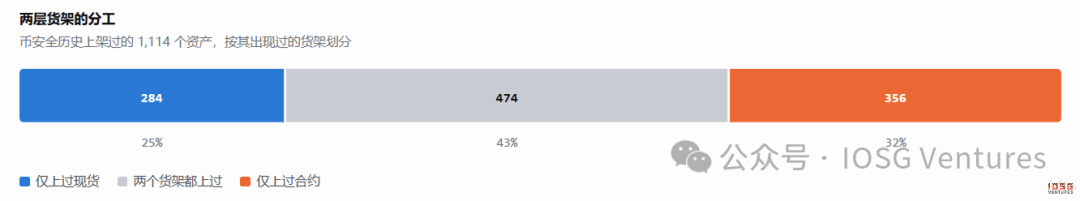
На одной и той же бирже логики отбора двух «витрин» противоположны.
За всю историю Binance разместила 1114 активов: 284 из них были только на споте, 474 — и на споте, и на контрактах, 356 — только на контрактах. Из контрактных токенов, снятых в 2026 году, 93% никогда не были на споте: они никогда не попадали в тот спотовый пул, где требуются хранение, обслуживание узлов и комплаенс-обязательства.
Контрактный уровень — это уровень котировок с низкими обязательствами: расчёты наличными, не требуется хранение, не выступает как подтверждение/бэк. Поэтому там можно быстро добавить популярный нарратив и так же быстро убрать. Спотовый уровень — это уровень с хранением и подтверждением: каждый добавленный монет означает долгосрочные кошельки, узлы и юридические обязанности по комплаенсу. У темпа снятия с двух «витрин» разный ритм, потому что и цена листинга на них изначально различается.
Поэтому смотрите на эти две линии вместе: снятие спота с торгов — это расчистка исторических запасов, а снятие контрактов — возврат экспозиции, связанной с попытками спекулятивного тестирования.

Путь снятия с торгов: From Perps to Spot
Статистика по проектам, которые сняли с торгов на одной из двух «витрин»:
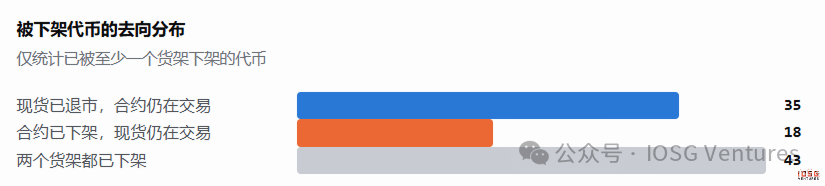
В 35 случаях «спот уже delist, но контракты всё ещё торгуются», в обратной ситуации — только 18; на обеих «витринах» сняты 43
Срез спота экономит реальные затраты на операционку и одновременно снижает регуляторные риски и риски репутации; срез контрактов денег не экономит — экономии нет, плюс приходится отказаться от потенциальной отдачи, включая волатильность, комиссию за финансирование и риск ликвидации. Актив с уже пройденным фундаментальным циклом всё ещё может приносить прибыль как чистый финансовый дериватив.

Какие проекты исчезают
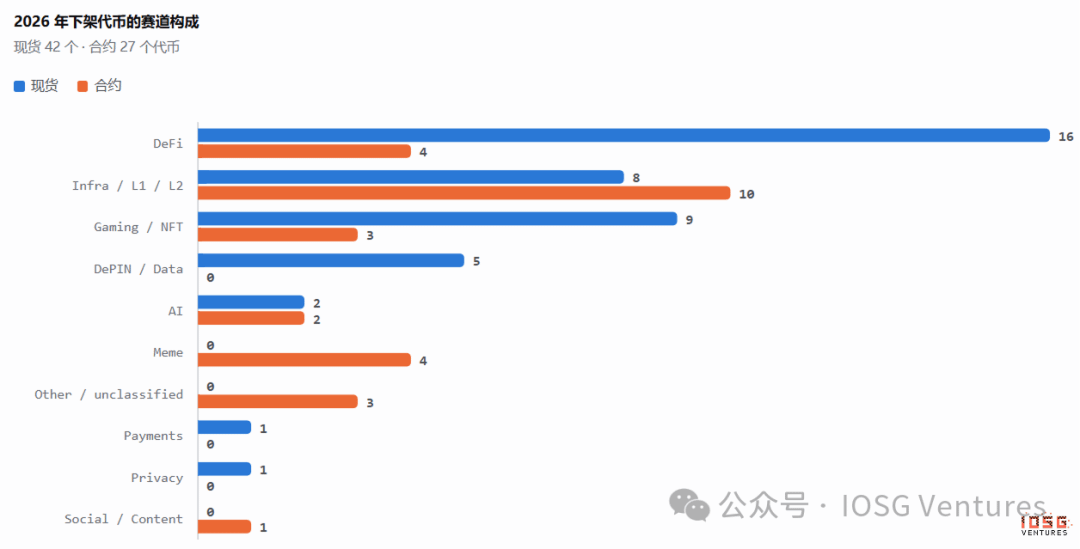
Сегменты снятых спот-активов в 2026: DeFi — 16 (38%), Gaming/NFT — 9 (21%), Infra/L1/L2 — 8, DePIN/Data — 5. Первые две категории в сумме — почти 60%, и подавляющее большинство — активы, добавленные на биржу в 2020–2021 годах; из 42 токенов 20 сконцентрированы в эти два года.
Контрактная сторона устроена совсем иначе: Infra/L1/L2 — 10, DeFi — 4, Meme — 4. Основная очистка — это нарративы последних двух лет.
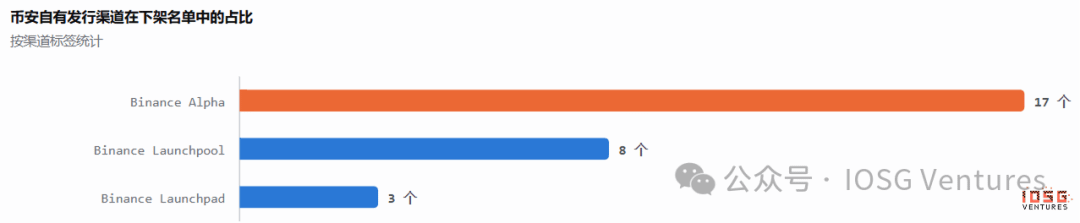
Доля токенов из собственных каналов выпуска Binance в списке довольно высока. Среди контрактных токенов, снятых в 2026 году, 63% относятся к Binance Alpha Spotlight, включая ZKJ, PUFFER, TANSSI, YALA. Из 42 спотовых — 11 (26%) шли через Launchpool или Launchpad: NTRN, RDNT, HIGH, MBOX, HFT. Самый крайний случай — A2Z, проект Launchpad: на спот он вышел в июле 2025, а в апреле 2026 его сняли — просуществовал 8 месяцев.
То, что вы получаете через Alpha или Launchpool — это разовая раздача и кусок публичности, а не долгосрочное место в «первых рядах».

Решают судьбу FDV и OI, а не объём торгов
Для спота Binance: поместим токены, снятые в 2026 году, и те, что тогда всё ещё были в листинге, в один и тот же диапазон. Затем, используя метрики FDV и объёма торгов, рассчитаем и сравним долю снятий для каждого диапазона.
Снятие спота по доле/выделению FDV
Снятие спота по ежедневному среднему объёму торгов
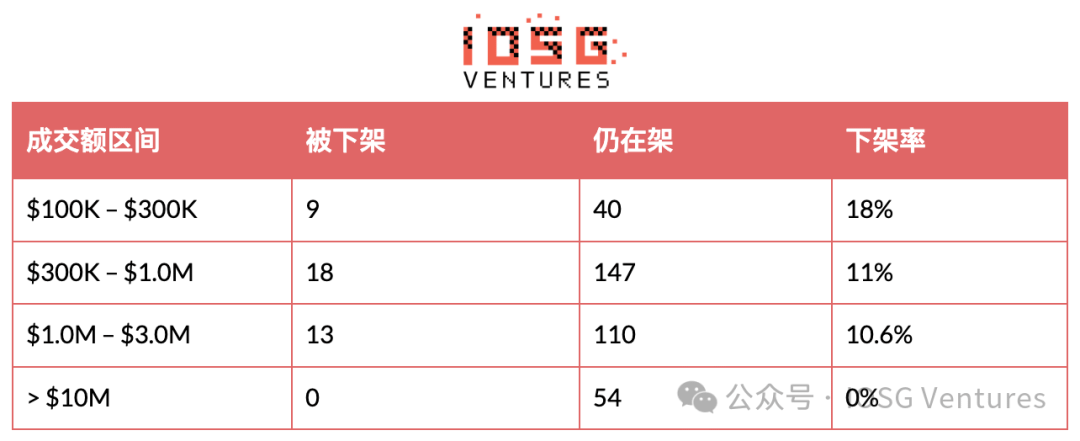
Отличимость по FDV у снимаемых проектов очень наглядна. При пороге FDV 10m доля снятий падает с 49% до 16% — между ними прошли два порядка значений. Для объёма сделок в диапазоне 100k m–3m линия почти горизонтальная, а доля снятий держится примерно на уровне 10%–18%. С квартилями то же самое: медиана FDV у группы «сняты» по споту — 10.53 млн долларов, у группы «в листинге» — 56.88 млн, разница в 5.4 раза. Медианный объём сделок: 0.65 млн против 1.19 млн — разница в 1.8 раза.
Со стороны контрактов мы в основном смотрим на показатель открытого интереса (Open Interest, OI)
Снятие U-perp контрактов по объёму открытого интереса (OI)
Снятие U-perp контрактов по объёму среднедневных торгов
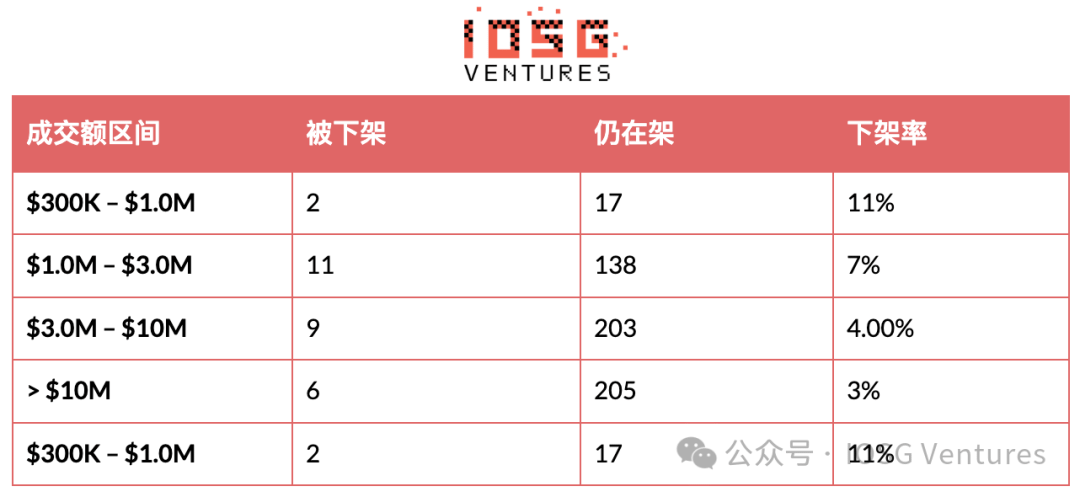
Доля снятий для OI ниже 1m — 31%, а для OI выше 20m — 0%. Медиана OI в группе снятых — 1.21m, в группе не снятых — 3.13m. При этом среди диапазонов по контрактному объёму торгов выше 100m всё ещё 2.8% сняты: в COMMON-уведомлении средний дневной объём накануне — 29.35m, RVV — 2.854m; их всё равно убрали из контрактов Binance.
Объём торгов крайне легко подделать (Wash Trading), «наколдовать» с помощью высокочастотной квантификации или частыми свитчами на короткой дистанции: даже если каждый день отображается объём на миллионы долларов, это может быть всего лишь дешёвый «шум туда-обратно» внутри микропула средств и не отражать реальное состояние актива. И наоборот, FDV отражает общий объём капитала проекта и его «фундамент» против давления на продажи; он определяет способность спота принимать спрос. OI отражает реальные гарантийные средства и деньги, стоящие «на стороне спроса/ставок» на контрактной стороне; он определяет глубину рынка и безопасность риск-контроля. Поэтому именно FDV и OI — самые жёсткие метрики, показывающие ценность долгосрочного существования актива и его риск-границы.

Вдохновение
#
Для команд проекта: цените капитал и «оседание» средств — откажитесь от фиктивного накручивания объёмов
Хватит подделывать и накручивать объём: объём торгов не может скрыть высыхание ликвидности. Сделки, созданные маркет-мейкерами и квантами «туда-обратно», не являются зонтом: риск-контроль смотрит только на сохранность капитала.
Сдержать линию обороны FDV/OI: для спот активов проектная капитализация (FDV) должна оставаться выше $10M; для фьючерсов нужно привлекать реальные хеджирующие и спекулятивные средства (OI должен быть выше $1.0M).
Публичность канала — не талисман: Binance Alpha или Launchpool/pad дают лишь первоначальную огласку. После листинга, если нет реальной экосистемы и пула средств, актив так же быстро снимут с торгов.
#
Инвесторам: остерегайтесь ложной ликвидности, отслеживайте жёсткие показатели риск-контроля
Избегайте ловушек с завышенным объёмом: настораживайтесь, если у актива высокий объём торгов, но низкий FDV или низкий OI. Чаще всего это — иллюзия, созданная накруткой объёма; такой актив в любой момент может столкнуться с риском расчистки и снятия с торгов.
Установите красные линии предупреждения о delist: спот FDV < $10M и контрактный OI < $1.0M как пороги высокой опасности; своевременно закрывайте позиции или снижайте плечо, чтобы избежать дисконтирования ликвидности и потерь от пробоя (穿仓).
Разделяйте логику «расчистки витрины»: для старых DeFi/Gaming-проектов снижение FDV нужно рассматривать как риск снятия спота; для новых нарративов последних двух лет, если OI по контрактам недостаточен, нужно опасаться цепных распродаж, вызванных снятием деривативов.