


0xjacobzhao IOSF 21 сентября 2026 г. 20:14 Япония
19 августа 2026 года Stripe объявила о соглашении о приобретении с OpenRouter — это крупнейшая сделка по поглощению за всю историю компании. Стороны не раскрыли окончательную сумму; в сообщениях СМИ фигурирует диапазон примерно от 7,0 до 8,0 млрд долларов и выше, при этом (The New York Times) называет около 7,5 млрд долларов. В сравнении с оценкой раунда B примерно в 1,3 млрд долларов за 83 дня до этого, получается переоценка почти в 6 раз менее чем за три месяца.
То, что делает OpenRouter, несложно: он свёл 500+ моделей и 80+ поставщиков вычислительных мощностей в один интерфейс, совместимый с OpenAI. Ему удалось подтвердить одну вещь — потребности в рассуждениях/инференсе можно агрегировать, и при этом масштаб может быть очень большим. Но он одновременно выявил структурное противоречие: стандартизация протоколов как раз позволяет клиентам изменить одну строку base URL и уйти. Так что главный вопрос этой сделки звучит так: сможет ли он превратить переносимый поток заказов в непереносимый «модельный» интеллект?
Ключевая позиция / KEY TAKEAWAYS
▪Ценность и ров происходят из одного и того же тренда: повышается заменяемость моделей, что усиливает ценность выбора между несколькими моделями и динамического диспетчеринга — это фундамент существования OpenRouter. Но одновременно растёт взаимная интероперабельность шлюзов, и издержки переключения для разработчиков падают до ледяной отметки: совместимость с OpenAI позволяет подключить любую альтернативу мгновенно. Одна и та же сила одновременно и попутный ветер, и встречный.
▪Со стороны предложения — реальный рынок, но не эксклюзивная барьерная крепость: одна и та же модель на OpenRouter одновременно обслуживается десятками (десять+ ) инференс-поставщиков, которые конкурируют в торгах по цене; различия по цене, пропускной способности и доступности заметны, а повышение доступности за счёт избыточности поставщиков можно измерить. Но тот же набор поставщиков также одновременно подключается к конкурентным шлюзам вроде Vercel — мультихоминг является нормой. Поэтому ликвидность вычислительных мощностей — это подтверждённая рыночная полезность, а не эксклюзивный непереносимый защитный ров.
▪Под давлением «без наценки» (zero-markup) модель с комиссией трудно удерживает завышенную оценку: облачные вендоры и игроки платформ превращают базовую маршрутизацию в бесплатную инфраструктуру для борьбы; монетизация за токен продолжает испытывать давление, и чистая комиссия за канал не способна поддерживать P/S более чем 40х.
▪Stripe делает ставку на скачок от «канала» к «контрольной точке»: приобретение нацелено на стыковку «маршрутизация модели + телеметрия данных + идентичность/бюджет/расчёты Agent». Сможет ли это превратиться из заменяемого посреднического слоя в неотделимую контрольную точку транзакций Agent — ключевой вопрос исхода этого раунда противостояния.
01 /
Что такое OpenRouter: проблема, клиенты и продукт
▍1.1 Это решает не только «один API к нескольким моделям»
OpenRouter решает не только удобство «один API к нескольким моделям», а постоянно динамически управляет AI Builder в крайне фрагментированном рынке инференса: выбором модели, диспетчеризацией поставщиков, доступностью, задержками, стоимостью и стратегией работы с данными. По мере того как количество моделей переваливает за сотню, передовые показатели часто сменяют друг друга, а цена токенов продолжает сжиматься, жёсткая привязка приложения к одной модели становится серьёзной угрозой — это означает не только неоптимальность по затратам и риск простоя в одной точке, но и потерю способности быстро мигрировать при выпуске новых моделей.
▍1.2 Настоящий клиент — AI builder, а не обычный пользователь AI
Раскрытый OpenRouter месячный объём обработки токенов 400 трлн+ , 10 млн+ глобальных пользователей, 80+ поставщиков, 500+ моделей и 250 тыс+ приложений, охватывающих 4,2 млн+ конечных пользователей — наглядно показывает реальную структуру B2B2C: OpenRouter занимает место между разработчиками и их downstream конечными пользователями, а не работает напрямую с обычными AI-потребителями.
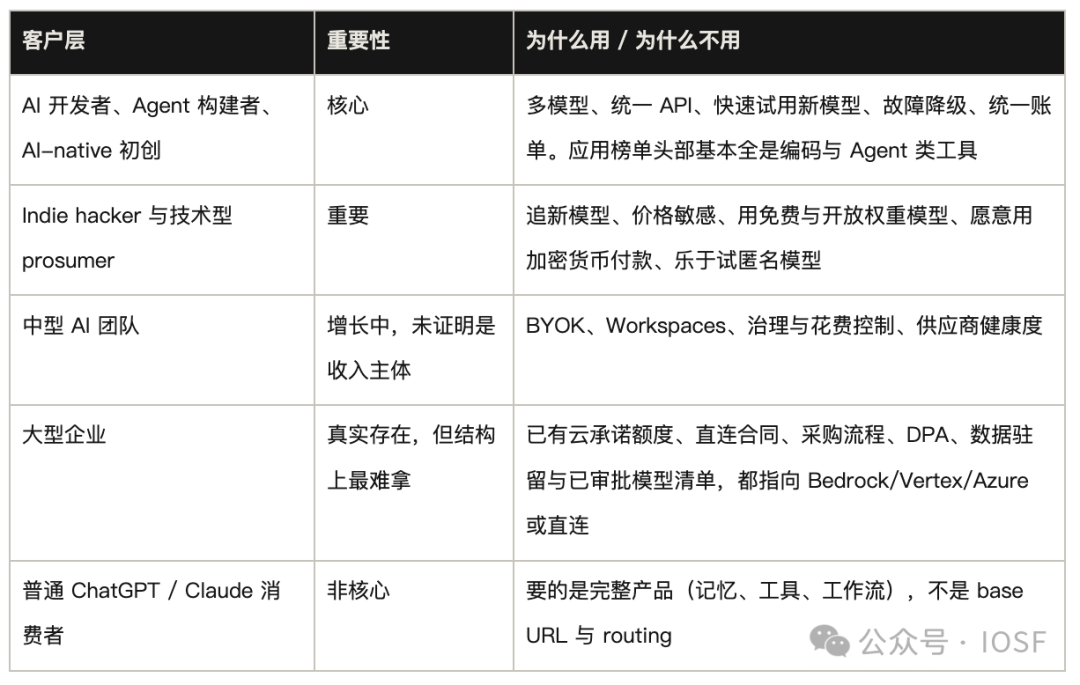
То, что «всё больше людей используют AI», почти наверняка верно, но рост этой части трафика может вообще не проходить через OpenRouter. В модели «выбор человеком продукта» пользователь сам выбирает использовать ChatGPT или Claude, а маршрутизация происходит в человеческом мозге; покупается целиком end-to-end приложение — ценность OpenRouter тогда невысока. Лишь когда рынок сместится к модели «выбор модели как софт» — то есть Agent в реальном времени и автоматически подбирает лучшую модель, поставщика вычислительных мощностей, ценовой уровень и задержку при каждом выполнении задачи — ценность OpenRouter сможет раскрыться максимально.
▍1.3 Продуктовый стек: начинается с шлюза, а ценность — в двух верхних слоях
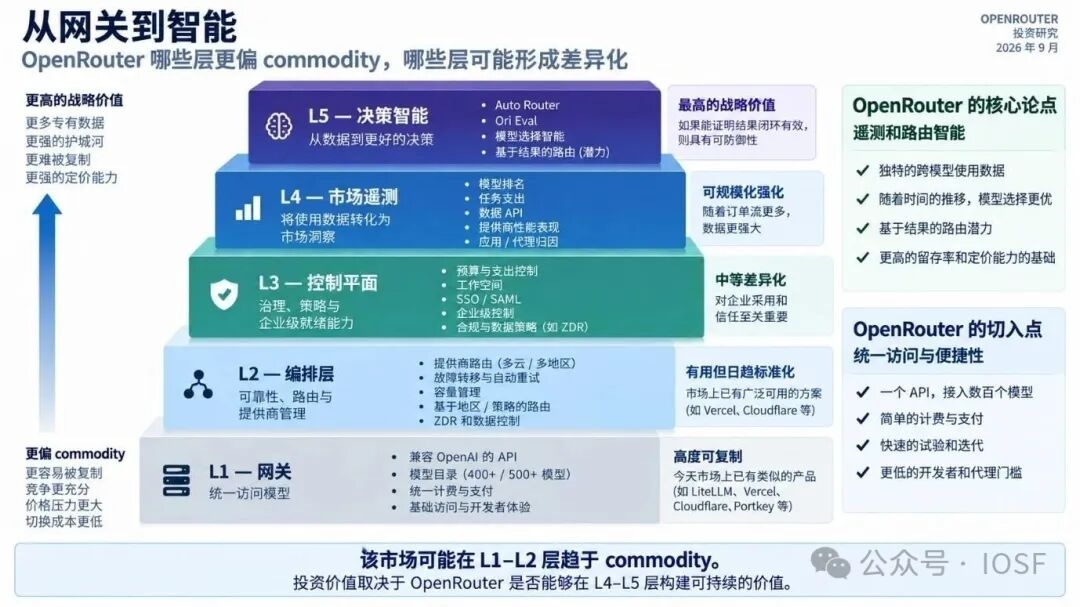
Рисунок 1 Продуктовый стек OpenRouter L1–L5.
OpenRouter входит на рынок через шлюз, но его ценностная премия и инвестиционный тезис полностью основаны на уровне данных и решений. L1 шлюзовый доступ (Gateway), L2 оркестрация (Orchestration) и L3 плоскость управления (Control Plane) уже сильно товаризованы и превращаются в базовые «фишки» для игры этой отрасли. В то время как L4 рыночная телеметрия (Market Telemetry) и L5 интеллект решений (Decision Intelligence) — это единственная территория, где строится дифференциация и право на ценообразование.
▪L1 Шлюзовый доступ (Gateway): предоставляет единый API, совместимый с OpenAI, единую биллинговую модель и быстрое опробование сотен моделей. Сложность копирования крайне низкая; конкуренты (например, LiteLLM, Vercel, Portkey) могут заменить это мгновенно.
▪L2 Оркестрация (Orchestration): отвечает за деградацию при сбоях в мультиоблаках/мульти-регионах, автоматические повторы, управление ёмкостью и динамическую маршрутизацию вычислительных мощностей. Хотя это полезно, оно всё больше становится стандартизированной функцией среди open-source middleware и облачных вендоров.
▪L3 Плоскость управления (Control Plane): включает контроль бюджета, управление рабочими областями, SSO/SAML, а также корпоративные механизмы комплаенса уровня ZDR (удержание нулевых данных). Это функция с умеренной степенью дифференциации — пропуск для входа в средние и крупные предприятия.
▪L4 Рыночная телеметрия (Market Telemetry): превращает огромный объём usage в бизнес-интеллект: отраслевые рейтинги, задачи-уровневые расходы, показатели работы поставщиков вычислительных мощностей и атрибуцию App/Agent. Её ценность усиливается с ростом масштаба потока заказов — это фундамент масштабного эффекта OpenRouter.
▪L5 Интеллект решений (Decision Intelligence): крайне высокая стратегическая ценность и ключевой прорывной пункт для защитного рва. Цель — преобразовать телеметрические данные в более оптимальный выбор модели и маршрутизацию, учитывающую исход (Outcome-aware routing), напрямую подталкивая верхние пределы R&D и коммерциализации.
02 /
Насколько высок потолок масштабов рынка?
▍2.1 Пять типов контрольных точек в AI-инференс сервисах
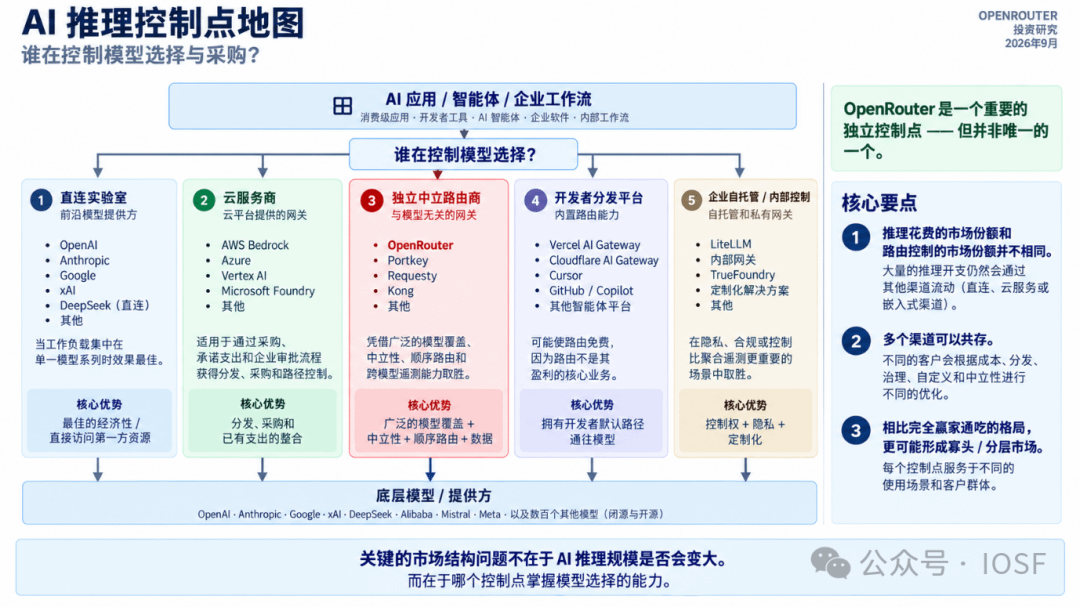
Рисунок 2 Карта контрольных точек AI-инференса.
На стыке AI-приложений и базовых моделей пять ключевых контрольных точек права выбора модели формируют отчётливую дифференциацию: прямые подключения к оригинальным вендорам за счёт экстремальной экономики одной семейной модели и природного приоритета доступа фиксируют работу под конкретную нагрузку; гипермасштабные облачные вендоры доминируют в корпоративных закупках через существующие обязательства по объёмам, каналы и процессы комплаенс-апрува; независимая нейтральная маршрутизация (например, OpenRouter) опирается на широту моделей, нейтральность и агрегацию потоков заказов на основе кросс-модельных телеметрий; платформы дистрибуции для разработчиков «дарят» маршрутизацию как бесплатную функцию, удерживая точку входа по умолчанию в рабочем процессе; а приватизация/собственные шлюзы доминируют в сценариях с крайне высокими требованиями к приватности данных и глубокой кастомизации.
▍2.2 Масштаб рынка: объём AI-инференса не может полностью перейти на независимую маршрутизацию
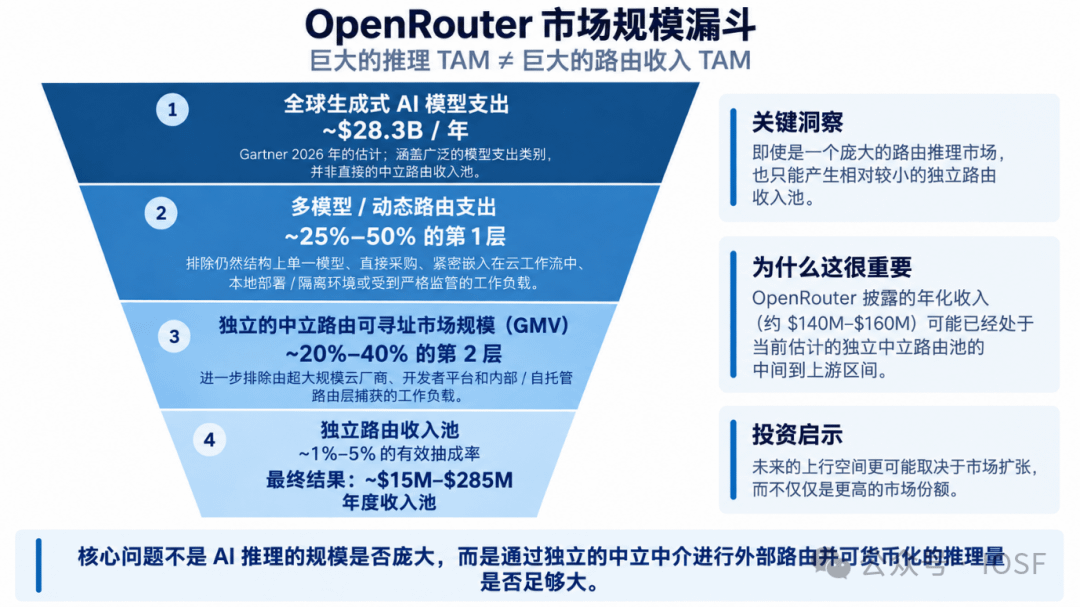
Рисунок 3 Воронка масштаба рынка (снизу вверх, по методике Gartner за 2026 год).
Большой объём AI-инференса вовсе не равен большому пулу доходов независимых маршрутов. По методике Gartner, в 2026 году глобальные расходы на генеративные AI-модели составят около 28,3 млрд долларов; после последовательного вычитания прямых связей с одной моделью, рабочих процессов облачных вендоров и решений для корпоративного self-hosting реальный рынок, куда может войти независимый нейтральный шлюз, составляет лишь 14–57 млрд долларов. Затем, с учётом факторов вроде BYOK, бесплатных/скидочных опций и конкуренции без наценок (фактически эффективная ставка 1%–5%), итоговый реальный доходный пул независимых маршрутов сужается до 0,15–2,8 млрд долларов (центр — примерно 0,6–1,5 млрд долларов). Текущий годовой доход OpenRouter, оценённый сторонними аналитиками, находится на уровне 140–160 млн долларов и уже попадает в верхнюю часть этого диапазона. Если допущения выше примерно верны, то будущий рост будет всё больше зависеть от расширения доходного пула самого рынка, а не только от повышения доли.
03 /
Почему побеждает OpenRouter
Если технологию шлюза легко скопировать, почему именно он стал лидером категории? Ответ не только в продукте, но и в порядке действий.
▍3.1 Ликвидностное колесо подтверждено, а интеллектуальное колесо формируется
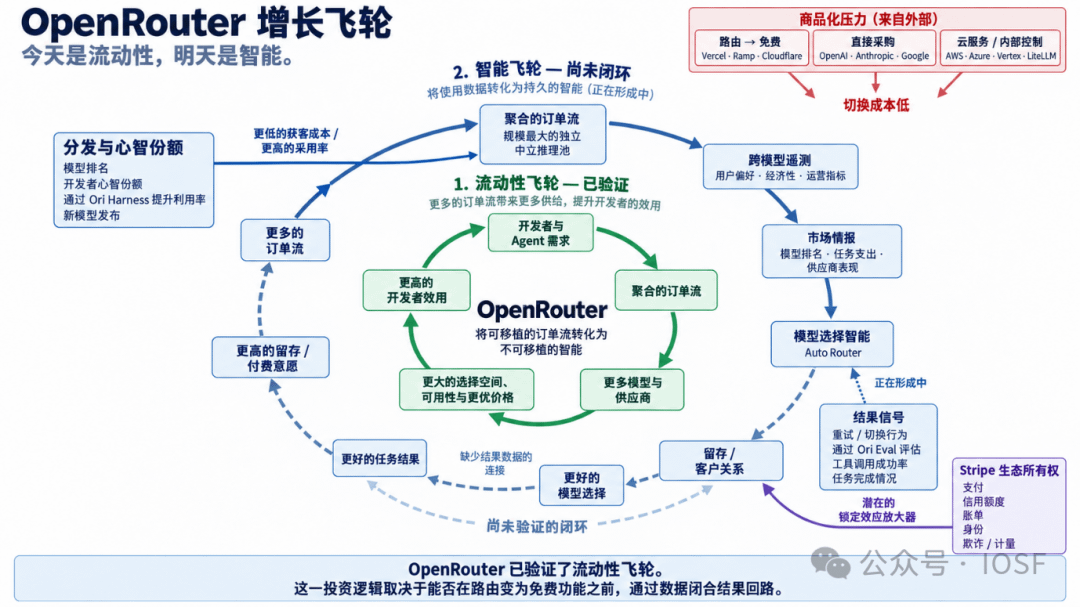
Рисунок 4 Два колеса: зелёный контур доказан, синяя пунктирная часть — ещё нет.
Цепочка колесa ликвидности (Liquidity Flywheel) выглядит так: потребности разработчиков и Agent драйвят поток заказов, который затем агрегируется; это привлекает больше моделей и поставщиков вычислительных мощностей, что приносит более широкий выбор и ценовые преимущества, повышает практическую полезность для разработчиков и формирует положительную замкнутую петлю. Биллинг и измерение объёма у OpenRouter демонстрируют очень сильный импульс — еженедельный объём обработки токенов вырос с 5 трлн в ноябре 2025 года до 55 трлн+ в августе 2026 года (в среднем более 10 трлн токенов в день); за девять месяцев рост — более чем в 10 раз.
Цепочка интеллектуального колеса (Intelligence Flywheel) состоит в том, чтобы агрегировать поток заказов, накапливать кросс-модельную телеметрию и рыночную информацию, а затем возвращать это в интеллектуальный выбор модели (Auto Router). Однако на текущий момент эта цепочка обратной связи — «от лучшего выбора модели к лучшим результатам выполнения задач (Better Task Outcomes)» — всё ещё не имеет ключевого замкнутого контура и её эффективность пока полностью не доказана.
▍3.2 Снижение издержек на привлечение за счёт «понятности», но без повышения издержек на переключение
Заголовки страниц сравнения конкурирующих решений третьих сторон обычно звучат как «альтернатива OpenRouter», а не наоборот. Это языковой сигнал по умолчанию категории. Но он снижает издержки на привлечение, а не на отток. Совместимость с OpenAI означает, что миграция — это просто смена base URL и ключа. По умолчанию категория позволяет OpenRouter проще выигрывать новые проекты, но почти не мешает старым проектам уйти.
▍3.3 OpenRouter — это одновременно площадка для публикации и место, где находят модели
Новые лаборатории могут разместить бесплатные или анонимные превью-версии в огромном пуле реального трафика разработчиков и Agent, собрать обратную связь по использованию и добиться видимости в рейтингах, а когда спрос сформируется — раскрыть свою идентичность. Так сделаны Hunter Alpha от Xiaomi и Ox Alpha от Z.ai. Для поставщиков моделей, у которых ещё нет крупномасштабной дистрибуции для разработчиков, OpenRouter — особенно ценный канал для глобального discovery и cold start. Это усиливает преимущества дистрибуции, а не создаёт эксклюзивный защитный ров по предложению.
04 /
Продуктовая экономика и бизнес-модель
За что клиенты платят на самом деле? Официально заявлено: они не добавляют наценку к инференс-ценам, а цены поставщиков передаются «как есть»; 5,5% — это платформа fee при покупке credits, а бесплатный лимит по BYOK считается по сумме, а не по числу запросов. Настоящий вопрос в том, при каких условиях эти расходы становятся невыгодными.
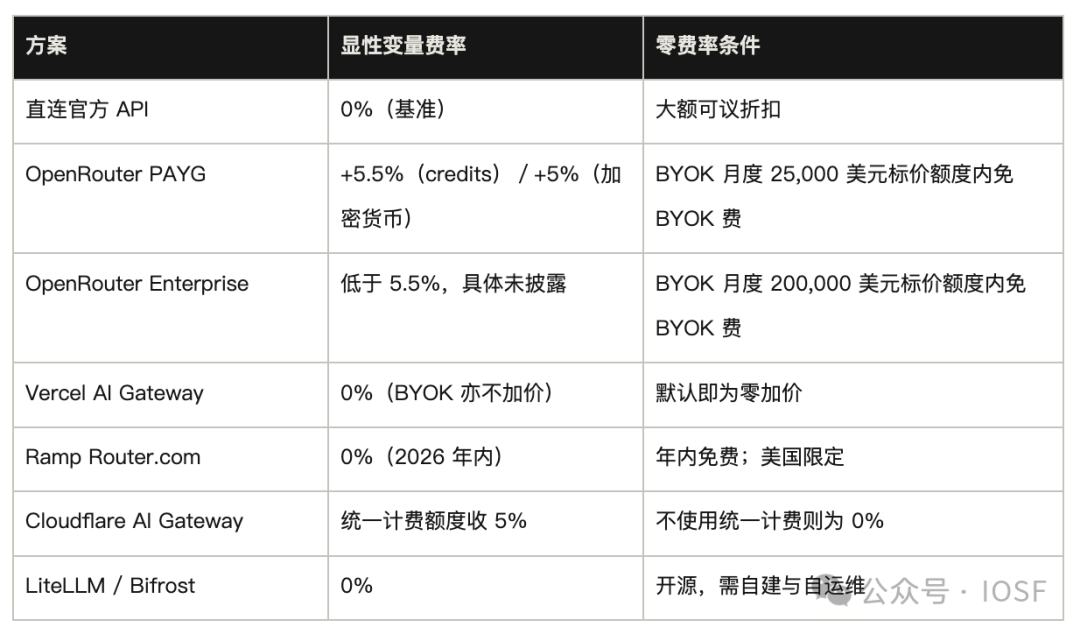
На рынке, переполненном транзитными площадками, где официальная цена составляет треть, всё же есть клиенты, которые платят 5,5% премии. Очень убедительное объяснение — доверие контрагентов: полученный продукт — это действительно та модель, та длина контекста, та конфигурация инференса и тот поставщик; он не будет тихо снижаться по качеству или заменяться на другую модель. Доверие создаёт осмысленную дифференциацию для серых и длиннохвостовых ретрансляций; для закупок крупными предприятиями это почти квалификационный входной билет.
05 /
Разбор защитного рва: поток заказов, ликвидность вычислительных мощностей и интеллектуальное колесо
▍5.1 Поток заказов со стороны спроса: масштаб значительный, но барьеры переключения отсутствуют
Даже если API и маршрутизационный код полностью копируемы, поток заказов и его побочные продукты по-прежнему составляют единственный не-товарный (не commoditized) актив OpenRouter. Он «закрепляет» четыре ключевые рычаги власти: позицию в торгах с поставщиками, право на cold start распределения для новых моделей, возможности направленного разветвления трафика, а также контроль над отношениями с клиентами по всей цепочке (права идентичности, бюджет на биллинг, анализ usage, обнаружение и стратегии деградации).
Однако у этого актива нет защищаемости: совместимость интерфейса OpenAI резко снижает издержки переключения; плюс давление со стороны Vercel/Cloudflare (распределение через существующую экосистему), облачных гигантов (упаковка при корпоративных закупках), Ramp (бесплатные подарки) и LiteLLM (self-build для крупных клиентов) — мультихоминг уже стал отраслевой нормой.
▍5.2 Инференс-сервисы со стороны предложения: зрелый рынок сделок с лёгкими активами, но не монополия
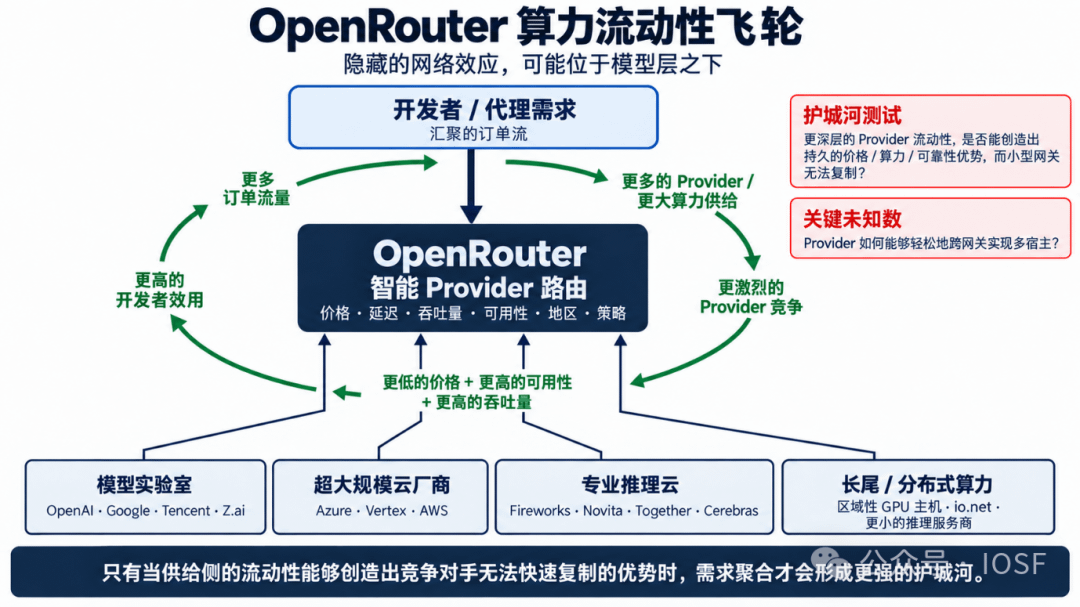
Рисунок 5 Колесо ликвидности вычислительных мощностей: скрытый сетевой эффект может находиться ниже уровня моделей.
То, что OpenRouter проще недооценить, — это уровень вычислительных мощностей и ликвидности поставщиков под моделями. Одна и та же модель обычно обслуживается одновременно несколькими инференс-эндпойнтами, а платформа постоянно сравнивает цены, задержки, пропускную способность, доступность, регионы и политики по данным и затем динамически распределяет запросы. Для OpenRouter сегодняшнего дня этот «интеллект поставщиков» зрелее, чем «интеллект выбора модели»: он уже работает на реальных production-трафиках.
Чем больше поток заказов, тем легче он привлекает больше оригинальных вендоров, облачных компаний, специализированных инференс-облаков и распределённых вычислительных мощностей. Чем больше предложение, тем более интенсивно конкурируют цены и производительность, а это ещё сильнее притягивает потребность на стороне спроса. Но у этого колеса есть ключевое ограничение: поставщики могут быть подключены многими и с низкой стоимостью одновременно, в том числе к OpenRouter, Vercel или другим каналам. Поэтому ликвидность вычислительных мощностей сейчас больше похожа на лидерский актив, который трудно накапливать, а не на непереносимый эксклюзивный барьер.
▍5.3 Актив данных: лидерство по масштабу, но замкнутый цикл всё ещё в статусе опциона
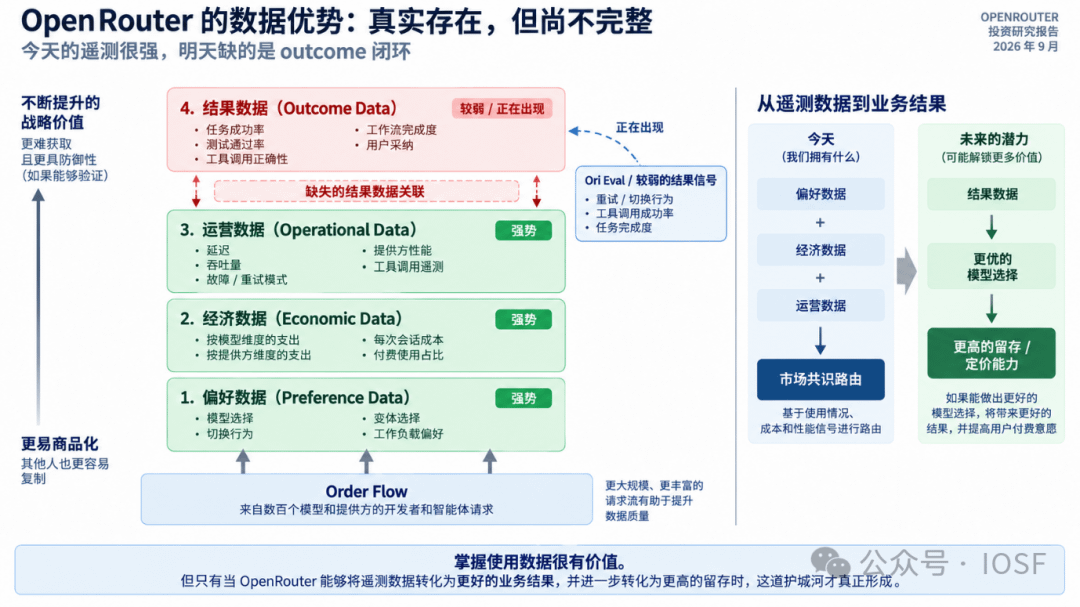
Рисунок 6 Круг результатов для четырёх типов данных и отсутствующих данных результатов.
OpenRouter накапливает крайне сильные и уникальные данные о предпочтениях, экономике и работе в разрезе межмодельности, межпоставщиков, межприложений и межрегиональных измерений — эксклюзивный взгляд, недоступный ни оригинальным лабораториям (только их собственный трафик), ни self-hosted шлюзам (без агрегации данных), ни облачным вендорам (ограниченным их собственными облачными экосистемами). Тем не менее, у этого набора данных есть две внутренние технические и коммерческие ограничения:
▪Эндогенность: выбор собственным роутером меняет распределение трафика, поэтому «данные о производительности» сами по себе являются результатом алгоритмического поведения.
▪Смещение покрытия: приватный и часть комплаенс-чувствительного трафика не попадает в публичную агрегацию, а такие клиенты зачастую более склонны платить.
▪Смещённость выборки: набор моделей у Vercel и OpenRouter сильно различается, что означает: ни один единичный шлюз не может напрямую представлять весь рынок AI.
С точки зрения замкнутого цикла решений и уровня внедрения, интеллектуальное колесо, основанное на результатах, пока остаётся в статусе опциона. С одной стороны, связка не автоматизирована полностью: текущий Auto Router опирается лишь на обезличенные рыночные сигналы за последние 7 дней; хотя метаданные действий вроде ретраев и прерываний уже напрямую наблюдаемы, полный замкнутый цикл «production request → оценка результата → автоматическая корректировка весов маршрутов» ещё не соединён. С другой стороны, внедрение ещё не доказано. Поэтому «интеллект выбора моделей» на данном этапе разумно оценивать как формирующийся долгосрочный опцион.
▍5.4 Зависимостная цепочка: верхний предел «данных о защитном рве» определяется потоком заказов
Телеметрия, рейтинги и Auto Router по механике — это продукты потока заказов.
Конкуренты, которые уводят поток заказов, в итоге накопят данные того же типа; но пока не доказано, что интеллектуальная маршрутизация улучшает результаты, сами данные не дают независимого хранения (retention) вне потока заказов. Поэтому верхний предел защитного рва задаёт самое слабое звено — а это издержки переключения. Это также переопределяет направление конверсионной стратегии: маршрутизационный алгоритм в принципе можно восстановить — если вы получите поток заказов сопоставимого масштаба. По-настоящему непереносимы — история данных и карты платежной идентичности, которые нельзя «залить обратно».
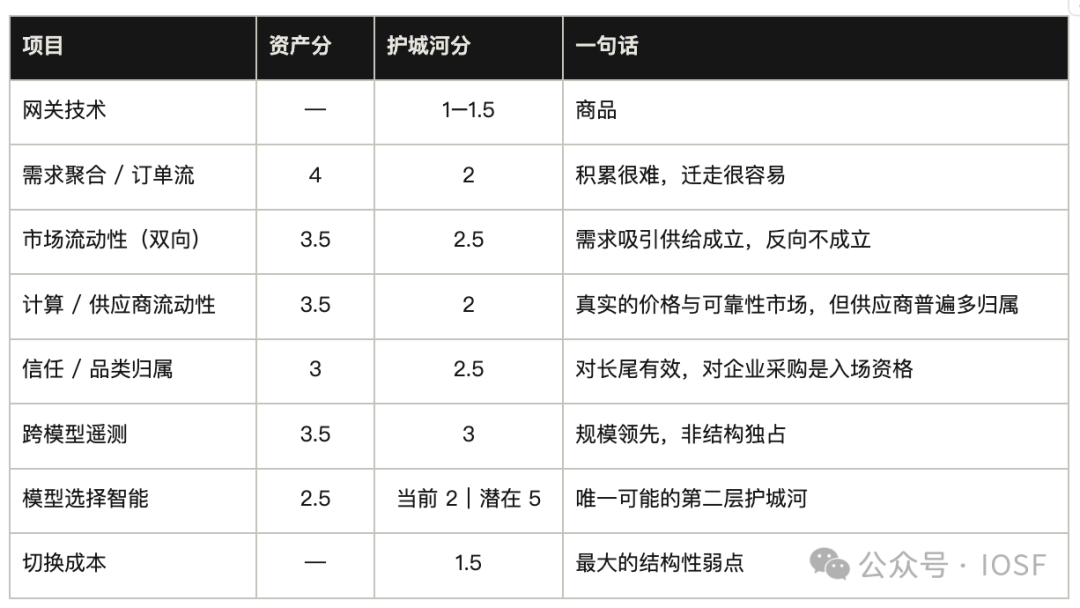
▍5.5 Карточка скоринга защитного рва
Разделение на оценку ценности активов и их защищаемости. Низкие издержки переключения — это механизм того, что актив не фиксируется; оно не является повторно вычитаемым пунктом в других строках.
06 /
Конкуренция и давление товаризации
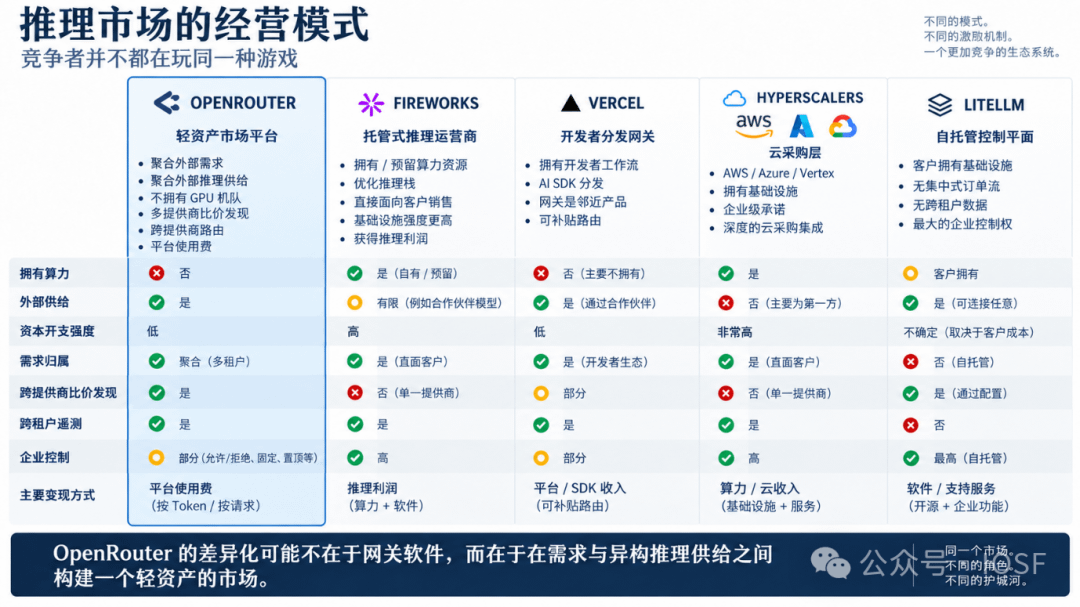
Рисунок 7 Пять моделей ведения бизнеса на рынке инференса: конкуренты играют не в одну и ту же игру.
Сравнивать конкурентов, как будто они относятся к той же категории шлюзов, будет искажением. У них различная структура: собственное удержание вычислительных мощностей, внешний supply, интенсивность капитальных затрат, принадлежность спроса, механизм ценообразования между поставщиками, телеметрия между арендаторами, контроль в масштабе предприятия и способы монетизации. Поэтому разнятся и стимулы, и защитный ров. Самая яркая структурная особенность OpenRouter — в том, что он в режиме лёгких активов агрегирует как внешний спрос, так и гетерогенное инференс-предложение, а маршрутизацию между поставщиками делает ядром продукта: не держит GPU, агрегирует внешний спрос и внешнее инференс-предложение, монетизирует через платформенные fees.
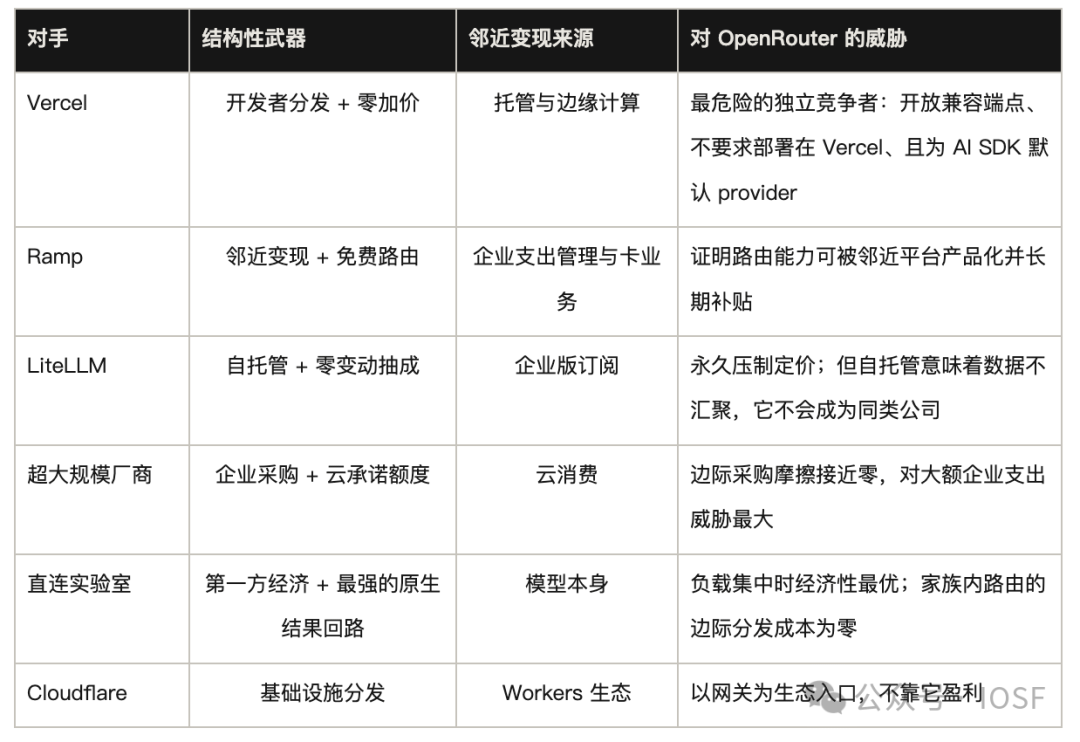
Самый опасный конкурент — не другой более лучший шлюз, а компания, которой не нужно зарабатывать на маршрутизации.
07 /
Экономика и оценка
Эскалирующее экспоненциальное использование — превратилось ли оно в привлекательную финансово-экономическую эффективность?
Доход = платный GMV × совокупная ставка; а платный GMV = объём платных токенов × эффективная цена за токен.
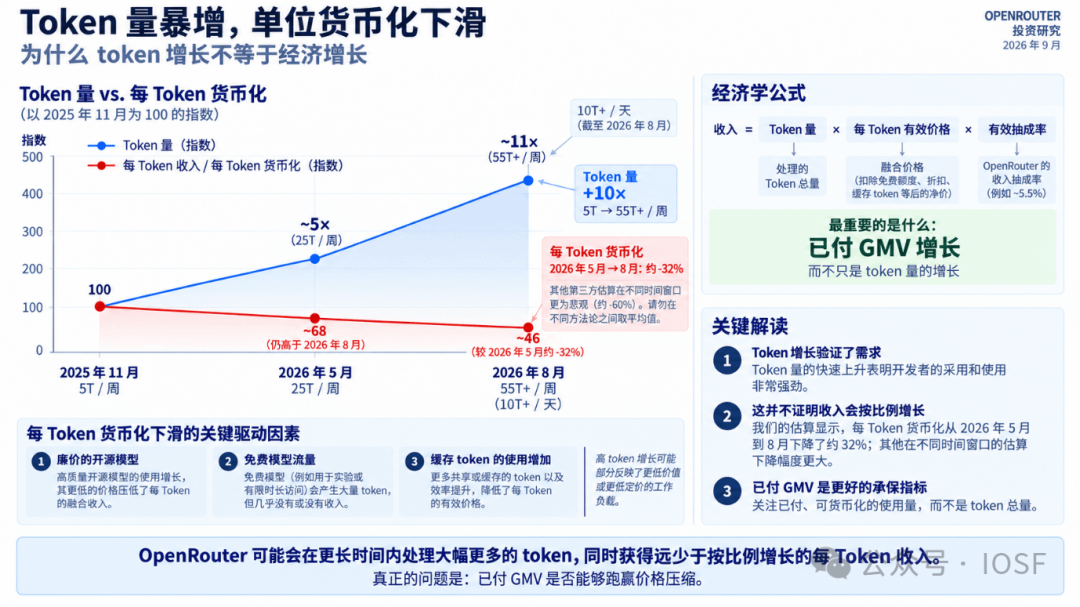
Рисунок 8 Объём взрывается, а монетизация на единицу снижается.
Из трёх факторов, которые двигают рост выручки, только объём обработки токенов растёт в одном направлении; цена токенов и ставки (fees) испытывают постоянное давление на снижение:
▪Взрыв по масштабам (единственный фактор с ростом вверх): еженедельный объём обработки токенов вырос с 5 трлн в ноябре 2025 года до 55 трлн+ в августе 2026 года; за девять месяцев рост — более чем в 10 раз.
▪Крутое падение уровня монетизации на единицу (двухфакторный эффект вниз): доход, приносимый каждыми 1 трлн токенов, упал с $64,4k в мае 2026 года до $44,0k в августе; в тот же период снижение — около 32%.
▍7.1 Финансовые доказательства
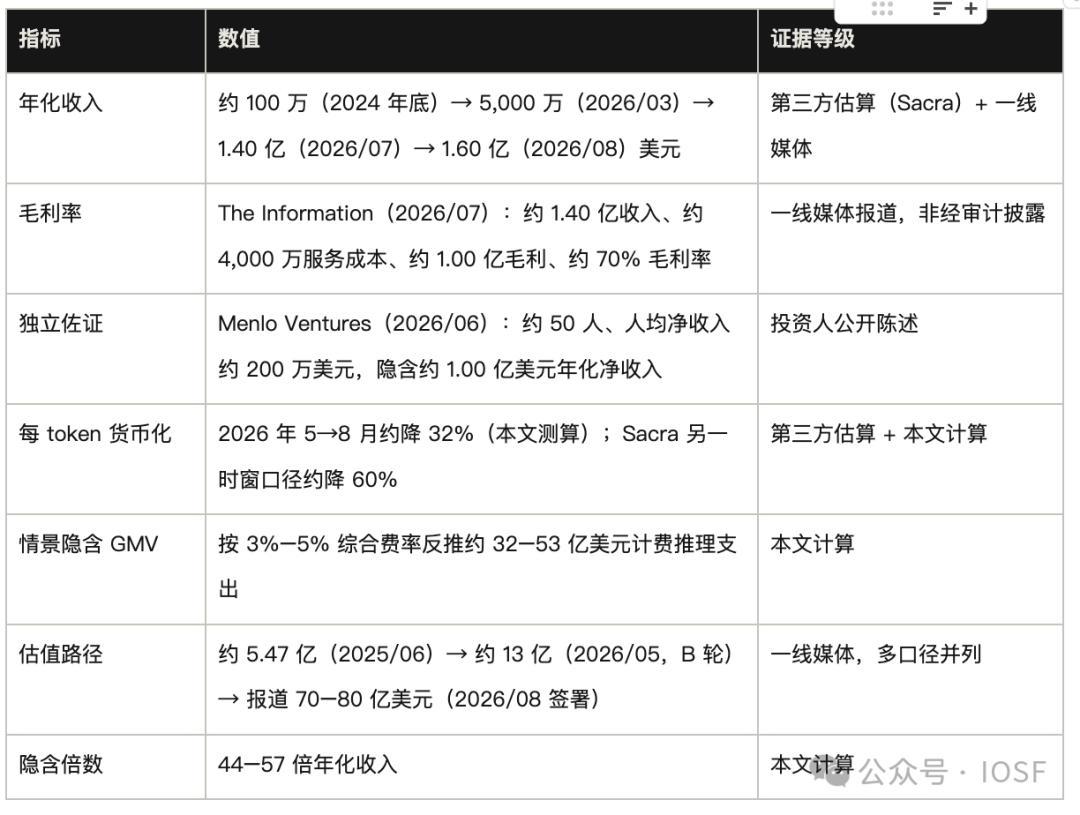
08 /
Почему Stripe покупает его
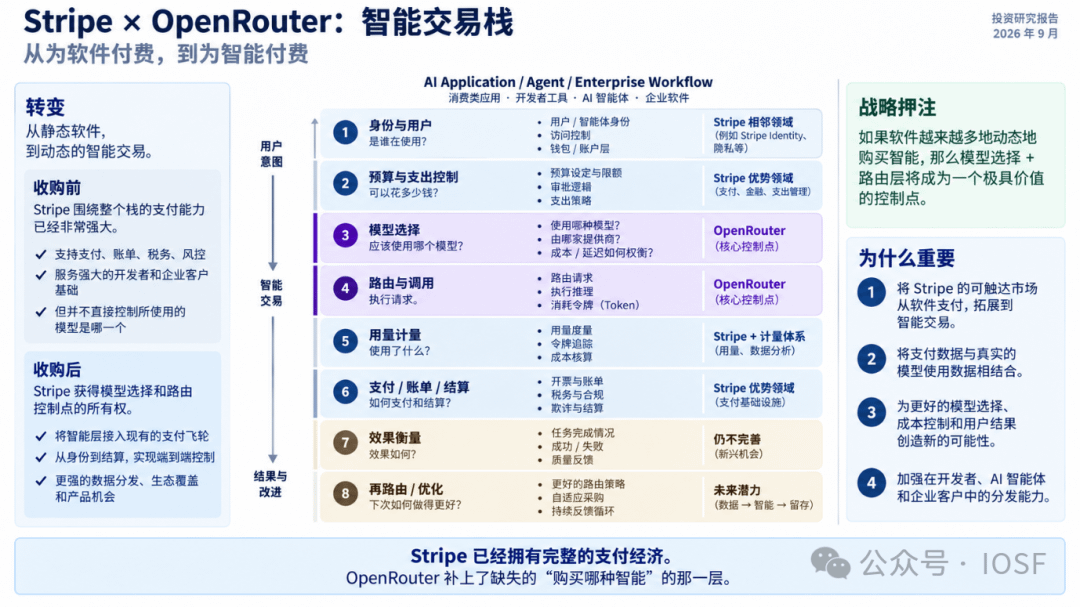
Рисунок 9 Восемь этапов интеллектуального торгового стека.
Структура письма инвесторам Stripe за 19 августа 2026 года такова: капитал и интеллект становятся двумя потоками, которые поддерживают каждую компанию; ранее каждый разработчик должен был управлять своим потоком доходов — именно это породило Stripe; в будущем каждому разработчику тоже придётся управлять своим потоком интеллекта.
▍8.1 Экономика на ближайшую перспективу: не «внутреннее финансирование платежей»
Стороны ещё в январе 2026 года уже глубоко сотрудничали: OpenRouter использует Invoicing, Tax и Radar от Stripe и уже имеет интеграцию биллинга по токенам. Настоящий прирост от сделки — это глубокая интеграция собственности, продукта и данных, а также более полный контроль над тем, «кто покупает какой тип интеллекта» и как именно измерять и производить расчёты по этой цепочке.
▍8.2 Стратегические контрольные точки
Ценность OpenRouter для Stripe заключается не в «самом шлюзе», а в том, что он может стать уровнем оркестрации умных закупок: Stripe уже владеет идентичностью, бюджетом, измерением, платежами и расчётами, а OpenRouter добавляет выбор и исполнение моделей. В совокупности это даёт шанс покрыть всю цепочку сделок Agent — от бюджета до покупки интеллекта и затем до расчётов.
▍8.3 Долгосрочные опционы
Долгосрочное пространство для воображения тоже находится здесь: идентичность Agent → бюджет → выбор модели и поставщика → потребление интеллекта → измерение → расчёты → метрика результата → снова оптимизация. Сегодня последние два шага всё ещё отсутствуют. Если OpenRouter не сможет возвращать обратную связь по результатам по-настоящему в будущие решения маршрутизации, то он останется лишь более умным прослойком; если замкнутый цикл подтвердится — тогда он сможет постепенно стать контрольной точкой, за которую Stripe готова платить высокую премию.
И наоборот: это и есть главный риск этой сделки — если в конечном счёте самой важной контрольной точкой в экономике Agent окажутся бюджет и расчёты, а выбор моделей будет лишь функцией, которую можно бесплатно предоставить, то стратегическая ценность OpenRouter для Stripe окажется ниже, чем сегодня представляется.
09 /
Краткое резюме ключевой аналитической логики
Логика «за» (Bull Case) концентрируется на взрыве спроса и потенциальном втором уровне защитного рва:
▪Спрос и ликвидность уже подтверждены: еженедельный объём обработки токенов вырос с 5 трлн до 55 трлн+; с начала года — около 9% сложного роста в неделю;
▪Agentic миграции между несколькими моделями дают структурный попутный ветер: объём потребления токенов в 5–30 раз выше, чем в стандартном чате, и существенно повышают экономическую ценность решений по маршрутизации;
▪Со стороны предложения OpenRouter уже стал предпочтительным вариантом для глобального cold start в лабораториях, которым не хватает собственных каналов дистрибуции;
▪Его накопленные кросс-модельные телеметрические данные по механике невозможно скопировать другими участниками;
▪Одновременно маршрутизация с восприятием результата образует потенциальный второй уровень защитного рва и предполагает наличие соответствующих инструментов;
▪Финансово их валовая маржа около 70%, а вместе с сильным доверием контрагентов это устойчиво поддерживает платёжную готовность долгого хвоста клиентов.
Логика на понижение (Bear Case) указывает прямо на уязвимость: товаризация и слабость бизнес-модели:
▪Функция маршрутизации ускоренно превращается в бесплатную инфраструктуру (Vercel без наценок, Ramp бесплатно в течение года, LiteLLM self-hosted без комиссии);
▪Издержки переключения крайне низкие: техническая миграция измеряется часами, а мультихоминг становится дефолтом;
▪У мотивации крупных клиентов после концентрации нагрузки и роста масштаба закупок значительно усиливается стремление к уходу мимо пропорциональной комиссии (Graduate Out);
▪Монетизационная способность на токен продолжает размываться и механически связана с ростом количества токенов;
▪Более того, замкнутый цикл по результатам ещё не доказан: показатели внедрения Auto Router и причинный прирост эффективности не имеют публичных подтверждений;
10 /
Вывод: OpenRouter агрегирует ценность, но не фиксирует её надолго
То, что показывает OpenRouter сегодня — это лидерство, а не защитный ров: он успешно подтвердил ценность агрегации спроса и ликвидности вычислительных мощностей, но ещё не доказал удержание клиентов. Накоплены эксклюзивные кросс-модельные телеметрические данные, однако отсутствуют самые ключевые данные о результате (Outcome Data). Самый сильный актив и главная слабость происходят из одного и того же источника — поток заказов легко уводится, поставщики в большинстве случаев мультихомят, а такие платформы как Vercel, Ramp и им подобные в любой момент могут атаковать, «снизив уровень» маршрутизации до бесплатной функции.
Покупка Stripe с премией в 7,5 млрд долларов — это ни в коем случае не просто точка входа для API-трафика, а долгосрочный опцион: ставка на то, сможет ли OpenRouter перейти от «агрегации трафика» к «генерации информации», и в итоге подняться на самый ключевой уровень выбора модели, измерения и контрольных точек расчётов в экономике Agent.
В инвестициях в AI-инфраструктуру, когда после накопления дефицитного потока трафика преимущества в принятии решений, которые нельзя воспроизвести конкурентами кодом, остаются невоспроизводимыми. Когда конкуренты упаковывают функцию маршрутизации как бесплатный инструмент, сможет ли OpenRouter удержать клиентов от изменения этой одной строки base URL, даже когда у конкурента роутинг стоит ноль? Ответ на этот вопрос определяет, будут ли 7,5 млрд долларов премией или же «дёшево».
Дисклеймер: в процессе создания этой статьи использовались AI-инструменты, включая Claude Opus 5, ChatGPT-5.6 и Gemini 3.6 Flash. Автор приложил все усилия для вычитки и обеспечения того, что информация является достоверной и точной, однако всё же возможны упущения. Пожалуйста, поймите это правильно. Важно отметить: содержание статьи предназначено только для информационной интеграции и академического/исследовательского обмена и не является инвестиционным советом, а также не должно рассматриваться как предложение о покупке или продаже любых инструментов.