АКЦИИ AI РАСТУТ, НО ГДЕ СЛЕДУЮЩАЯ ВОЗМОЖНОСТЬ?
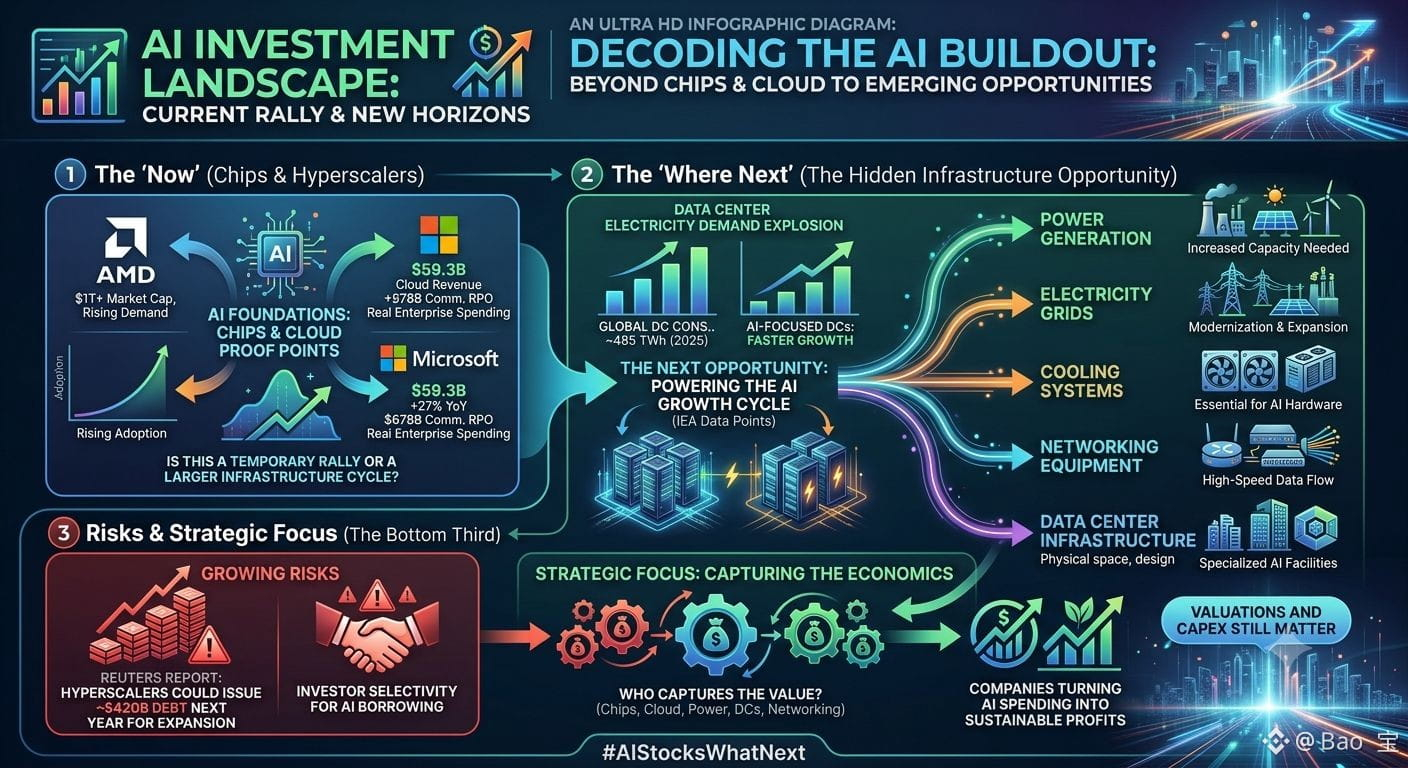
Акции, связанные с ИИ, снова вернулись в центр внимания: Nasdaq недавно достиг рекордного внутридневного максимума, поскольку инвесторы снова обратились к технологическим и ИИ-названиям. AMD также пересекла отметку в $1 трлн рыночной капитализации, что показывает, насколько сильно инвесторы оценивают будущий спрос на ИИ.
Но главный вопрос в том, является ли это очередным ралли или началом гораздо более масштабного инфраструктурного цикла.
Последние результаты Microsoft дают одну подсказку: выручка Microsoft Cloud достигла $59,3 млрд — на 27% больше год к году, а объем коммерческих оставшихся обязательств по поставкам (remaining performance obligations) вырос на 84% до $678 млрд. Это говорит о том, что спрос на ИИ все больше связан с реальными расходами предприятий, а не только с ажиотажем инвесторов.
А затем появляется менее очевидная возможность: инфраструктура, которая обеспечивает ИИ.
МЭА ожидает, что глобальное энергопотребление дата-центров вырастет примерно вдвое — с 485 ТВт⋅ч в 2025 году до 950 ТВт⋅ч к 2030 году. Дата-центры, ориентированные на ИИ, как прогнозируется, будут расти еще быстрее. Это формирует потенциальный спрос на генерацию электроэнергии, электросети, системы охлаждения, сетевое оборудование и инфраструктуру дата-центров.
Однако растут и риски. Reuters сообщает, что гипермасштабируемые игроки (hyperscalers) могут выпустить около $420 млрд долга в следующем году, чтобы профинансировать расширение инфраструктуры, тогда как инвесторы становятся более избирательными в отношении заимствований, связанных с ИИ.
Поэтому мой фокус — не просто «акции AI продолжат расти».
Я наблюдаю за тем, кто действительно извлекает экономику из масштабирования ИИ: чипы, облака, энергоснабжение, дата-центры, сетевые решения — и за компаниями, которые превращают расходы на ИИ в устойчивые прибыли.
История про ИИ может быть реальной, но оценки и капитальные затраты по-прежнему имеют значение.
#AIStocksWhatNext
$BCH
$PROM
$ALABB
Акции, связанные с ИИ, снова вернулись в центр внимания: Nasdaq недавно достиг рекордного внутридневного максимума, поскольку инвесторы снова обратились к технологическим и ИИ-названиям. AMD также пересекла отметку в $1 трлн рыночной капитализации, что показывает, насколько сильно инвесторы оценивают будущий спрос на ИИ.
Но главный вопрос в том, является ли это очередным ралли или началом гораздо более масштабного инфраструктурного цикла.
Последние результаты Microsoft дают одну подсказку: выручка Microsoft Cloud достигла $59,3 млрд — на 27% больше год к году, а объем коммерческих оставшихся обязательств по поставкам (remaining performance obligations) вырос на 84% до $678 млрд. Это говорит о том, что спрос на ИИ все больше связан с реальными расходами предприятий, а не только с ажиотажем инвесторов.
А затем появляется менее очевидная возможность: инфраструктура, которая обеспечивает ИИ.
МЭА ожидает, что глобальное энергопотребление дата-центров вырастет примерно вдвое — с 485 ТВт⋅ч в 2025 году до 950 ТВт⋅ч к 2030 году. Дата-центры, ориентированные на ИИ, как прогнозируется, будут расти еще быстрее. Это формирует потенциальный спрос на генерацию электроэнергии, электросети, системы охлаждения, сетевое оборудование и инфраструктуру дата-центров.
Однако растут и риски. Reuters сообщает, что гипермасштабируемые игроки (hyperscalers) могут выпустить около $420 млрд долга в следующем году, чтобы профинансировать расширение инфраструктуры, тогда как инвесторы становятся более избирательными в отношении заимствований, связанных с ИИ.
Поэтому мой фокус — не просто «акции AI продолжат расти».
Я наблюдаю за тем, кто действительно извлекает экономику из масштабирования ИИ: чипы, облака, энергоснабжение, дата-центры, сетевые решения — и за компаниями, которые превращают расходы на ИИ в устойчивые прибыли.
История про ИИ может быть реальной, но оценки и капитальные затраты по-прежнему имеют значение.
#AIStocksWhatNext
$BCH
$PROM
$ALABB