Есть фраза, которую каждый трейдер читал: во время краха корреляции стремятся к единице. Ее используют, чтобы утверждать, что диверсификация перестает работать ровно тогда, когда она нужна. Мы пошли и проверили это на нашей собственной книге и нашли кое-что, чего не ожидали: что корреляция вообще никуда не ушла.
Мы взяли десять альтов, которые мы реально держим или за которыми следим, и три мейджора — на четырехчасовом графике. Закрылось 998 свечей. Затем мы отсортировали каждую свечу по тому, что делал Биткоин, и вырезали худшие.
Число, которое должно резко подскочить, но не делает этого
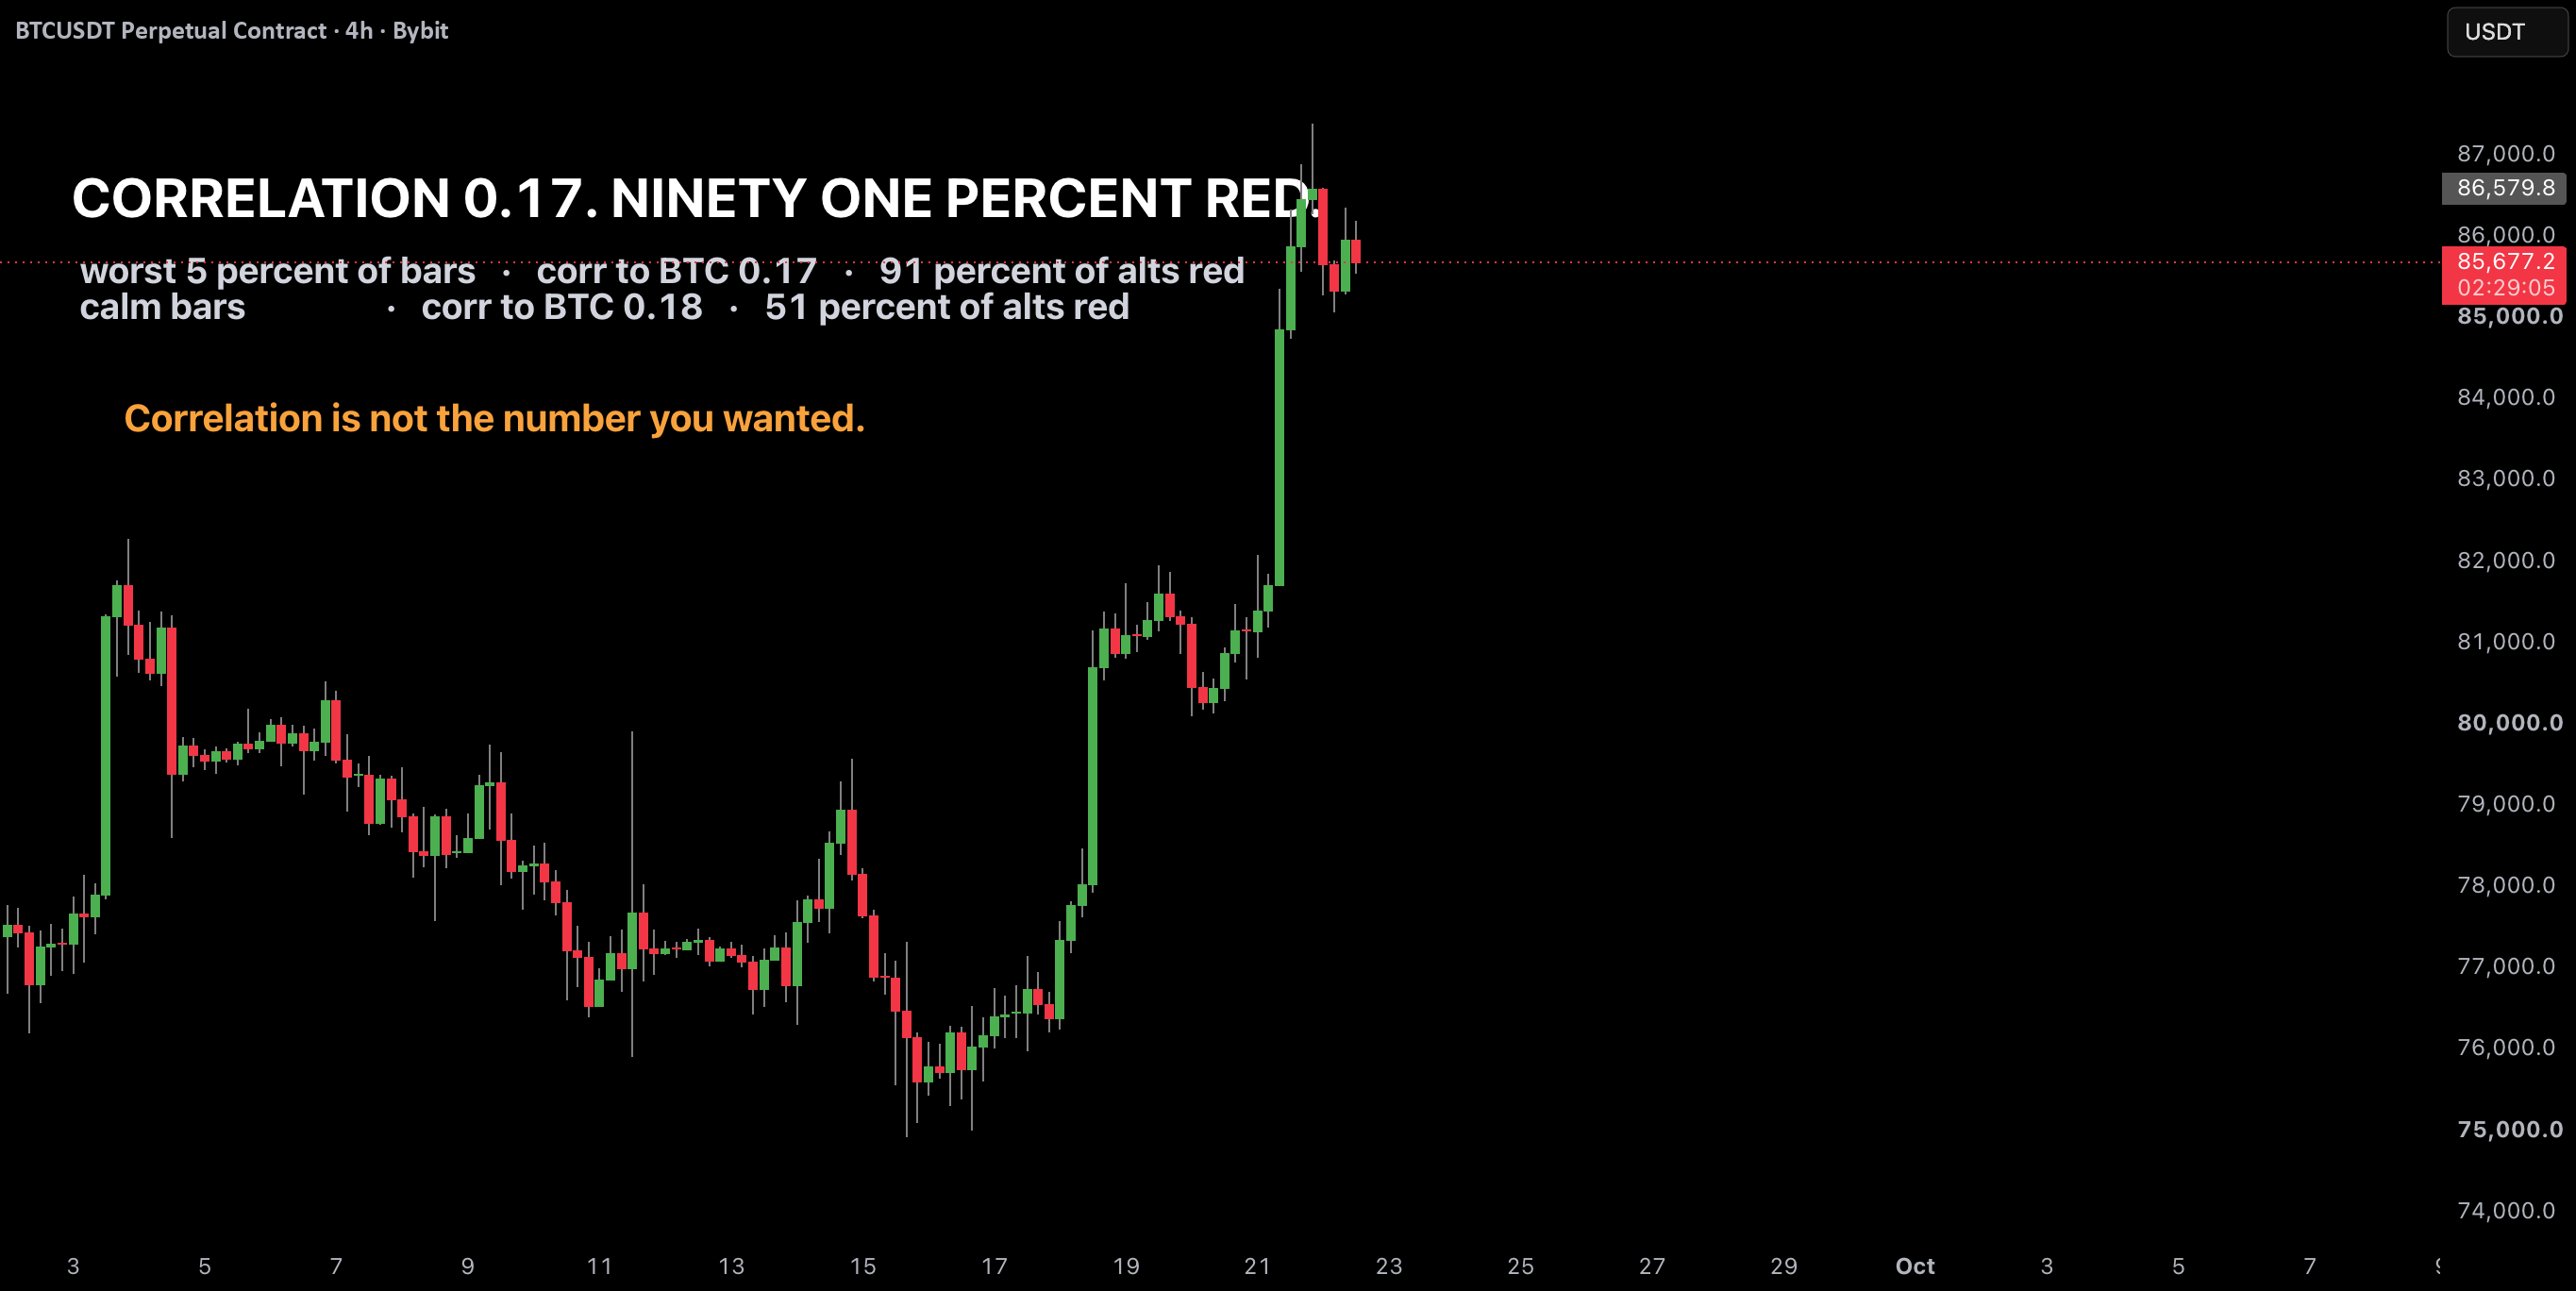
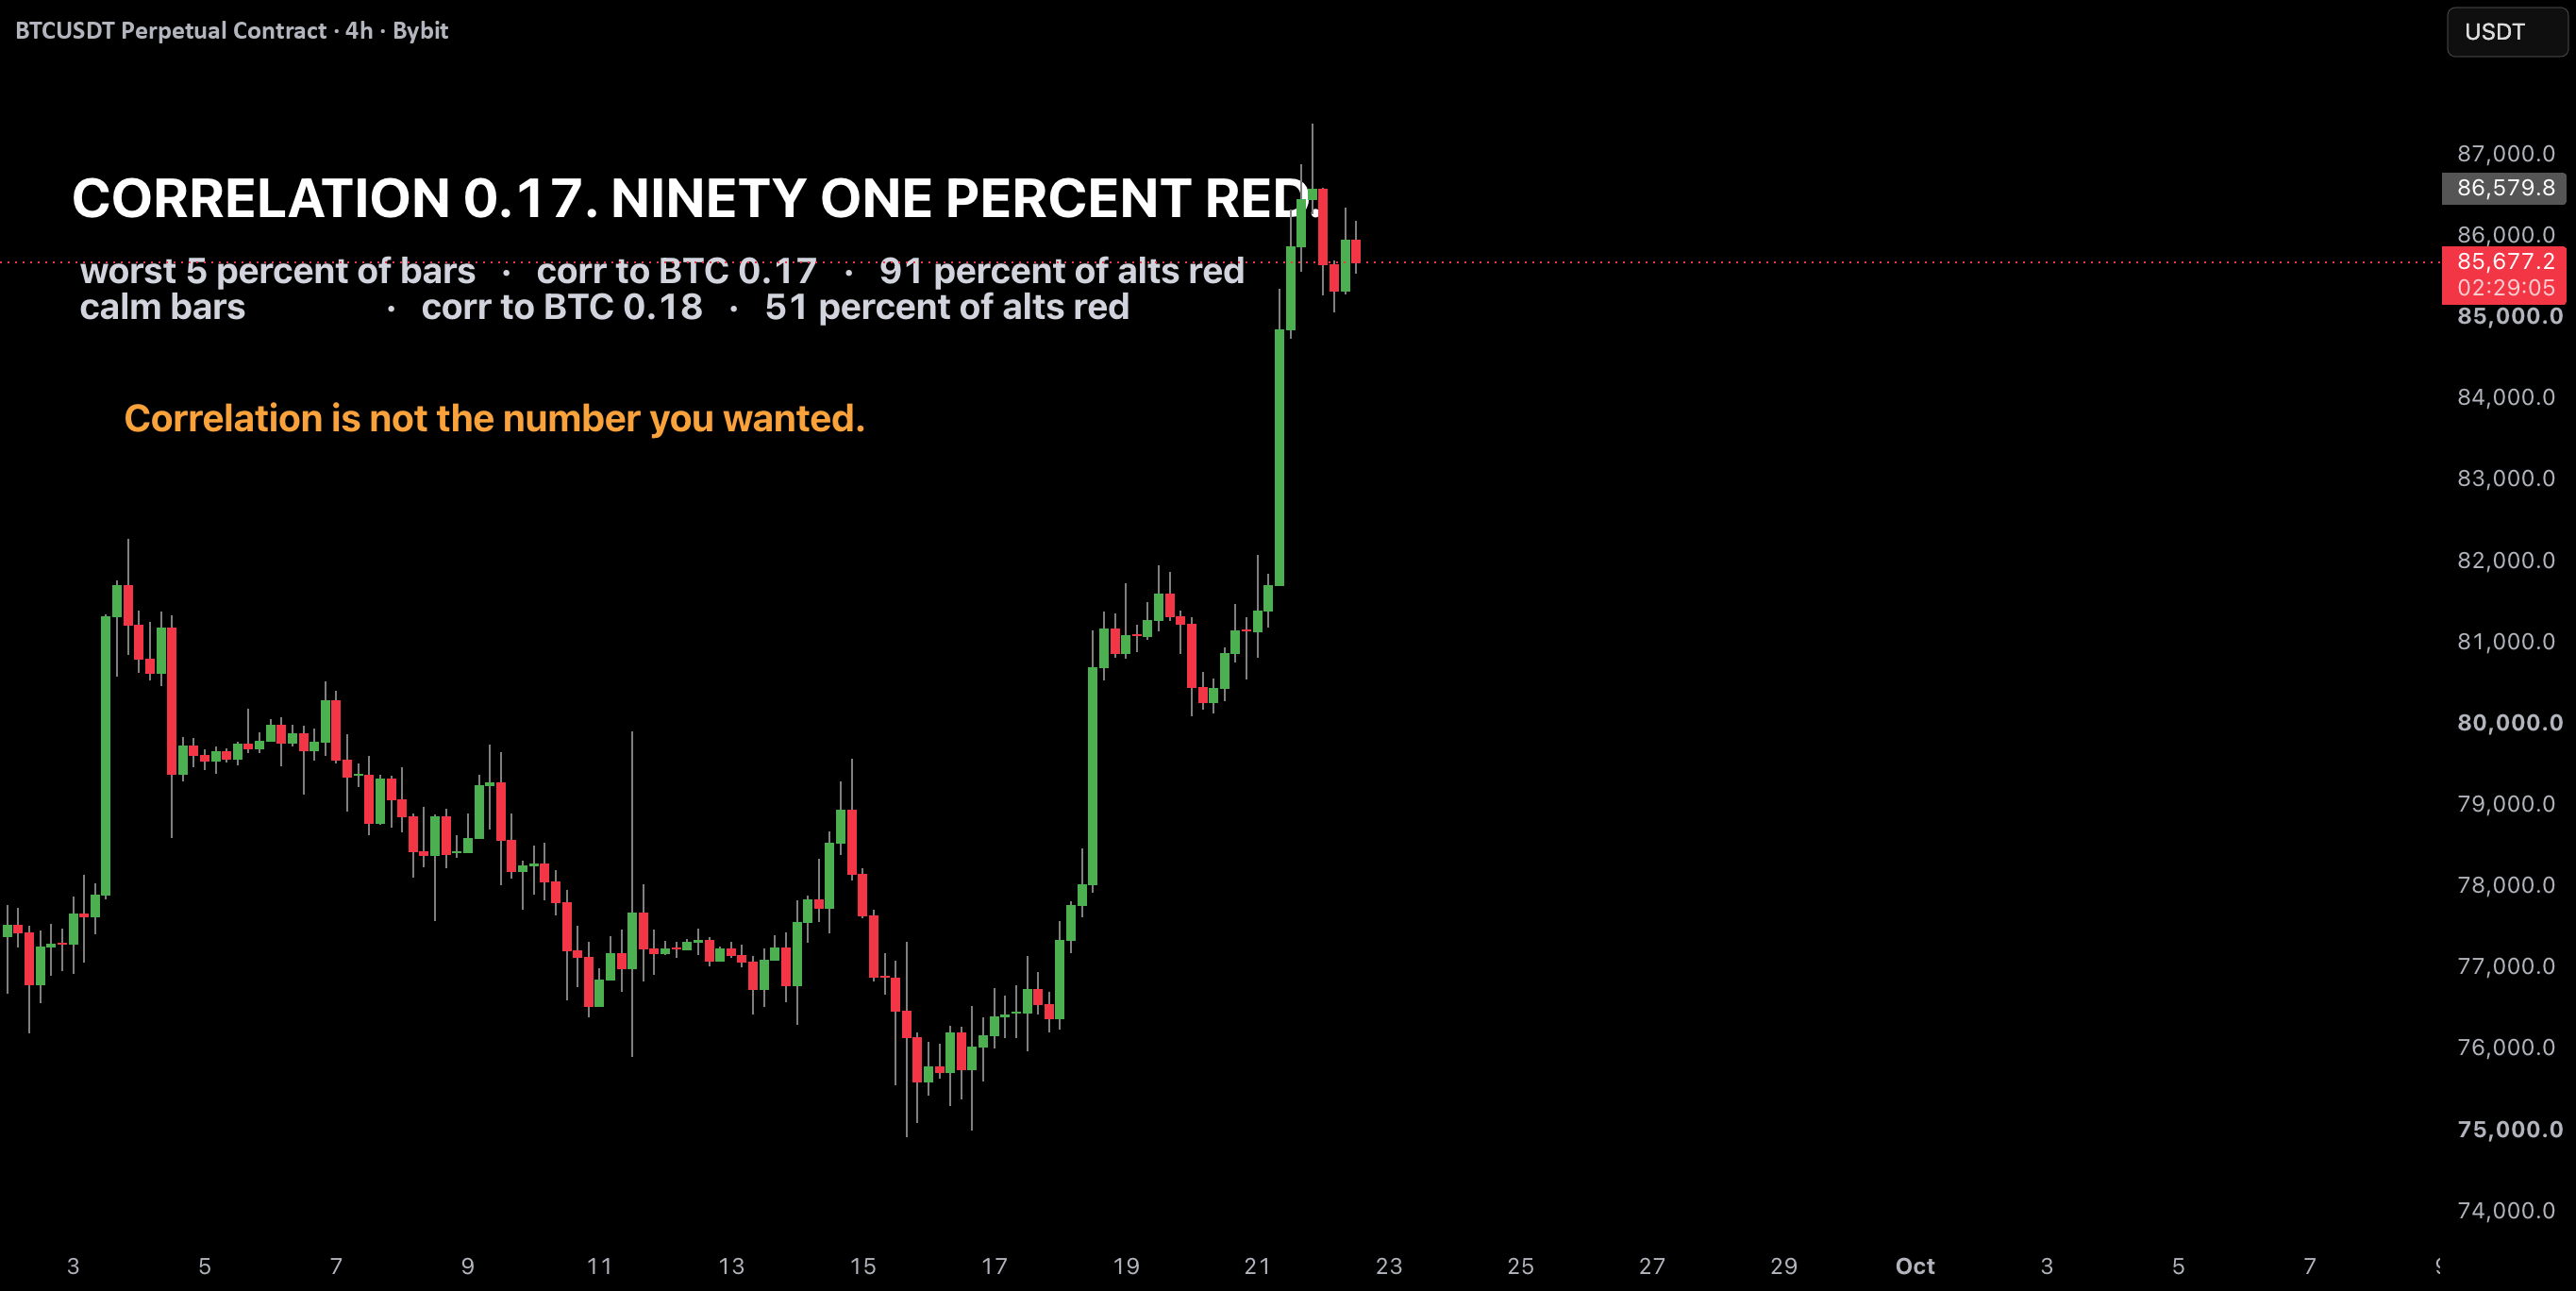
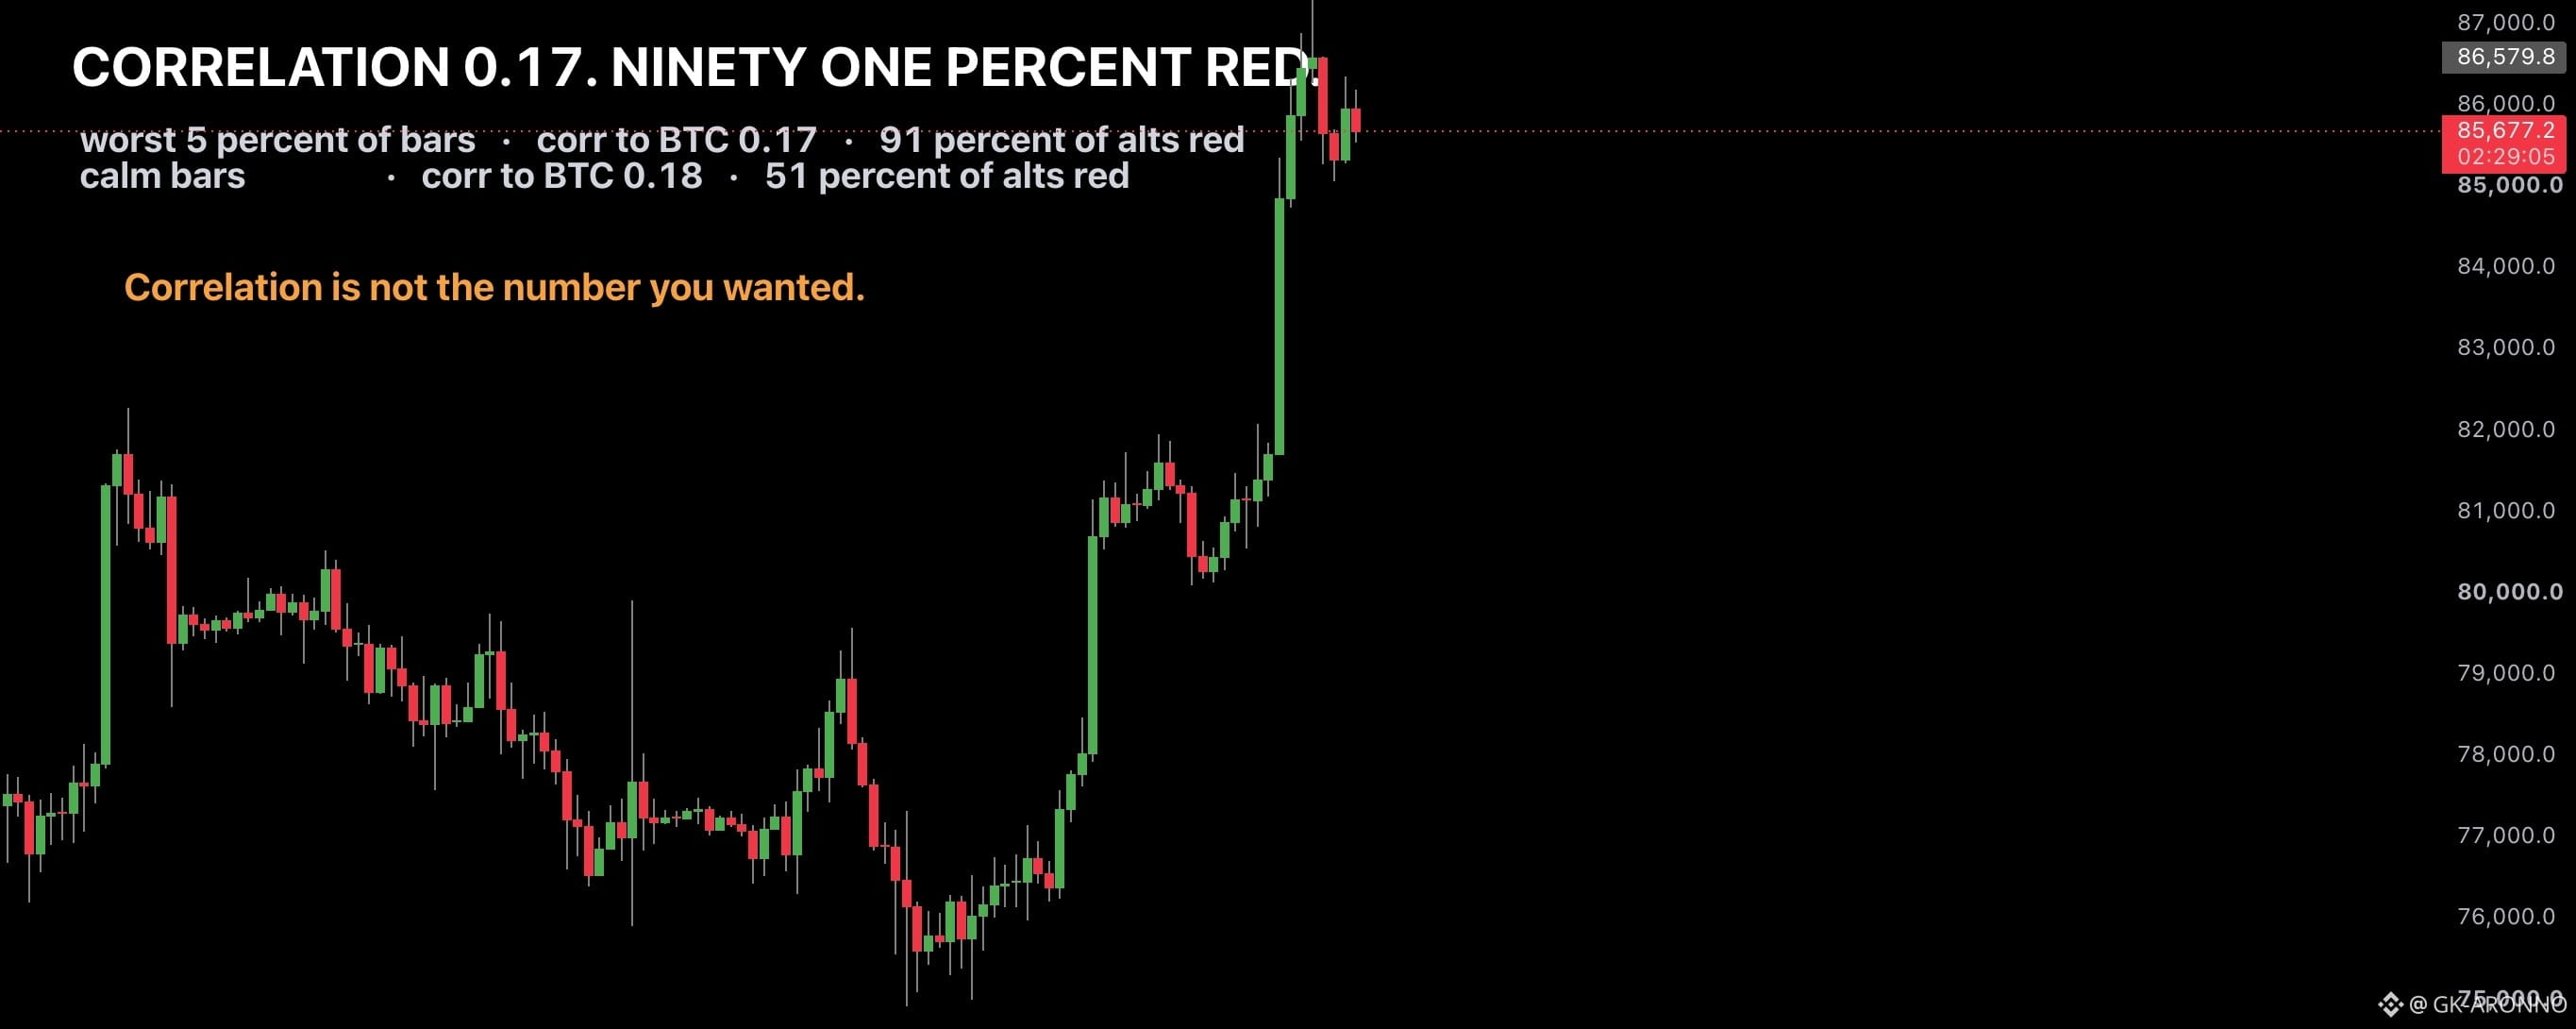
В спокойной середине выборки средняя корреляция между альтом и Bitcoin равна 0.18.
На худших пяти процентах баров, где Bitcoin в среднем минус 1.75 процента, эта же корреляция равна 0.17.
На худших десяти процентах она 0.26. На двадцати процентах — 0.34. На тридцати процентах — 0.37. Она колеблется в узком диапазоне и ни разу не выходит за пределы того диапазона, который учебник описал бы как по сути некоррелированный.
Если бы корреляция была тем, что вы проверяете, чтобы понять, двигаются ли ваши позиции вместе, вы бы закрывали эту проверку с чувством спокойствия в худшие дни на выборке.
Что именно книга делала в те же самые бары
На спокойной середине: на каждом заданном баре 51 процент альтов закрываются красным — это и выглядит как подбрасывание монеты.
На худших тридцати процентах баров красным закрываются 81 процент. На двадцати процентах — 84 процента. На десяти процентах — 88 процентов. На худших пяти процентах баров красным становится 91 процент стакана, а средний альт падает на 2.21 процента.
Тридцать семь из худших девяноста девяти баров имели ситуацию, когда все десять альтов закрылись красным. Не «почти». Все десять.
То есть коэффициент на уровне 0.17 и говорит о некоррелированности, а девять названий из десяти идут вниз вместе.
Оба числа верны — и это и есть весь урок.
Корреляция не измеряет, сходятся ли вещи друг с другом. Она измеряет, отклоняются ли они от собственных средних совместно, в пропорции.
Во время распродажи альты действительно движутся вместе, но на удивление разными величинами. Разброс доходностей по десяти названиям расширяется с 1.17 процента на спокойных барах до 1.58 процента на самых худших. Именно это расширение и удерживает коэффициент. Согласование по направлению растёт, согласование в пропорциях падает, а корреляция сообщает только второй показатель.
Вы можете статистически быть некоррелированными и при этом проигрывать на всём, что у вас есть, одновременно. Это не противоречит друг другу. Это ответы на два разных вопроса, и только один из них — тот, который задаёт позиционная книга.
Мажоры — это другой зверь, и об этом стоит сказать.
Прогоните тот же срез по Bitcoin, Ethereum и Solana друг против друга, и попарная корреляция вырастет на плохих барах — с 0.43 до 0.64. Клише неверно не везде. Ближе всего к правде оно для горстки инструментов, которые уже двигались как одно целое, и сильнее всего промахивается на длинном хвосте, где люди на самом деле верят, что они диверсифицированы.
Прогоните это на ваших.
Не начинайте с матрицы корреляций. Возьмите последние сто баров, найдите худшие десять по тому, что вы считаете рынком, и посчитайте, какая доля вашей позиции закрылась красным на этих барах.
Вот это и есть то число, которое вам нужно. Если оно выше восьмидесяти процентов, вы держите одну позицию с несколькими названиями в ней — независимо от того, что говорит коэффициент.
Оговорки полностью.
Десять альтов, одна площадка, четырёхчасовые бары, 998 из них, и определение «плохого бара» — это выбор, который мы сделали. Мы опубликовали четыре разных среза именно потому, что первая рамка, которую мы пробовали, не выдержала, когда её вырезали вторым способом: мы бы лучше показали полный обзор, чем тот срез, который читался лучше всего.
Это измеряет совместное движение, а не стратегию. Здесь не заявляется о каком-то преимуществе и ничего не сказано о том, что следует держать.
Наблюдения, а не рекомендации.