


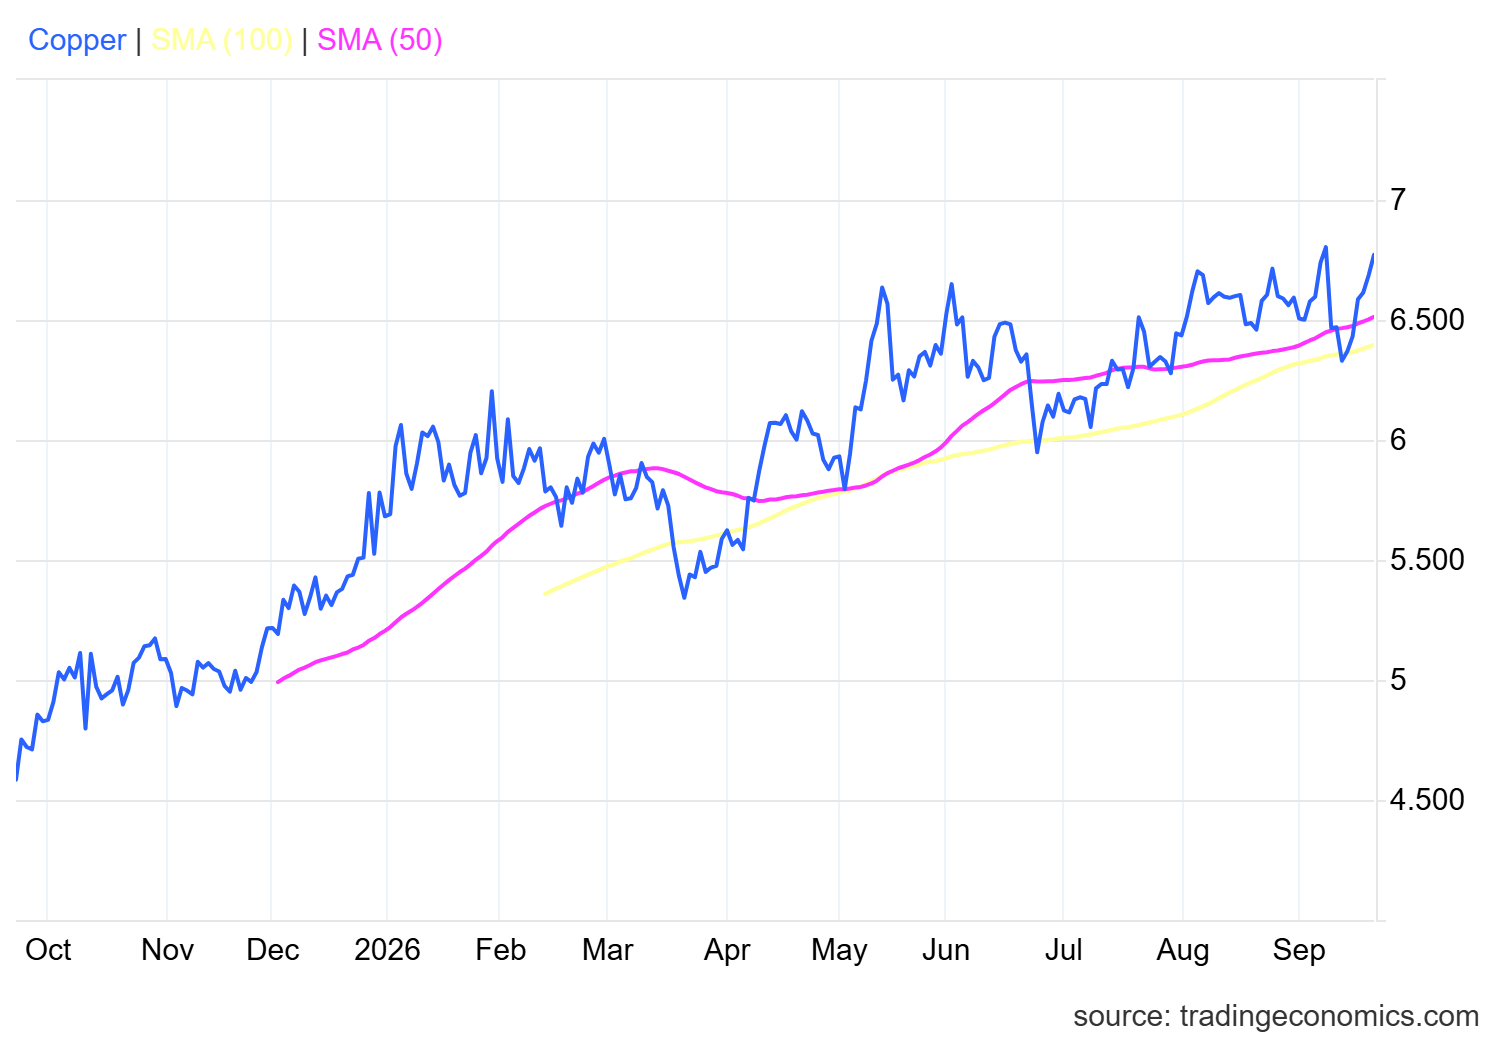
Фьючерсы на медь поднялись выше $6,70 за фунт во вторник, зафиксировав шестую подряд сессию роста на фоне опасений по поставкам, которые продолжают поддерживать цены. Теперь металл вырос в шести из первых девяти месяцев 2026 года: с $5,95 в январе до почти $6,83 к сентябрю — примерно на 15%. Основную нагрузку вынесли апрель и май: рост составил 6% и 7% соответственно, а сентябрь уже добавил еще 2%.
Сейчас никто не может получить меди достаточно, и никто не способен нарастить ее производство достаточно быстро. Вот вся история Freeport-McMoRan, Hudbay Minerals и Trekor Metals, которые большинство людей по-прежнему называют Taseko Mines, и, честно говоря, так же поступает половина торговых терминалов. Все три компании могут выиграть, поскольку разрыв между тем, что нужно миру, и тем, что шахты способны реально поставить, продолжает увеличиваться — хотя это не один и тот же сценарий, «переодетый» в три разных варианта.
Китай доплачивает, и горняки не успевают
Начать стоит с Китая, потому что именно там физическая «теснота» проявляется в первую очередь. Премия на медь в Яншане, то есть то, сколько покупатели платят, чтобы получить импортированную рафинированную медь, которая действительно доходит до страны, на прошлой неделе подскочила до $121 за тонну — с $85 неделей ранее.
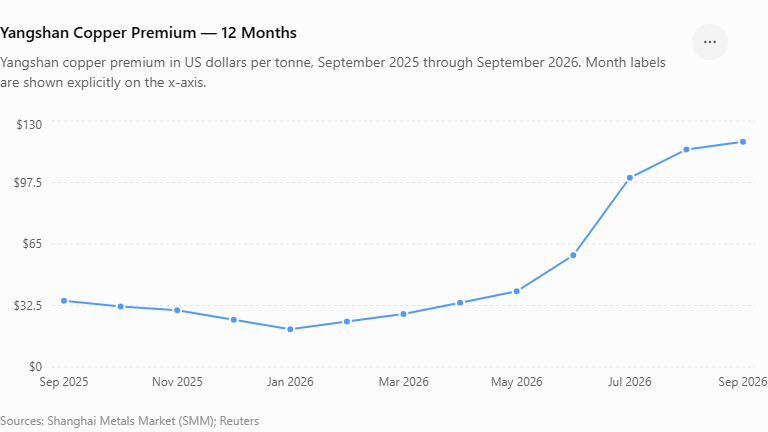
У Reuters был этот показатель — и это максимальное значение с конца 2022 года. Когда китайские покупатели готовы платить столько лишнего просто чтобы миновать очередь, это не похоже на ставку трейдера по фьючерсам. Это похоже на того, кому нужен реальный металл.
Shanghai Metals Market зафиксировал сделки за неделю с 14 сентября в диапазоне примерно от $108 до $121 за тонну, в среднем около $115. Сама медь в Шанхае прибавила 1,3% на этом отрезке, а медь на Лондонской бирже металлов (LME) шла в районе траектории к собственной недельной прибавке примерно в 1,6%.
Предложение движется в неверном направлении — да ещё и в самое неподходящее время. Sprott Asset Management обнаружила, что мировое производство добытой меди упало на 1,1% год к году в первой половине 2026 года — а значит, это станет первым ежегодным снижением выпуска отрасли с 2017 года. Два рудника сделали львиную долю вреда сами по себе: комплекс Grasberg у Freeport в Индонезии и проект Kamoa-Kakula у Ivanhoe в Конго — вместе они выбили примерно 600 000 тонн ожидаемого производства в 2026 году, или около 2,5% мирового предложения меди из шахт. Джейкоб Уайт из Sprott (Jacob White) сделал верное замечание: более высокие цены не заставляют лицензии двигаться быстрее и не сокращают годы, которые нужны, чтобы в реальности построить шахту.
Чили — на долю которого в 2025 году приходилось 23% всей добытой меди в мире — тянет вниз мировое предложение как раз в тот момент, когда рынок меньше всего может это себе позволить. В июле выпуск упал на 9,4% год к году после снижения на 6,6% в первой половине года, а Cochilco уже сократил прогноз на 2026 год до 5,27 миллиона метрических тонн — ниже общего показателя прошлого года. Codelco, государственная горнодобывающая компания и второй в мире производитель, не выполняла производственный план семь лет подряд: она убрала свою цель на 2026 год в размере 1,34 MMT в августе и тихо свернула план выйти на 1,7 MMT к концу десятилетия — после того, как уступила первое место в мире BHP в 2025 году.
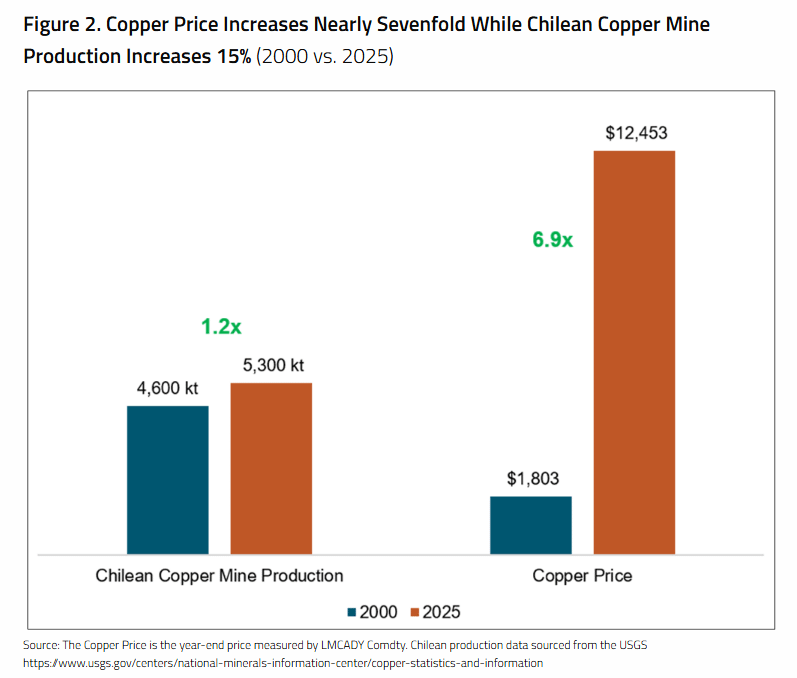
Antofagasta и Lundin Mining усилили давление, урезав в сумме от 35 000 до 55 000 тонн в своём прогнозе на 2026 год, и даже Escondida, крупнейшая в мире шахта, при рекордных темпах ожидает, что истончение руды приведёт примерно к 210 000 тонн потерь в FY2027 — это около 1% мирового объёма добытой меди. Несоответствие бросается в глаза: цены на медь выросли почти в семь раз с 2000 по 2025 год, тогда как выпуск в Чили увеличился лишь на 15% — доказательство того, что одни только более высокие цены не могут «починить» стареющие шахты и снижающуюся сортность.
При том что Чили буксует, рынок упирается в более рискованный рост поставок из ДР Конго, Китая и России. ДРК, как ожидается, добавит больше всего новых объёмов в 2026 году, но её шахты работают на импортной серной кислоте — реальная уязвимость, учитывая, что поставки из Персидского залива дают около 25% мирового производства серы и половину морской торговли серой. Сбой на этом направлении через Ормузский пролив, плюс остановка Китаем экспорта серной кислоты, может быстро «пережать» эту цепочку. Пока выпуск ДРК держится, но по мере того как запасы и действующие контракты будут исчерпываться, такая устойчивость всё больше будет казаться «взятым взаймы» временем.
По сути, крупнейшие в мире добытчики меди продолжают не дотягивать до собственных цифр, а подстраховка глобального предложения держится на стране, чьи шахты зависят от кислоты, поставляемой через узкое «горлышко». Это не самое комфортное место, чтобы рынку, который уже в дефиците, опираться на такое.
А ещё есть часть про спрос, о которой никто не говорил три года назад. Последний прогноз Международного энергетического агентства по критически важным минералам говорит, что медь добавит больше спроса, чем любой другой минерал, до 2040 года — примерно 7 миллионов дополнительных тонн, в основном из-за сетей и из-за любой технологии, которой нужно питание. Оценка агентства по разрыву предложения к 2035 году на самом деле улучшилась: до примерно 25% с 30% год назад — поскольку новые проекты в Конго и Замбии продвигаются вперёд. «Улучшилась» — понятие относительное. У четверти ожидаемого спроса всё ещё нет источника, откуда ему взяться.
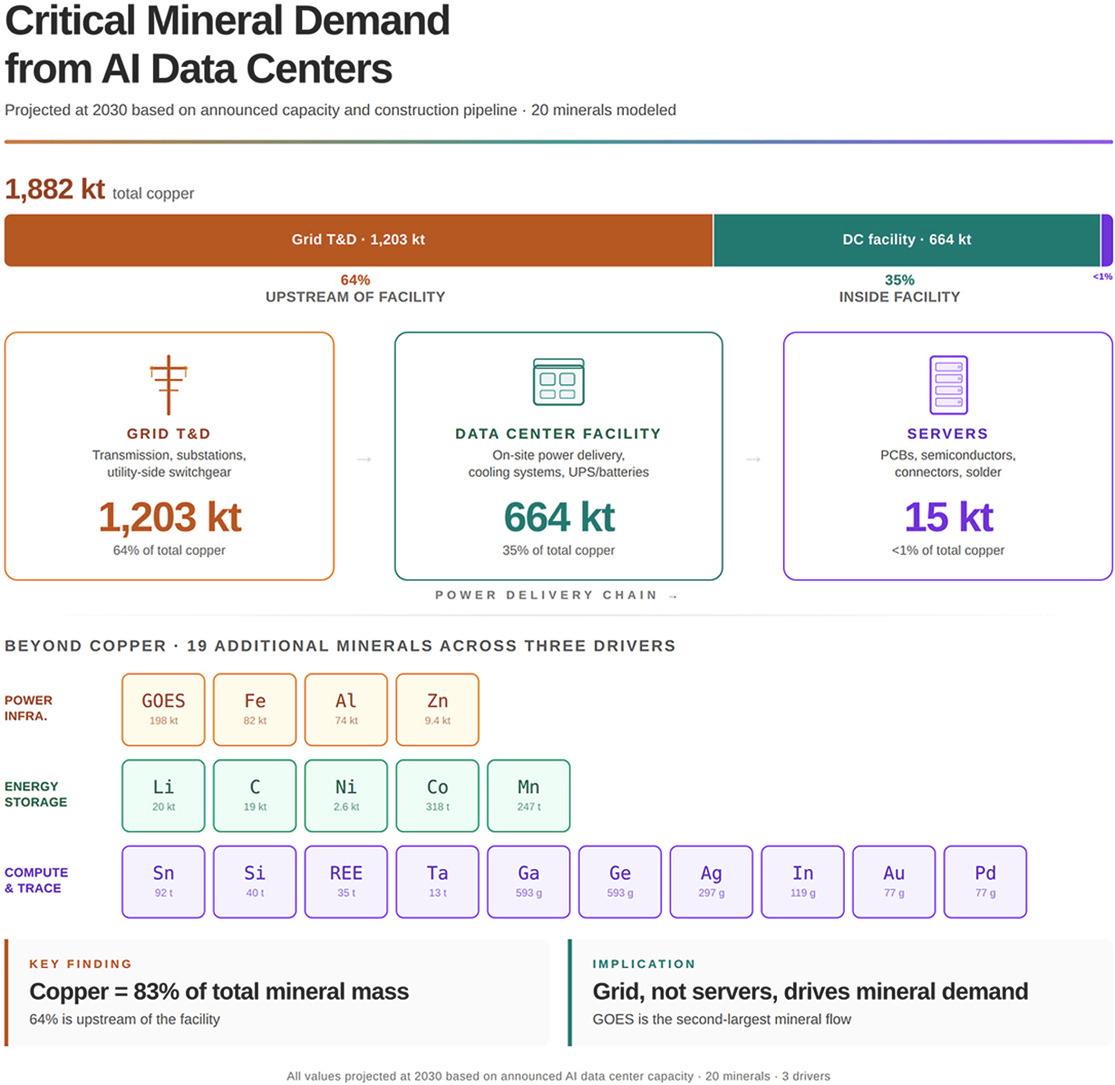
Исследование, опубликованное в августе в журнале Resources Policy, попыталось смоделировать, какой объём спроса на полезные ископаемые создаёт развертывание ИИ, и в их модели медь «съела» 82–83% всей массы минералов. Одна только передача и распределение электроэнергии по сетям обеспечили почти две трети этого. Что говорит вот о чём: чипы получают прессу, но именно провод, идущий к зданию, пожирает медь.
Тарифы — часть, которую никто не может заранее спланировать. Вашингтон всё ещё не решил, будут ли облагаться тарифом рафинированная медь, и сама только возможность заставила металл попасть на склад в США в качестве хеджа. Если тариф действительно введут, ожидайте больше складирования и более сильный разрыв между тем, что доступно здесь, и тем, что доступно в остальном мире. Если нет — часть этой меди может быстро пойти обратно, а предложение начнёт снова «разжиматься». Сейчас рынок оценивает саму неопределённость, а не какой-то конкретный исход.
Фьючерсный рынок не верит, что это спекуляция
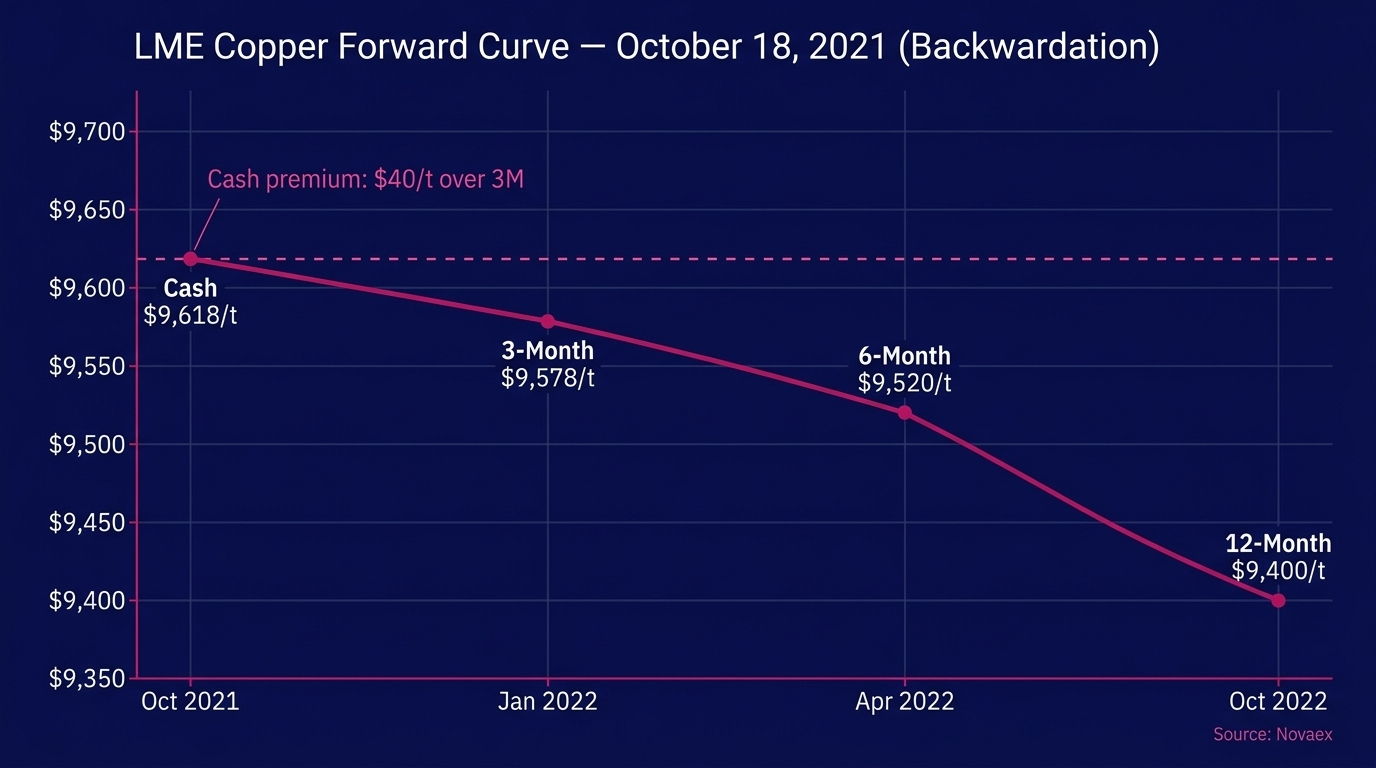
Обычно фьючерсная кривая идёт вверх. Хранение фунта меди на шесть месяцев означает, что кто-то должен платить за хранение и финансирование, поэтому декабрьский контракт должен стоить дороже, чем контракт на сегодня. Но кривая по меди сейчас делает наоборот: такой сетап трейдеры называют бэквордацией. Это означает, что покупатели скорее заплатят больше, чтобы получить металл на руках сегодня, чем будут ждать более дешёвого контракта через три месяца.
Медь на LME ушла в бэквордацию 18 октября 2021 года: спот торговался с премией к фьючерсу на 3 месяца вперёд, и трейдер, который читал всю кривую, «выловил» преимущество в $58 000 на позиции в 250 тонн — чего не заметил трейдер, работавший только со спотом. Данные по рынку были одни и те же для обоих; весь разрыв свёлся к тому, как именно они смотрели на кривую.
Спекулянты обычно не «изготавливают» такие вещи. Никто не платит премию за то, что уже стоит на складе буквально в двух кварталах. Что на самом деле происходит: трейдеры завозят металл на находящиеся в США «bonded» (таможенно-складские) склады на случай возможного тарифа — а когда медь попадает на один из таких складов, она фактически оттуда не выходит. То есть остальной мир тихо теряет доступ к поставкам, даже пока американские запасы растут. Избыток, который год назад казался комфортным на бумаге, теперь выглядит тесным за пределами США и ближе к дефициту, если так будет продолжаться.
Нет быстрого способа добывать больше меди
Отойдите немного назад — и цифры становятся хуже, а не лучше. Данные Геологической службы США (U.S. Geological Survey) говорят, что человечество выкопало за всю историю порядка 700 миллионов метрических тонн меди. Собственное январское исследование S&P Global по меди и энергетическому переходу ожидает, что спрос вырастет примерно с 28 миллионов тонн в 2025 году до 42 миллионов тонн к 2040 году — на 50% — и предупреждает, что первично добытое предложение к 2040 году может в итоге оказаться ниже, чем сейчас, если никто не инвестирует больше. Их оценка разрыва: примерно 10 миллионов тонн первичного предложения, и нет ясного источника, откуда оно возьмётся. Среднее время, чтобы запустить новую шахту «с нуля до конца»: около 17 лет.
Самая руда не помогает. Сортность (содержание) упала примерно на 40% по всему миру с 1991 года, так что горнякам приходится перерабатывать больше породы ради того же фунта меди — с более высокими затратами и с большим количеством сжигаемой в процессе энергии. Независимый аналитик Тьерри фон Арви (Thierry von Arvy) внимательно отслеживает это, и его работа показывает, что глобальное предложение по сути выходит на плато в начале 2030-х — ровно в то время, когда спрос продолжает расти. Нет такой версии, где больше бурения быстро всё исправит. Если найти месторождение сегодня, то — в лучшем случае — до начала производства это будет уже в следующем десятилетии.
Три имени, три разных сценария
Вот почему горняки двигаются «жёстче», чем сам металл. Когда шахта уже запущена и работает, большая часть её затрат фиксирована, поэтому изменение цены меди на один доллар почти напрямую проходит в прибыль — по крайней мере, пока компании не придётся тратить больше на строительство чего-то нового. Это и есть по сути весь инвесткейс по трём компаниям ниже, и он реализуется по-разному в зависимости от размера.
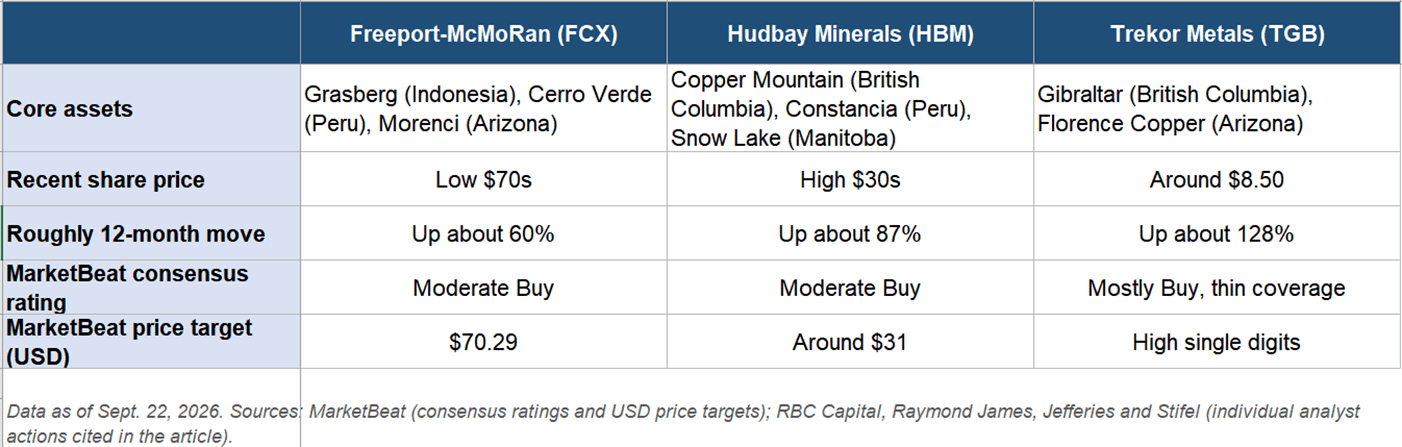
Полезно знать: RBC и Raymond James котируют цели по Hudbay и Trekor в канадских долларах, поскольку обе акции торгуются в основном в Торонто. Приведённые выше цифры MarketBeat — в долларах США, то есть совпадают с американскими листингами.
Freeport Уже Имеет Медь, Которая Выходит Из Земли
Здесь главный — Freeport: крупнейший американский листинговый производитель и крупнейший источник рафинированной меди в стране. В конце августа бумаги обновили исторический максимум около $80, затем откатились немного и всё ещё находятся в верхней половине своего диапазона за 52 недели — при том что институции владеют большей частью свободного обращения.
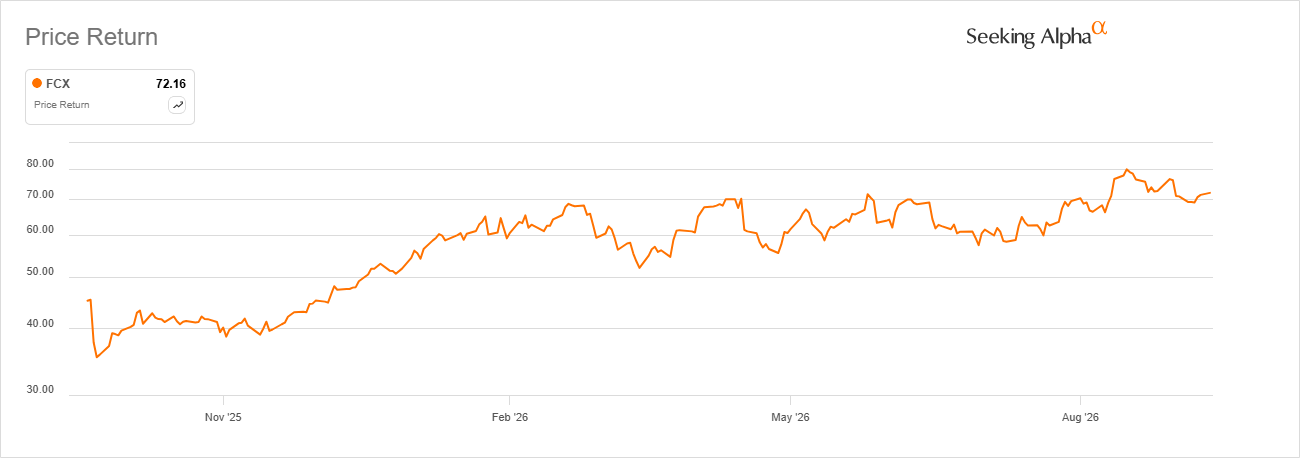
Чистая прибыль за первую половину 2026 года выросла на 65% по сравнению с годом ранее, а сегмент добычи в США увеличил операционную прибыль более чем вдвое. Это уже «калькуляция фиксированных затрат», о которой говорилось выше, проявилась в реальном отчёте о прибылях. С начала года по сравнению с S&P 500 Freeport прибавила 42%, тогда как широкий индекс — только 13%.
Аналитики не сходятся во мнениях, что делать со всем этим. RBC поднял целевую цену до $85 с $73 16 сентября, сохранив рейтинг Sector Perform — странное сочетание, если посмотреть на него трезво: поднять число, а акции оставить как бы «на паузе». Bernstein пошёл в другую сторону и на той же неделе сократил свою цель до $47.
Freedom Broker понизил рейтинг акций до Hold с Buy, не сдвинув свою цель в $75, а Erste Group начала обновление покрытия с рекомендации Buy, поставив ставку на то, что рост Freeport в этом году обгонит средний по сектору. Сложите всё это по примерно двум десяткам аналитиков — и MarketBeat называет это Moderate Buy с консенсус-целевым ориентиром $70,29, почти там же, где акции сейчас и торгуются. Все продолжают корректировать цифры. Никто не выглядит убедившимся больше, чем раньше.
Hudbay и Trekor меняют масштаб сделки: ставки на Torque
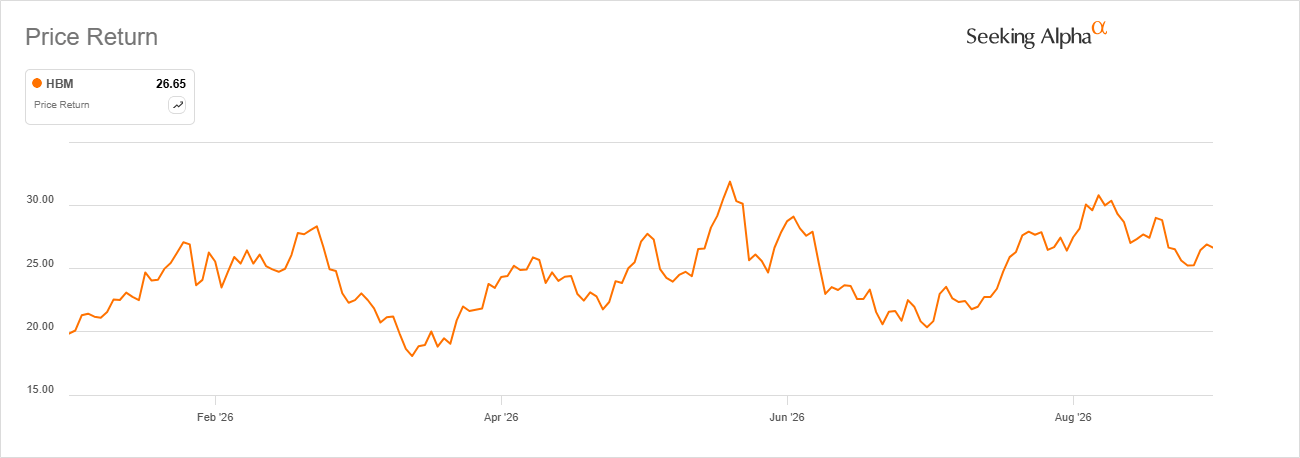
Hudbay — промежуточный вариант: в основе Copper Mountain в Британской Колумбии, Constancia в Перу и операции Snow Lake в Манитобе. Компания как раз опубликовала свои лучшие скорректированные показатели EBITDA за последние 12 месяцев. Аналитики гонятся за этим с повышенными целевыми ценами: RBC поднял до C$48 с C$40 16 сентября, а Raymond James — до C$42 с C$41 пару недель ранее; оба варианта всё ещё называют акции Outperform. Со стороны США, MarketBeat насчитывает 13 аналитиков, 11 из них — с рейтингом Buy, то есть в целом — Moderate Buy. С начала года Hudbay вырос на 34% по сравнению с S&P 500, который прибавил лишь 13%.
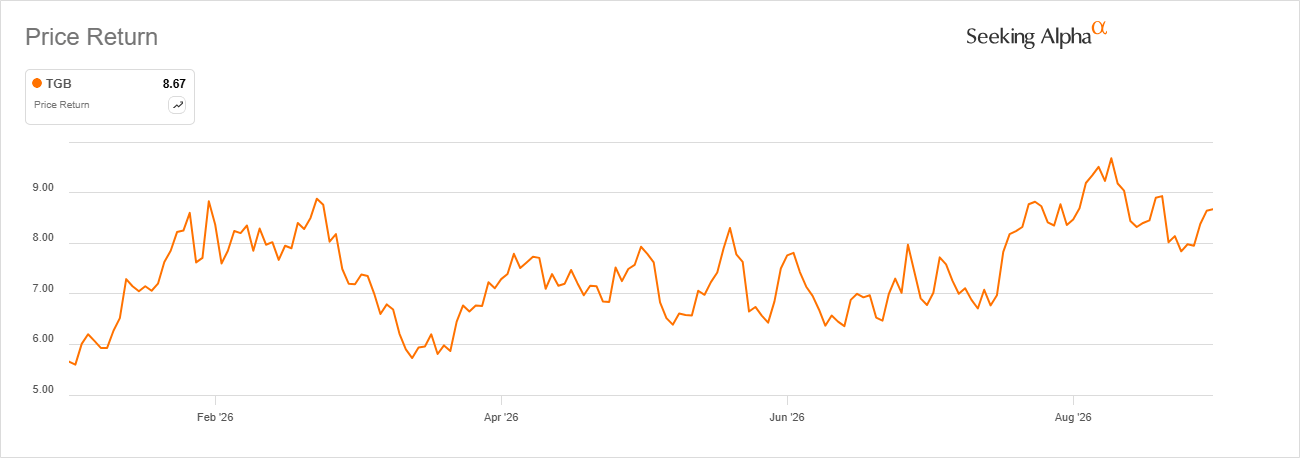
Trekor — новое название для старой компании. В июне акционеры проголосовали за переименование Taseko Mines в Trekor Metals, однако тикер не изменился на обеих биржах, так что тот, кто просто откроет график, вероятно, даже не заметит. Гибралтар в Британской Колумбии всё ещё даёт основную часть производства, а Florence Copper в Аризоне вылила свои первые катоды ещё в феврале — значит, теперь это компания из двух рудников: с внутренним активом в США, в момент, когда Вашингтон продолжает говорить о том, чтобы возвращать цепочки поставок домой.
Jefferies начал в августе с рекомендации Buy и целевой цены C$15, а Stifel поднял собственную цель до C$13,50 с C$12,50 примерно в то же время — обе цифры сильно выше уровней, по которым акции на деле торгуются. Такой разрыв довольно типичен для небольшого производителя: институциональных денег и аналитического покрытия, которое обычно за ним следует, становится меньше по мере того, как вы становитесь меньше. Любой, кто предпочитает не делать ставку на одно конкретное имя, может получить примерно ту же экспозицию через ETF Global X Copper Miners, в котором всё около того: за последний год он примерно удвоился. С начала года Trekor вырос на 53% по сравнению с S&P 500, который прибавил лишь 13%.
Не все убеждены
Не все покупаются на историю спроса «в лоб». Часть скептиков, по их словам, на самом деле видит в этом тарифную премию, прикинутую под дефицит меди. И как только Вашингтон решит, что именно будет, часть этого движения может просто испариться.
Стэнли Друкенмиллер не из тех, кто считает это так, по крайней мере, не насчёт самого металла. Его семейный офис Duquesne Family Office наращивал Southern Copper, и он описал сделку так прямо, как только может сделать это миллиардер:
«Мы владеем медью. Это не гениальная сделка. Это большая сделка по общему консенсусу». По его словам, если выбирать, он предпочёл бы держать металл напрямую, а не компании, которые его добывают.
Вот где лежит реальная разница между этими тремя. Медь Freeport уже лежит на поверхности — история дальше целиком про цену и себестоимость, без вариантов. Hudbay находится где-то посередине. Перепереоценка Trekor целиком строится на том, что Florence будет продолжать наращивать выпуск так, как и должна, и поскольку она самая маленькая из трёх, у неё также больше всего пространства для снижения, если медь «застопорится».
Забудьте на секунду про спот-цену. Смотрите лучше на разницу между спотом и поставкой в декабре. Пока покупатели продолжают переплачивать за ту медь, которую они могут получить «здесь и сейчас», дефицит, который стоит за этим ралли, реален — и эти три акции остаются ровно так же подвержены ему, как и выглядят.