
История про ИИ по-прежнему развивается очень быстро.
Появляются новые чипы, дата-центры становятся больше, и компании продолжают вкладывать огромные суммы в вычислительные мощности.
Но в последнее время я стал думать о чуть другом вопросе.
Что происходит после того, как потратят все эти деньги?
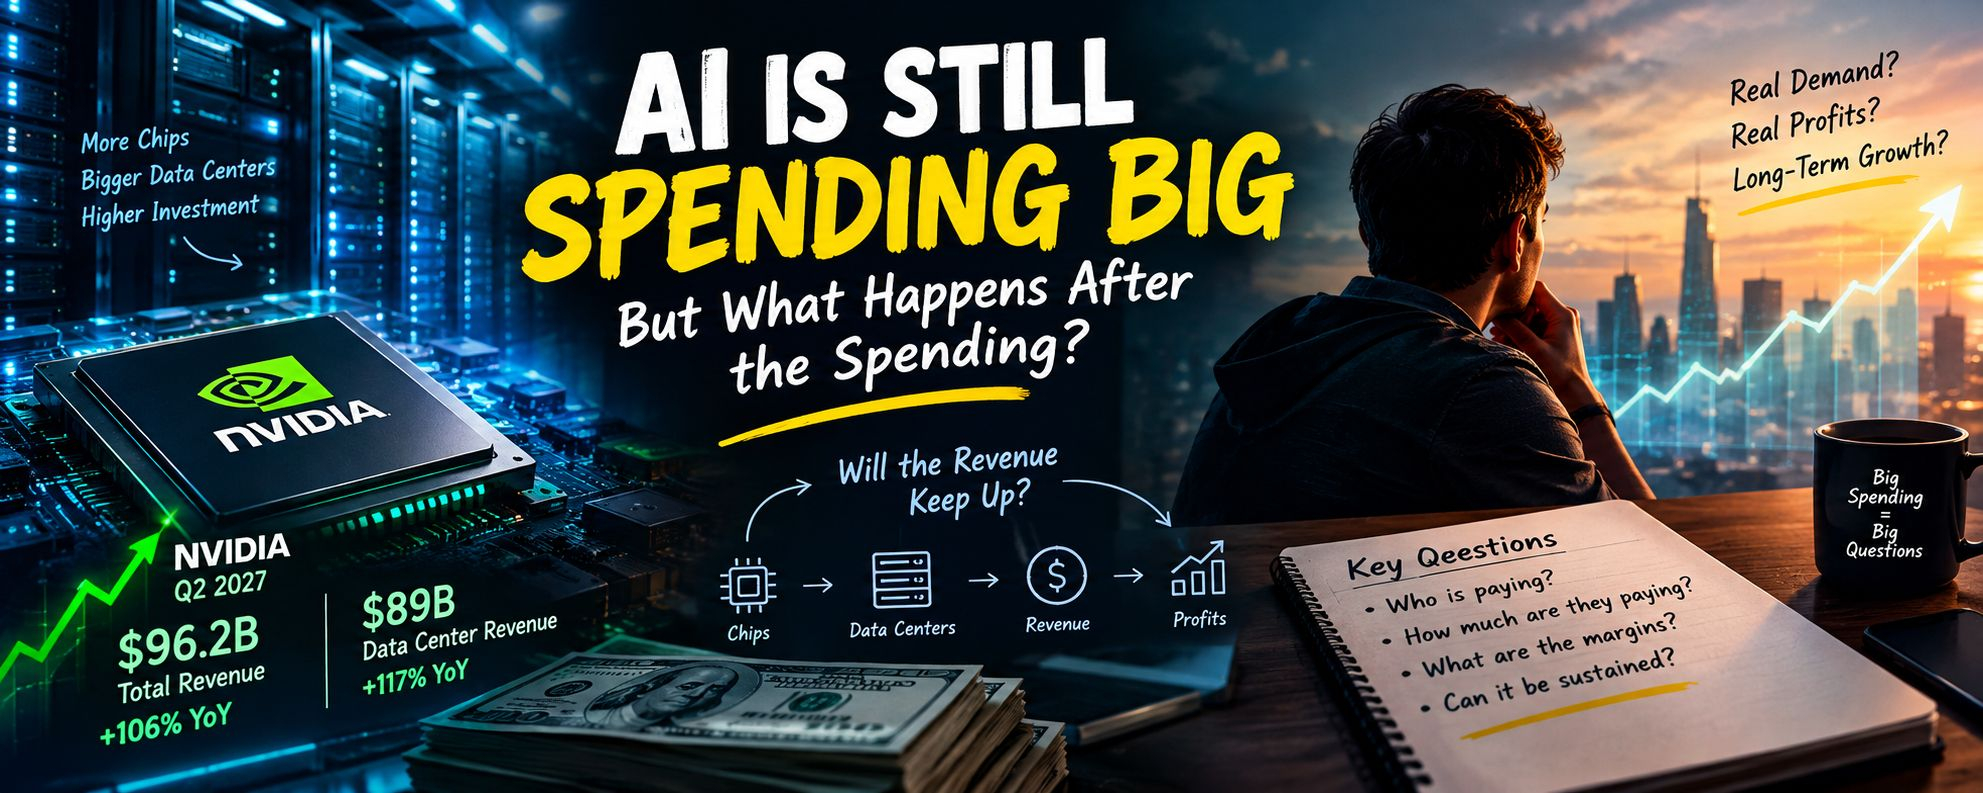
Нет никаких сомнений в том, что спрос на вычисления с ИИ сейчас очень высок. Последние цифры NVIDIA это довольно ясно показывают. Компания сообщила о выручке в размере 96,2 млрд долларов за финансовый квартал Q2 2027, а бизнес Data Center принес 89 млрд долларов — это на 117% больше по сравнению с годом ранее. NVIDIA также ожидает около 108 млрд долларов выручки в следующем квартале.
Это поразительный уровень роста.
Но сильный спрос на чипы — лишь одна часть истории.
Кто-то должен оплачивать эти чипы.
Кто-то должен загрузить эти дата-центры работой.
И в итоге компаниям, использующим всю эту вычислительную мощность, нужно будет зарабатывать на ИИ достаточно денег, чтобы оправдывать свои расходы.
Вот та часть, которая сейчас мне кажется более интересной.
Возьмем компании, создающие ИИ-инфраструктуру.
Некоторые из них видят очень быстрый рост выручки, но задействованные затраты огромны. Например, Nscale сообщила о выручке $140,6 млн за первое полугодие 2026 года, при этом зафиксировав чистый убыток примерно $1,02 млрд.
Я не думаю, что крупный убыток автоматически означает, что бизнес плохой.
Строительство ИИ-инфраструктуры дорого, и компании явно тратят больше, чем они пока зарабатывают, потому что ожидают, что спрос будет расти.
Тем не менее цифры такого масштаба заставляют меня остановиться и задуматься.
Если компании сегодня нужно потратить несколько долларов, чтобы создать один доллар будущей выручки, как долго может работать эта модель?
Возможно, ответ в том, что спрос на ИИ станет настолько большим, что экономика улучшится за счет масштаба.
Возможно, со временем более дешевый инференс, более эффективное использование оборудования и больше корпоративных клиентов изменят картину.
Или, возможно, часть сегодняшних расходов окажется чрезмерно агрессивной.
Мы пока этого не знаем.
И я думаю, что эта неопределенность важна.
То же самое происходит и с более крупными компаниями в полупроводниковом секторе.
AMD недавно преодолела отметку в $1 трлн капитализации на фоне ралли акций, связанных с ИИ. Интерес к ИИ-инфраструктуре по-прежнему явно силен.
Но есть интересное различие между компанией, которая выигрывает от сильного отраслевого тренда, и акцией, которая выглядит недооцененной.
Это два разных вопроса.
У бизнеса может быть отличный рост, но при этом цена акций уже будет закладывать слишком много хороших новостей.
Вот почему я уделяю больше внимания отчетной прибыли и денежному потоку, чем раньше в цикле ИИ.
Я хочу понять, смогут ли компании превратить весь этот спрос в то, что будет длиться.
Не просто еще один квартал сильных заказов.
Не просто очередное громкое объявление о дата-центрах.
Я имею в виду реальных клиентов, повторяющуюся выручку, улучшение маржинальности и в итоге более сильный свободный денежный поток.
Есть и другая сторона этого.
Объем капитала, направляемого в ИИ, становится настолько большим, что само финансирование превращается в часть истории. Reuters недавно сообщало о крупных сделках по финансированию, поддерживающих проекты ИИ-инфраструктуры, включая кредит на $22 млрд, связанный с Crux — облачным венчуром с участием Blackstone и Alphabet.
Сам по себе это меня не обязательно беспокоит.
Крупные инфраструктурные проекты всегда требовали финансирования.
Но когда отрасль начинает нуждаться в огромных объемах внешнего капитала, я думаю, становится еще важнее понимать, какую отдачу от этих инвестиций ожидают.
Вот где я сейчас нахожусь с точки зрения ИИ.
Я не сомневаюсь, что у технологии есть спрос.
Очевидно, что платить будут.
Мне интереснее, какая часть сегодняшних расходов в итоге превратится в устойчивую прибыль.
Потому что если ИИ действительно помогает компаниям снижать затраты, создавать новые продукты и повышать производительность, то этот инвестиционный цикл может продолжаться долго.
Но если инфраструктура продолжит расширяться гораздо быстрее, чем прибыльные ИИ-приложения, инвесторы в итоге могут стать избирательнее.
И это может довольно сильно изменить рынок.
Мое мнение
Я все еще позитивно смотрю на долгосрочный рост ИИ.
Но мне менее интересно просто найти следующую акцию, связанную с темой ИИ.
Мне лучше понять бизнес-основу.
Кто платит?
Сколько им платят?
Насколько дорого обходится их обслуживание?
И после всех этих затрат — сколько денег в итоге остается?
Эти вопросы не так увлекательны, как заголовок о рекордной выручке.
Но я думаю, что со временем это станет гораздо важнее по мере того, как ИИ-индустрия будет расти.
Для меня следующая глава истории об ИИ будет про экономику, а не про ажиотаж.
🟢 Бычий — распространение внедрения ИИ продолжается, и спрос на вычисления растет
🔴 Медвежий — расходы опережают выручку и прибыль, необходимые для их поддержки
⚖️ Мое мнение — позитив по внедрению ИИ, но избирательно по отношению к компаниям и оценкам, связанным с ним
Технологии развиваются быстро.
Теперь я наблюдаю, сможет ли деньги идти в ногу с этим.