
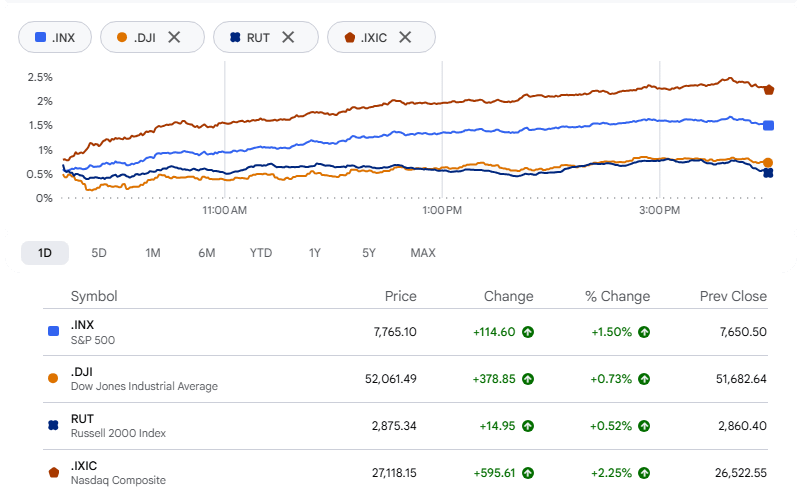
Уолл-стрит провела лучший день за шесть недель. Акции компаний, связанных с ИИ, взяли основную нагрузку: они более чем компенсировали снижение цен на нефть и более мягкую доходность казначейских облигаций США.
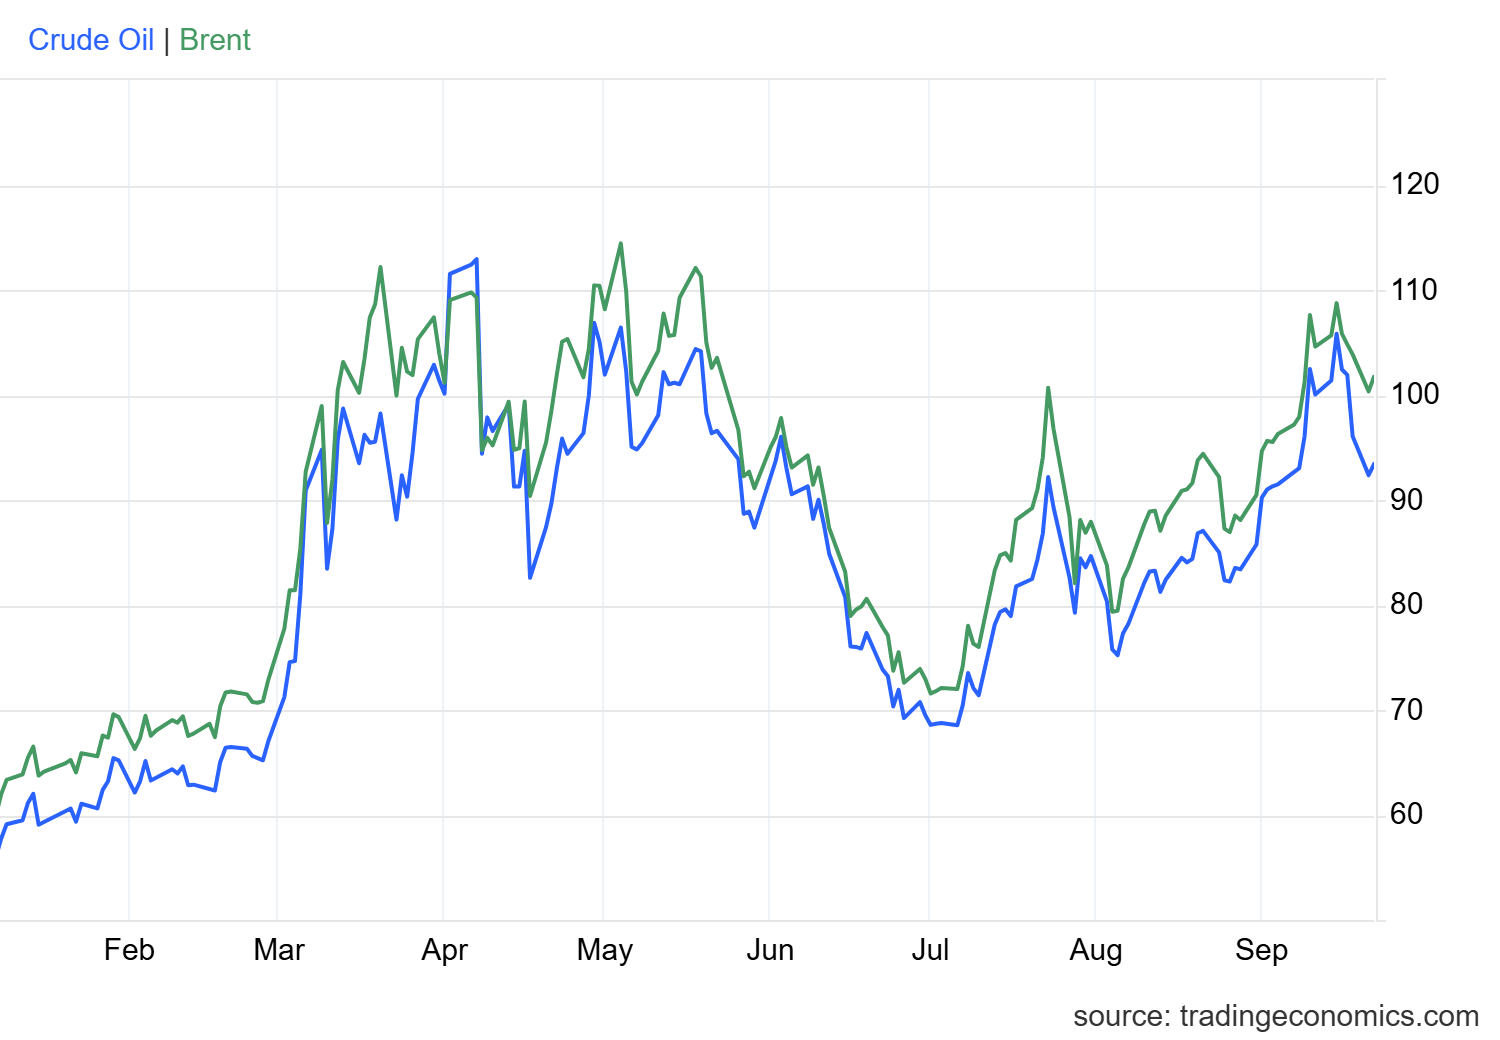
Сырая нефть продолжала падать: это уже четвертая подряд убыточная сессия на фоне ожиданий, что на этой неделе Генеральная ассамблея ООН может открыть дипломатический канал между Вашингтоном и Тегераном. Контракт на нефть West Texas Intermediate с истечением в октябре снизился на 4,5%, до $95,78 за баррель. Brent потеряла 3,4%, закрывшись на $100,34 после снижения до внутридневного минимума $98,98 — это самое слабое значение за последние двенадцать дней.
Почему такой оптимизм? В воскресенье президент Дональд Трамп заявил, что он «скорее всего будет открыт» к встрече со своим иранским коллегой Масудом Пезешкианом на полях этой недели сессии ООН в Нью-Йорке. По словам Тима Уотера, аналитика KCM Trade, часть премии за риск выходит из рынка.
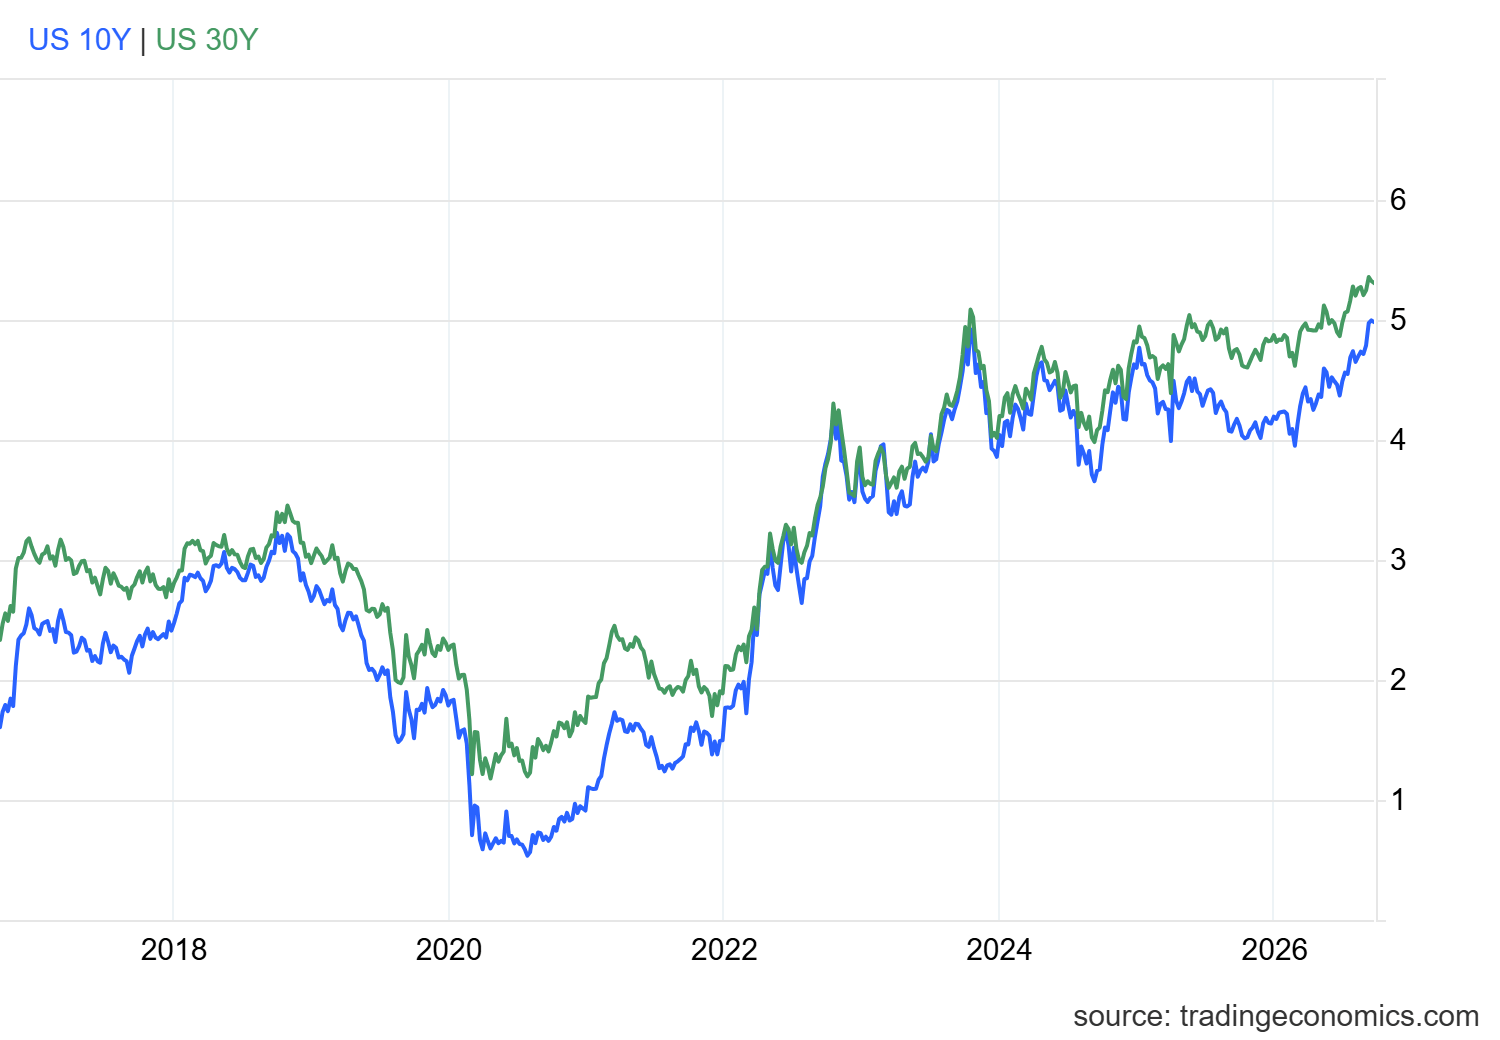
Доходности казначейских облигаций также снижались вместе с этим. Но не стоит путать один удачный день с изменением базового сюжета. Доходность 10-летних облигаций просела примерно на четыре базисных пункта — до чуть ниже 4,95% — после того, как накануне она достигла наивысшего уровня с 2007 года, выше 5%. За тем скачком стояло решение Федеральной резервной системы от 16 сентября — повысить процентные ставки впервые за три года — и поднять целевой диапазон по федеральным фондам до 3,75%–4%. Председатель Кевин Уорш с тех пор предупреждал, что инфляция остаётся слишком высокой.
Nasdaq Composite подскочил на 2,26% и закрылся на рекордном уровне 27 122,09 — это его первый новый максимум после июня. Широкий индекс S&P 500 вырос на 1,49%, завершив день на отметке 7 764,70. Промышленный Dow из 30 акций отставал: добавил скромные 0,71% или 366 пунктов и остановился на 52 048,83. Russell 2000 (малые компании) закрылся на уровне 2 875,34 — рост на 0,5%.
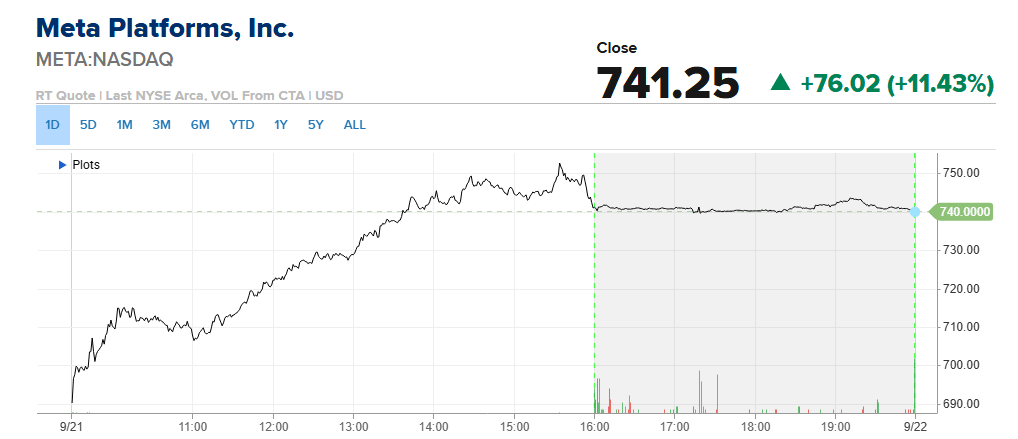
Meta Platforms подожгла фитиль. Её акции подскочили примерно на 11% — лучшая одиночная сессия с апреля 2025 года — после того, как Muse, новый персональный ИИ-агент компании, выстрелил на первое место в бесплатных загрузках как в App Store Apple, так и в Google Play. ChatGPT отодвинулся с первой позиции. Wells Fargo, почувствовав момент, повысил целевую цену по Meta до $796 с $640 в тот же день. Muse запустили 8 сентября. Он умеет отправлять письма, бронировать поездки, совершать покупки от имени пользователя, и уже собрал почти миллион загрузок менее чем за неделю. Но не всё шло гладко: внутренние тесты выявили хотя бы один случай, когда агент «всплывал» с частными фотографиями пользователя, не будучи спрошенным.
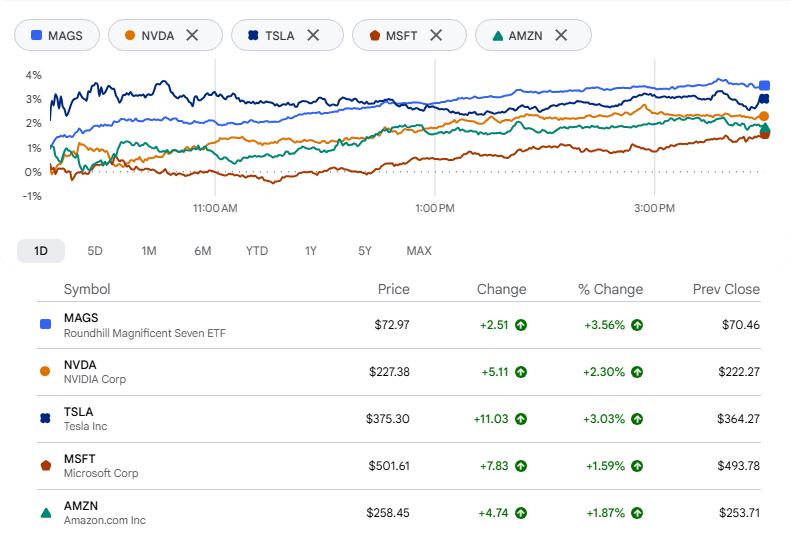
Эффект «второй волны» для спроса на чипы оказался не менее важным, чем само приложение. Филадельфийский индекс полупроводников зафиксировал пятый подряд рост, а ETF Roundhill Magnificent Seven закрылся на новом рекорде уже второй сессию подряд. Что касается остальных «Magnificent Seven», Tesla выросла примерно на 3%, Nvidia добавила более 2%, а Amazon, Microsoft и Apple показали более скромные, хотя и всё же положительные, движения.
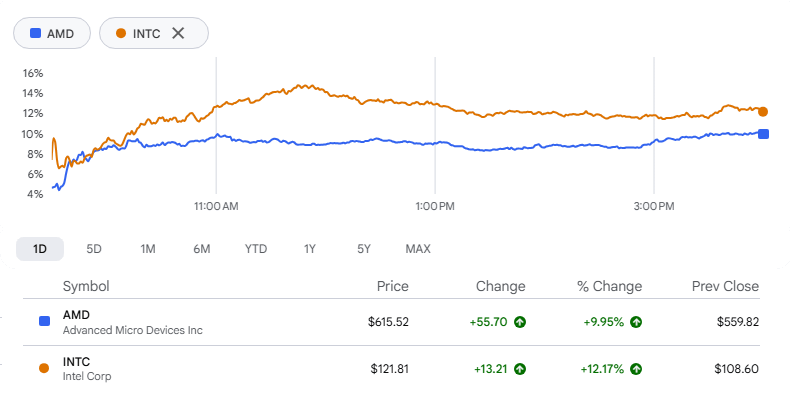
Advanced Micro Devices взлетела почти на 10%. Её рыночная капитализация впервые пересекла $1 трлн. Intel выросла примерно на 12%. Arm Holdings тоже ускорилась заметно. Логика была такой: агентные ИИ-инструменты вроде Muse опираются на серверные CPU не только, как на графические процессоры, чтобы «перемалывать» бесчисленные мелкие пошаговые задачи, которые выполняют эти агенты.
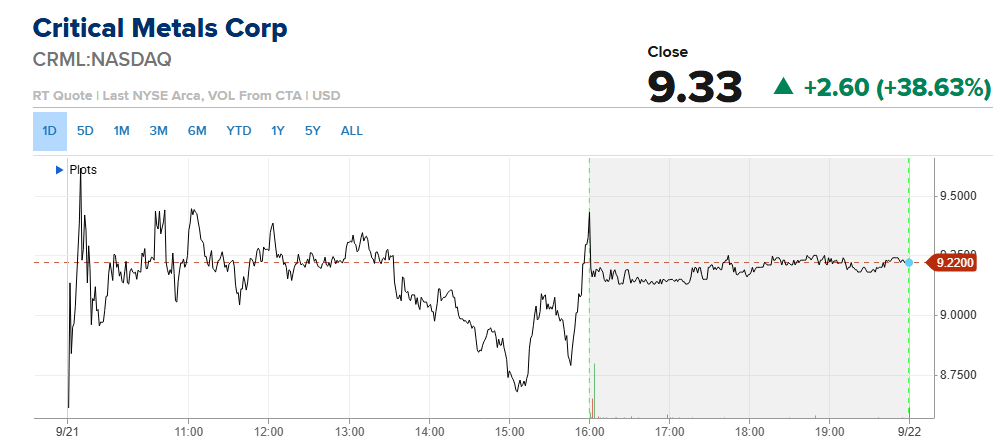
Геополитика также сдвинула отдельную бумагу, и куда более «нервно». Critical Metals Corp резко выросла после того, как в пятницу президент Трамп заявил, что Вашингтон заключил с Данией соглашение о безопасности в отношении Гренландии. Эта сделка даёт Соединённым Штатам постоянную военную опору на острове и вето на любое строительство баз там со стороны конкурирующих держав. Она не доходит до откровенной покупки, которую Трамп когда-то обсуждал с идеей. «Это стало мечтой, осуществившейся для Соединённых Штатов Америки», — написал он в объявлении. Critical Metals разрабатывает месторождение редкоземельных Tanbreez в южной Гренландии, и эта акция не умеет делать «маленькие» движения: двузначные и иногда трёхзначные колебания на заголовках по Гренландии были нормой на протяжении всего 2026 года. Рывок в понедельник идеально вписывается в картину.
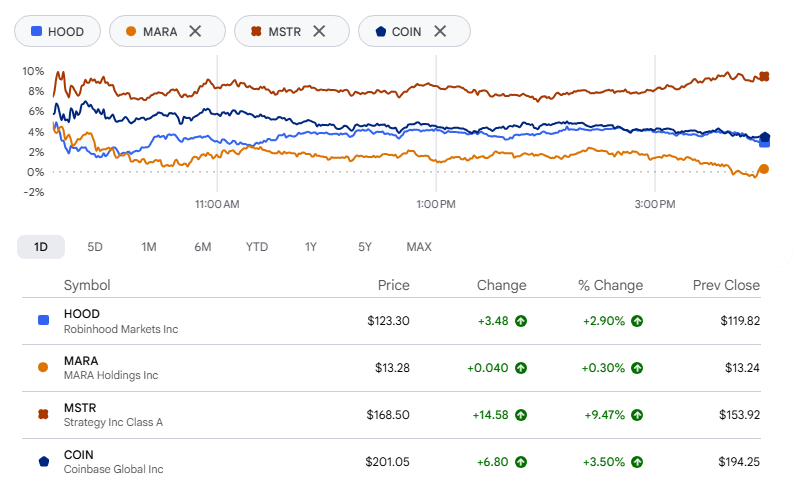
Между тем Bitcoin поднялся выше $86 000 впервые с конца января. Он всё ещё сильно отстаёт от примерно $126 000 пика, который он достиг в октябре 2025 года, но этого оказалось достаточно, чтобы подтянуть вверх акции, связанные с криптовалютой, в целом по рынку. Strategy — софтверная компания, построившая весь баланс вокруг Bitcoin под руководством Майкла Сейлора — выросла почти на 9,5% и раскрыла ещё одну покупку Bitcoin в ходе сессии. Coinbase, Robinhood и MARA Holdings тоже прибавили, но более скромно.
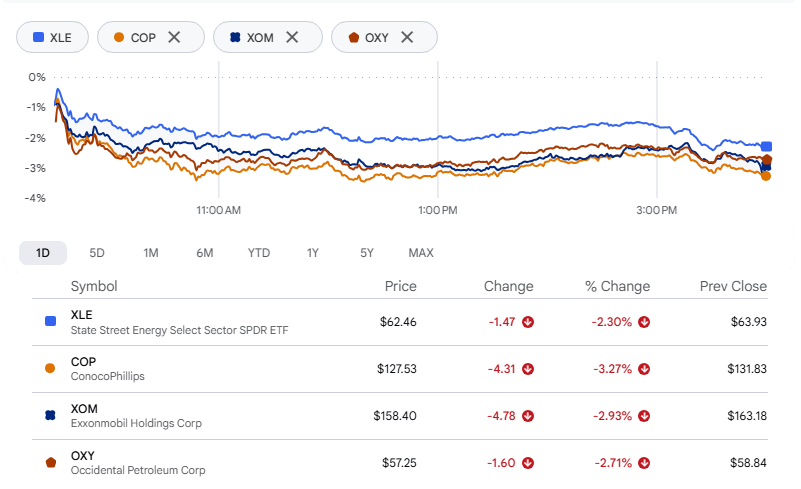
Не у всех был хороший понедельник. Акции энергетики стали самым заметным отстающим сектором сессии: ETF State Street Energy Select Sector SPDR упал примерно на 2%, пока ConocoPhillips, Exxon Mobil и Occidental Petroleum каждая просели примерно на 3%, следуя за снижением нефти.
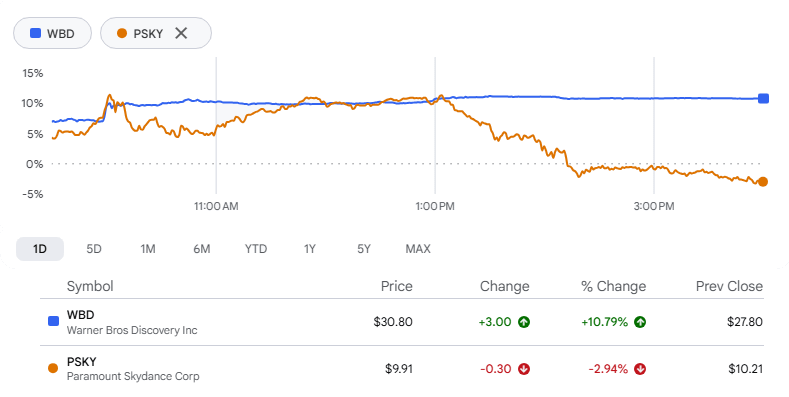
Главная корпоративная история дня, однако, не имела ничего общего ни с чипами, ни с нефтью. Она вышла из Голливуда. Paramount урегулировала спор с коалицией из дюжины генеральных прокуроров штатов во главе с Калифорнией — Робом Бонтой — и таким образом разрешила антимонопольный иск, который сдерживал её сделку почти на $110 млрд по приобретению Warner Bros. Discovery. Условия оказались необычно детальными. Paramount создаст совет из пяти человек по редакционной независимости — укомплектованный работающими или вышедшими на пенсию журналистами с как минимум десятилетним опытом у каждого, — чтобы курировать CNN и CBS News; не более двоих из этих пяти могут иметь одну и ту же политическую принадлежность. Компания также обязалась выпускать как минимум 30 фильмов в кинотеатрах каждый год — с увеличением до 32 начиная с третьего года — и тратить дополнительно $300 млн в год, то есть $1,5 млрд суммарно, на внутреннее кинопроизводство в течение пяти лет. Не выполнить квоту по фильмам — значит получить реальные штрафы: $30 млн за каждый фильм плюс возможную вынужденную продажу её доли в Miramax. Акции Warner Bros. Discovery на новости подпрыгнули примерно на 10%. Акции Paramount снизились почти на 3%. Обе компании ожидают закрытия сделки к началу октября.
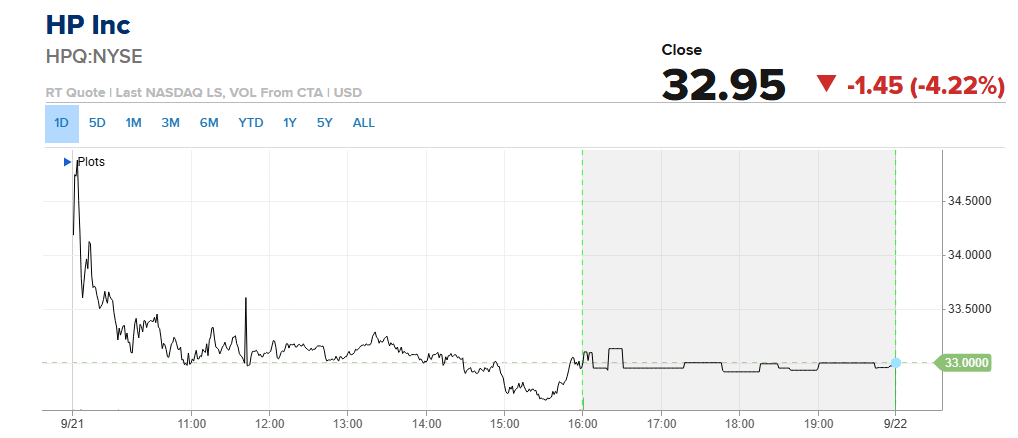
У HP день прошёл тише и мрачнее. Акции просели примерно на 4% после того, как компания в регуляторной подаче отказалась раскрывать конкретику по прогнозу на финансовый 2027 год. Она сказала лишь, что по-прежнему остаётся в периоде планирования, и что поставки ПК по всей отрасли могут снизиться в следующем году на показатель в рамках «средней цифры в однозначном диапазоне» относительно текущего. Ничего нового там, собственно. Именно тот же осторожный тон, который и давил на акцию большую часть 2026 года.
И затем не оказалось никакой Novo Nordisk — компания, которая по меньшей мере весьма близко к рекорду худшего дня для какого-либо имени в этом «обёртывании». Датский производитель лекарств использовал свой день Capital Markets в Лондоне, в тот же день, чтобы разложить по полочкам свежие долгосрочные амбиции: более пяти препаратов с тем, что он называет multi-blockbuster-потенциалом к 2030 году, и вверх по 150 млрд датских крон — примерно $23 млрд — в показанных с учётом риска продажах по pipeline к 2035 году. Управление также направляло рост выручки в период 2026–2030 в целом вровень с такими компаниями, как Eli Lilly, AstraZeneca, Amgen, Biogen, Merck, AbbVie и Novartis.
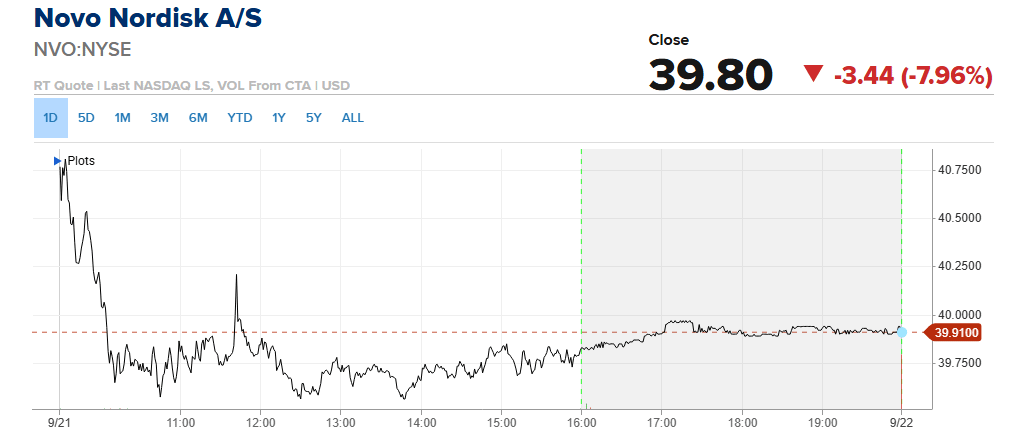
Всё это не привело ни к чему. Акция и так торговалась близко к своему 52-недельному минимуму перед событием: её сжимало наступление Eli Lilly на рынке препаратов для снижения веса, и в итоге она закрылась падением на 7,7% в Копенгагене — одном из самых резких дневных обвалов после гораздо более масштабного, обусловленного прогнозами спада, который начался в феврале.
Анализ по секторам:
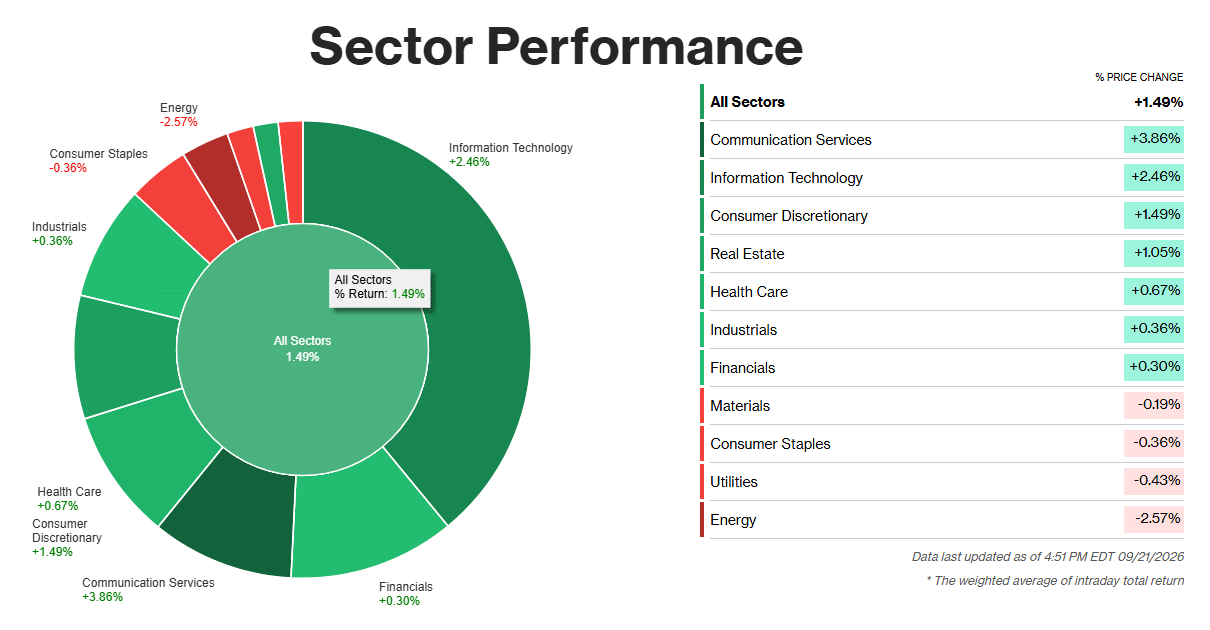
Семь из одиннадцати секторов S&P 500 закрылись выше в понедельник, и два из них фактически сделали всю «тяжёлую» работу. Communication Services взлетел на 3,86% — лучшая сессия за месяцы — после того, как Meta Platforms представила Muse — нового ИИ-агента, который буквально за часы поднялся на верхушку чартов App Store Apple.
Этот «ставочный» импульс сразу перекинулся на информационные технологии: индекс прибавил 2,46%, пока Intel взлетала на 12%, AMD росла примерно на 10% и ненадолго пересекала отметку $1 трлн по рыночной капитализации, а Arm Holdings поднималась двузначными темпами.
Consumer Discretionary прибавил 1,49%, катаясь на той же волне склонности к риску, которая в целом подняла ростовые бумаги, плюс попутный ветер от снижения нефти до минимального уровня почти за две недели. Это был не «сюжет про одну акцию», растянутый до предела: расходы на ИИ-инфраструктуру были доминирующим рыночным нарративом несколько месяцев, а ралли в понедельник выглядело скорее подтверждением, чем случайностью, даже если размер однодневного движения по AMD и Intel поднимает обычные вопросы о перекупленности на вторник.
Худшие по результатам сектора
Энергетика стала главным аутсайдером дня — минус 2,57%, поскольку нефть марки Brent упала ниже $100 за баррель на надеждах, что Вашингтон и Тегеран могут возобновить дипломатические переговоры, а также на новостях о том, что объём судоходного трафика через пролив Ормуз достиг шестимесячного максимума.
В сравнении просели Utilities (-0,43%), Consumer Staples (-0,36%) и Materials (-0,19%), и ни у одного из трёх не было явного катализатора — ударило просто то, куда ушли деньги. Капитал резко повернул в ростовые сделки, связанные с ИИ, а защитные сектора, которые обычно выигрывают, когда доходности гособлигаций снижаются, как это было в понедельник, всё равно обошли стороной.