

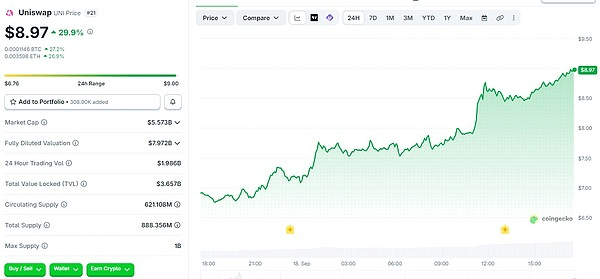
С 17 сентября UNI стал самым заметным основным токеном в текущем раунде крипторынка. После запуска импульса UNI в краткосрочной перспективе резко вырос: максимальный рост за 24 часа превысил 30%, цена ненадолго поднялась выше 9 долларов. Это помогло всему сектору DeFi восстановить позитивные настроения. Как абсолютный лидер среди DEX, рост Uniswap в этот раз — не просто результат краткосрочной «игры» на притоке спекулятивного капитала. Это результат синхронного действия сразу нескольких факторов: позитивного влияния регуляторной политики, обновления токеномики, «бонуса» трека RWA и перетока рыночного капитала. Также это дает важную опору для долгосрочного развития проектов DeFi-инфраструктуры.
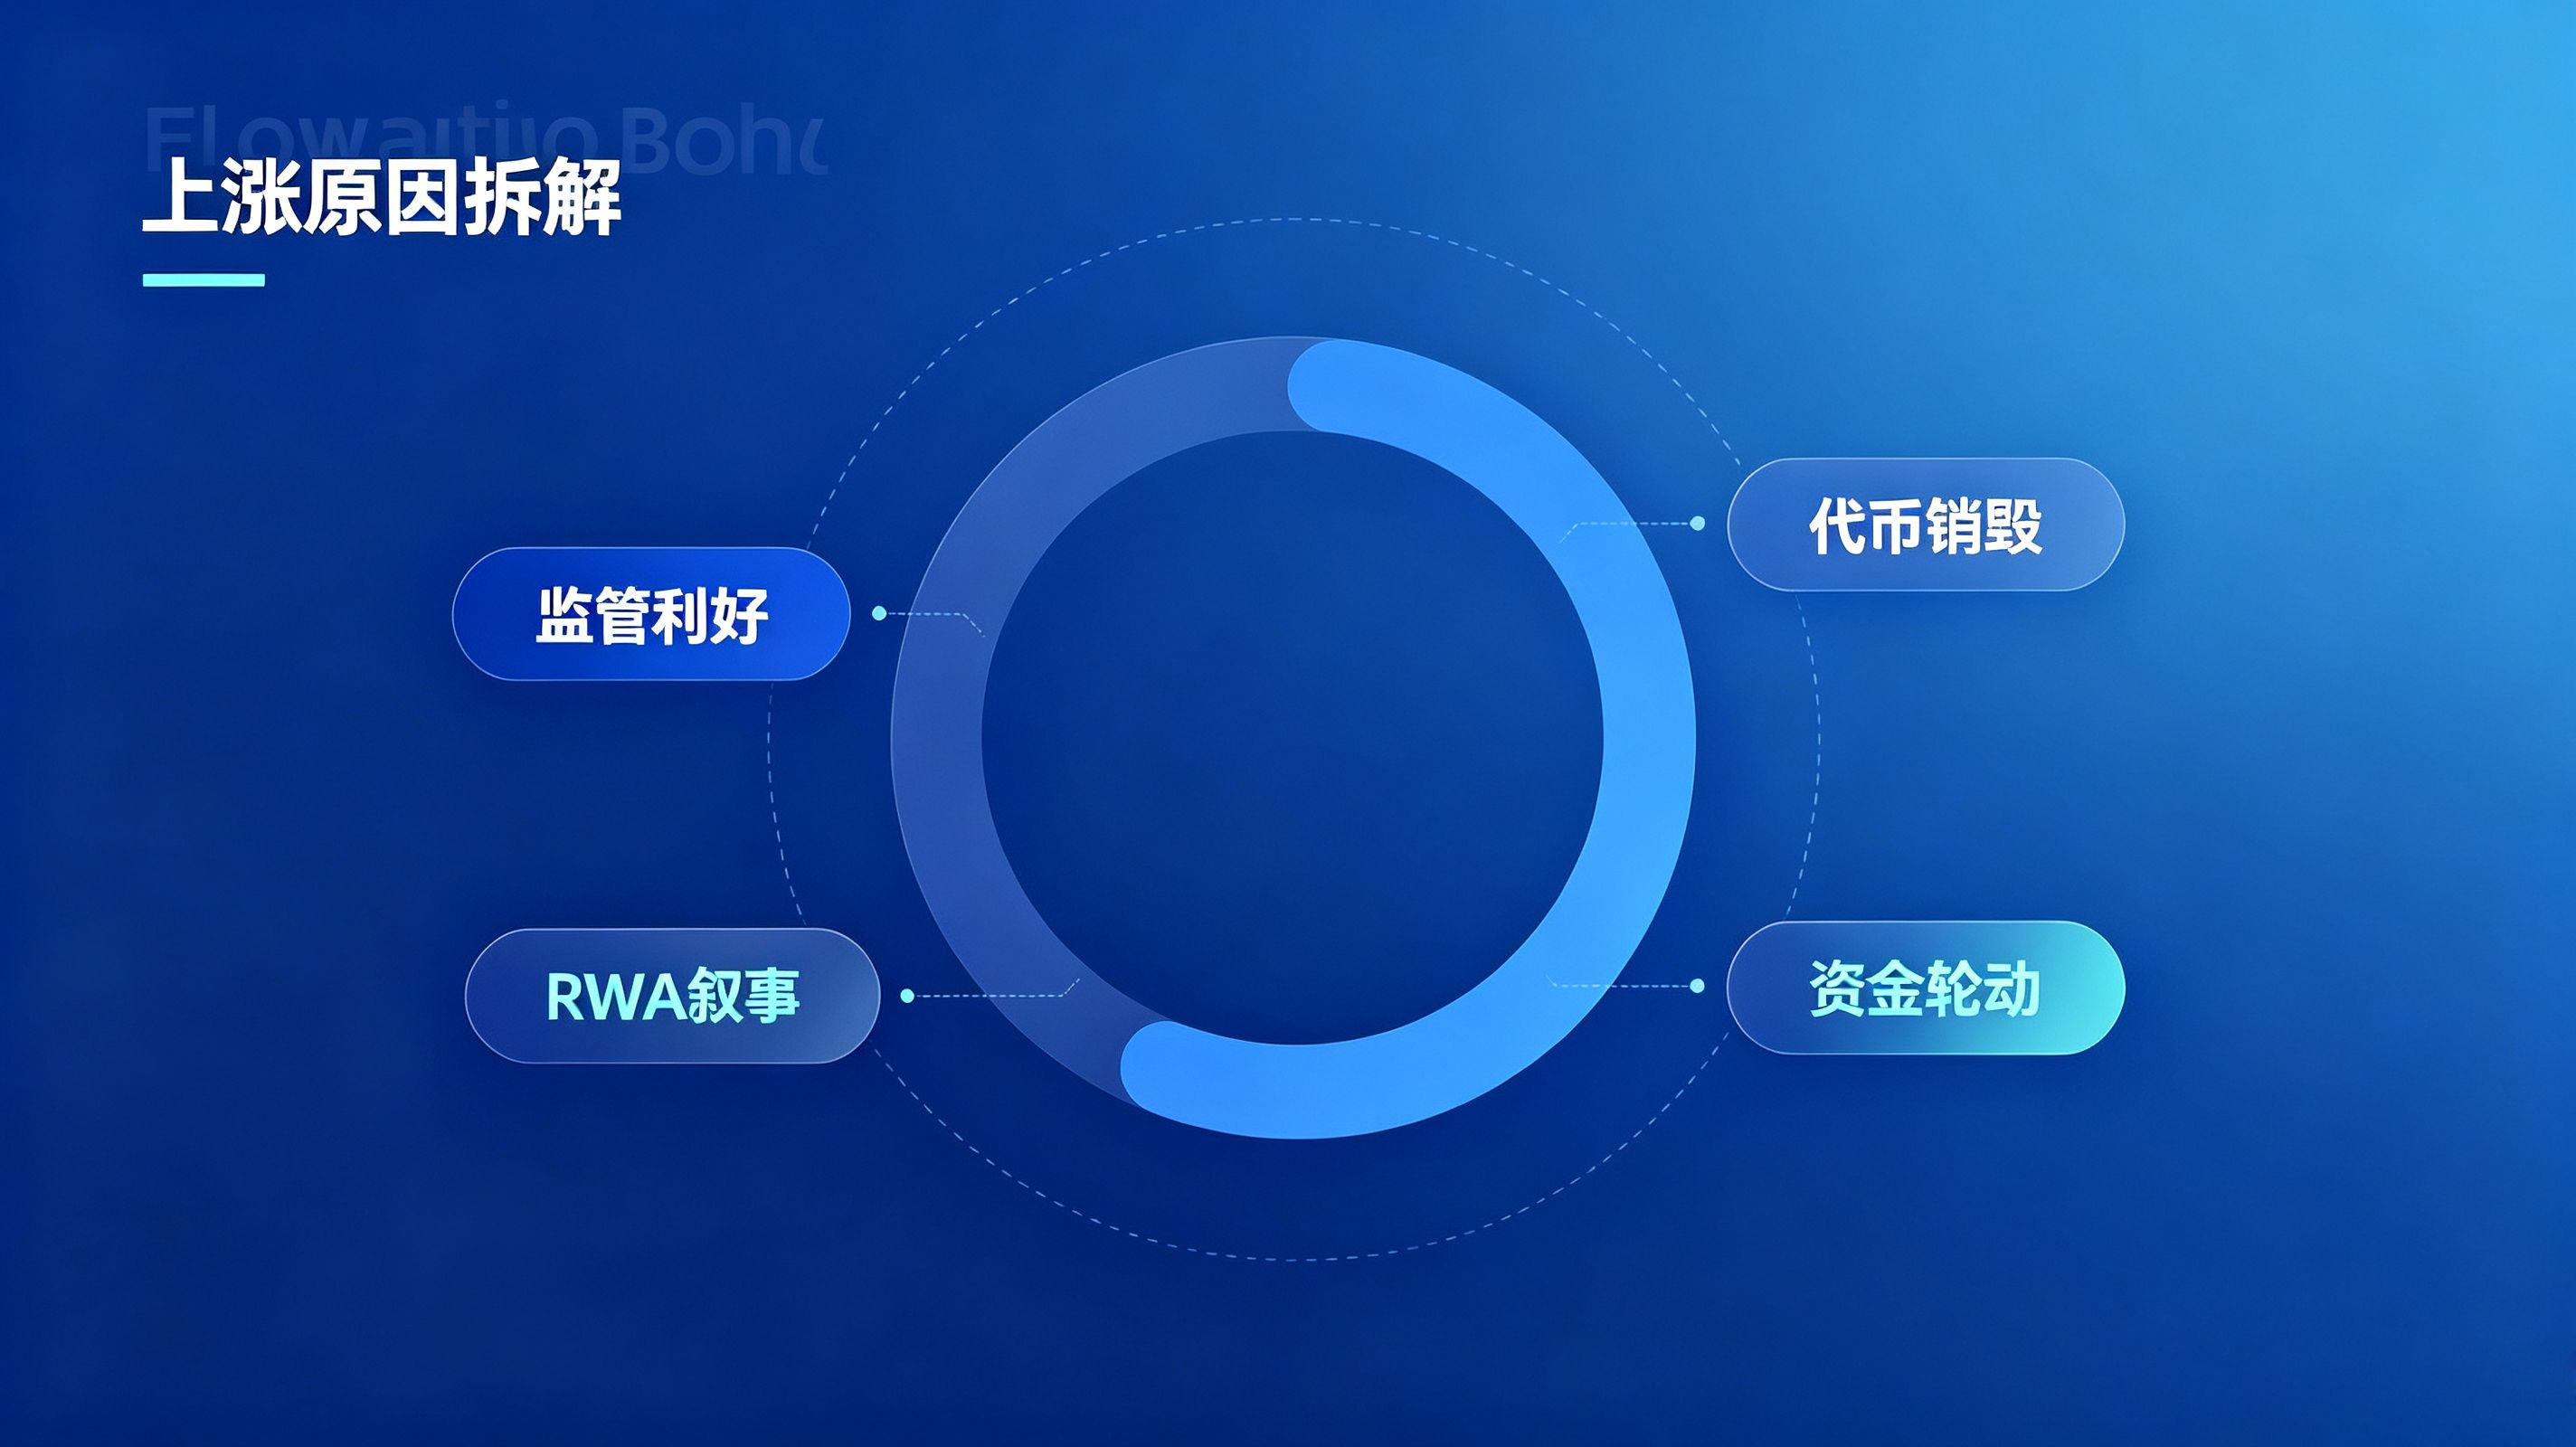
Наиболее ключевой катализатор текущего раунда приходится на США: политика SEC по надзорному освобождению для лицензируемых AMM. 17 сентября SEC опубликовала рамки инновационного освобождения, разрешив торговлю токенизированными акциями США в соответствующих лицензируемых пулах AMM. А Uniswap еще в июле этого года выпустил версию V4 и встроил лицензируемые пулы (Permissioned Pools). Благодаря возможностям плагина Hook можно прямо на уровне смарт-контрактов выполнять проверку белого списка кошельков и допускать к торговле только адреса, прошедшие одобрение KYC — идеальное соответствие этой регуляторной рамке. Рынок быстро интерпретировал: Uniswap больше не просто площадка для торговли крипто-native активами; появляется шанс принять на себя ончейн-потребности в токенизированных RWA-акциях, гособлигациях и фондах, объем которых исчисляется триллионами. Нарратив выходит за пределы внутренней криптоторговли и напрямую расширяется на трек ончейн-традиционных финансовых активов — ожидания институционального капитала быстро разгораются.
Второй главный драйвер — завершение замкнутого цикла в токеномической модели UNI, что позволяет реализовать механизм извлечения ценности. Долгое время рынок критиковал Uniswap за то, что торговый объем огромен, но комиссионные протокола не возвращаются держателям UNI. После внедрения governance-предложения UNIfication переключатель комиссий протокола был официально включен: часть комиссий, возникающих в результате торговли, поступает в ончейн-контракт TokenJar. Чтобы арбитражеры могли извлекать активы из пула, им нужно сжечь фиксированное количество UNI, тем самым формируется дефляционный механизм: чем выше объем торгов, тем больше UNI сжигается. Доход протокола напрямую связан со сжиганием токенов, и это решает давнюю проблему извлечения ценности в DeFi-лидерах. Плюс к этому ранее было одномоментно сожжено из казны 100 млн UNI — рынок переоценивает внутреннюю ценность UNI, в результате в него вливается большой объем капитала. Одновременно рынок деривативов, где сосредоточены продавцы (лонги наоборот), оказывается «вытеснен», что дополнительно усиливает краткосрочный рост.
Третье: оборот капитала и расширение продуктовой экосистемы подталкивают рынок. На фоне колебаний всего рынка средства перетекают из горячих сегментов в DeFi-голубые фишки с заниженной оценкой. Uniswap продолжает расширять экосистему на нескольких сетях: продукты развернуты на Base, BNB Chain, Robinhood Chain и других публичных чейнах. Агрегатор UniswapX продолжает внедряться, маршруты сделок охватывают еще больше ликвидности. После подключения Robinhood Chain Uniswap получает большой поток новых торговых операций: комиссионные и объем UNI, который сжигается, растут синхронно. Сетевой эффект экосистемы усиливается, что дополнительно укрепляет доверие рынка.
С точки зрения команды проекта этот всплеск UNI несет очень важные инсайты всем разработчикам веб3-инфраструктуры. Во-первых, способность к комплаенс-адаптации станет ключевой конкурентоспособностью инфраструктурного проекта. Простые неразрешенные (без лицензии) свопы уже превратились в «красный океан», а только AMM-архитектура, встраивающая комплаенс-проверки на уровне контракта и удовлетворяющая требованиям надзора, имеет шанс перехватить огромный рынок токенизированных RWA и ончейн-активов институтов. Модульный дизайн Hook в Uniswap V4 — как раз тот фактор, который позволяет ему быстро воспользоваться «окном» политики SEC: базовая расширяемая архитектура дает проектам возможность оперативно добавлять бизнес-логику без масштабной переделки контрактов.
Во-вторых, токеномический дизайн определяет жизненный цикл проекта. Многие DApp и игровые проекты в цепочке после запуска быстро теряют интерес аудитории; корень проблемы в том, что у токена есть только функции управления, но отсутствуют механизмы извлечения ценности и сжигания. Кейс Uniswap показывает: только связка доходов протокола, сжигания токенов и дефляционной модели позволяет токену из простого «документа для управления» превратиться в актив, который способен улавливать выгоды роста экосистемы. Для «инкубации» проектов на ранней стадии нужно заранее заложить распределение комиссий, механизмы сжигания и governance казны в токеномике, а не чинить это в дальнейшем временными заплатками.
В долгосрочной перспективе у развития Uniswap есть и возможности, и риски. На стороне возможностей: трек RWA — крупнейший источник прироста. Если рынок токенизированных ценных бумаг будет последовательно внедряться, Uniswap сможет стать ключевой инфраструктурой ончейн-торговли традиционными активами, а масштаб сделок окажется намного больше, чем в текущем крипто-native рынке. Кроме того, экосистема Hook в V4 позволяет разработчикам на базе Uniswap собирать различные кастомные AMM — комбинаторность экосистемы будет постоянно расти и тем самым укреплять позиции Uniswap как лидирующего DEX.
Однако риски не менее значимы. Во-первых, регуляторная политика несет неопределенность: SEC-освобождение не равно бессрочному разрешению. Изменения в последующих регуляторных деталях могут повлиять на темпы внедрения бизнес-модели лицензируемых пулов. Во-вторых, краткосрочный рост огромный — на рынке есть давление фиксации прибыли; как только ожидания позитивного развития будут «переварены», цена может резко скорректироваться. В-третьих, усиливается конкуренция на треке: разнообразные публичные сети и DEX, ориентированные на RWA, борются за клиентов-институты, и технические/комплаенс-преимущества невозможно удерживать вечно. В-четвертых, модель лицензируемых пулов меняет исходную для Uniswap природу «без лицензии», а внутри сообщества также есть разногласия по идеологии; неопределенность в управлении (governance) и голосованиях повлияет на дальнейшие итерации продукта.
В целом, рост UNI в этом раунде по сути отражает заново возникшее восприятие рынком ценности DeFi-инфраструктуры. В краткосрочном периоде динамика поддерживается регуляторными позитивными стимулами — волатильность будет усиливаться. В средне- и долгосрочной перспективе все зависит от сроков внедрения лицензируемых пулов, масштаба ончейн-активов RWA и способности протокольных комиссий продолжать расти. Для разработчиков отрасли путь успеха Uniswap стоит брать в качестве ориентира: модульная базовая архитектура, ранняя проработка комплаенс-интерфейсов и замкнутая токеномическая модель — ключевые элементы для «пересечения циклов» веб3-инфраструктурных проектов. В дальнейшем, на фоне волны токенизации RWA-активов, публичные сети и DEX-инфраструктуры, обладающие навыками разработки на уровне протокола и способные быстро адаптироваться к регуляторным правилам, продолжат получать возможности для развития.
Примечание: эта статья не является какой-либо инвестиционной рекомендацией. Инвестиции сопряжены с рисками; перед принятием решений важно проявлять осторожность.