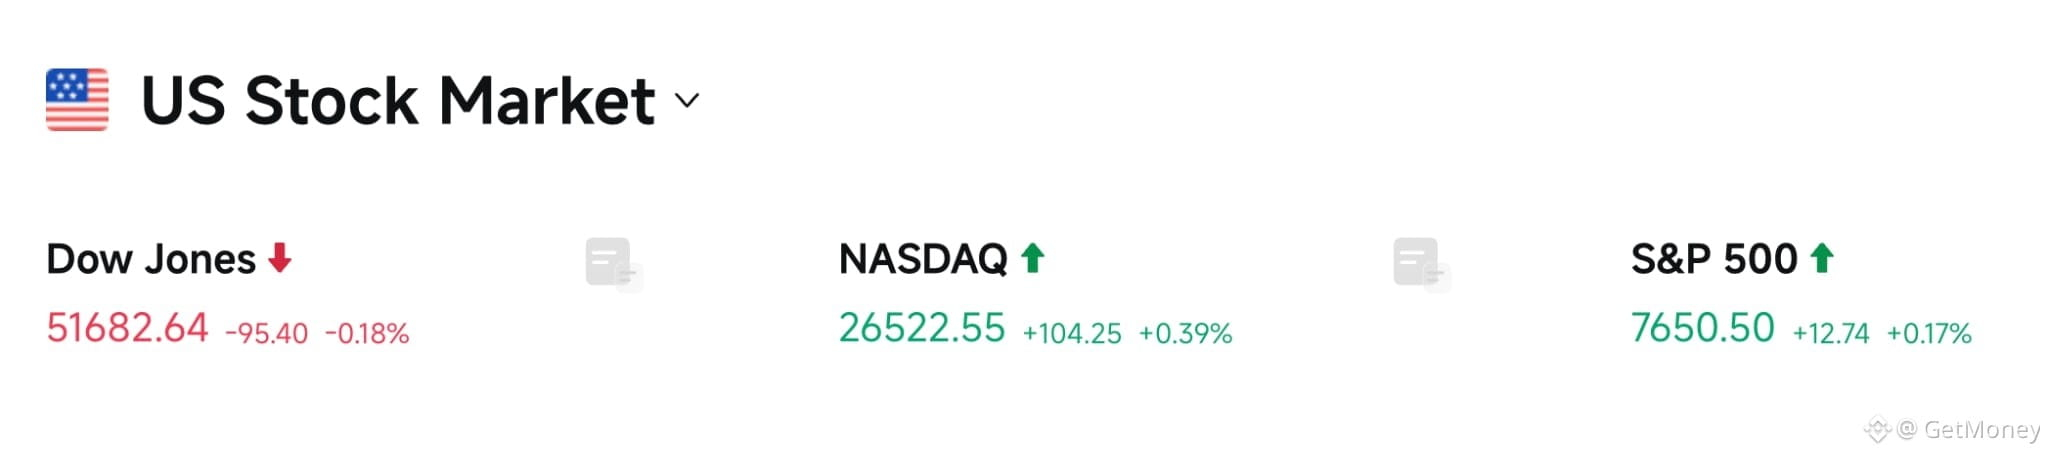
📰 На этой неделе рынок столкнулся сразу с тремя факторами: американо-иранское противостояние накануне встречи лидеров (Генассамблеи ООН), торговые переговоры между США и Китаем, а также дальнейшее наращивание инвестиций в AI-сектор. И как назло, Корея, Япония и Гонконг с последующим закрытием торгов, а также A-акции, тоже постепенно уходят на каникулы — поэтому азиатская ликвидность может на время сократиться, и котировки могут быть легче, чем обычно, увлечены каким-то одним конкретным новостным сигналом.
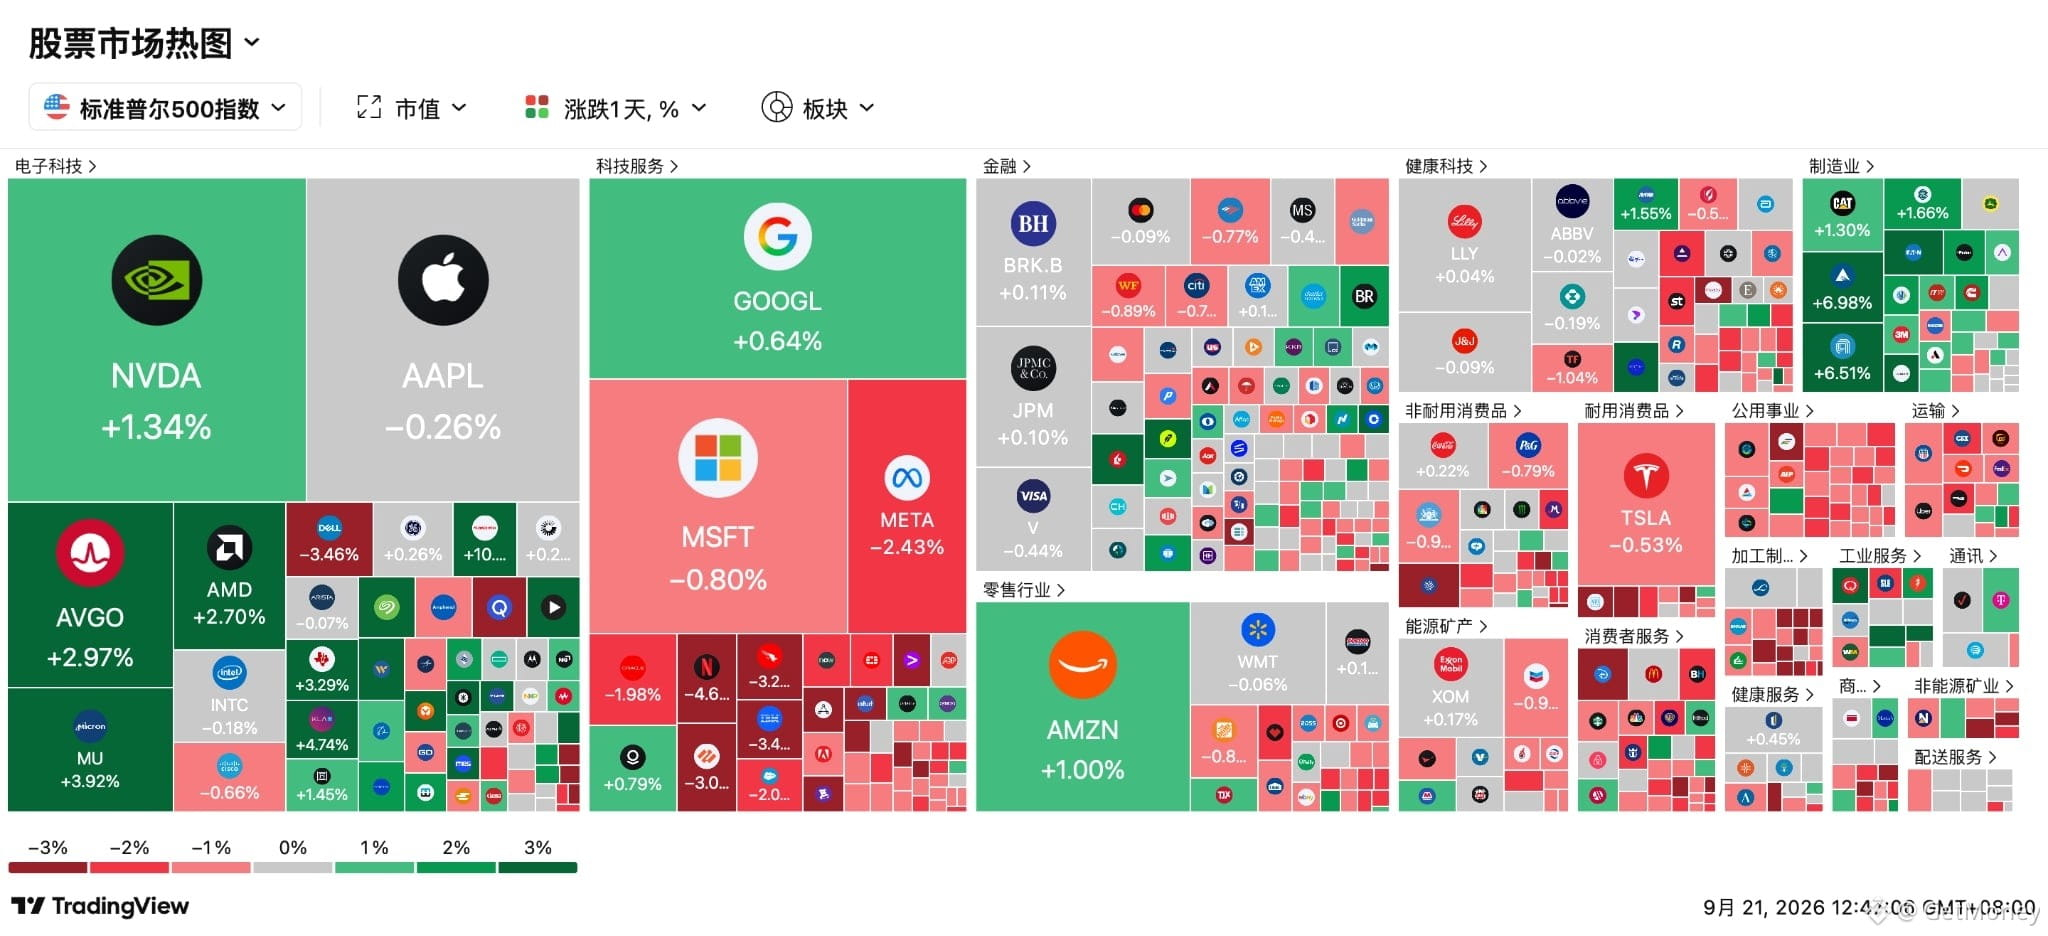
🔥 В полупроводниках события выглядят более прямолинейно. На рынке говорят о сделках с краткосрочными опционами на рост на сумму, близкую к 96,00 млн долларов, — основной поток направляется в Western Digital, Micron, Intel и Micron. Параллельно вступила в силу квартальная ребалансировка Nasdaq 100: доля SpaceX выросла примерно с 1,28% до 2,82%. Пассивные деньги, отслеживающие индекс, должны синхронно перестроить портфели; в этом участвует и QQQ — масштабом более 480 млрд долларов.
💡 Но если честно, линия на AI уже немного переполнена. UBS ожидает, что глобальные капитальные затраты на AI в 2026 году приблизятся к 1 трлн долларов, а в 2027 году вырастут примерно до 1,4 трлн долларов. Причём почти 90% прироста будет связано с ростом затрат на память. Ожидания по заказам действительно сильные: наложение — это концентрация покупок колл-опционов, индексная ребалансировка и догоняющий приток средств — и волатильность, вероятно, не заставит себя ждать.
⚠️ Макроэкономика тоже не радует. На прошлой неделе ФРС подняла ставку до 3,75%–4,00%. Вероятность повторного повышения в октябре, по оценкам рынка, выросла до более чем 55%. На горизонте ближайшего года ожидаются объёмы чистого размещения краткосрочных гособлигаций США: несколько крупных банков прогнозируют рост. Чем больше выпуска краткосрочных бумаг, тем чаще всплывает тема давления при рефинансировании.
🤔 На этой неделе тебе больше тревожно, что трейдинг AI-чипами слишком тесный (переполненный), или больше беспокоит влияние переговоров США и Китая и ситуации на Ближнем Востоке на ликвидность рынка?
#AI芯片 #美股 #宏观市场 #加密市场
🔥 В полупроводниках события выглядят более прямолинейно. На рынке говорят о сделках с краткосрочными опционами на рост на сумму, близкую к 96,00 млн долларов, — основной поток направляется в Western Digital, Micron, Intel и Micron. Параллельно вступила в силу квартальная ребалансировка Nasdaq 100: доля SpaceX выросла примерно с 1,28% до 2,82%. Пассивные деньги, отслеживающие индекс, должны синхронно перестроить портфели; в этом участвует и QQQ — масштабом более 480 млрд долларов.
💡 Но если честно, линия на AI уже немного переполнена. UBS ожидает, что глобальные капитальные затраты на AI в 2026 году приблизятся к 1 трлн долларов, а в 2027 году вырастут примерно до 1,4 трлн долларов. Причём почти 90% прироста будет связано с ростом затрат на память. Ожидания по заказам действительно сильные: наложение — это концентрация покупок колл-опционов, индексная ребалансировка и догоняющий приток средств — и волатильность, вероятно, не заставит себя ждать.
⚠️ Макроэкономика тоже не радует. На прошлой неделе ФРС подняла ставку до 3,75%–4,00%. Вероятность повторного повышения в октябре, по оценкам рынка, выросла до более чем 55%. На горизонте ближайшего года ожидаются объёмы чистого размещения краткосрочных гособлигаций США: несколько крупных банков прогнозируют рост. Чем больше выпуска краткосрочных бумаг, тем чаще всплывает тема давления при рефинансировании.
🤔 На этой неделе тебе больше тревожно, что трейдинг AI-чипами слишком тесный (переполненный), или больше беспокоит влияние переговоров США и Китая и ситуации на Ближнем Востоке на ликвидность рынка?
#AI芯片 #美股 #宏观市场 #加密市场