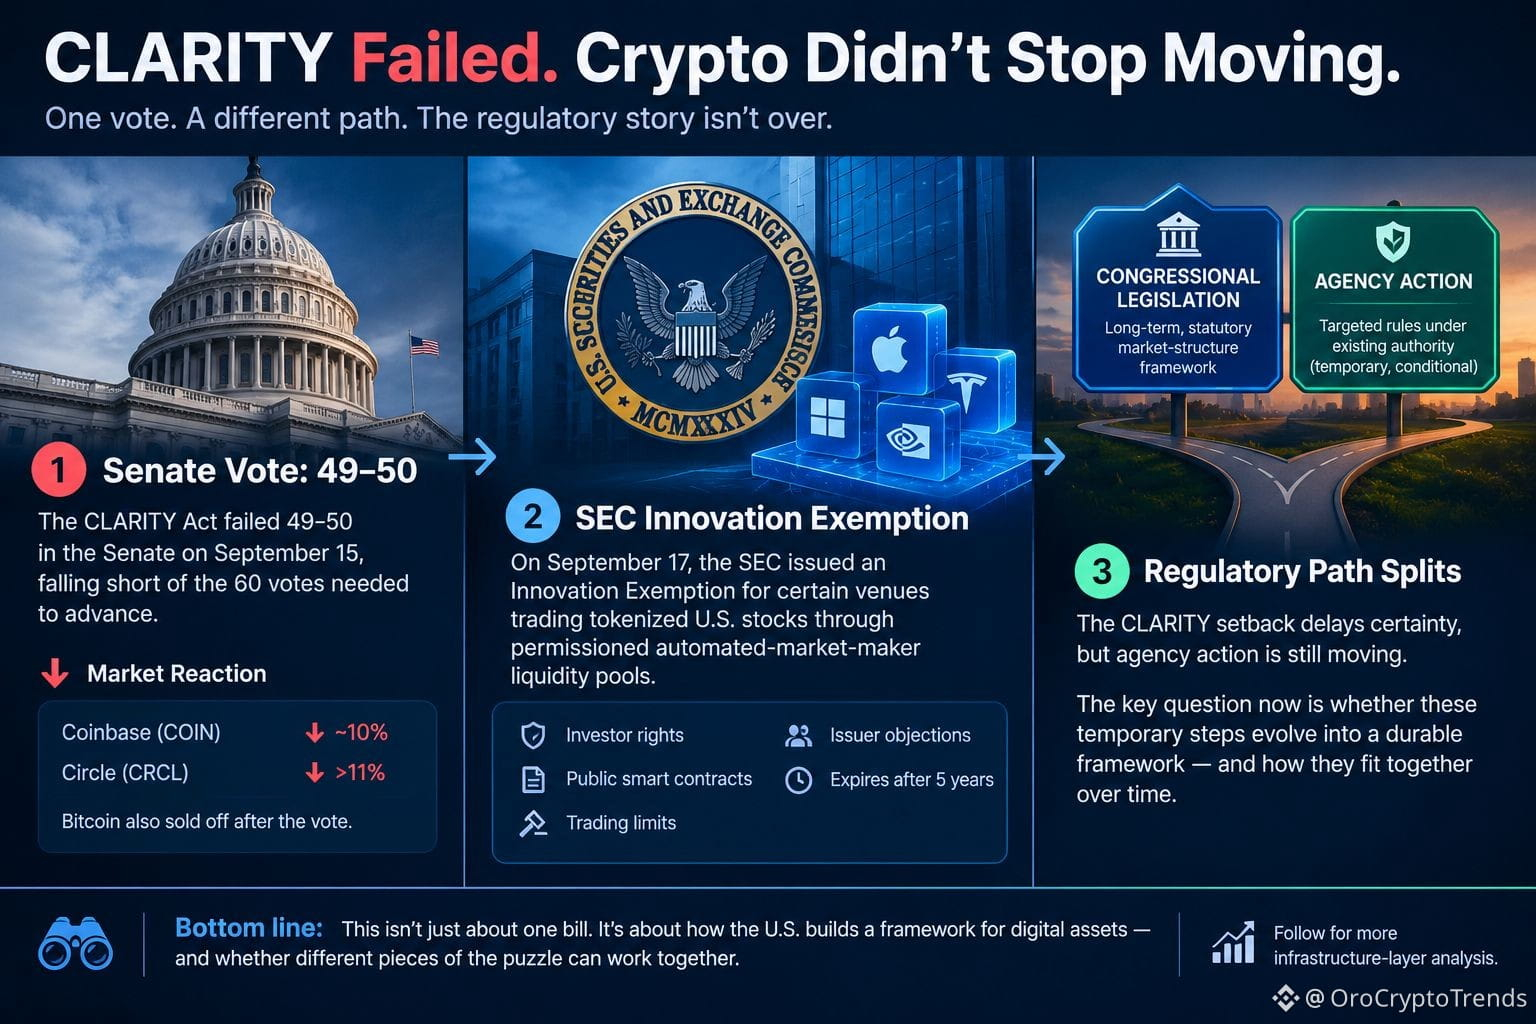
Закон о CLARITY провалился в Сенате со счетом 49–50. Но более интересная часть истории — что произошло дальше.
Голосование 15 сентября стало процедурным поражением, оставив более широкую рамочную конструкцию регулирования рынка криптоактивов в США нерешенной. В тот день Coinbase упал примерно на 10%, а Circle — более чем на 11%, при этом также снизился курс Bitcoin.
Затем регуляторная картина начала двигаться по другому каналу.
17 сентября SEC выдала Innovation Exemption, создав временное, условное послабление для некоторых площадок, которые торгуют токенизированными акциями США через разрешенные пулы ликвидности автоматизированных маркет-мейкеров. Рамка включает требования по правам инвесторов, публичным смарт-контрактам, торговым лимитам и возражениям со стороны эмитентов. Освобождение запланировано прекратить действие по истечении пяти лет.
Это создает важное различие.
Законодательство в Конгрессе дало бы нормативную рамочную конструкцию рыночной инфраструктуры. Действия агентств все еще могут менять условия работы без ожидания Конгресса.
Поэтому я слежу за регуляторной архитектурой, а не только за сенатским заголовком.
Если агентства продолжат закрывать конкретные пробелы в рамках существующих полномочий, провал CLARITY может отложить наступление ясности, но не обязательно полностью остановить развитие рынка. Однако правила, основанные на действиях агентств, и законодательные инициативы Конгресса — не одно и то же, особенно когда речь идет о долговечности.
Следующий вопрос — перерастут ли эти временные регуляторные шаги в устойчивую рамочную модель.
Голосование 15 сентября стало процедурным поражением, оставив более широкую рамочную конструкцию регулирования рынка криптоактивов в США нерешенной. В тот день Coinbase упал примерно на 10%, а Circle — более чем на 11%, при этом также снизился курс Bitcoin.
Затем регуляторная картина начала двигаться по другому каналу.
17 сентября SEC выдала Innovation Exemption, создав временное, условное послабление для некоторых площадок, которые торгуют токенизированными акциями США через разрешенные пулы ликвидности автоматизированных маркет-мейкеров. Рамка включает требования по правам инвесторов, публичным смарт-контрактам, торговым лимитам и возражениям со стороны эмитентов. Освобождение запланировано прекратить действие по истечении пяти лет.
Это создает важное различие.
Законодательство в Конгрессе дало бы нормативную рамочную конструкцию рыночной инфраструктуры. Действия агентств все еще могут менять условия работы без ожидания Конгресса.
Поэтому я слежу за регуляторной архитектурой, а не только за сенатским заголовком.
Если агентства продолжат закрывать конкретные пробелы в рамках существующих полномочий, провал CLARITY может отложить наступление ясности, но не обязательно полностью остановить развитие рынка. Однако правила, основанные на действиях агентств, и законодательные инициативы Конгресса — не одно и то же, особенно когда речь идет о долговечности.
Следующий вопрос — перерастут ли эти временные регуляторные шаги в устойчивую рамочную модель.