Вдруг посчитал одну вещь:
Если человек начнёт инвестировать в 25 лет, хочет выйти на пенсию в 50 лет, после выхода на пенсию у него будет уровень жизни 10 000 юаней в месяц, и он будет жить до 100 лет.
Если посчитать с учётом инфляции + того, что после пенсии всё ещё будет определённая доходность, то к 50 годам нужно около 8 миллионов юаней активов.
Если долгосрочно годовая доходность порядка 10%–12%:
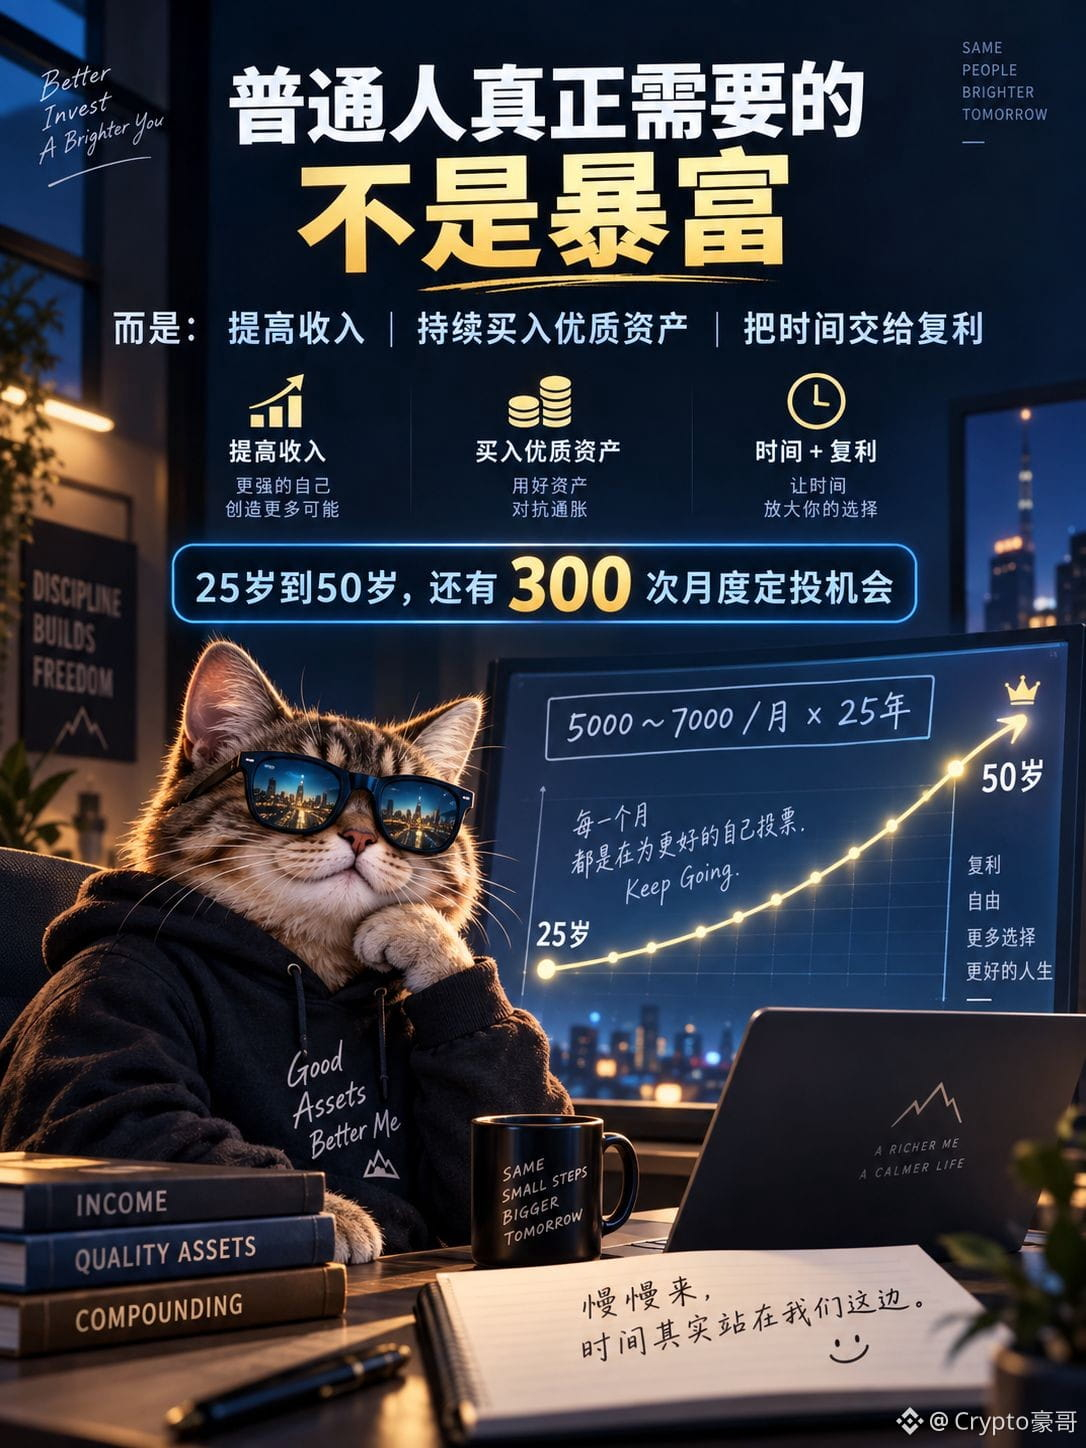
При ежемесячных стабильных вложениях 5 000–7 000 юаней и при инвестиционном плане на 25 лет, на самом деле можно добиться этого.
Внезапно почувствовал: возможно, обычным людям на самом деле не нужно «сорвать джекпот».
А нужно:
повышать доход, постоянно покупать качественные активы, а затем отдать время на милость сложного процента.
С 25 до 50 — ещё целых 300 возможностей ежемесячных регулярных инвестиций.
Не спешите: время на нашей стороне.
Если человек начнёт инвестировать в 25 лет, хочет выйти на пенсию в 50 лет, после выхода на пенсию у него будет уровень жизни 10 000 юаней в месяц, и он будет жить до 100 лет.
Если посчитать с учётом инфляции + того, что после пенсии всё ещё будет определённая доходность, то к 50 годам нужно около 8 миллионов юаней активов.
Если долгосрочно годовая доходность порядка 10%–12%:
При ежемесячных стабильных вложениях 5 000–7 000 юаней и при инвестиционном плане на 25 лет, на самом деле можно добиться этого.
Внезапно почувствовал: возможно, обычным людям на самом деле не нужно «сорвать джекпот».
А нужно:
повышать доход, постоянно покупать качественные активы, а затем отдать время на милость сложного процента.
С 25 до 50 — ещё целых 300 возможностей ежемесячных регулярных инвестиций.
Не спешите: время на нашей стороне.