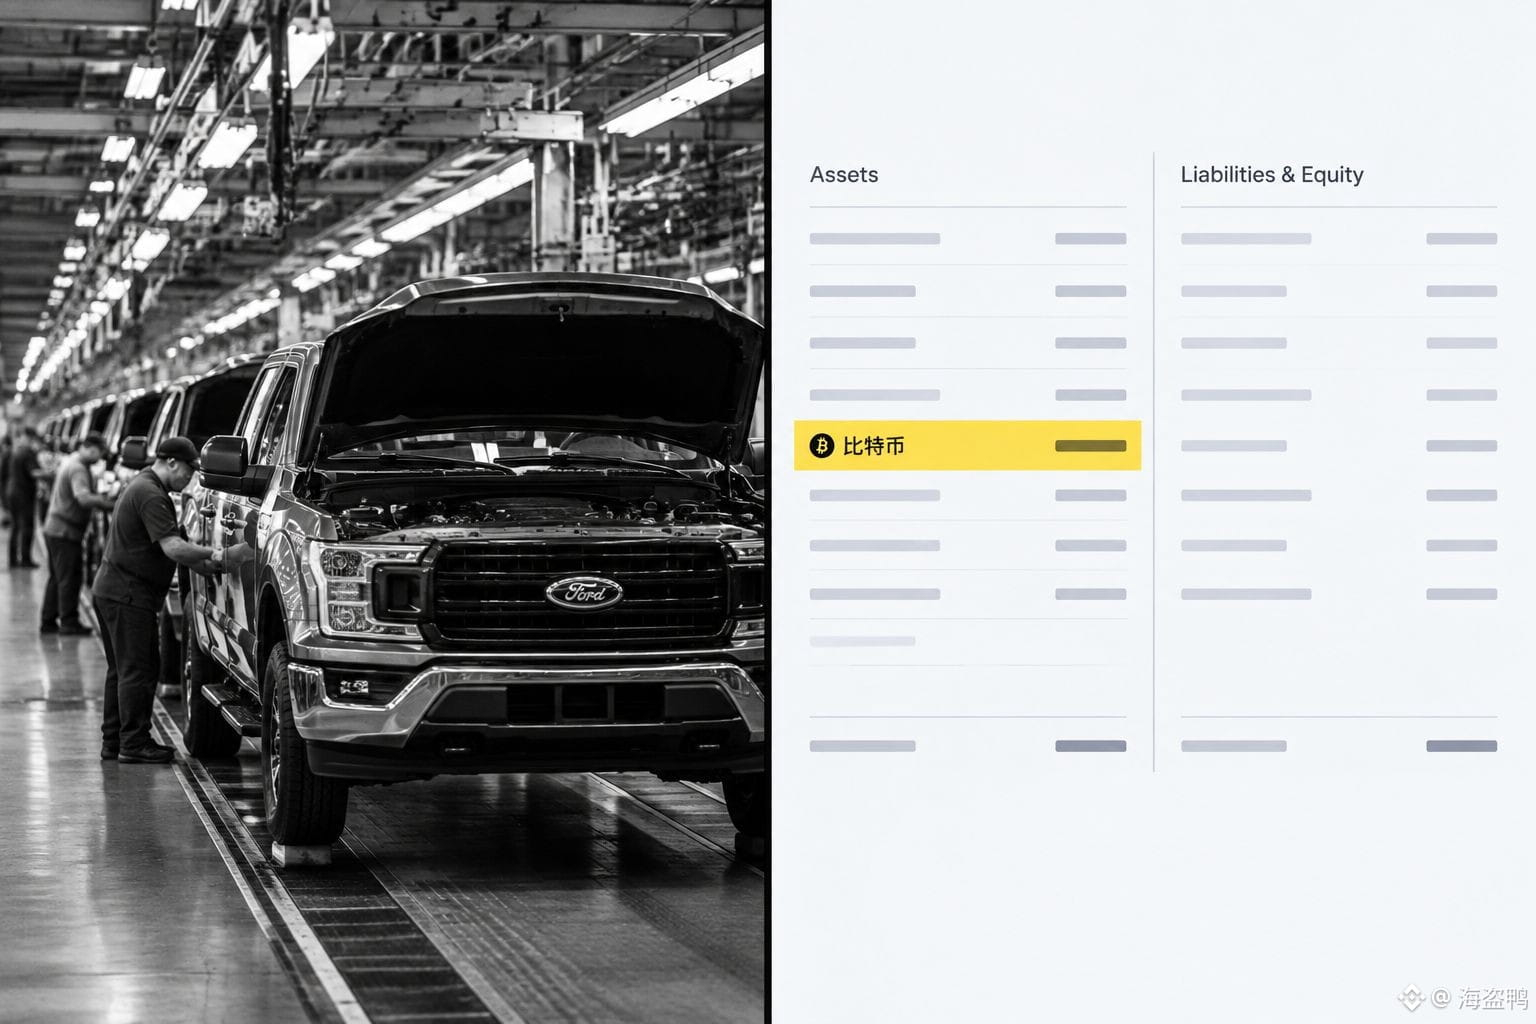
一家不造一辆车、不产一块电池的公司,市值超过了福特。
福特一年卖出几百万台车,全球十几万员工,一百多年的产线和渠道。Strategy 账上最值钱的东西,是它那一堆比特币。市场给这两样东西定的价,前者低于后者。
这意味着什么?现在愿意为「资产结构」付溢价的钱,比愿意为「产能」付溢价的钱多。造车的钱要先进厂房、库存、经销商返利,每一分都先变成成本;囤币的钱直接躺在资产负债表上,还能随时被当成抵押品再融资。前者赚的是经营利润,后者赚的是市场对它融资能力的想象力。
我不觉得这只是币圈的自我感动。过去两年,凡是重资产、薄利润的老牌公司,估值几乎都被同一把尺子重新量过一遍,Strategy 只是把这件事做到了极致——它干脆把公司本身变成了一只资产容器。
问题也在这儿:想象力跑在现金流前面的时候,定价权就不在公司手里了。你觉得福特被低估了,还是 Strategy 被高估了?这两个答案,对应完全不同的仓位。
福特一年卖出几百万台车,全球十几万员工,一百多年的产线和渠道。Strategy 账上最值钱的东西,是它那一堆比特币。市场给这两样东西定的价,前者低于后者。
这意味着什么?现在愿意为「资产结构」付溢价的钱,比愿意为「产能」付溢价的钱多。造车的钱要先进厂房、库存、经销商返利,每一分都先变成成本;囤币的钱直接躺在资产负债表上,还能随时被当成抵押品再融资。前者赚的是经营利润,后者赚的是市场对它融资能力的想象力。
我不觉得这只是币圈的自我感动。过去两年,凡是重资产、薄利润的老牌公司,估值几乎都被同一把尺子重新量过一遍,Strategy 只是把这件事做到了极致——它干脆把公司本身变成了一只资产容器。
问题也在这儿:想象力跑在现金流前面的时候,定价权就不在公司手里了。你觉得福特被低估了,还是 Strategy 被高估了?这两个答案,对应完全不同的仓位。