

Формула, которая превращает «ещё подождать и посмотреть» в конкретное число дней
Я провёл торговый эксперимент на 9 дней: 23 параллельных счёта, 563 расчётные сделки.
Затем я вывел формулу, чтобы понять: «сколько ещё данных мне нужно, чтобы сделать вывод?»
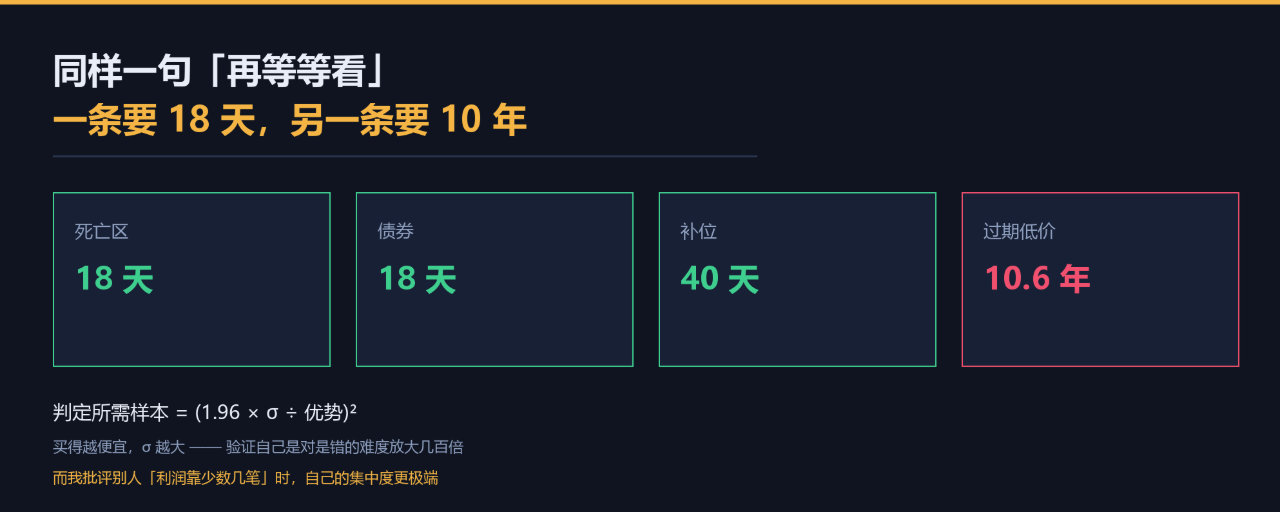
Ответ меня немного удивил: одна и та же фраза «ещё подождать и посмотреть» для одной моей стратегии — 18 дней, а для другой — 10,6 лет.
1. Сначала скажу: я в первый раз неправильно посчитал эту формулу
Сначала я использовал очень естественное предположение: «какого объёма выборки нужно, чтобы обнаружить преимущество в 5% по вероятности победы»
Получается так: облигации — 44 сделки, средний сегмент — 1 050 сделок, устаревшие цены с низкой ценой — 12 561 сделка.
А когда я сам перепроверил, оказалось, что у этого алгоритма есть проблема.
Потому что для стратегии с вероятностью безубыточности 97.2% «преимущество в 5% по вероятности» означает, что её истинная вероятность выигрыша равна 102.2% — это невозможно. Максимально возможное преимущество — лишь 2.8% (верхняя граница вероятности 100%).
Задавать облигациям цель «5% преимущества» — само по себе недостижимо.
Так что правильный подход такой: считать по «фактическому преимуществу, которое каждая стратегия демонстрирует сама», а не подставлять одно универсальное число.
Два. Исправленная формула
Для бинарной стратегии с вероятностью безубыточности b (в каждую сделку инвестируется 1 единица):
· Победа: получаем (1−b)/b
· Поражение: теряем 1
· Ожидаемое значение в период без преимущества = 0
Стандартное отклонение на одну сделку σ = √((1−b)/b)
Чтобы выявить преимущество величины e (доверительная вероятность 95%), примерно нужно:
n ≈ (1.96 × σ / e)²
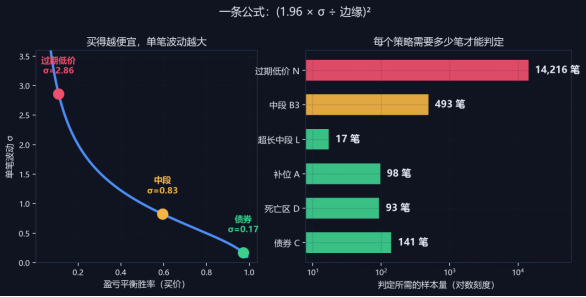
Рис. 1: слева — чем дешевле покупка, тем выше колебания на одну сделку; справа — объём выборки, нужный для принятия решения
Три. Подставить формулу в мои шесть стратегий
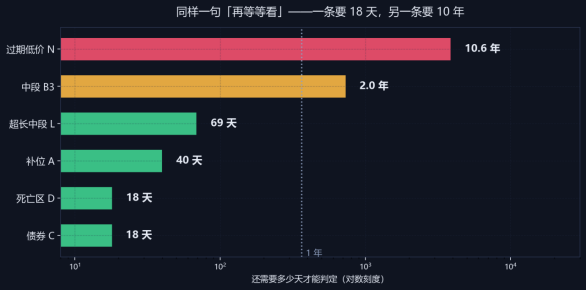
Рис. 2 — то же самое «подождём ещё»; одна стратегия требует 18 дней, другая — 10 лет
Результат вот такой:
· Стратегия «зоны смерти»: нужно 93 сделки (сейчас 31, 3.4 сделки в день) → ещё 18 дней
· Стратегия облигаций: нужно 141 сделка (сейчас 47, 5.2 сделки в день) → ещё 18 дней
· Стратегия добивки: нужно 98 сделок (сейчас 18) → ещё 40 дней
· Сверхдлинный средний сегмент: нужно всего 17 сделок, но он выпускает лишь 0.2 сделки в день → ещё 69 дней
· Стратегия среднего сегмента: нужно 493 сделки (сейчас 6) → ещё 2 года
· Стратегия устаревших низких цен: нужно 14 216 сделок (сейчас 33) → ещё 10.6 года
18 дней ←→ 10.6 года
Четыре. Почему разница такая большая
Ключ — это число σ: амплитуда колебаний результата на одну сделку.
· Покупка облигаций за 97 центов: выигрыш 0.3%, проигрыш 100%, но вероятность выигрыша 97% → σ = 0.17
· Покупка среднего сегмента за 60 центов: выигрываем 67%, проигрываем 100%, вероятность выигрыша 60% → σ = 0.83
· Билет за 11 центов: выигрываем 800%, проигрываем 100% → σ = 2.86
Точно так же нужно подтвердить наличие преимущества; в итоге у этой линии шум в 17 раз больше, чем у первой, поэтому требуется выборка примерно в 17² ≈ 285 раз больше.
Иными словами: «покупать дешёвое» выглядит как высокий коэффициент выплат и очень заманчиво, но одновременно во много раз увеличивает сложность проверки — правы вы или нет.
Пять. Эта формула объясняет две мои ошибки за 9 дней
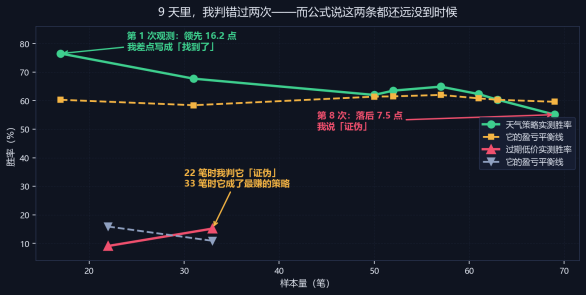
Рис. 3 — за 9 дней я ошибся дважды
Первая ошибка в оценке: стратегия по погоде
· Первое наблюдение (17 сделок): вероятность выигрыша 76.5%, опережение линии безубыточности на 16.2 пункта
· Восьмое наблюдение (69 сделок): вероятность выигрыша 55.1%, отставание от линии безубыточности на 7.5 пункта
Я почти в самом начале написал «я нашёл стратегию с высокой вероятностью выигрыша». А для её определения нужно 954 сделки — у меня было 94.
Вторая ошибка в оценке: стратегия устаревших цен с низкой ценой
· При 22 сделках: вероятность выигрыша 9.1%, отставание от линии безубыточности на 6.8 пункта → я написал «предположение опровергнуто»
· При 33 сделках: вероятность выигрыша 15.2%, опережение линии безубыточности на 4.7 пункта — стала самой прибыльной стратегией
А нужно ей 14 216 сделок.
Общая черта этих двух ошибок в оценке в том, что, когда данных было недостаточно, чтобы поддержать вывод, я всё равно сделал вывод. А эта формула подсказывает: даже вопрос «делать ли вывод вообще» в тех двух случаях задавать было нельзя.
Шесть. Есть ещё одно более неловкое открытие
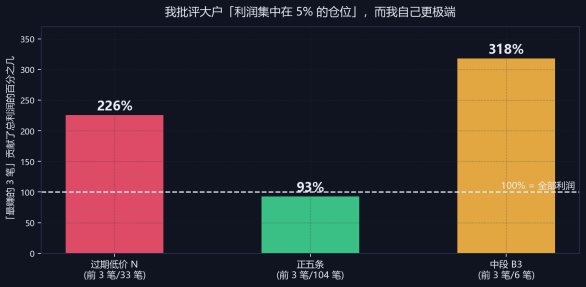
Рис. 4 — я критиковал других за «концентрацию прибыли», а у себя получилось ещё экстремальнее
Несколько дней назад, анализируя «копирование крупного игрока», я опроверг их одним доводом:
«Первые 5% позиций дают 124~129% прибыли — то есть оставшиеся 95% позиций суммарно в убытке. Их навыки невозможно скопировать».
Позже я тем же стандартом проверил себя:
· Стратегия устаревших низких цен: первые 3 сделки (9% от 33) принесли 226% прибыли
· Стратегия среднего сегмента: из 6 сделок первые 3 дают 318%; если их убрать, остаётся −$205
· Пять первых линий: первые 3 сделки (2.9% от 104) дают 94%
Я применил ту мерку, которой раньше опровергал других, к себе — и получилось ещё более крайне.
Семь. Итак, что я делаю сейчас
Эта формула даёт мне критерий отбора, а не вывод:
Порог входа: σ/преимущество < 15 (примерно до 500 сделок можно определить)
По этому стандарту:
· Что можно делать: «зона смерти» (σ/e = 4.9), облигации (6.1), добивка (5.0), сверхдлинный средний сегмент (2.1)
· Едва-едва: средний сегмент (11.3)
· Начинать нельзя: устаревшие низкие цены (σ/e = 60.8)
Поэтому сейчас я делаю так:
· Сохранить те три стратегии, которые можно определить за 18–40 дней — сейчас это единственные стратегии, «которые можно дождаться»
· Больше не добавлять стратегии с низкой вероятностью выигрыша — математически они не сходятся
· Для устаревших низких цен я снижаю приоритет, но оставляю наблюдение (потому что уже вложился)
Сам ключевое назначение этого стандарта — прежде чем начать какую-то стратегию, я заранее знаю, смогу ли я дождаться ответа.
Итог
За эти 9 дней я написал много анализа, нашёл 5 багов в своём коде и опроверг 6 гипотез.
Но сегодня эта формула, возможно, самая полезная из всех — потому что она не судит какую-то стратегию, а судит «есть ли у меня способность судить».
Ответ, который она даёт:
Для стратегий с высокой вероятностью выигрыша у меня есть возможность — ещё подожду 18 дней и получу ответ. Для стратегий с низкой вероятностью выигрыша возможности нет — это займёт 10 лет. Поэтому по-настоящему делать нужно не «подождать и посмотреть», а «делать только то, что можно дождаться».
Это звучит как негативная фраза. Но я думаю, что это самый практичный урок за эти 9 дней:
В области, где вы не можете быстро проверить результат, выбирать «скорость верификации» важнее, чем выбирать «доходность».
В этой статье зафиксирована методология и инженерная практика; это не является какой-либо инвестиционной рекомендацией.
Все данные получены с собственной экспериментальной платформы (563 сделки после дедупликации, 9 дней). «Нужный объём выборки» рассчитывается как n ≈ (1.96σ/e)², где σ = √((1−b)/b), b — наблюдаемая доля побед в точке безубыточности этой стратегии, e — её наблюдаемое преимущество.