
Криптотрейдер привык к простой логике:
Bitcoin торгуется 24/7.
BTCUSDT perpetual тоже торгуется 24/7.
Спотовый рынок постоянно обновляется, поэтому биржа почти всегда имеет актуальную внешнюю цену, на основе которой можно строить index price и mark price.
Но что происходит, если мы берем:
золото, нефть, акции или другой традиционный актив
и создаём на него perpetual futures, который продолжает торговаться даже тогда, когда underlying market закрыт?
Именно здесь TradFi Perpetuals становятся гораздо сложнее, чем обычный BTCUSDT perpetual.
И вопрос уже звучит не:
куда пойдёт цена?
А:
кто вообще определяет «правильную» цену контракта, когда базовый рынок молчит?
Binance сейчас активно развивает этот сегмент и одновременно меняет механику работы TradFi Perpetuals.
С 15 сентября 2026 года для товарных TradFi Perpetuals Binance обновила режимы расчёта Price Index. В обычные торговые часы используется стандартный индекс на основе котировок сторонних поставщиков данных, а в выходные и праздничные дни — Orderbook EWMA mode. Изменения распространяются на XAUUSDT, XAGUSDT, XPTUSDT, XPDUSDT, COPPERUSDT, CLUSDT, BZUSDT, NATGASUSDT и будущие товарные контракты.
Это принципиально меняет то, как нужно смотреть на TradFi Perpetuals.
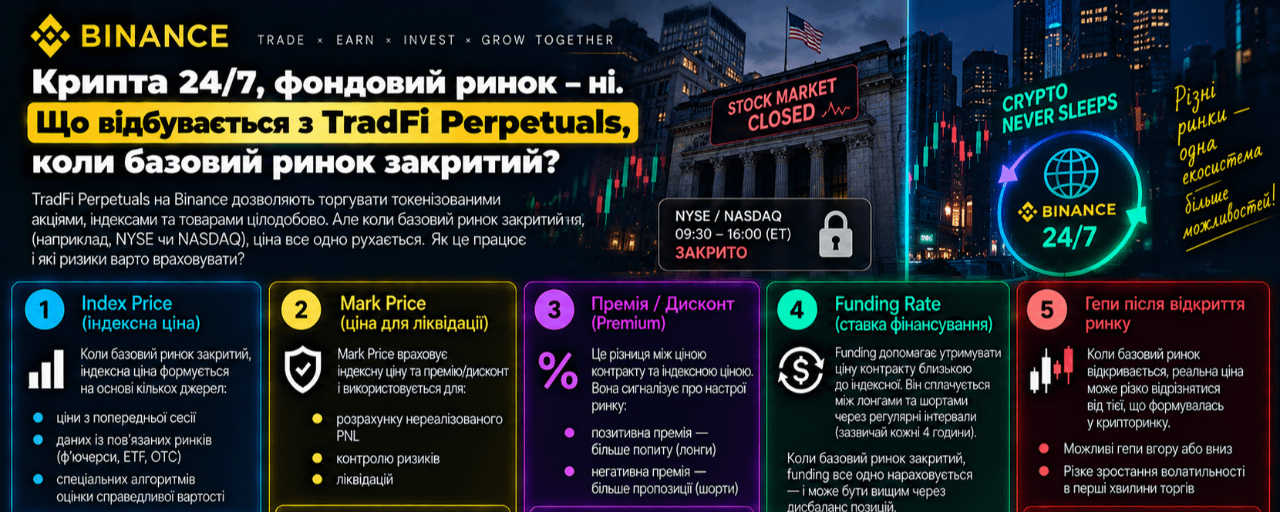
Главная проблема: perpetual торгуется, а underlying — нет
Представим золото.
В пятницу базовый традиционный рынок закрывается.
А XAUUSDT perpetual на Binance продолжает торговаться.
В течение выходных могут произойти:
военный конфликт;
решение центробанка;
санкции;
банкротство крупной компании;
резкое изменение курса доллара;
политическое событие.
Крипторынок реагирует мгновенно.
Трейдеры XAUUSDT тоже реагируют.
А традиционный рынок золота ещё не открылся.
Итак, возникает парадокс:
новая информация уже есть, а новой официальной базовой цены ещё нет.
И именно для решения этой проблемы Binance использует разные режимы формирования Price Index.
Сначала разберём три разных цены
В perpetual-контракте трейдер видит сразу несколько цен, и они не выполняют одинаковую функцию.
Last Price
Это самое простое.
Цена последней сделки между покупателем и продавцом в конкретном perpetual-контракте.
Она показывает:
по какой цене сделка только что реально произошла.
Но Last Price может быть очень волатильной.
Особенно если:
ликвидность низкая;
большой market order проходит через несколько уровней стакана;
underlying закрыт;
на рынке паника.
Поэтому Last Price не является идеальной ценой для ликвидаций.
Index Price
Index Price пытается ответить на другой вопрос:
сколько сейчас должен стоить базовый актив независимо от спекуляций внутри самого perpetual?
В обычные часы Binance формирует индекс как взвешенное среднее компонентов, полученных от сторонних поставщиков рыночных данных, и обновляет его каждую секунду.
Пока традиционный рынок работает, логика понятна.
Есть реальные внешние котировки.
Perpetual может торговаться чуть выше или ниже, но у него есть внешний якорь.
Но в выходные этот якорь может отсутствовать.
И вот тогда начинается самое интересное.
Orderbook EWMA: когда рынок сам начинает определять индекс
Раньше одним из способов работы с закрытым базовым рынком был Fixed Mode — индекс просто оставался на последней доступной цене.
Проблема очевидна.
Допустим, золото закрылось в пятницу на $3 000.
В субботу происходит событие, после которого трейдеры считают справедливой цену уже $3 100.
Perpetual начинает торговаться около $3 100.
А Index Price всё ещё остаётся на $3 000.
Появляется огромный basis.
Это усложняет:
funding;
mark price;
risk management;
ликвидации.
Поэтому Binance перешла на:
Orderbook EWMA.
Для товарных TradFi Perpetuals этот режим используется в выходные и праздничные дни.
Что такое Orderbook EWMA простыми словами
Когда внешняя цена underlying недоступна, система смотрит на:
собственный стакан TradFi Perpetual.
Но он не просто берёт последнюю сделку.
Вместо этого используется Impact Mid Price — среднее между Impact Bid Price и Impact Ask Price, после чего полученное значение сглаживается с помощью exponentially weighted moving average.
То есть условно:
рынок Binance сам говорит:
мы сейчас готовы покупать около $3 095 и продавать около $3 105.
Система получает среднюю рыночную оценку около $3 100.
Затем она не позволяет индексу мгновенно прыгнуть на каждой случайной заявке, а сглаживает движение.
Это и есть EWMA.
Почему нельзя просто использовать Last Price
Представим, что в выходные ликвидность XAUUSDT стала ниже.
Last Price:
$3 000.
Кто-то отправляет большой market buy.
Ордер проходит через тонкий стакан, и последняя сделка печатается на:
$3 080.
Если бы Mark Price мгновенно пошла за Last Price, это могло бы:
ликвидировать short-позиции;
запустить каскад ликвидаций;
вызвать ещё более сильное движение;
оторвать контракт от реальной оценки рынка.
Поэтому mark price специально строится так, чтобы быть более устойчивой, чем Last Price.
Mark Price — самая важная цена для трейдера с плечом
Для TradFi Perpetuals Binance использует формулу, где Mark Price определяется как медиана между несколькими расчётными ценами и ценой контракта.
В конце августа Binance дополнительно изменила этот механизм: для TradFi Perpetuals moving-average basis в Price 2 был увеличен с 30 секунд до 1 минуты, то есть система теперь использует 60 наблюдений каждую секунду вместо 30.
Главная идея:
Mark Price не должна реагировать на каждый краткосрочный spike Last Price.
Именно Mark Price обычно используется для:
unrealized PnL;
расчёты margin;
логика ликвидаций.
Поэтому у трейдера с плечом может возникнуть необычная ситуация:
Last Price:
$3 120
Mark Price:
$3 085
Index Price:
$3 075
И все три цифры могут быть правильными.
Они просто отвечают на разные вопросы.
Что тогда означает Premium?
Premium — это фактически разница между ценой perpetual и его базовой reference price.
Если perpetual торгуется значительно выше Index Price:
рынок готов платить premium за long exposure.
Например:
Index Price = $3 000
Perpetual = $3 060
Premium ≈ +2%.
Это означает сильный спрос на long.
Но этот +2% не означает автоматически:
золото уже подорожало на 2%.
Underlying market может быть закрыт.
Это означает лишь:
участники perpetual-рынка сейчас оценивают будущую цену выше последнего доступного traditional-market reference.
Это уже почти prediction market.
Funding — механизм, который наказывает за слишком большой дисбаланс
Здесь в игру вступает funding.
Perpetual не имеет expiry.
Поэтому без механизма funding цена контракта могла бы навсегда оторваться от underlying.
Funding создаёт экономический стимул вернуть её ближе к reference price.
Если perpetual торгуется с большим положительным premium:
лонги обычно платят шортам.
Это делает слишком переполненный long более дорогим.
Если perpetual ниже reference price:
шорты могут платить лонгам.
Таким образом система постоянно создаёт арбитражное давление.
Но у TradFi Perpetual есть проблема: арбитраж не всегда возможен
В случае BTCUSDT всё просто.
Если perpetual слишком дорогой:
арбитражёр может купить BTC spot и продать perpetual.
Рынки открыты одновременно.
Ценовой разрыв быстро сжимается.
А теперь представим XAUUSDT в субботу.
Perpetual:
торгуется.
Традиционные фьючерсы на золото:
закрыты.
Арбитражный трейдер не может мгновенно купить или продать underlying на основной бирже.
Итак, классический cash-and-carry arbitrage временно не работает.
Именно поэтому premium может быть намного больше и держаться дольше.
Это фундаментальное отличие TradFi Perp от BTCUSDT perpetual.
Выходные фактически превращают TradFi Perp в рынок ожиданий
В обычный будний день:
TradFi Perp ≈ производная от underlying.
В субботу:
TradFi Perp частично становится:
рынком ожиданий будущей цены underlying.
Трейдеры фактически голосуют деньгами:
где должен открыться базовый рынок?
Это очень похоже на то, как индексные фьючерсы могут реагировать на новости до открытия cash-рынка.
Но в crypto-style perpetual этот процесс происходит без expiry и 24/7.
И тут возникает gap risk
Допустим:
Пятница:
Gold reference = $3 000.
В выходные происходит геополитический кризис.
XAUUSDT TradFi Perpetual поднимается до:
$3 120.
В воскресенье вечером базовый futures market открывается.
Есть два варианта.
Вариант 1: underlying открывается около $3 120
Perpetual правильно предсказал будущую цену.
Index Price подтянется к новому reference традиционного рынка.
Premium сократится.
Funding нормализуется.
Трейдеры, которые покупали perpetual в выходные, фактически правильно оценили gap.
Вариант 2: underlying открывается только на $3 040
Тогда perpetual был слишком оптимистичным.
Начинается обратная переоценка.
TradFi Perp может быстро упасть:
$3 120 → $3 050.
Трейдер, который смотрел только на график perpetual и думал:
«золото уже выросло на 4%»,
может внезапно получить очень неприятное движение.
Binance даже отдельно сглаживает момент возврата базового рынка
Это очень важная деталь.
Когда система выходит из Orderbook EWMA и снова получает нормальные внешние котировки, Binance не обязательно мгновенно переключает Index Price.
Вместо этого используется постепенное смешивание старого и нового индекса.
Переход занимает примерно до одной минуты, чтобы уменьшить резкий ценовой скачок при восстановлении underlying market.
Это защитный механизм.
Но он не убирает рыночный риск.
Если perpetual и реальный underlying существенно разойдутся, convergence всё равно произойдёт.
Ещё сложнее с нефтью и другими commodities
Для товарных TradFi Perpetuals есть ещё одна особенность, которой вообще нет у BTC.
Традиционные commodity futures:
имеют expiry.
Например:
Фьючерсы WTI May;
Фьючерсы WTI June;
Фьючерсы Brent July.
А Binance TradFi Perpetual:
expiry не существует.
Тогда как поддерживать непрерывную цену?
Из-за roll mechanism.
Binance использует постепенный переход между near-month и far-month фьючерсами — веса меняются в течение нескольких торговых дней, чтобы не создавать искусственный gap при переходе с одного контракта на другой.
Поэтому CLUSDT или BZUSDT — это не просто:
«цена нефти».
Это непрерывный дериватив, у которого есть собственная методология roll.
Contango и backwardation тоже имеют значение
В commodity futures может быть:
Contango
Дальний контракт дороже ближнего.
Например:
Октябрьская нефть = $80
Ноябрьская нефть = $82.
Во время roll reference price постепенно начинает больше зависеть от контракта за $82.
Backwardation
Наоборот:
October = $80
Ноябрь = $77.
Тогда roll двигает reference в сторону более дешёвого контракта.
Трейдер BTCUSDT обычно не думает о:
calendar structure;
delivery month;
term structure.
Трейдер TradFi commodity perpetual должен.
Почему Binance сейчас меняет режим
15 сентября 2026 года Binance уточнила торговый режим товарных TradFi Perpetuals:
С воскресенья 18:00 ET до пятницы 17:00 ET
работает стандартный режим индекса с котировками от сторонних data providers.
С пятницы 17:00 ET по воскресенье 18:00 ET и в праздники
работает:
Orderbook EWMA mode.
То есть TradFi Perp формально остаётся доступным для торговли непрерывно.
Но способ ответа на вопрос:
«сколько сейчас стоит underlying?»
меняется в зависимости от того, существует ли активный традиционный рынок.
Почему это важно именно сейчас
Binance не только меняет индексы.
Платформа быстро расширяет линейку TradFi perpetual product line.
Новые контракты на традиционные активы продолжают появляться, а отдельные TradFi Perpetuals уже имеют funding каждые четыре часа и кредитное плечо до 20x.
Это означает, что всё больше криптотрейдеров получают exposure к traditional assets через знакомый интерфейс perpetual futures.
Но знакомый интерфейс может создать ложное ощущение, что продукт работает точно так же, как BTCUSDT.
На самом деле нет.
BTCUSDT Perp и TradFi Perp — принципиально разные продукты
В BTCUSDT:
Underlying:
торгуется 24/7.
Спот-арбитраж:
почти всегда доступен.
Index:
постоянно получать рыночные spot-котировки.
Weekend:
ничем принципиально не отличается от среды.
В TradFi Perpetual:
Underlying:
может быть закрыт.
Арбитраж:
в некоторые часы ограничена.
Index:
может перейти с внешних котировок на Orderbook EWMA.
Weekend:
может существенно отличаться от буднего дня.
Market open:
может создать convergence или gap.
Коммодити:
дополнительно имеют roll между фьючерсными месяцами.
Это уже совсем другая risk model.
Пример: новость в субботу
Представим нефть.
Пятница:
Index Price CLUSDT = $80.
В субботу крупный производитель объявляет о сокращении поставок.
Криптотрейдеры ожидают gap up.
Last Price CLUSDT:
$84.
Orderbook EWMA Index:
$83.
Mark Price:
$83,20.
Что мы видим?
Рынок perpetual говорит:
когда traditional oil futures откроются, справедливая цена может быть значительно выше $80.
Но это:
ожидания.
Не факт.
Если underlying откроется на $81,50, TradFi Perp придётся переоцениваться вниз.
Самая опасная ошибка — смотреть только на PnL
Трейдер видит:
Long CLUSDT +7%.
И думает:
отлично, нефть выросла на 7%.
На самом деле нужно смотреть сразу на:
Last Price
где торгуют участники.
Mark Price
за счёт чего считается риск позиции.
Index Price
какой reference использует система.
Premium
насколько perpetual оторвался от reference.
Funding
сколько стоит удерживать этот дисбаланс.
Без этого PnL может давать неполную картину.
Особенно опасное плечо
В perpetual с плечом проблема gap risk увеличивается.
При 2x leverage движение underlying на 3% — неприятно.
При 20x:
это уже огромное изменение equity-позиции.
И самое худшее может быть именно тогда, когда:
традиционный рынок открывается;
индекс переключается назад;
premium начинает сжиматься;
крупные трейдеры хеджируют выходные позиции.
Поэтому market open после выходных — это отдельное событие риска.
На что смотреть трейдеру TradFi Perpetual
Перед открытием позиции я бы проверял шесть вещей.
Первое — открыт ли underlying market. Это сразу определяет, насколько Index Price опирается на внешние рыночные котировки.
Второе — разница между Last Price и Mark Price. Большая разница говорит о нестабильности локального perpetual market.
Третье — Mark Price против Index Price. Здесь видно basis и насколько контракт отклоняется от reference.
Четвёртое — funding. Высокий положительный funding означает, что long trade уже может быть переполненным.
Пятое — время открытия underlying. Чем ближе market open, тем выше вероятность быстрого repricing.
Шестое — для commodities нужно знать roll schedule. Особенно для WTI, Brent, natural gas и copper.
Funding здесь нужно читать как информацию, а не только как комиссию
В crypto perpetual трейдер часто воспринимает funding просто как:
сколько я заплачу или получу.
В TradFi Perp funding может содержать больше информации.
Например:
суббота;
gold perp +3% к последнему традиционному close;
funding резко положительный.
Это говорит:
рынок сильно перекошен в long.
И вопрос уже не только:
вырастет ли золото?
А:
откроется ли traditional market настолько высоко, чтобы оправдать этот premium?
Это совсем другая постановка trade.
TradFi Perpetual в выходные — это не «цена актива»
Это, наверное, главная мысль.
Цена TradFi Perpetual, когда underlying закрыт, — это:
консенсус участников деривативного рынка относительно будущей справедливой цены.
Она может быть очень информативной.
Иногда perpetual действительно предсказывает будущий gap.
Но у него нет магического доступа к «настоящей» цене.
В момент, когда underlying закрыт, настоящая live reference price просто не существует.
Есть только:
последняя известная цена;
новые события;
рыночные ожидания;
orderbook;
risk premium.
Почему Orderbook EWMA логичнее, чем Fixed Price
Fixed Price фактически говорит:
пока традиционный рынок не открылся, ничего не изменилось.
Но мир не останавливается в пятницу вечером.
Orderbook EWMA говорит:
сейчас внешнего reference нет, поэтому мы позволим рынку сформировать новую оценку, но будем сглаживать её и ограничивать резкие аномальные движения.
Для 24/7 продукта это гораздо более естественная модель.
Именно поэтому Binance сначала применила Orderbook EWMA для товарных TradFi Perpetuals, а затем распространила аналогичную логику и на equity-based контракты в периоды, когда базовые рынки недоступны.
Но EWMA не убирает риск
Это важно.
EWMA:
сглаживает;
фильтрует;
уменьшает случайные spikes.
Но он не может знать:
где на самом деле откроется underlying.
Если все трейдеры в субботу ошибаются одинаково, EWMA также будет отражать эту коллективную ошибку.
И только открытие традиционного рынка покажет:
кто был прав.
Вывод
TradFi Perpetuals выглядят знакомо.
USDT margin.
Perpetual contract.
Funding.
Кредитное плечо.
Long.
Short.
Но под знакомым криптоинтерфейсом скрывается гораздо более сложная структура.
Когда underlying market открыт:
Price Index привязывает контракт к реальному TradFi market.
Когда underlying закрыт:
orderbook и EWMA частично берут на себя роль механизма price discovery.
Mark Price сглаживает короткие аномалии.
Funding создаёт стимул для convergence.
А открытие базового рынка даёт окончательную проверку того, насколько правильно perpetual оценил новую информацию.
Именно поэтому TradFi Perpetual нельзя воспринимать как:
BTCUSDT, только вместо BTC — золото или акция.
Это другой продукт.
Другая микроструктура.
Другой механизм арбитража.
И другой gap risk.
а для commodities — ещё и roll между фьючерсными контрактами.
Поэтому самый важный вопрос перед позицией в TradFi Perp звучит не:
куда пойдёт цена?
А:
какой механизм сейчас вообще формирует эту цену?
Потому что в TradFi Perpetual ответ может меняться в зависимости от того, который час, какой день недели и работает ли базовый рынок.
Не финансовая рекомендация. TradFi Perpetuals — деривативные продукты с кредитным плечом и могут иметь специфические риски, связанные с ликвидностью, funding, разницей между Mark Price и Index Price, закрытием базового рынка и ценовыми разрывами во время его открытия.
#Binance #BİNANCEFUTURES #TradFiPerpetuals #RiskManagement #BinanceSquare